
标普站上 7650 点,美债收益率重返 5%,上涨为何仍有分歧?
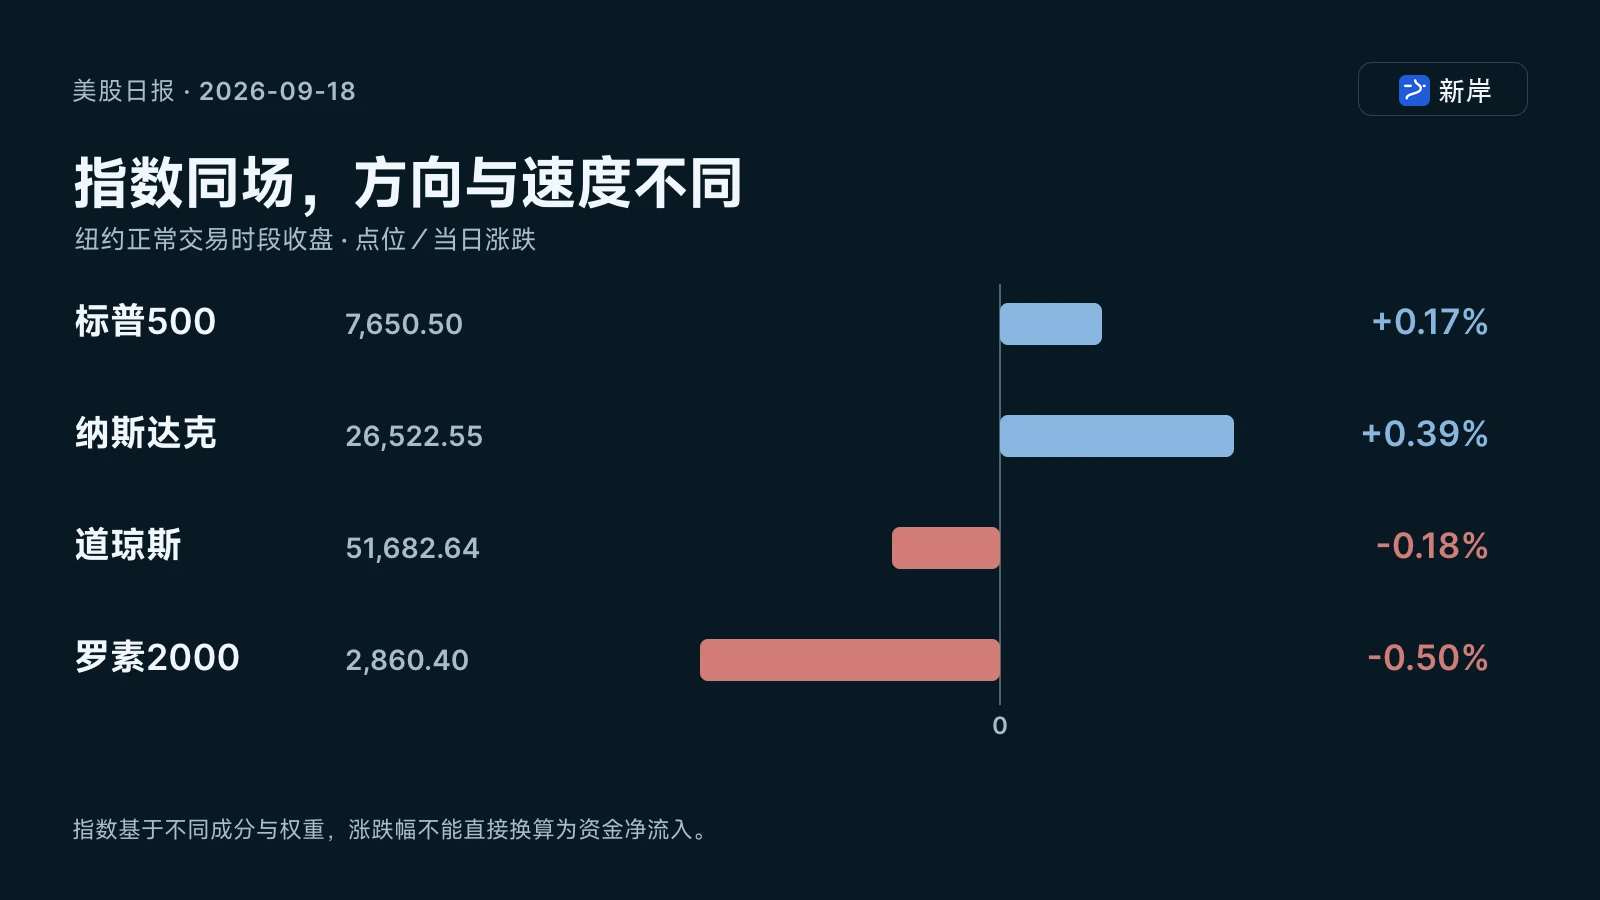
标普 500 涨 0.17%,纳斯达克综合指数涨 0.39%;道指和罗素 2000 分别跌 0.18%、0.50%,四大指数没有一起走强。 美国财政部公布的十年期国债收益率升至 5.01%,日本央行当天也宣布加息。周五的回升发生在融资环境继续收紧的背景下。
- 标普 500
- 7,650.50+0.17%
- 纳斯达克综合
- 26,522.55+0.39%
- 道琼斯工业
- 51,682.64-0.18%
- 罗素 2000
- 2,860.40-0.50%
本期要点
- 大盘守住了,小盘仍偏弱。 · 标普 500 涨 0.17%,纳斯达克综合指数涨 0.39%;道指和罗素 2000 分别跌 0.18%、0.50%,四大指数没有一起走强。
- 利率仍是市场绕不开的压力。 · 美国财政部公布的十年期国债收益率升至 5.01%,日本央行当天也宣布加息。周五的回升发生在融资环境继续收紧的背景下。
- 公司消息各有方向。 · 伯克希尔完成新一轮董事长交接,Netflix 遭券商下调评级,Steel Dynamics 则给出了利润环比改善的指引。经营变化与估值压力,需要分开看。
行情截至纽约周五 16:00 收盘;资讯截至纽约 17:00,即北京时间 9 月 19 日 05:00。本文按当时信息回看,不纳入下一交易日结果。
市场全景:纳指收涨,小盘股没有跟上
| 指数 | 收盘点位 | 当日涨跌 |
|---|---|---|
| 标普 500 | 7,650.50 | +0.17% |
| 纳斯达克综合指数 | 26,522.55 | +0.39% |
| 道琼斯工业平均指数 | 51,682.64 | −0.18% |
| 罗素 2000 | 2,860.40 | −0.50% |
周五盘中主要指数一度普遍走低,科技、工业、可选消费和金融板块随后收复失地,帮助大盘收出混合结果。这里最值得注意的是:纳指的上涨,并没有带动罗素 2000 同步转强。
把时间拉长到整周,分化更清楚。纳指累计上涨 0.72%,标普微跌 0.08%,道指下跌 1.69%。指数表现支持“不同风格承受的压力不同”,但本期暂无可靠的统一涨跌家数统计,不能据此计算全市场究竟有多少股票上涨。
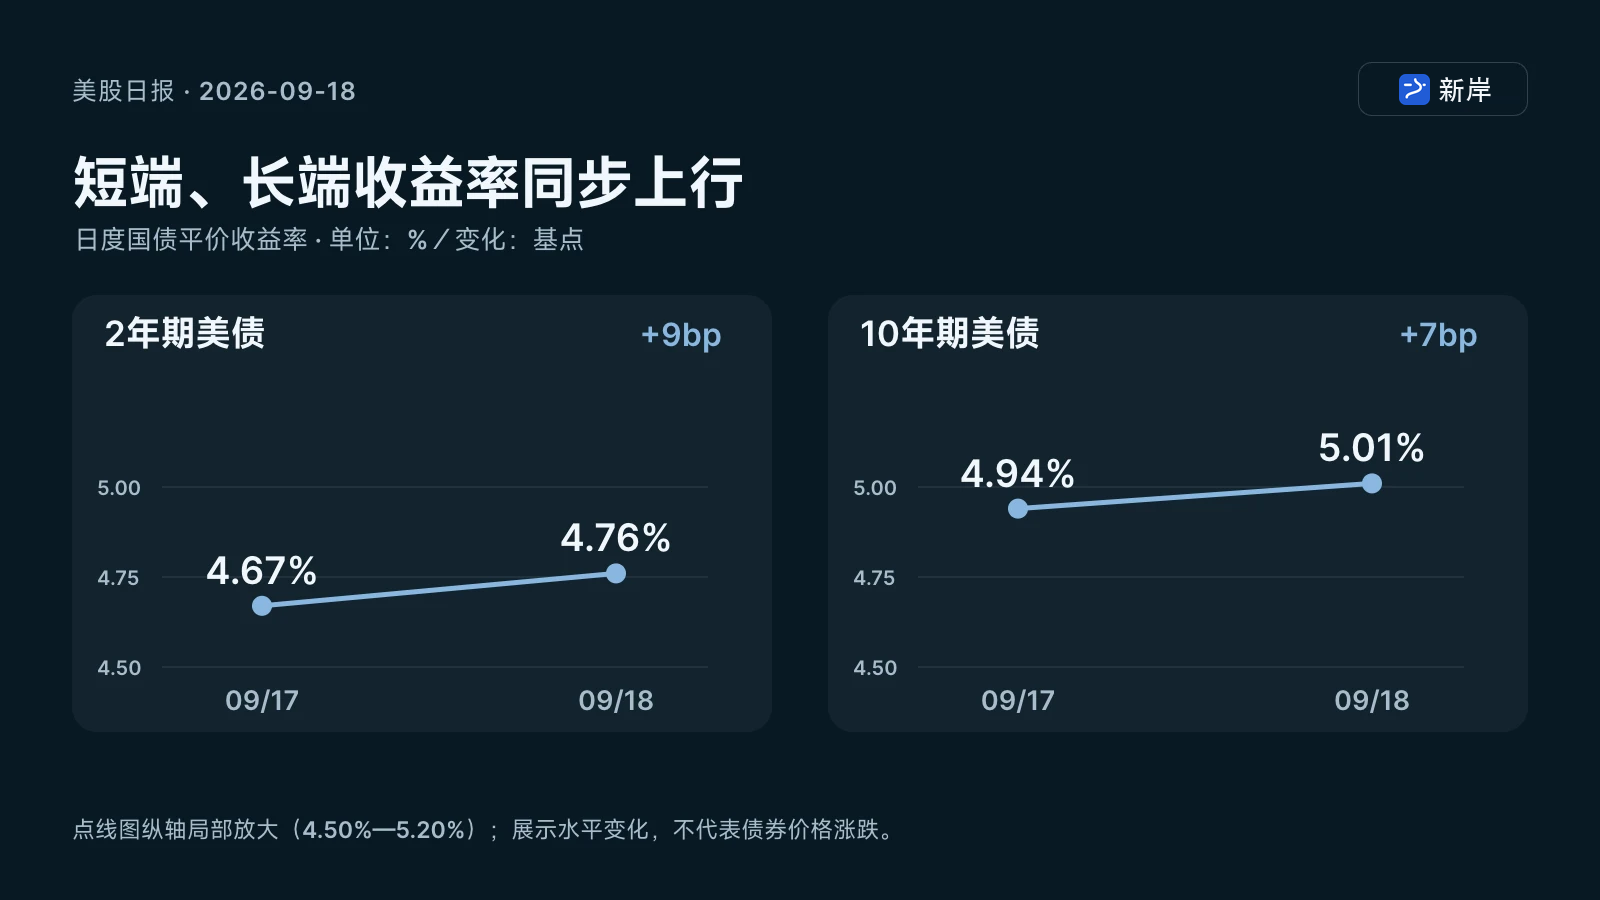
图:债券采用美国财政部每日平价收益率曲线,单位分别为百分比和基点。
今日核心事件:上涨面对的利率门槛更高了
美债重返 5%,压住了全面上涨的想象空间
十年期美债收益率从周四的 4.94% 升至周五的 5.01%,增加 7 个基点;两年期从 4.67% 升至 4.76%,增加 9 个基点。短端和长端一起上行,说明利率压力并不限于很远的未来。这里采用财政部统一口径,与媒体盘中债券报价可能略有差异。
这背后是本周已经发生的政策变化:美联储周三加息 25 个基点,将联邦基金利率目标区间提高至 3.75%—4.00%。声明一方面承认支出和投资仍有韧性,另一方面指出通胀依然偏高。市场因此需要同时消化两件事:企业需求没有突然消失,但便宜资金也没有回来。
对股票而言,盈利预期改善可以支撑股价,更高的利率又会抬高投资者要求的回报。尤其是未来利润占估值比重高、或需要不断再融资的公司,不能只靠一条增长故事获得同样高的价格。周五科技股仍能回升,说明利率上行没有造成所有成长资产同步下跌;小盘指数偏弱,则提示这份承受能力并不均匀。
日本央行继续加息,全球资金成本仍在变化
日本央行周五以 7 比 2 的投票结果,决定把短期政策利率提高至约 1.25%,新安排从 9 月 24 日起生效。它是当天新增的政策信息,与周三的美联储决议要分开识别。
日元融资成本上升,会改变借入日元、配置其他资产的成本。不过,单凭加息消息还无法判断这类仓位当天平掉了多少。更有依据的结论是:全球投资者面对的资金价格正在提高,市场需要更多盈利证据来消化较高的估值。
工业产出停住脚步,增长也有薄弱环节
美联储周五公布的 8 月工业产出环比持平,7 月为增长 0.2%;其中制造业产出下降 0.3%,企业设备产出下降 0.5%。这让“经济有韧性”多了一层细节:有些需求仍在扩张,制造环节的月度动能却已经转弱。
对企业盈利而言,产出放缓和融资成本上升同时出现,比单看一次加息更值得留意。订单充足、原料成本下降的公司,仍可能交出更好的利润;依赖需求持续加速的公司,则需要解释增长从哪里来。Steel Dynamics 的指引,恰好提供了一个观察这种差异的具体样本。
到期与调仓,让尾盘价格多了一层技术因素
纽约证券交易所日历将 9 月 18 日列为股指期货、股指期权和个股期权集中到期日,同时也是标普相关指数的季度再平衡日。到期对冲和平衡组合的交易,可能改变尾盘成交节奏。
因此,周五收盘确实显示大盘有承接,但还需要观察到期日过去以后,这种承接能否延续。一次尾盘回升,提供的是价格信号,尚不足以单独证明长期资金已全面转向。
行业与重点公司:四条消息,四种不同变化
伯克希尔:董事长交接进一步明确。 公司周五宣布,沃伦·巴菲特即日起担任荣誉董事长,并继续留在董事会;霍华德·巴菲特出任董事长,格雷格·阿贝尔继续担任 CEO。这让治理监督与日常经营的分工更清楚。对股东而言,后续需要看的仍是资本配置、业务经营和管理制度如何延续。
Netflix:增长预期受到检验。 股价下跌约 4.7%。富国银行将评级从“持股观望”下调至“减持”,目标价从 80 美元降至 57 美元,理由涉及内容表现及用户参与度担忧。这是分析师对未来经营的判断,并非公司当天公布了一份收入骤降的财报。它反映的是,投资者愿意为增长支付多少溢价,正在受到更严格的检验。
Steel Dynamics:钢铁利润改善,业务内部仍有差异。 公司周四盘后预计第三季度每股收益为 5.34—5.38 美元,高于第二季度的 3.69 美元。钢铁业务受益于售价和原料成本之间的价差扩大,但金属回收业务预计承压。对于周期行业,观察整家公司赚钱能力时,必须进一步看利润改善来自售价、成本还是出货量,才能判断持续性。
加密相关股票:局部风险偏好明显回暖。 随着比特币回升,Coinbase 上涨约 11.7%,Strategy 上涨约 16.4%。这些公司的股价对交易活跃度、持币资产价值等因素更敏感,涨幅远高于大盘,也说明周五并非所有高波动资产都受到压制。
如何理解今天的市场
周五最清晰的结论是:市场仍愿意为部分增长和事件机会出价,但全面上涨的条件还不充分。纳指收涨与两年、十年期收益率上行同时发生;小盘股偏弱,又表明这份乐观尚未扩展到所有风格。
标题里的 7650 点是本次收盘所处的位置。能否继续向上,需要看两条线能不能接上:企业利润继续兑现,同时更多股票参与上涨。如果只有少数热门主题走强,而融资成本不断提高,指数看上去稳,持仓之间的差距仍可能很大。
接下来关注什么
- 北京时间 9 月 21 日 21:30,美股下一正常交易时段开盘。 看期权到期后的交易能否延续周五承接,尤其是小盘股能否改善相对表现。
- 日本当地 9 月 24 日,新利率安排生效。 公告只明确日期;关注日元和全球债券的后续反应,而不是预设一定发生大规模平仓。
- 北京时间 10 月 1 日 04:30,美光举行财报电话会。 这是截至本期已确认的后续日程,可用来检验存储需求、价格和 AI 投资如何落到利润上。
资料来源 12 项
以下为本期保存的行情数据及参考资料。原文发布时间与资料访问时间分别标注,历史资料可能用于背景说明。
- Stock Market Watch:9 月 18 日收盘行情汇总stockmarketwatch.com
- Stock Rover:9 月 18 日周报www.stockrover.com
- 美国财政部:2026 年 9 月每日国债平价收益率home.treasury.gov
- 美联储:9 月 16 日政策声明www.federalreserve.gov
- 日本央行:9 月 18 日货币政策决定www.boj.or.jp
- Kiplinger:9 月 18 日收盘报道www.kiplinger.com
- NYSE:2026 年交易日历www.nyse.com
- 伯克希尔:9 月 18 日董事长交接公告www.berkshirehathaway.com
- Steel Dynamics:第三季度业绩指引www.prnewswire.com
- CoinDesk:9 月 18 日市场实录www.coindesk.com
- 美光:财报电话会安排investors.micron.com
- 美联储 G.17:8 月工业产出报告www.federalreserve.gov
本文仅用于个人经验心得分享,不构成任何投资建议。在具体实操之前,请务必结合自己的实际财务情况、投资目标和风险承受能力,独立判断并谨慎决策。