
纳指涨3.34点、道指跌161.61点,同一天为何走出两个方向?
9月24日纳指仅涨3.34点,道指跌161.61点,纽约证交所和纳斯达克市场下跌家数都多于上涨家数。油价与长债收益率仍施加压力,Meta上涨4.5%,BlackBerry上调全年收入指引,Darden维持全年展望。指数接近收平,掩盖了公司表现与融资成本之间的拉扯。
- 标普500
- 7704.13-0.02%
- 道琼斯工业平均指数
- 51349.98-0.31%
- 纳斯达克综合指数
- 26939.37+0.01%
- 罗素2000
- 2835.57-0.11%
本期要点
- 指数接近收平,个股广度仍弱 · 纳指涨0.01%,但纳斯达克市场下跌家数仍多于上涨家数;四个指数中只有纳指微涨。
- 油价与长债收益率仍是压力 · 谈判报道使行情反复,10年期国债收益率收市报道为5.205%;运输恢复仍需执行证据。
- 公司经营与估值压力同时定价 · Meta涨4.5%,BlackBerry提高全年收入指引,Darden维持展望,增长支持尚未消除高利率约束。
今日速览
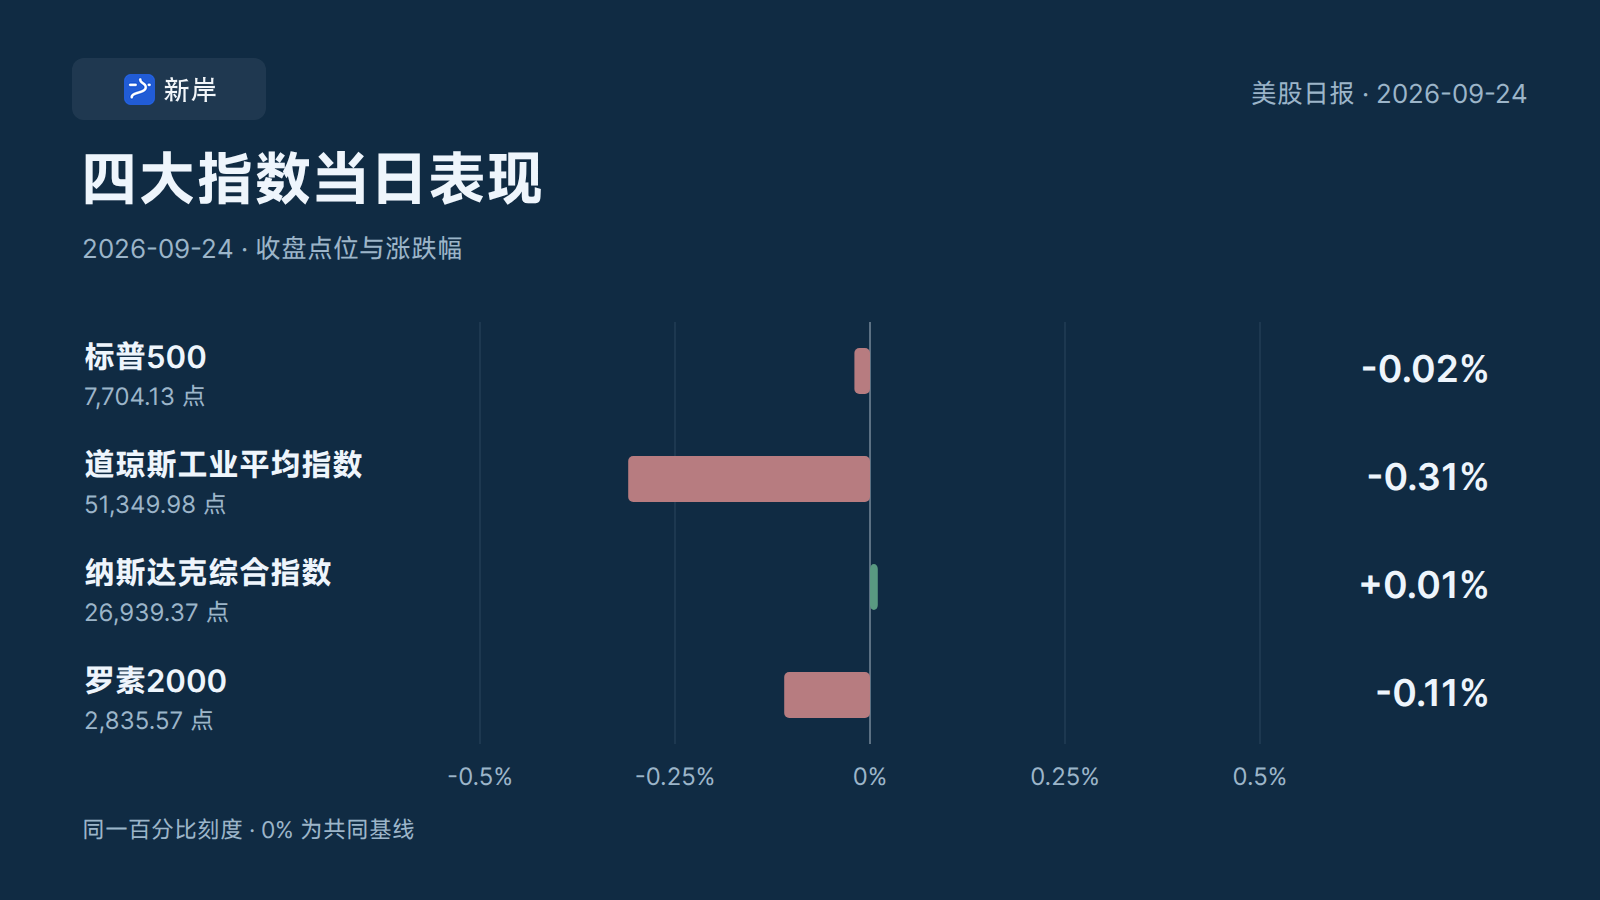
- 纳斯达克综合指数仅涨3.34点,标普500跌1.90点,道指跌161.61点。指数接近收平,个股却没有一起企稳:纽约证交所下跌家数明显多于上涨家数。
- 油价、债券收益率和政策预期继续牵动交易。美伊磋商的报道一度缓和担忧,但讨论分阶段协议与已经达成协议,是两回事。
- Meta涨4.5%,AI应用的增长想象仍有吸引力;BlackBerry上调全年收入预期,Darden维持全年展望。企业自己的经营变化,正在与高利率压力同时定价。
市场全景
9月24日是正常交易日,以下为美东16:00常规交易时段收盘。盘后资讯单独处理,不计入当日涨跌。
| 指数 | 收盘点位 | 当日涨跌幅 |
|---|---|---|
| 标普500 | 7,704.13 | -0.02% |
| 纳斯达克综合指数 | 26,939.37 | +0.01% |
| 道琼斯工业平均指数 | 51,349.98 | -0.31% |
| 罗素2000 | 2,835.57 | -0.11% |
四个指数里只有纳指微涨,涨幅又接近零。盘中多次转向,说明收盘数字掩盖了交易过程中的拉扯。本周截至周四,纳指仍累计上涨约1.6%,而罗素2000累计下跌约0.9%,大型成长公司与小盘股的表现并不一致。
市场广度比指数更弱。纽约证交所有1,769只股票下跌、961只上涨;纳斯达克市场有1,914只下跌、1,474只上涨。后者指数虽然微涨,下跌股票数量仍占优势。这能说明上涨没有均匀扩散,但仅凭家数,还不能精确计算某几只权重股贡献了多少指数点数。
行业表现也有分化:电信、医疗保健和油气相对较强,公用事业、基础材料和工业相对承压。VIX收于15.67,较前一交易日上升3.23%。它反映标普期权隐含波动预期,不是投资者人数,也不能直接换算成下跌概率。
跨资产的压力主要在债市。当天收市后的债市报道给出的10年期收益率为5.205%,30年期为5.489%,2年期为4.931%。这些是该报道的收市口径,不能与盘中5.18%等快照混为一谈。长债收益率上升意味着借长期资金更贵,也提高了投资者持有股票时要求的回报。
今日核心事件
油价为何又能牵动股票? 美伊谈判的报道涉及分阶段退出战争、重新开放霍尔木兹海峡和解除经济封锁。消息出现后,油价曾缩小涨幅,随后再度走高。市场仍在判断运输能否恢复,谈判本身尚未消除供应风险。
这条消息影响的不只是能源公司。能源成本更高,会挤压部分企业利润,也可能使通胀回落更慢。若市场因此上调政策利率预期,股票估值又会承受第二层压力。反过来,运输恢复的可信进展可能同时缓解成本和利率担忧,所以相关消息容易引发盘中反复。
美联储关注的仍是通胀能否回到目标。 前一天,理事Barr在正式讲话中明确表示,经济增长强劲、劳动力市场稳固,但通胀高于2%,且尚未清晰、及时地向目标回落;他支持上周加息,并认为还可能需要进一步政策调整。这里应当保留“可能”和条件,不能把个人判断写成下一次会议已经做出的决定。
对股票来说,经济强劲有两面性:企业可能获得更多收入,但利率也可能维持高位。前者支撑盈利,后者压低市场愿意为同一份盈利支付的价格。今天的分化,正是在这两个方向之间发生。
中美会晤增加了政策观察窗口。 9月24日,特朗普在白宫接待习近平,双方公开表态涉及贸易、科技、人工智能与安全。对于跨国企业,后续要看具体安排能否改变关税、市场准入或业务限制。开场讲话所释放的沟通信号,有助于理解市场预期,但不能提前计入尚未签署的商业收益。
行业与重点公司
Meta:AI开始被放进日常使用场景。 公司股价上涨4.5%。Meta在9月24日的官方回顾中说明,前一天Connect活动宣布将Muse引入AI眼镜,并展示新的眼镜产品。Muse本月早些时候已经推出,所以不能把它写成当天首次发布。投资逻辑也随之更具体:算力投入能否转化成用户愿意持续使用的产品,以及最终能否带来收入。
产品发布提供的是方向,活跃用户、付费意愿与利润贡献仍需要后续财报验证。股价当天走强,可以说明这一叙事获得了市场关注,不能替代商业化结果。
BlackBerry:指引上调有经营数据支撑。 公司披露第二财季收入1.633亿美元,同比增长26%;QNX收入8,030万美元,同比增长27%;经营活动产生现金2,930万美元。全年收入指引提高至6.16亿至6.36亿美元。收入、现金流与指引放在一起,比只看“AI概念”更能说明经营进展。QNX增长较快,也不意味着所有业务都以同样速度扩张。
Darden:消费仍在增长,品牌差异值得看。 第一财季销售额约32亿美元,同比增长5.1%。按可比日历计算,同店销售增长3.2%,其中Olive Garden增长1.0%,LongHorn增长6.8%。公司维持全年展望。两个品牌的差距,说明消费者支出不能用一句“全面复苏”概括。
利润口径尤其容易看错:持续经营摊薄每股收益为2.05美元,公司所说的4.1%增长,是相对上年调整后的1.97美元;上年未调整数字为2.19美元。两种比较回答不同问题,不能只挑一个方向下结论。企业经营仍有韧性,但经营韧性与估值能否继续抬升,也不是一回事。
如何理解今天的市场
我更倾向于把今天看作增长预期与融资成本的相互抵消。Meta提供了应用端的新想象,BlackBerry交出增长和现金流,餐饮公司也没有全面下修预期;与此同时,债券收益率继续抬升,个股下跌数量仍然较多。
这个判断有一个需要保留的反证:如果高利率已经压倒所有增长逻辑,纳指未必能在当日守住平盘附近。至少这一天,部分公司的增长故事仍有支撑。但指数没有明显下跌,也不能证明利率问题已经解决,尤其是小盘股和市场广度没有同步改善。
对持仓的理解可以更具体一些。盈利较远、需要持续融资的公司,对折现率和资金成本通常更敏感;已有经营现金流的公司,也要看新增投入能否取得足够回报。今天的行情提醒我们,把公司经营和市场给它的估值分开看,比把所有波动归结为一条宏观新闻更有用。
接下来关注什么
先看9月25日常规交易时段,北京时间21:30开盘。纳指若继续维持强势,观察重点是上涨能否扩散到更多个股,以及罗素2000能否跟进;只有少数公司上涨与大多数公司共同改善,含义不同。
债市要继续看10年期和30年期收益率的变化,同时区分盘中读数与收市水平。油价则看运输恢复与谈判安排是否出现可验证的进展。价格对消息的即时反应很快,真正改变成本与供给还需要执行。
9月30日北京时间20:30,BEA计划发布第二季度GDP终值与8月个人收入和支出数据,后者包含消费和PCE物价信息。这是检验增长与通胀能否兼容的重要窗口,不能仅凭今天接近零的指数涨跌,提前替数据给出答案。
资料来源 10 项
以下为本期保存的行情数据及参考资料。原文发布时间与资料访问时间分别标注,历史资料可能用于背景说明。
- AP四大指数9月24日收盘AP
- 9月24日市场广度、行业和VIXInvesting.com
- 9月24日市场、Meta和美伊谈判Investing.com
- 9月24日美债收益率收市报道Investing.com
- Barr关于住房的讲话Federal Reserve
- 特朗普白宫接待习近平Investing.com
- Meta Connect 2026官方回顾Meta
- BlackBerry FY2027 Q2财报BlackBerry SEC filing
- Darden FY2027 Q1财报Darden IR
- BEA发布日历BEA
本文仅用于个人经验心得分享,不构成任何投资建议。在具体实操之前,请务必结合自己的实际财务情况、投资目标和风险承受能力,独立判断并谨慎决策。