
纳指涨308.43点、道指仅涨15.99点,消费的韧性为何不同步?
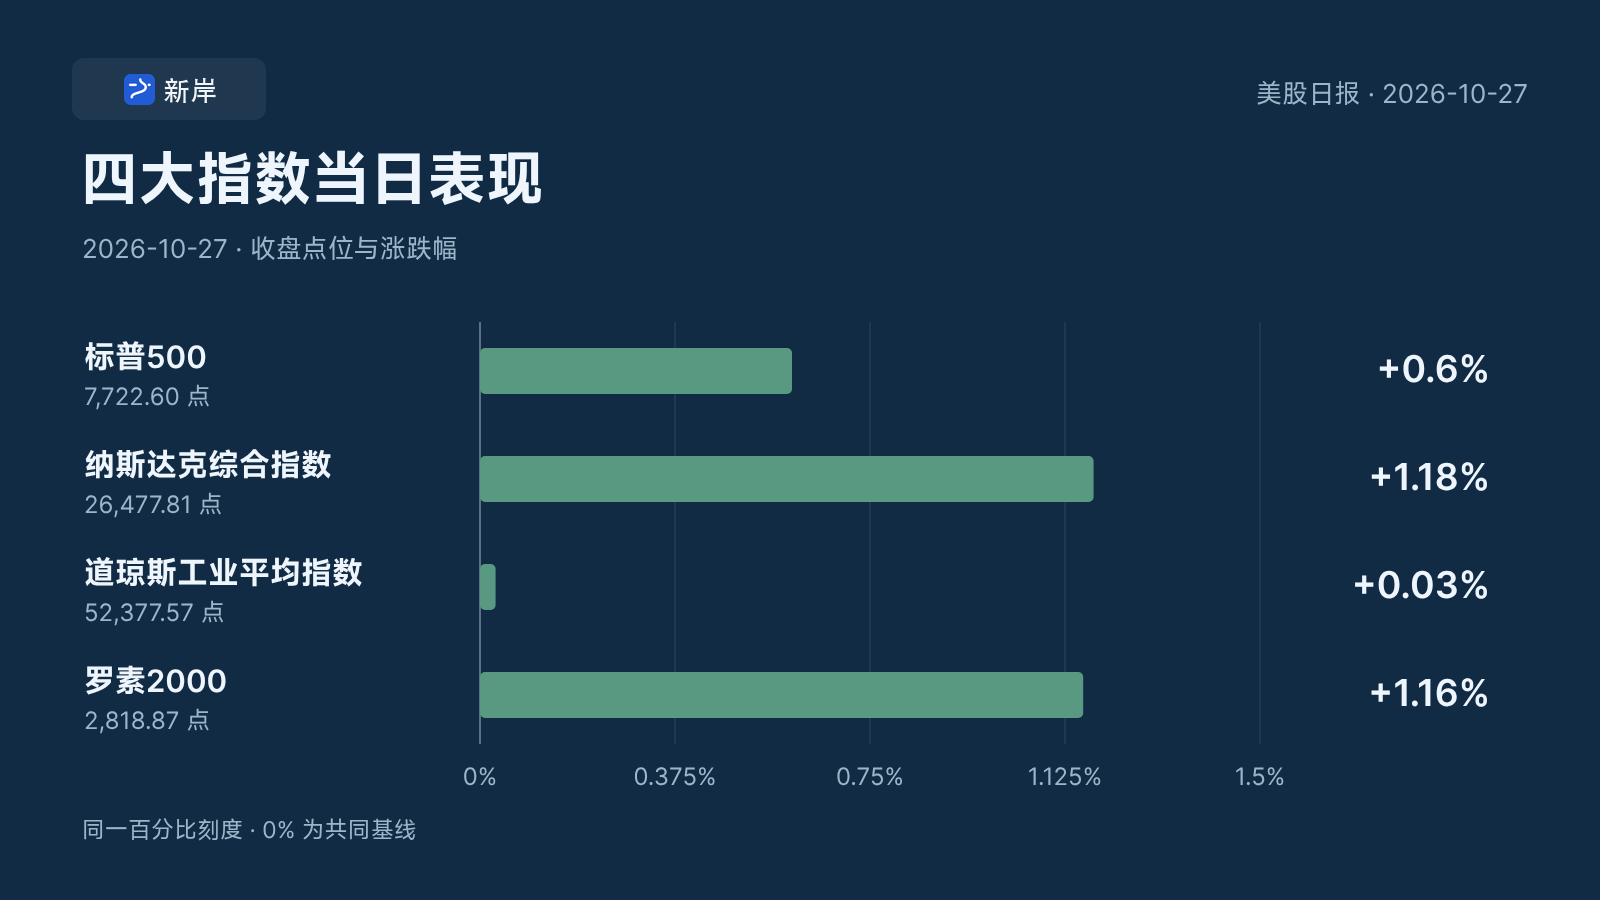
2026年10月27日美股四个主要指数全部收涨,但幅度分层:纳斯达克综合指数涨1.18%,罗素2000涨1.16%,标普500涨0.60%,道琼斯工业平均指数仅涨0.03%。财报季的消费读数明显分化,可口可乐与UPS上调指引,惠而浦营收利润双不及预期并下调营收指引。盘后美国能源部长表示可能放行更多俄罗斯柴油,但相关报道发布于收盘之后。
- 标普500
- 7722.6+0.60%
- 纳斯达克综合指数
- 26477.81+1.18%
- 道琼斯工业平均指数
- 52377.57+0.03%
- 罗素2000
- 2818.87+1.16%
本期要点
- 四个指数同涨,幅度却分成两组 · 纳斯达克综合指数涨1.18%、罗素2000涨1.16%,标普500涨0.60%,道琼斯工业平均指数仅涨0.03%。分层可以用收盘点位复算,但市场广度与行业分类数据本期未覆盖,无法判断是多数股票参与还是权重股拉动。
- 消费读数在财报里明显分化 · 可口可乐把全年可比每股收益增速指引上调至至少11%,UPS把全年合并营收指引上调至约926亿美元;惠而浦营收利润双不及预期、下调全年营收指引,北美净销售额同比下降逾8%。同一天里“韧性”与“承压”并存。
- 柴油与俄罗斯供给是盘后变量 · 柴油价格9月创每加仑6.52美元纪录;盘后能源部长称美国可能放行更多俄罗斯柴油,报道提及10月和11月合计80万公吨,分析人士认为相对全球需求规模有限。相关消息发布于收盘之后,不解释当天涨跌。
2026年10月27日(周二),美股四个主要指数全部收涨,但幅度分层明显:纳斯达克综合指数涨1.18%,罗素2000涨1.16%,标普500涨0.60%,道琼斯工业平均指数只涨0.03%。本周披露的财报里,可口可乐上调全年盈利指引,惠而浦下调全年营收指引——“消费韧性”这个词并没有落在所有公司身上。盘后另有美国可能放行更多俄罗斯柴油的消息,但它出现在收盘之后,不能用来解释当天的涨跌。
今日速览
- 纳斯达克综合指数收于26477.81点,涨308.43点(1.18%);罗素2000收于2818.87点,涨32.45点(1.16%);道琼斯工业平均指数收于52377.57点,涨15.99点(0.03%)。
- 财报里的消费读数分化:可口可乐把全年可比每股收益增速指引上调至至少11%,UPS把全年合并营收指引上调至约926亿美元;惠而浦营收和利润双双不及预期,并下调全年营收指引,北美净销售额同比下降逾8%。
- 盘后美国能源部长Chris Wright对CNBC表示,视俄罗斯表现,美国可能允许更多俄罗斯柴油进入全球市场;该报道发布于收盘之后。
市场全景
| 指数 | 收盘(点) | 涨跌点 | 涨跌幅 |
|---|---|---|---|
| 标普500 | 7722.60 | +45.83 | +0.60% |
| 纳斯达克综合指数 | 26477.81 | +308.43 | +1.18% |
| 道琼斯工业平均指数 | 52377.57 | +15.99 | +0.03% |
| 罗素2000 | 2818.87 | +32.45 | +1.16% |
四个指数同向,但分成两组:纳指和罗素2000涨幅都在1%出头,标普500居中,道指几乎贴着前一日收盘。以收盘点位复算,纳指一天的涨幅接近道指的四十倍,这不是常见的一天。
需要说清的是,本次已核验材料只覆盖了四个指数的收盘数据。市场广度、行业分类涨跌、美债收益率、美元和原油的可比收盘,本期材料都没有覆盖,所以无法回答“上涨是多数股票参与,还是少数权重股拉动”,也不展开跨资产联动解释。罗素2000这一篮子当天涨了1.16%,只能说明小盘指数没有掉队,成分股内部的涨跌分布仍是空白。
道指构成偏传统工业与金融,纳指里科技权重更高,两者幅度差通常被读成风格差异;但在没有行业数据的情况下,这个解释只是可能性之一,不能当成结论。
今日核心事件
其一,9月零售数据给了一个“名义上还不错”的读数。 报道显示,美国9月零售销售环比增长0.8%,8月为增长1.3%;9月销售受到加油站支出上升的提振。这条数据有两个限定必须保留:它是9月的数据,反映的不是10月;加油站支出上升本身会抬高名义金额,不等于实物消费同步加速。把它直接读成“消费重新加速”会过度解读。
其二,柴油成本是这轮财报季里被反复提到的压力项。 同一篇报道提到,柴油价格9月创下每加仑6.52美元的历史最高水平;经济学家还担心,更贵的汽油叠加高借贷成本,会压低消费支出。报道中,部分高管说成本逆风尚未影响销售;可口可乐首席财务官则表示,无论收入高低,消费者都在寻找“价值”。原文并未说明各家读数分化的原因。
这条成本线索在盘后有了新信息。CNBC对能源部长Chris Wright的采访发布于美东收盘之后:他表示美国可能视俄罗斯的表现,允许更多俄罗斯柴油进入全球市场,并把本月早些时候暂停对俄柴油出口制裁描述为促使莫斯科结束战争的“激励”。按报道,特朗普与普京达成的协议是俄罗斯在10月和11月出口80万公吨柴油,之后再出口100万吨;第一批30万公吨按一个月折算约合每天7.5万桶,第二批50万公吨约合每天12.4万桶。分析人士的看法是,相对全球约每天2800万桶的需求,这些数量不足以明显压低价格。船运追踪平台MarineTraffic的数据显示,悬挂俄罗斯旗的油轮Talisman预计11月9日抵达美国东海岸。以上均为盘后信息,与当天收盘涨跌没有关系。
其三,盘后还有一条监管线索。 报道称,美国商品期货交易委员会正在调查预测市场平台Polymarket是否违反了2022年和解协议中禁止美国用户访问其离岸平台的要求;2022年Polymarket曾停止美国用户访问并支付140万美元民事罚款。该报道引用一名匿名消息人士,Polymarket拒绝置评,CFTC未回应置评请求。这条消息指向预测市场这类新交易场所的合规定位,对指数短期影响有限,但值得放进观察名单。
行业与重点公司
消费与物流是这轮财报最集中的读数来源,几家公司的答案并不一致。
可口可乐三季度每股收益和营收都超过分析师预期,并把全年可比每股收益增速指引上调至至少11%,此前为9%至10%。北美单箱销量持平,整体单箱销量靠北美以外需求拉动。首席财务官John Murphy的说法是,无论处在哪个收入层,消费者都在寻找“价值”。这是提价与产品结构仍能兑现利润的样本。
Royal Caribbean三季度每股收益超出预期,营收略低于预期;当季服务旅客270万人次,同比增长9%;2027年预订量已达“高双位数”增长,节奏高于历史水平。公司股价当日收涨超过5%。
UPS三季度美国营收增长4.5%至148.6亿美元,并把全年合并营收指引从912亿美元上调至约926亿美元,为连续第二个季度上调;股价当日收涨超过5%。管理层同时提示,四季度国内日均配送量可能因减少与亚马逊的合作而下降——指引上调与业务结构收缩同时发生,这是读这家公司时不能只看一面的地方。
宣伟三季度营收超出预期,每股收益不及预期;净销售额同比增长7.9%,增长主要来自提价,原材料和供应链相关成本部分抵消了利润;公司维持全年指引,同时表示客户情绪与领先指标指向今年余下时间到2027年需求偏弱。
惠而浦则是反面:三季度营收和利润均不及预期,下调全年营收指引,截至9月30日的季度北美净销售额同比下降逾8%。值得注意的是,该股当日仍收涨超过3%。业绩与指引双弱而股价上涨,说明单日价格反应并不只由当期数字决定,预期差、仓位与指引细节都可能参与,具体原因本期材料没有覆盖。
盘后还有一笔融资动作:拉斯维加斯金沙集团宣布,其多数控股子公司金沙中国定价7亿美元2032年到期6.400%优先票据和3亿美元2033年到期6.700%优先票据,预计11月3日交割;约9.89亿美元净收益连同手头现金将用于全额赎回2027年到期的7亿美元2.300%优先票据及应计利息,并偿还2024年循环融资余额。这是债务置换,不是经营层面的新增信号。
如何理解今天的市场
今天能被证据支持的说法有三条。第一,指数层面确实出现了分层,纳指与罗素2000同步走强、道指几乎收平,这一点用收盘点位可以直接复算。第二,企业层面的消费读数分化是真实的:可口可乐和UPS上调指引,惠而浦下调并录得北美销售下滑,宣伟维持指引但提示需求偏弱。第三,“韧性”是这批财报里反复出现的自我描述,但它描述的是各家自己的订单和销量,不是同一个宏观结论。
不能由此推出的结论同样要讲清。没有广度与行业数据,就不能说“资金从传统行业流向科技和小盘”,也不能说上涨“扩散”了;四个指数的涨幅只说明各自成分股的加权结果。柴油创纪录是9月统计,属于成本背景,不能拿它解释10月27日当天的指数涨幅。俄罗斯柴油增量是盘后消息,且按分析人士的口径数量有限,把它当成通胀转向的证据为时过早。
一个值得记住的反证是惠而浦:基本面读数最差,股价却收涨超过3%。同一天里既有业绩好股价涨,也有业绩差股价也涨,这说明单日涨跌里混杂了预期修正和仓位调整,用股价反推基本面,在这类日子里很容易读错方向。
接下来关注什么
- 11月3日:报道提到美国中期选举投票日。对市场而言,它影响的是财政、监管与贸易政策的预期路径,而不是某一家公司的当期盈利。
- 11月3日:金沙中国上述票据预计交割,关注置换完成后的债务期限结构变化。
- 11月9日:MarineTraffic数据显示的Talisman轮预计抵达美国东海岸,这是观察俄罗斯柴油实际到货节奏的第一个节点。
- 下个交易日的经济数据与公司财报日程,本期已核验材料没有覆盖,不做时间推测。
观察线索上,短期最直接的是柴油与汽油的批发、零售价差,它决定运输成本压力是继续累积还是缓解;其次是财报季后续消费类公司的指引方向,看上调与下调哪一边更多;第三是指数分化的持续性,这需要广度数据配合才能判断,而本期材料恰好缺这一块,只能留待下一份数据补齐。
资料来源 12 项
以下为本期保存的行情数据及参考资料。原文发布时间与资料访问时间分别标注,历史资料可能用于背景说明。
- 标普500 2026-10-27 regular-session closeYahoo Finance historical data
- 纳斯达克综合指数 2026-10-27 regular-session closeYahoo Finance historical data
- 道琼斯工业平均指数 2026-10-27 regular-session closeYahoo Finance historical data
- 罗素2000 2026-10-27 regular-session closeYahoo Finance historical data
- Trump administration may let more Russian diesel onto market, energy secretary tells CNBCCNBC
- SANDS CHINA ANNOUNCES PRICING OF $1.0 BILLION OF SENIOR UNSECURED NOTESPR Newswire
- Polymarket faces renewed CFTC probe over U.S. access to offshore platformCNBC
- HIMS Deadline: HIMS Investors Have Opportunity to Lead Hims & Hers Health, Inc. Securities Fraud LawsuitPR Newswire
- Judge blasts prosecutors, refuses to sign new criminal complaint against ex-FBI officialsCNBC
- The Chemours Company (CC) Investors: December 7, 2026, Deadline in Securities Fraud Class Action Lawsuit - Kessler Topaz Meltzer & Check, LLPPR Newswire
- Early third-quarter earnings show a 'resilient' U.S. consumer, with signs of strainCNBC
- FCEL Investors Have Opportunity to Lead FuelCell Energy, Inc. Securities Fraud LawsuitPR Newswire
本文仅用于个人经验心得分享,不构成任何投资建议。在具体实操之前,请务必结合自己的实际财务情况、投资目标和风险承受能力,独立判断并谨慎决策。