
纳指跌5.52%、芯片指数跌12%,AI交易被监管重新定价?
民主党横扫中期选举后市场担忧数据中心监管收紧,叠加微软收紧对新云厂商项目审核、AI资本开支回报受质疑,AI硬件链遭集中抛售:纳指跌5.52%进入技术性调整,费城半导体指数跌12.25%,英伟达单日市值蒸发4470亿美元。标普500等权重指数同日涨1.86%,刷新收盘历史新高。
- 标普500
- 7353.73-4.36%
- 纳斯达克
- 24315.00-5.52%
- 道琼斯
- 51523.06-3.44%
- 罗素2000
- 2729.89-4.45%
本期要点
- AI硬件链单日大撤退 · 纳指跌5.52%报24315.00点,创2020年4月3日以来最大单日跌幅,较10月6日纪录高位回撤11.9%进入技术性调整;费城半导体指数跌12.25%,标普500市值蒸发约3万亿美元。
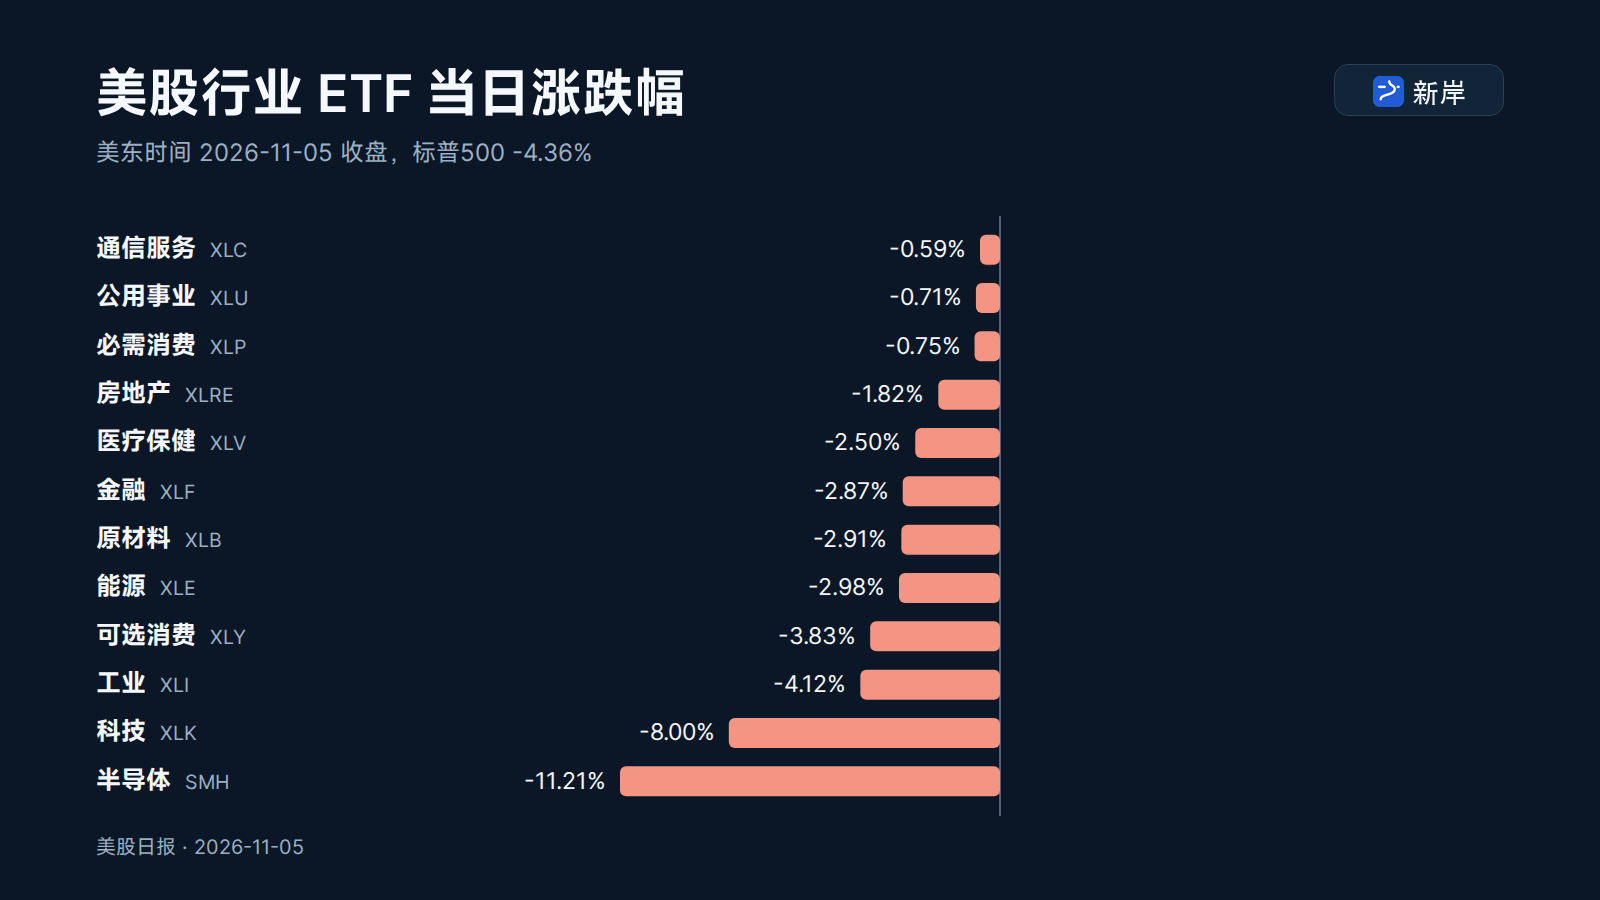
- 被杀的是AI集中持仓 · 标普500等权重指数涨1.86%至9044.98点,刷新收盘历史新高;公用事业、必需消费跌幅均不到1%。半导体ETF跌11.21%,其余板块只是被波及。
- 债市抢筹,比特币走弱 · 10年期美债收益率跌5.7个基点至4.837%——美联储官员当天还在放鹰。比特币跌5.94%至75626.97美元;北京时间周五21:30公布的美国非农就业是下一个关口。
今日速览
- AI硬件链单日大撤退:纳指跌5.52%报24315.00点,创2020年4月3日以来最大单日跌幅,较10月6日纪录高位回撤11.9%进入技术性调整;费城半导体指数跌12.25%,标普500市值蒸发约3万亿美元。
- 被杀的是AI集中持仓:标普500等权重指数涨1.86%至9044.98点,刷新收盘历史新高;公用事业、必需消费跌幅均不到1%。半导体ETF跌11.21%,其余板块只是被波及。
- 债市抢筹,比特币走弱:10年期美债收益率跌5.7个基点至4.837%——美联储官员当天还在放鹰。比特币跌5.94%至75626.97美元;北京时间周五21:30公布的美国非农就业是下一个关口。
市场全景
| 指数 | 收盘 | 涨跌(点) | 涨跌幅 |
|---|---|---|---|
| 标普500 | 7353.73 | -334.89 | -4.36% |
| 纳斯达克综合指数 | 24315.00 | -1421.51 | -5.52% |
| 道琼斯工业平均指数 | 51523.06 | -1833.06 | -3.44% |
| 罗素2000 | 2729.89 | -127.06 | -4.45% |
| 纳斯达克100 | 26629.81 | -1807.36 | -6.36% |
| 资产 | 收盘 | 变化 |
|---|---|---|
| 10年期美债收益率 | 4.837% | -5.7 个基点 |
| 美元指数 | 101.60 | +0.09% |
| WTI原油 | 91.08 美元 | +3.36% |
| 黄金 | 4097.90 美元 | +0.61% |
| VIX恐慌指数 | 28.18 | +69.66% |
| 比特币 | 75626.97 美元 | -5.94% |
跌是普遍的:标普500的11个板块全线收跌。但跌幅的分布比跌幅本身更说明问题——半导体ETF跌11.21%、科技行业ETF跌8.00%,而通信服务跌0.59%、公用事业跌0.71%、必需消费跌0.75%。能源板块跌2.98%,WTI原油当天却涨3.36%至91.08美元,油价上涨没能托住能源股,这是整个权益仓位在去风险,并非板块之间在轮动。
避险资产给出同样的信号。VIX收于28.18、单日涨69.66%,CNN恐惧与贪婪指数从27降到20,落入极度恐惧区间。10年期美债收益率跌5.7个基点至4.837%,两年期跌12.48个基点至4.452%,这是当晚最反直觉的一处:美联储官员在放鹰,债市却在抢筹。美元指数收101.60基本持平,黄金涨0.61%至4097.90美元,延续选举后的涨势。
今日核心事件:AI基建的监管折价
抛售的规模先摆出来。纳指收跌5.52%报24315.00点,创2020年4月3日以来最大单日跌幅,较10月6日所创纪录高位回撤11.9%,正式进入技术性调整区间;纳斯达克100跌6.36%,标普500跌4.36%、市值蒸发约3万亿美元。费城半导体指数跌12.25%,是2020年3月以来最惨的一天。从算力到存储、设备、光通信,整条AI硬件链几乎无一幸免:美光跌17.46%,AMD跌17.26%,台积电跌10.78%,博通跌10.43%;英伟达跌9.26%至181.60美元,单日市值蒸发4470亿美元。
为什么是这一天,有一条直接触发线。政治线是民主党在中期选举中拿下参众两院,党内胜选者和进步派议员公开要求给AI和数据中心设限,「全国数据中心暂停」被摆上台面;得州新州长已呼吁立即暂停数据中心开发,从佐治亚到俄亥俄、宾夕法尼亚,民主党在多个州长选举中胜出,意味着大量拟建项目要过更严的地方审查——2026年二季度已有至少45个、总价值880亿美元的数据中心项目因地方反对而受扰。产业链线是微软因交付延误和成本问题收紧对Nebius、IREN、Nscale等新云厂商的审核,接连撤掉Nscale的英国合同与得州扩容订单,这动摇了「算力需求等于订单」的传导链。高通盘后公布的业绩和指引不及预期,手机芯片销售低于预期,将影响下一个交易日。
但真正被杀的是拥挤度。标普500等权重指数当天涨1.86%,收9044.98点,刷新收盘历史新高;公用事业、必需消费、通信服务跌幅都不到1%。资金涌向国债:10年期美债收益率跌5.7个基点至4.837%,两年期跌12.48个基点至4.452%。而这一天美联储的Hammack刚表示政策需要转向限制性立场、倾向于更频繁更小幅的加息,Barkin也重申渐进加息,英国央行则加息25个基点至4%、为三年多来首次。鹰派声音没能压住债价,说明买盘来自避险,而非降息交易。
波及面还在扩散。特斯拉跌10.77%,马斯克单日身价缩水912亿美元,SpaceX的债务违约保险成本升至历史最高;市场观察人士警告,民主党掌控国会后可能强化对马斯克旗下公司的审查,并阻碍市场对SpaceX与特斯拉合并的预期。加密资产同步承压:比特币跌5.94%至75626.97美元,Coinbase跌9.69%、Strategy跌9.29%,更严的行业规则和对特朗普相关业务的调查都在视野之内。少数亮点来自应对姿态与地域分散:谷歌跌2.20%,跌幅远小于芯片股,并宣布投资170亿美元在怀俄明州建首个数据中心,承诺自担全部电力成本、采用空气冷却;中概股逆势收涨,纳斯达克金龙中国指数涨0.43%。同一晚,资金从美国AI资产撤出,在别处找位置。
行业与重点公司
- 英伟达(NVDA):跌9.26%收181.60美元,盘中创4月以来最大跌幅,单日市值蒸发4470亿美元。同一天公司详解AI内存全栈协同设计,用低精度格式压缩模型权重、把权重分散到72颗GPU,称HBM容量仅增约3%也能把推理吞吐量/美元最高提升30倍——在存储需求被质疑的当口,这套「少堆内存」的说法安抚作用有限。
- 美光科技(MU):跌17.46%收656.39美元,是存储链跌幅最大的权重股。市场担心的是AI服务器内存需求与数据中心建设节奏同步放缓,而存储正是最贴近资本开支节奏的一环。
- 超微半导体(AMD):跌17.26%收404.40美元,盘中创7月以来新低。前期涨幅最大的AI次龙头回吐最猛,业绩兑现与估值之间的距离被重新丈量。
- 特斯拉(TSLA):跌10.77%收343.69美元。民主党胜选被认为会强化对马斯克旗下公司的审查,并阻碍市场对SpaceX与特斯拉合并的预期;马斯克身价单日缩水912亿美元,SpaceX违约保险成本创历史新高。
- 爱彼迎(ABNB):盘后涨10.92%至188.70美元,四季度营收指引32.2亿至32.8亿美元,高于分析师预期的31.6亿美元。这是收盘后才出现的消息,将影响周五盘面。
- 网易(NTES):涨4.37%收126.56美元,领涨中概股,京东涨3.28%、阿里涨2.64%、理想汽车涨2.94%,中概互联网指数ETF涨1.81%。在美股AI资产被抛售的同一晚,中国资产走出独立行情。
如何理解今天的市场
今晚把两件事同时钉在了桌面上。第一,AI交易的估值里必须装进政治变量:数据中心不再只是资本开支问题,还是审批、电价和社区关系问题,民主党的胜利让这个变量从担忧变成了定价因子。第二,「算力需求旺盛所以产业链雨露均沾」这个看法被明显削弱——英伟达在讲怎么少用内存,存储链却跌得最惨,市场开始区分谁有定价权、谁只是跟着扩产。
被加强的是另一面:标普500等权重指数同一天创收盘新高,公用事业和必需消费几乎没跌,说明这次是AI集中持仓被清算,而非市场对经济预期的重新定价。债市在鹰派表态中上涨,也提醒大家这一轮避险买的是安全,不是宽松。
接下来能改变判断的信号很具体:半导体能否止住跌势、新云厂商的项目和融资是否继续推迟、以及数据中心审批层面有没有松动的迹象。如果延期继续扩散,压力会从芯片传到电力设备和供电侧;如果只是政治冲击的一次性重估,那么被错杀的现金流资产会先修复。
接下来关注什么
- 北京时间 11月6日(周五)21:30:美国10月失业率(预期4.2%)、私营部门就业人口变动(预期6.1万)、平均每小时工资同比(预期2.9%)。
- 北京时间 11月6日(周五)美股盘前:Moderna(MRNA)、Vistra(VST)、Brookfield Asset Management(BAM)、Humana(HUM)财报。伯克希尔(BRK.B)财报时间未定,不在盘前之列。Vistra是数据中心供电链条上的关键观察点。
- 北京时间 11月9日(周一)美股盘前:Constellation Energy(CEG)、KKR、巴里克矿业(B);西方石油(OXY)为北京时间11月10日(周二)盘后。
- 北京时间 11月10日(周二)盘后:巴西石油(PBR)。
- 北京时间 11月11日(周三):思科(CSCO)财报,时间未定。
资料来源 14 项
以下为本期保存的行情数据及参考资料。原文发布时间与资料访问时间分别标注,历史资料可能用于背景说明。
- 美股主要指数、行业 ETF 与个股日线行情(2026-11-05)Yahoo Finance
- 美股财报日历Nasdaq
- AI交易大撤退、2.5万亿蒸发!纳指跌近6%、芯片指数狂泻超10%,数据中心产业链跳水华尔街见闻
- 民主党大胜引发芯片股抛售狂潮,纳斯达克100跌超5%,费半重挫10%,英伟达大跌8%,黄金站上4100华尔街见闻
- 纳指确认陷入回调区间,标普市值蒸发约3万亿美元华尔街见闻快讯
- 标普500指数的11个板块全线收跌,信息技术/科技板块收跌7.3%,工业、可选消费、能源、金融等板块至多跌4.12%,公…华尔街见闻快讯
- 周四(11月5日),美股行业ETF全线溃败,半导体ETF收跌11.21%,全球科技股指数ETF、科技行业ETF至少跌8%…华尔街见闻快讯
- 英伟达收跌9.3%,市值单日蒸发4470亿美元。华尔街见闻快讯
- 因数据中心延误与高昂成本,微软对“新云”服务商态度转冷华尔街见闻快讯
- Top Democrats call to rein in AI buildout after midterms sweep: 'National data center moratorium now'CNBC
- 美联储鹰声再起!Hammack称利率需升至限制性水平,倾向于更频繁、小幅加息华尔街见闻
- 美联储哈马克:政策将需要转向限制性立场。 整体价格压力反映了供需关系。 倾向于频繁、小幅的利率调整。 自3月以来,通胀已…华尔街见闻快讯
- Barkin sees interest rate hikes ahead, but at a gradual paceCNBC
- 两年期美债收益率跌超12个基点华尔街见闻快讯
本文仅用于个人经验心得分享,不构成任何投资建议。在具体实操之前,请务必结合自己的实际财务情况、投资目标和风险承受能力,独立判断并谨慎决策。