
10年期美债收益率升破5.2%,纳指跌0.92%,英伟达回购为何没能稳住大盘?
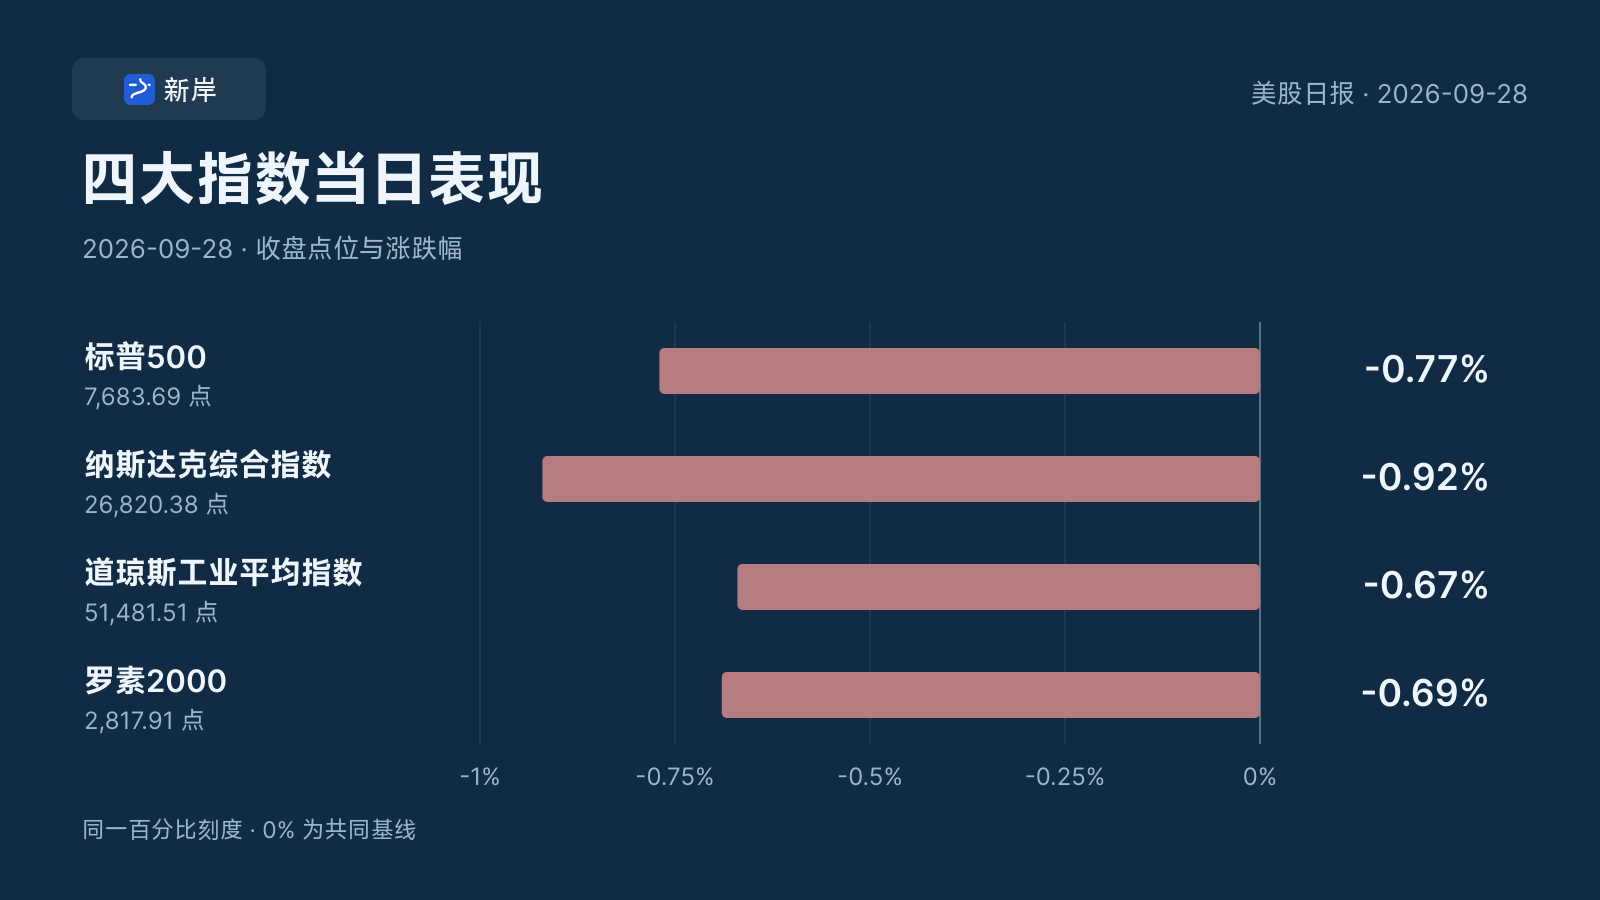
9月28日美股四大指数正常交易时段全部收跌:标普500跌0.77%,纳斯达克综合指数跌0.92%,道琼斯工业平均指数跌0.67%,罗素2000跌0.69%。压力主要来自利率,盘前10年期美债收益率升至5.218%,市场定价美联储下月加息25个基点的概率超过70%。英伟达宣布追加1500亿美元股票回购,股价盘前一度上涨1.6%,但没有改变大盘方向。本周关注9月30日PCE物价指数与10月2日非农就业。
- 标普500
- 7683.69-0.77%
- 纳斯达克综合指数
- 26820.38-0.92%
- 道琼斯工业平均指数
- 51481.51-0.67%
- 罗素2000
- 2817.91-0.69%
本期要点
- 四大指数同步收跌,跌幅集中在0.67%到0.92% · 标普500收7683.69点跌0.77%,纳斯达克综合指数收26820.38点跌0.92%,道琼斯工业平均指数收51481.51点跌0.67%,罗素2000收2817.91点跌0.69%,没有出现权重股与其余个股的极端分化。
- 利率与加息定价是当天最主要的压力 · 盘前10年期美债收益率升5.3个基点至5.218%,30年期升3.1个基点至5.527%,2年期约4.920%,市场定价美联储下月加息25个基点的概率超过70%。
- 英伟达1500亿美元回购没有改变大盘方向 · 英伟达宣布把股票回购计划增加1500亿美元,股价盘前一度上涨1.6%,但未能提振整体情绪;同日盘前英特尔与美光分别下跌2.3%和1.3%,纳斯达克期货跌0.6%。
今日速览
- 四大指数在9月28日正常交易时段全部收跌,标普500收7683.69点跌0.77%,纳斯达克综合指数收26820.38点跌0.92%,道琼斯工业平均指数收51481.51点跌0.67%,罗素2000收2817.91点跌0.69%。
- 主要压力来自利率。盘前10年期美债收益率升5.3个基点至5.218%,30年期升3.1个基点至5.527%,2年期约4.920%,市场定价美联储下月加息25个基点的概率超过70%。
- 英伟达宣布把股票回购计划增加1500亿美元,股价盘前一度上涨1.6%,却没有改变大盘方向;同一时间英特尔与美光盘前分别下跌2.3%和1.3%。
市场全景
| 指数 | 收盘点位 | 涨跌幅 | 点数变动 |
|---|---|---|---|
| 标普500 | 7683.69 | -0.77% | -59.72 |
| 纳斯达克综合指数 | 26820.38 | -0.92% | -248.34 |
| 道琼斯工业平均指数 | 51481.51 | -0.67% | -347.11 |
| 罗素2000 | 2817.91 | -0.69% | -19.64 |
四个指数的跌幅集中在0.67%到0.92%之间,没有出现权重股独自下跌、其余股票上涨的极端分化,也没有出现小盘股单独崩塌。罗素2000跌0.69%,与道琼斯工业平均指数的0.67%几乎相同,说明当天抛压并不集中在某一类市值或某一个指数成分。纳斯达克综合指数跌幅最大,符合科技股在利率上行时对估值更敏感的一般规律,但0.92%与0.77%的差距有限,把它描述成科技板块崩盘会夸大实际幅度。
跨资产的方向比股票指数更能说明当天的驱动:美债收益率上行、美元走强、纽约金跌3%至约4190美元/盎司的七周低位、比特币跌破83000美元,同时布伦特11月合约涨2.4%至106.85美元/桶。收益率上行与黄金、比特币下跌同向,原油则因供应端消息独立走强。
本期没有9月28日当天的市场涨跌家数、新高新低家数或行业板块涨跌的可核实数据。上周五(9月25日)标普500的11大板块中8个上涨3个下跌,通信服务涨1.3%、材料跌1.2%、公用事业跌1%,这些数字属于上一交易日,不是9月28日的板块表现。
今日核心事件
利率重新成为定价主轴。 9月28日盘前,10年期美债收益率上升5.3个基点至5.218%,30年期上升3.1个基点至5.527%,2年期约4.920%,市场定价美联储下月加息25个基点的概率超过70%。机制并不复杂:无风险利率是股票估值折现的基准,长端收益率快速上行会压缩远期现金流的现值,对盈利兑现期更远的成长股影响更大。但利率上行与股市下跌仍只是同步出现,而不是当天被单独分离验证的因果。可以确认的是,收益率方向、加息概率定价与四大指数收跌出现在同一交易日;不能确认的是,如果没有利率变化,指数一定收平或收涨。
油价与霍尔木兹海峡消息。 11月交割的布伦特原油合约当天上涨2.4%至每桶106.85美元,消息面是上周末特朗普拒绝了伊朗重开霍尔木兹海峡的提议。这与上周五的方向相反:9月25日WTI原油期货跌2.3%结算于每桶92.41美元,布伦特原油期货跌2.1%至每桶104.32美元。油价由回落转为跳升,意味着能源价格对通胀的向下贡献可能减弱,而这发生在市场等待PCE通胀数据的一周里。这条链条对股市的含义偏负面,但传导需要时间,当天没有可核实的板块数据证明能源股领涨或消费股领跌。
英伟达的回购与市场反应。 英伟达表示将把股票回购计划增加1500亿美元,股价盘前上涨1.6%,但该宣布不足以提振整体市场情绪。增加回购是公司资本配置行为,改变的是流通股数量预期,并不改变当天利率、油价或宏观数据的走向。盘前的1.6%涨幅也没有延续为收盘结果,说回购利好被完全消化或完全无效都超出了证据能支持的范围。
同一时段的盘前数据显示,科技股领跌,纳斯达克期货跌0.6%,芯片制造商英特尔与美光分别下跌2.3%和1.3%。把英伟达的上涨与英特尔、美光的下跌并列观察,说明当天科技板块内部并非一致方向。
行业与重点公司
英伟达:资本配置动作与股价脱钩。 追加1500亿美元回购是本期最有分量的单一公司公告。值得关注的不是金额本身,而是它出现在指数下跌、利率上行的同一天,却没有带来板块层面的情绪改善。这提示当前市场的定价重心更多在宏观贴现率,而不是个别公司释放的股东回报信号。
英特尔与美光:盘前跌幅更接近利率敏感型资产的反应。 两家公司在盘前分别下跌2.3%和1.3%,与纳斯达克期货跌0.6%同向但幅度更大。盘前数据不等于收盘结果,本期没有这两家公司9月28日正常交易时段的收盘涨跌幅数据,所以只能当作盘前情绪的描述。
被利率直接影响的另类资产。 纽约金跌3%至约4190美元/盎司的七周低位,比特币跌破83000美元。黄金与实际利率通常负相关,比特币在流动性收紧预期下也常与风险资产同向波动。不过当天黄金、比特币与股票同跌、原油独涨,更像利率与美元主导、能源单独定价,而不是单一的避险或风险偏好切换。
上一交易日的行业背景。 上周标普500、道琼斯工业平均指数与纳斯达克综合指数分别上涨1.2%、0.3%和2%,科技板块SPDR上周涨3.6%;上周五标普500涨0.5%至7743.41点,VIX跌5.1%至14.87。这些属于9月25日及上周的统计期,本期只当作对比基准。它能解释一件事:本次回落发生在此前一周上涨之后,更接近高位上的重新定价。
如何理解今天的市场
第一,把9月28日理解成宏观定价日,比理解成公司事件日更贴合证据。当天明确改变预期方向的新信息集中在利率、加息概率与油价,公司层面最重要的公告反而没有改变指数方向。
第二,目前的证据支持回落,不足以支持趋势反转。四大指数跌幅在0.67%到0.92%之间,宽度与板块数据缺失,无法证明抛压来自绝大多数个股。要判断这是一次性调整还是趋势变化的起点,需要看后续交易日债券收益率能否稳定,以及下周就业数据是否改变加息定价。
第三,两条反证要留在视野里。其一,上周五美股收高并结束动荡一周,油价下滑与美中总统会晤的积极进展提振了当时的信心;上周五公布的密歇根大学9月消费者信心指数终值48.1,高于47.8的共识预期,8月耐用品订单基本持平,而不是预期中的下降0.5%。其二,美国财政部长斯科特·贝森特对福克斯新闻表示,两国同意将贸易休战再延长两个月至2027年1月10日,这项安排降低了贸易端的不确定性,与当天股市下跌的方向相反。支撑当前谨慎判断的是利率与加息概率,削弱它的是贸易环境与部分经济数据。
接下来关注什么
- 9月30日20:30(北京时间):8月个人收支与PCE物价指数,总率预测环比+0.3%、同比+3.7%,核心PCE预测环比+0.3%、同比+3.3%。
- 10月2日20:30(北京时间):9月非农就业预测增加8.4万人,前值增加16.2万人;失业率预测4.1%,前值4.1%;平均时薪预测环比+0.3%、同比+3.1%。8月工厂订单预测环比+0.2%。在加息概率已超过70%的背景下,就业数据的方向比单月绝对水平更重要。
- 9月29日22:00(北京时间):9月消费者信心指数,预测89.0,前值89.4。
- 9月30日20:15与20:30(北京时间):9月ADP民间就业预测增加6.8万个岗位,前值增加3.8万个;二季度GDP第三次发布值预测环比年化+1.5%,一季度为+2.1%。
- 10月1日20:30、21:45与22:00(北京时间):初请失业金预测20.0万,前值19.7万;标普全球制造业PMI终值预测57.0;ISM制造业指数预测54.9,前值54.6;营建支出预测环比+0.1%。
- 9月28日的达拉斯联储9月制造业活动调查本期没有取得结果数据,标注为待补。
观察点可以收束成一句话:收益率能否从升破5.2%的位置回落,以及PCE与就业数据是否支持下月加息这一当前定价。两者继续同向,估值压力会延续;通胀或就业数据低于预期,当前的谨慎判断就需要下修。
资料来源 8 项
以下为本期保存的行情数据及参考资料。原文发布时间与资料访问时间分别标注,历史资料可能用于背景说明。
- 标普500 2026-09-28 regular-session closeYahoo Finance historical data
- 纳斯达克综合指数 2026-09-28 regular-session closeYahoo Finance historical data
- 道琼斯工业平均指数 2026-09-28 regular-session closeYahoo Finance historical data
- 罗素2000 2026-09-28 regular-session closeYahoo Finance historical data
- Stock Market News for Sep 28, 2026finance.yahoo.com
- How major US stock indexes fared Monday 9/28/2026finance.yahoo.com
- Treasury Selloff Extends, Stock Futures Slide to Kickoff Jobs Week -- Updatehk.marketscreener.com
- PROGNOSEN/Konjunkturdaten USA, Fed-Termine 28. September bis 4. Oktober (40. KW)de.marketscreener.com
本文仅用于个人经验心得分享,不构成任何投资建议。在具体实操之前,请务必结合自己的实际财务情况、投资目标和风险承受能力,独立判断并谨慎决策。