
道指跌131.59点,30年期美债盘中突破5.6%,短端收益率反向回落
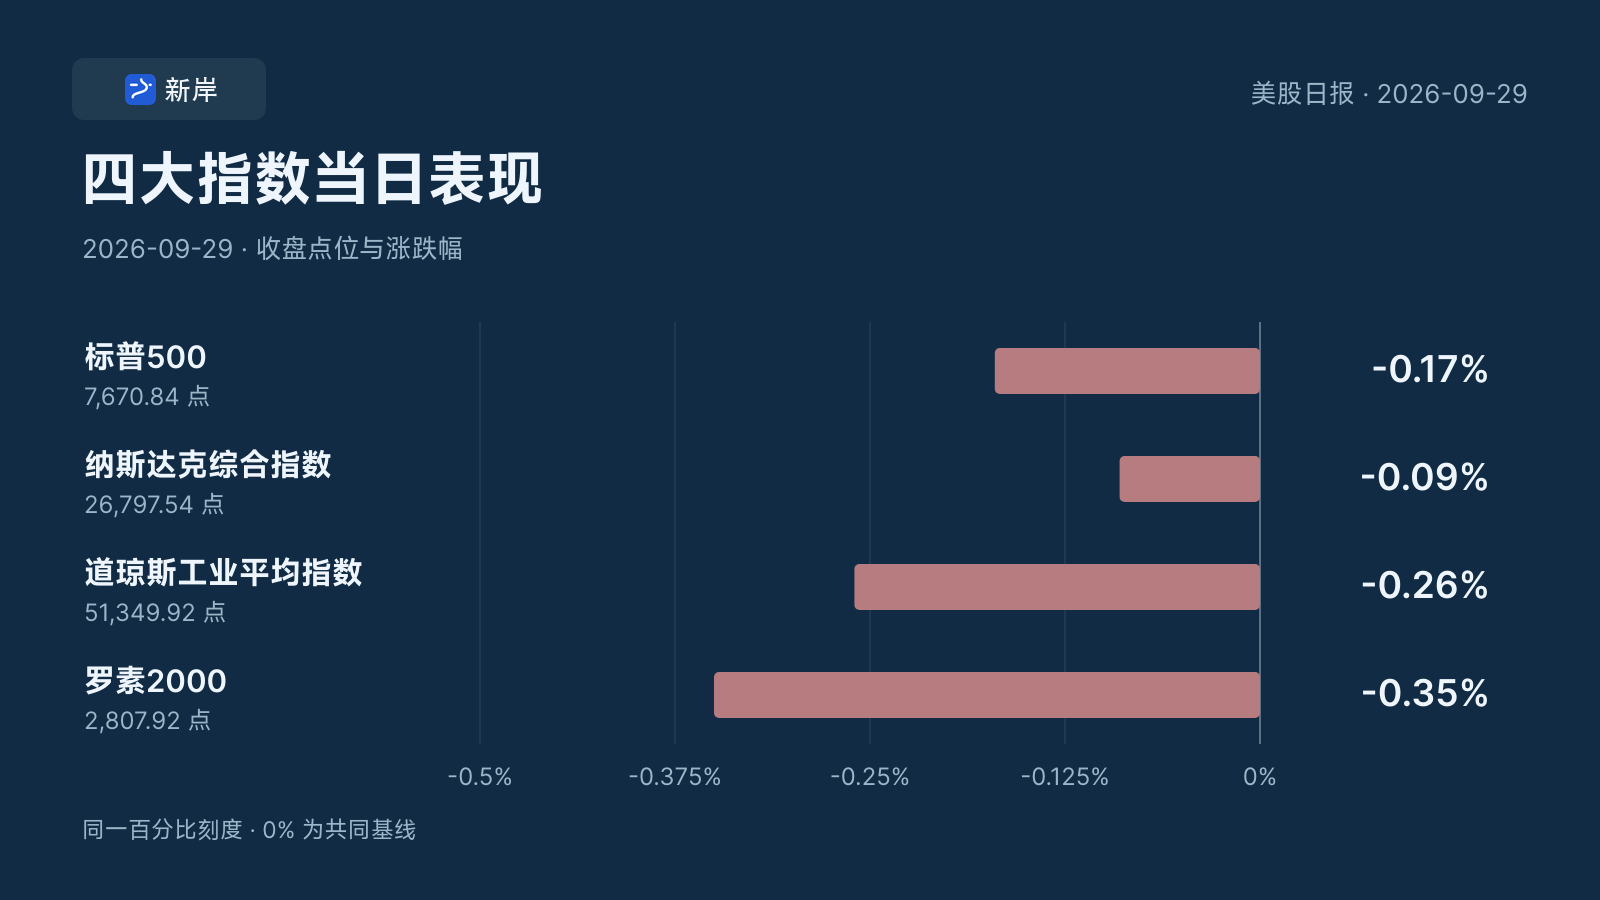
9月29日美股四大指数小幅收跌,道指跌131.59点,罗素2000跌0.35%。美债盘中长短端分化:30年期收益率一度略高于5.6%,2年期收益率则下行。CNBC当天更新的报道援引CME FedWatch,显示10月加息概率超过72%。报道中的Barr与Williams对政策紧迫性的表态有差别;Concentrix盘后公布财报,市场接下来要核对9月30日PCE的新读数与历史修订。
- 标普500
- 7670.84-0.17%
- 纳斯达克综合指数
- 26797.54-0.09%
- 道琼斯工业平均指数
- 51349.92-0.26%
- 罗素2000
- 2807.92-0.35%
本期要点
- 四大指数小幅收跌,罗素2000最弱 · 标普500跌0.17%,纳斯达克综合指数跌0.09%,道琼斯工业平均指数跌0.26%,罗素2000跌0.35%,是四大指数中跌幅最大的一项;本期广度与行业数据不可用,无法确认跌幅的内部结构。
- 美债盘中长短端分化,30年期曾突破5.6% · CNBC美东9月29日16:03更新的报道记录:30年期美债收益率盘中升逾2个基点至5.585%,此前一度略高于5.6%,为2002年6月以来最高;10年期升约1个基点至5.253%,2年期降逾3个基点至4.891%。同稿引用的10月加息概率超过72%,未给出幅度预期。
- 本期报道中的官员观点保留不同侧重 · Barr称通胀回归2%的进展偏离轨道;Williams将AI建设相关需求列为通胀因素,同时指出住房服务及劳动力市场的积极信号,并称无需急于行动。原文只明确Barr于周二发言,没有给Williams发言日期。
今日速览
9月29日美股四大指数全线小幅收跌:标普500跌0.17%,纳斯达克综合指数跌0.09%,道琼斯工业平均指数跌0.26%,罗素2000跌0.35%。
当天更值得看的是盘中利率变化。30年期美债收益率升至5.585%,升逾2个基点,盘中一度略高于5.6%,为2002年6月以来最高水平;CNBC于美东9月29日16:03更新的报道援引CME FedWatch,显示交易员定价美联储10月下次会议再加息的概率超过72%。报道列出的周二盘中读数中,长端与短端走势分化:2年期收益率下降逾3个基点至4.891%,10年期升约1个基点至5.253%。
CNBC当天报道援引的两位美联储官员,对政策紧迫性的表态存在差别。理事Barr称关税与对伊朗的长期战争让美联储在回归2%通胀目标上“偏离轨道”;纽约联储主席Williams则把AI建设及相关商品需求列为通胀持续的又一贡献因素,同时称无需急于行动、住房服务价格与劳动力市场等指标更令人鼓舞。
市场全景
| 指数 | 收盘 | 涨跌幅 |
|---|---|---|
| 标普500 | 7670.84 | -0.17% |
| 纳斯达克综合指数 | 26797.54 | -0.09% |
| 道琼斯工业平均指数 | 51349.92 | -0.26% |
| 罗素2000 | 2807.92 | -0.35% |
从跌幅看,这是一个平静的交易日:标普500跌12.85点,纳指跌22.84点。但排列顺序本身有信息——道指跌131.59点、跌幅0.26%,是三大指数中跌幅最大的;罗素2000跌9.99点、跌幅0.35%,是四大指数中最弱的。
本次已核验材料缺少市场广度、板块和个股贡献数据,无法进一步判断指数内部的强弱结构。
跨资产方面,报道中的美债盘中读数并非同向移动。30年期收益率盘中曾略高于5.6%,达到2002年6月以来最高,报道的另一读数为5.585%;10年期升约1个基点至5.253%;而2年期下降逾3个基点至4.891%。短端与长端走势相反,说明当天债市并非简单的“加息预期全面升温”。这些读数来自一篇首发于美东盘前、末次更新于当日20:03 UTC的报道,记录的是周二盘中变化过程,不能当作收盘定盘价。
今日核心事件
第一件事是CNBC本期报道呈现的美联储官员观点差异。理事Barr表示,关税与对伊朗的长期战争相结合,使美联储在实现2%通胀目标的进展上“偏离轨道”,并重申他认为可能需要继续加息,但没有给出具体利率水平。同一篇报道援引纽约联储主席Williams的看法,指出另一个通胀贡献因素:人工智能建设以及由此带动的相关商品需求。但Williams的政策表态明显比Barr温和:他表示无需急于行动、有时间收集更多信息,把住房服务价格减速、劳动力市场未增加通胀压力等指标称为“更令人鼓舞”,并预计今年可能还需要一次加息。
原文明确Barr是在周二发言,没有标明Williams发言的具体日期;这里比较的是本期报道呈现的观点。
第二件事是报道中的政策概率快照。按CNBC美东9月29日16:03更新稿所引用的CME FedWatch数据,交易员定价美联储在10月下次会议上再加息的概率超过72%。这份快照没有给出加息幅度预期。结合前述债市读数,长短端信号并不完全一致;本期材料也不足以把利率变化确定为指数微跌的原因。
第三件事是盘后刊发的行政令报道,事件发生时刻需与报道时刻分开。特朗普签署了题为“Inaugurating The Era Of Super Intelligence”的行政命令,要求所有行政部门与机构在官方往来、公开沟通、政策及其他文件中使用“super intelligence”而非“artificial intelligence”,不再承认“AI”称谓。报道写道,科技高管似乎签署了另一份两页文件;特朗普的社交帖显示其中有六名科技高管的签名。文件名为“White House Accord on Super Intelligence”,副标题为“Joint Commitment on Frontier Responsibilities”,称签署方认为每家公司都有责任安全开发自身技术并建立信任,并同意定期会面制定安全标准。
需要标注清楚:这条消息发布于当日21:07 UTC,即美东盘后,不能用来解释当天收盘的涨跌。原文还写到白宫在午餐后宣布此事、特朗普在周二较早的下午向记者谈及改名,没有证据把签署动作归入盘后。科技高管签署的两页协议也没有声明改名,不能与行政令混为同一份文件。原文也保留了明显的质疑:昆尼皮亚克大学周二公布的民调中,25%认可特朗普处理AI问题,58%不认可;调查于9月24日至27日进行,误差为正负3.8个百分点。参议员Warner批评,改名和让企业自律并没有解决AI的实际风险。这些反应说明,行政令的宣传表述与公众、议员的评价需要分开看。
行业与重点公司
本次已核验材料中行业强弱数据不可用,无法给出板块涨跌排序。下面选择三条已核验的公司信息,按各自披露时段梳理。
Concentrix于当日20:05 UTC(美东16:05)盘后公布截至2026年8月31日的2026财年三季度业绩:营收24.537亿美元,同比下降1.2%;因计入10.50亿美元非现金商誉减值,经营亏损9.103亿美元,净亏损9.881亿美元,摊薄每股亏损16.24美元。公告说明,这笔非现金减值主要与公司股价交易区间及市值有关;它本身不对应当季现金支出。同日同一份公告中,董事会宣布每股0.37美元的季度股息,将于2026年11月3日支付给2026年10月23日登记在册的股东;此前公司已于2026年8月4日支付每股0.36美元的季度股息。观察这组数字,需要把非现金减值、持续经营表现与股息安排分别看待。公司同日给出四季度营收指引24.10亿至24.60亿美元、非GAAP摊薄EPS 2.86至2.98美元,全财年营收指引98.27亿至98.77亿美元、非GAAP摊薄EPS 10.97至11.09美元。
ZenaTech在当日12:00 UTC(美东08:00,正常时段开始前)公布截至2026年6月30日的半年度财务业绩:二季度营收930万加元,同比增长316%(上年同期220万加元);上半年营收1770万加元,同比增长425%(上年同期340万加元)。增长主要由DaaS板块驱动,该板块二季度贡献810万加元、上半年贡献1640万加元。这里存在一处口径冲突:按同稿分部数据计算,二季度占比约为87%,仅上半年接近93%,而原稿相关表述把两个期间并列写成“近93%”。本稿不替它选定口径,只记录分歧。二季度净亏损2250万加元;截至6月30日总资产增至1.492亿加元,较2025年末9980万加元增50%,现金增至1220万加元、现金及有价证券合计3460万加元。
SFL Corporation于当日12:57 UTC(美东08:57)发布二季度业绩更正公告,明确此次仅按挪威证券交易法第5-6条补入责任声明,报告其他内容未作更改。这是程序性补充披露,不构成对前期财务数据的修正。
三条公告中,Concentrix在盘后发布,ZenaTech与SFL在盘前发布。本期资料没有提供这些公告对指数的贡献证据,因此这里只讨论公司披露本身。
如何理解今天的市场
四大指数小幅收跌,债市盘中则呈现2年期下行、30年期上行的分化。两组市场观察可以并列比较,但尚缺市场广度、板块和资金流证据来连接它们的因果。
我的解读是,本期材料更值得观察的是政策紧迫性上的差别,而不是把官员观点合并成单一结论。Barr强调通胀回归的困难,Williams明确保留了更令人鼓舞的指标,也表示有时间继续收集信息。接下来的数据要验证哪一种担忧占主导;目前材料不足以把这种差别进一步量化成估值变化。
仍待验证的是小盘股的相对弱势是否具有持续性。罗素2000当天跌幅0.35%,大于三大指数,但本次材料没有提供更长时间窗口的对比,也没有小盘股融资成本的当期证据,单日跌幅只能记录为一种排列顺序,不能升级为机制层面的事实。
接下来关注什么
第一个观察点是当地时间周三(2026年9月30日)即将公布的PCE物价指数,本期原文没有核实其精确发布时刻。道琼斯共识预计整体与核心环比均升0.3%,同比分别升3.7%和3.3%,与7月持平,仍远高于美联储2%的目标。同时,BEA将把法律服务、软件与计算机配件、组合管理等价格统计方法回溯调整至2021年,华尔街各行估计7月PCE同比可能因此下修两到三个十分之一,12个月读数可能降至3%。也就是说,这份数据里同时包含新增读数和口径修订,解读时需要分开看。
第二个观察点是10月美联储会议。9月会议已批准加息25个基点,将基准利率目标区间升至3.75%-4%,18名FOMC官员中有16人预计2026年至少还有一次加息;前述报道中的10月加息概率超过72%,但幅度预期未明。
第三个观察点是美债曲线能否维持当前形态。报道中的30年期收益率盘中一度达到2002年6月以来最高,2年期盘中读数为4.891%;若长端继续上行而短端不再跟随,曲线形态本身会成为判断政策路径的重要窗口。这些仍是盘中读数,后续应使用同一口径比较。
第四个观察点是行政令与科技公司安全协议各自的后续落地。前者针对行政部门和机构的用词,后者涉及签署公司的安全责任;本期材料不足以量化它们对企业财务或股价的影响。
最后是公司层面的两个可跟踪信号:Concentrix大额商誉减值之后,业务端是否在四季度指引内企稳;ZenaTech的高增长能否在低基数效应消退后延续,以及DaaS占比口径分歧是否会在后续文件中澄清。
资料来源 12 项
以下为本期保存的行情数据及参考资料。原文发布时间与资料访问时间分别标注,历史资料可能用于背景说明。
- 标普500 2026-09-29 regular-session closeYahoo Finance historical data
- 纳斯达克综合指数 2026-09-29 regular-session closeYahoo Finance historical data
- 道琼斯工业平均指数 2026-09-29 regular-session closeYahoo Finance historical data
- 罗素2000 2026-09-29 regular-session closeYahoo Finance historical data
- Trump government ads were funded by Homeland Security, WSJ reportsCNBC
- SFL - Second Quarter 2026 Results (correction)GlobeNewswire
- Trump tries to rename AI 'super intelligence' as polls show him sinking on key issueCNBC
- ZenaTech Reports 425% First Half and 316% Second-Quarter Year-Over-Year Revenue Growth as Drone as a Service Segment Continues to ScaleGlobeNewswire
- The Fed's main inflation measure will be released Wednesday. Here's what to expectCNBC
- Concentrix Reports Third Quarter 2026 ResultsGlobeNewswire
- 30-year Treasury bond yield scales to highest level since 2002CNBC
- ALLIANCE DEVELOPPEMENT CAPITAL SIIC: Communiqué de mise à disposition du rapport financier semestriel au 30062026GlobeNewswire
本文仅用于个人经验心得分享,不构成任何投资建议。在具体实操之前,请务必结合自己的实际财务情况、投资目标和风险承受能力,独立判断并谨慎决策。