
买完币、卖完币,账户里经常会剩下一笔 USDT。放着不动,一分钱收益都没有;放进理财,各家交易所的页面上又是「最高 7%」「新用户专享 10%」「VIP 年化」,看得人眼花缭乱。
到底哪家收益最高?那些很高的年化,落到自己身上是多少?在 App 里点哪里买、怎么取出来?
今天这篇教程,我会把欧易、币安、Bitget、Bybit 四家交易所的 USDT 理财一次性讲清楚:每家在 App 里怎么找、怎么申购、怎么赎回,页面上的阶梯利率怎么算成你真正拿到的年化,最后用 1 万 USDT 给你算一套具体的分法,带你避开 USDT 理财最常见的几个坑。下面所有年化,都是我 2026 年 11 月 1 日在四家 App 里实际截图看到的数字。
那我们话不多说,尽快开始今天的内容。
一、先花 1 分钟搞懂:收益从哪里来
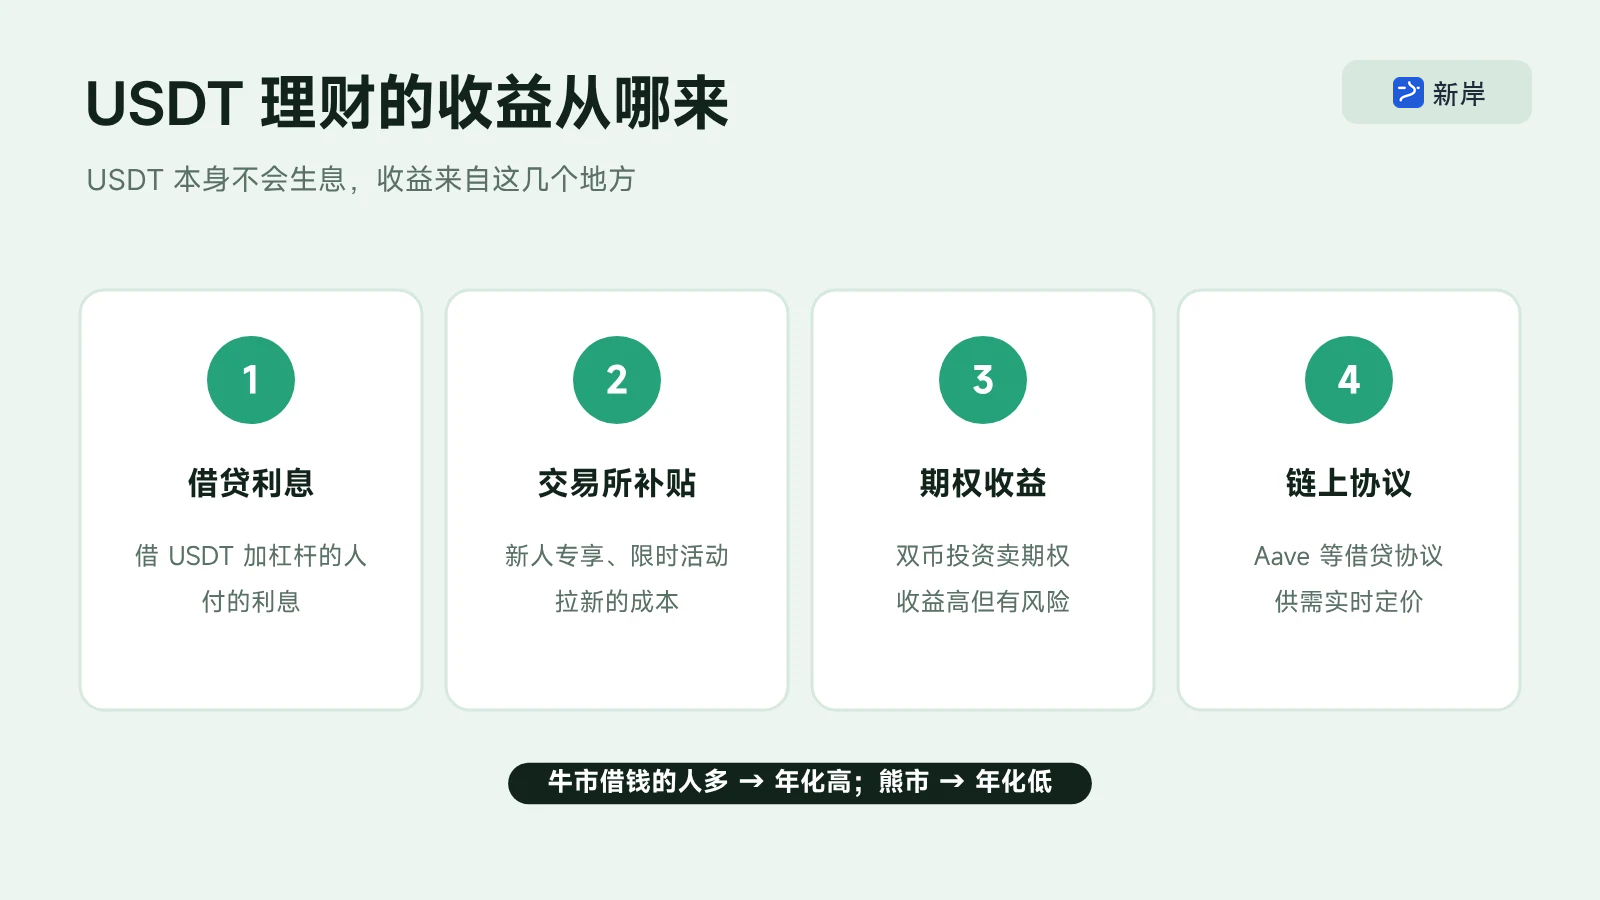
USDT 本身不会生息,你拿到的收益主要来自这几个地方:
| 收益来源 | 怎么回事 |
|---|---|
| 借贷利息 | 有人借 USDT 去加杠杆、开合约,付利息;交易所把利息分给存钱的人 |
| 交易所补贴 | 前几百 USDT 的高息档、新用户专享、限时活动,是交易所拿钱补贴来拉新 |
| 美债收益 | 币安 RWUSD 这类产品,收益参照代币化的美国短期国债 |
| 期权收益 | 双币投资这类产品,本质是卖期权收权利金,不保本 |
牛市借钱加杠杆的人多,USDT 活期的年化就高;熊市借的人少,年化就低。所以同一个产品,今年和去年可能差好几倍,下面的数字都标了时间。
二、四家交易所的 USDT 理财,一张表看完
| 交易所 | 产品名 | 在 App 里怎么找 | USDT 活期年化(2026 年 11 月 1 日) |
|---|---|---|---|
| 欧易 | 简单赚币 | 左上角菜单 → 简单赚币 | 3.45%,不分档 |
| 币安 | 保本赚币(活期) | 首页「理财」→ 稳定币 | 前 300 USDT 7.21%,超出部分 3.21% |
| Bitget | 简单赚币、现金宝 | 首页快捷入口「理财」 | 30 万 USDT 以内 4.00% |
| Bybit | 轻松理财 | 首页「理财」 | 前 100 USDT 7%,超出部分 2% |
四家的活期都是随存随取,区别主要在:基础利率多少、高息档的额度有多大、超出部分掉到多少。
看完这张表,你应该已经发现了:页面上年化最高的币安和 Bybit,高息档只有一两百 USDT;年化看起来最普通的 Bitget 和欧易,反而是大额资金的落脚点。下面逐家讲。
三、欧易简单赚币:不分档,适合当「活钱包」
1. 规则(2026 年 11 月 1 日截图)
- USDT 活期年化 3.45%,不分档,存多少都是这个数;
- 新用户专享的奖励年化,现在给的是 USDC 活期 10%(180 天内) 和 XAUT 活期 13%(90 天内),不是 USDT。刚注册欧易的话,可以把一部分 USDT 换成 USDC 去拿这个 10%;
- USDT 还有一个 90 天定期 4.00%,我截图时已经售罄,可以点「可申购时通知我」;
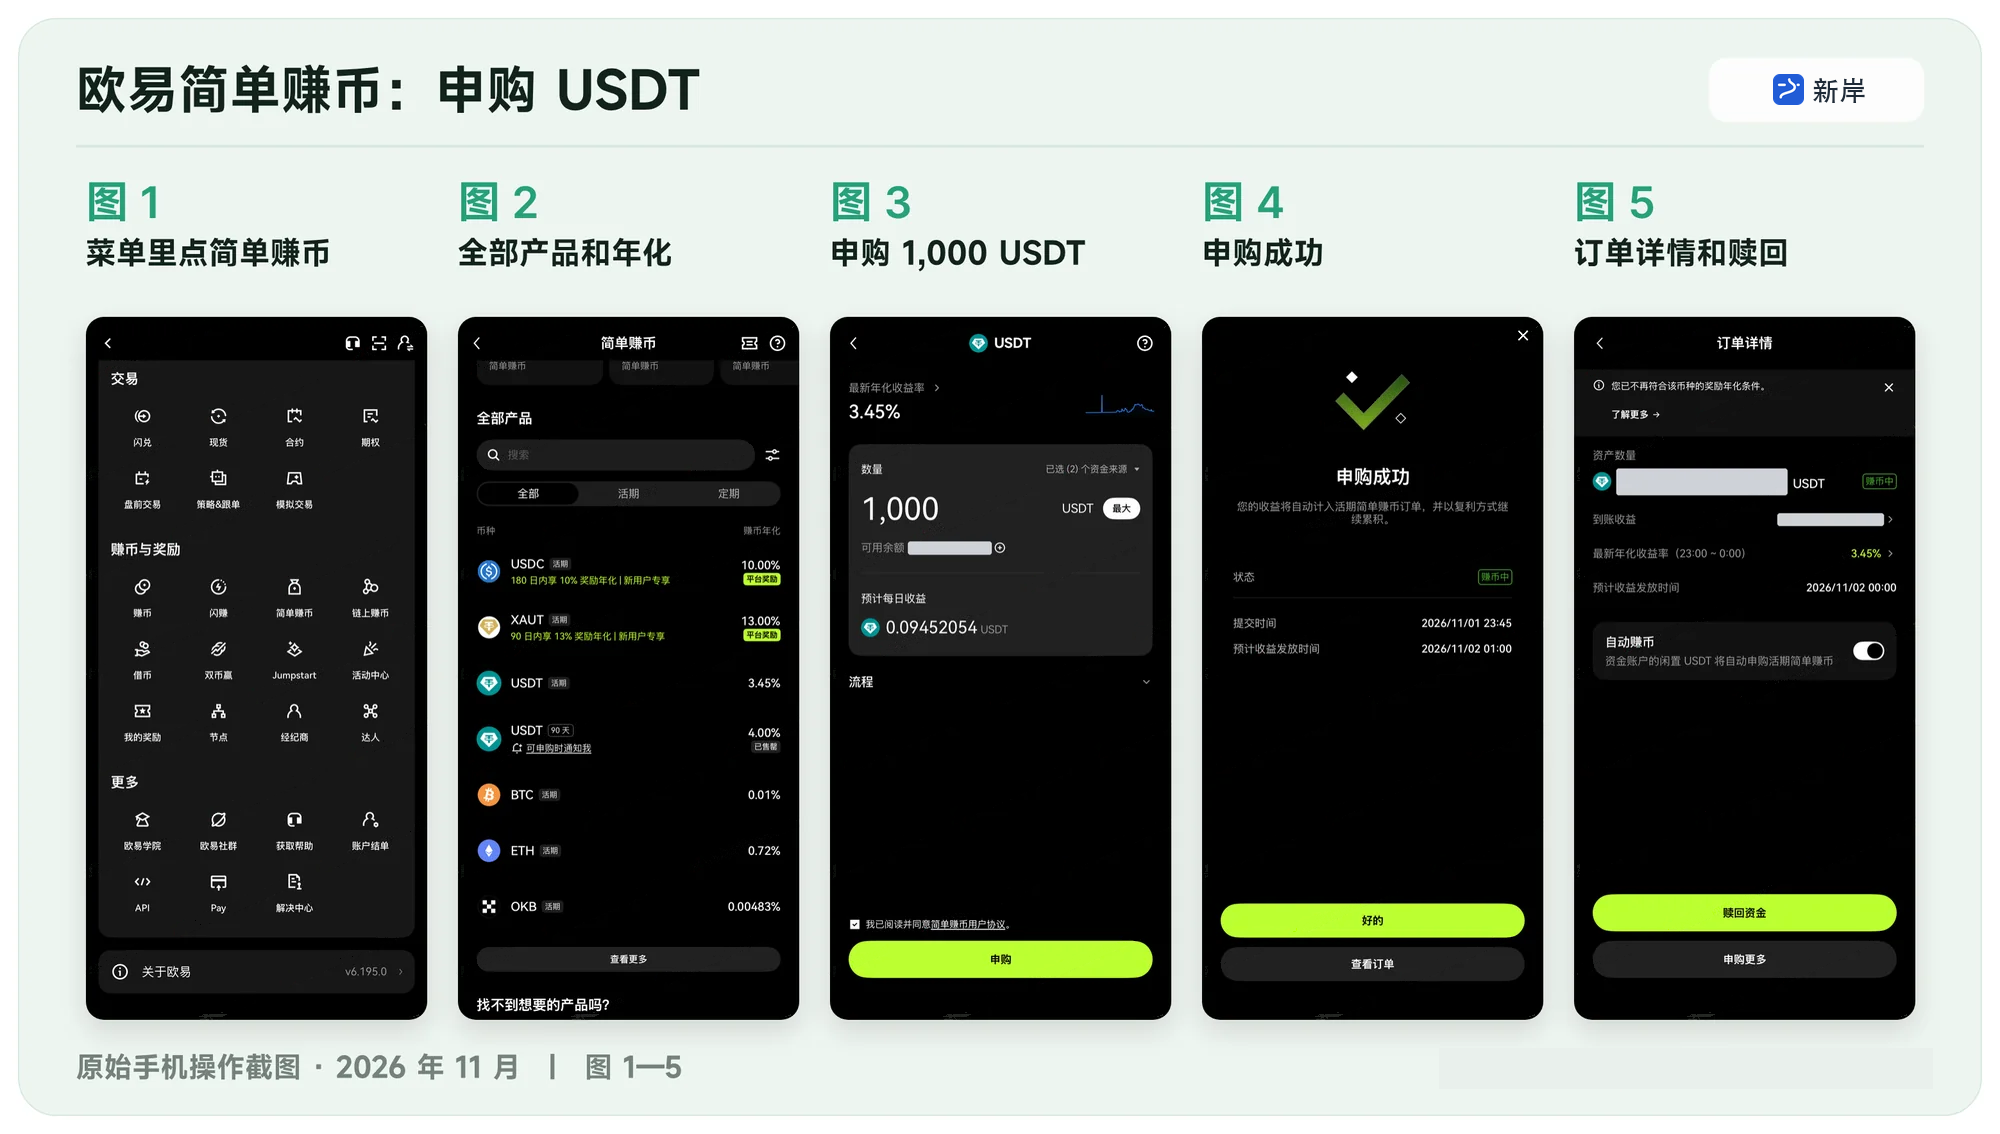
- 按小时计息:申购 1,000 USDT,页面显示预计每日收益 0.0945 USDT,算下来正好是 3.45%;
- 打开「自动赚币」后,资金账户里闲置的 USDT 会自动申购活期简单赚币,不用每次手动点。
已经领过新用户奖励的老账户,订单详情最上面会写着「您已不再符合该币种的奖励年化条件」,只能拿 3.45% 的正常年化。
2. 操作步骤
- 打开欧易 App,点左上角菜单,在常用功能里点「简单赚币」;
- 「全部产品」里切到「活期」,点 USDT 这一行;
- 输入申购数量,资金来源可以同时选资金账户和交易账户,勾选同意用户协议,点「申购」;
- 申购成功后,第二天整点开始发收益;
- 要用钱时,进入订单详情点「赎回资金」,钱马上回到余额。订单详情里也能打开「自动赚币」。
- 图 1:欧易左上角菜单里的「简单赚币」入口。
- 图 2:全部产品:USDC 活期 10%(新用户 180 天)、XAUT 13%(新用户 90 天)、USDT 活期 3.45%、USDT 90 天 4.00% 已售罄。
- 图 3:USDT 申购页:最新年化 3.45%,申购 1,000 USDT,预计每日收益 0.0945 USDT。
- 图 4:申购成功,页面写明收益发放时间。
- 图 5:订单详情:顶部提示已不再符合奖励年化条件,下方是「自动赚币」开关和「赎回资金」「申购更多」按钮。
欧易简单赚币的好处是不分档、按小时计息、随时赎回,很适合放「随时可能要用」的那部分 USDT。更完整的欧易理财工具(定投、囤币宝、智能套利、网格),可以看欧易理财攻略。
四、币安保本赚币:前 300 USDT 放 USDT,剩下的换 USDC
1. 规则(2026 年 11 月 1 日截图)
币安的活期叫「保本赚币」,在理财页的稳定币列表里能看到各家稳定币的年化:USDT 7.21%、U 6.06%、USDC 5.45%、USDe 5%、BFUSD 4.85%、RWUSD 3.61%。但列表上显示的是最高档,点进去看阶梯才知道真实情况:
| 币种 | 阶梯 | 年化(APR) |
|---|---|---|
| USDT | 0–300 USDT | 7.21% |
| USDT | 超过 300 USDT 的部分 | 3.21% |
| USDC | 0–30,000 USDC | 5.45% |
| USDC | 超过 30,000 USDC 的部分 | 2.95% |
| RWUSD | 不分档,用 USDC 等稳定币 1:1 申购 | 参考 3.61% |
所以在币安,最划算的放法是:
- 前 300 USDT 原样放 USDT 活期,吃满 7.21% 这一档;
- 超过 300 的部分,USDT 只有 3.21%,换成 USDC 放活期能拿 5.45%,而且 3 万 USDC 以内都是这个年化;
- 不想换币、又想要美债那种稳定收益的,可以放 RWUSD。
USDT 换 USDC 用「闪兑」,我截图时 500 USDT 换到 499.325 USDC,损耗约 0.135%,也就是换 1 万 USDT 大约少 13.5 USDC。按 5.45% 和 3.21% 的差距(2.24%)算,放一个月左右就能赚回闪兑的损耗。打算放很短时间的钱,就不值得换。
另外,币安会不定期有理财限时活动。我截图时 USDC 申购页上方有一条横幅:VIP 用户前 20 万 USDC 可享 5.5% 年化。普通用户看到这类横幅,先点进去看清楚对象和额度。
2. 操作步骤
- 打开币安 App,「交易」→「闪兑」,上面选 USDT、下面选 USDC,输入数量,能看到预计换到多少 USDC,确认兑换。闪兑和现货的区别可以看闪兑和现货怎么选;
- 回到首页点「理财」,在稳定币列表里点 USDC,进入活期申购页;
- 输入数量,页面下方能看到「0–30000 USDC APR 5.45%」「>30000 USDC APR 2.95%」的阶梯说明和预估每日收益;右上角可以勾选「自动申购」,现货里闲置的 USDC 会自动转进来;
- 点「确认」,申购成功页会写明首次奖励发放的时间;
- USDT 也一样:在稳定币列表点 USDT,申购 300 USDT(第一档的上限),点「确认」;
- 想放 RWUSD 的,在稳定币列表点 RWUSD,先看介绍页的三个步骤,再点「申购」,最小申购 0.1,按 1:1 换成 RWUSD;
- 保本赚币活期随时赎回,在理财持仓里点对应的币种,点「赎回」即可。
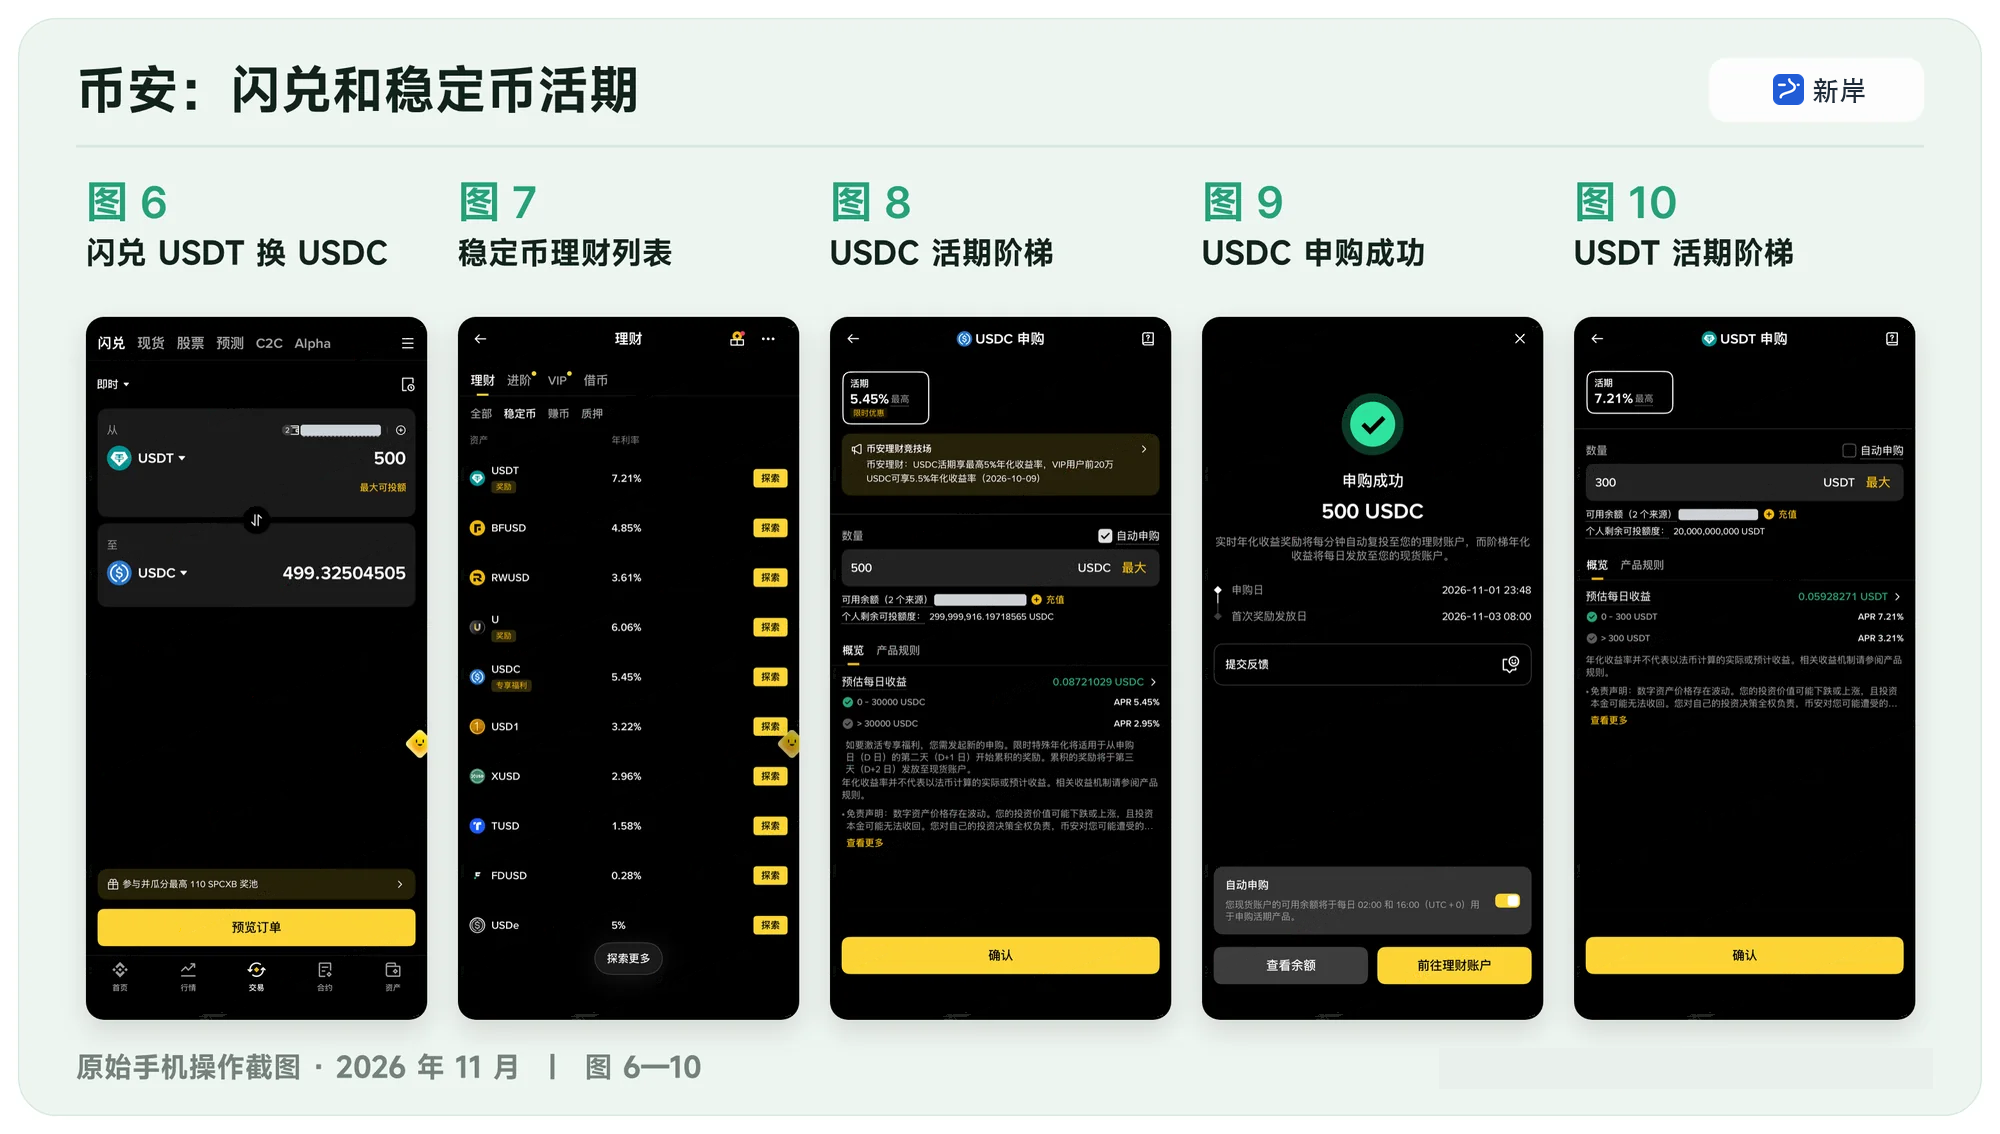
- 图 6:闪兑:500 USDT 换成 499.325 USDC。
- 图 7:理财页稳定币列表:USDT 7.21%、USDC 5.45%、RWUSD 3.61%、BFUSD 4.85%、USDe 5%。
- 图 8:USDC 活期申购页:0–30,000 USDC 是 5.45%,超过 30,000 的部分 2.95%,右上角有「自动申购」。
- 图 9:USDC 申购成功,写明首次奖励发放时间。
- 图 10:USDT 活期申购页:0–300 USDT 是 7.21%,超过 300 的部分 3.21%。
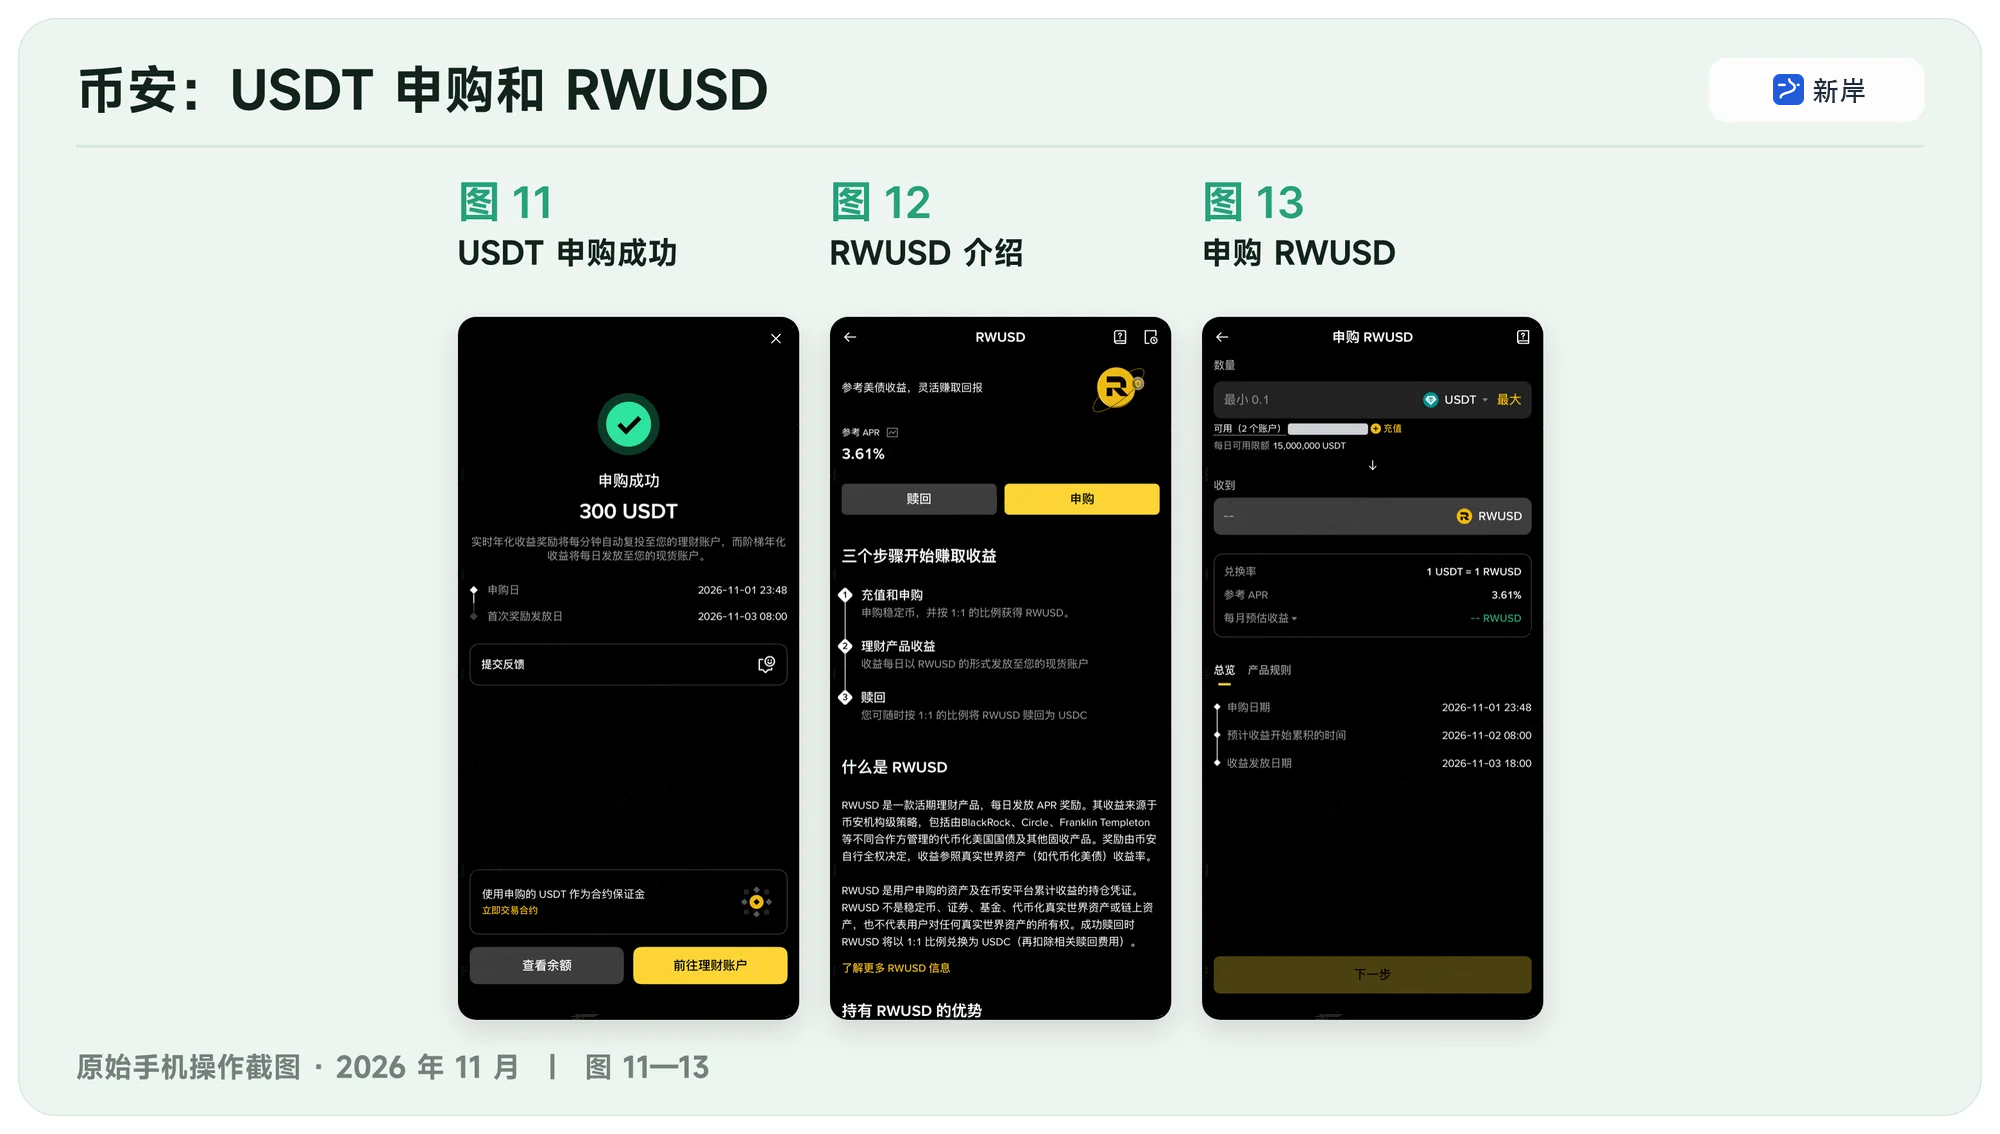
- 图 11:申购 300 USDT 成功。
- 图 12:RWUSD 介绍页:参考 APR 3.61%,申购稳定币 1:1 获得 RWUSD,收益每日以 RWUSD 发放到现货账户,可随时 1:1 赎回为 USDC。
- 图 13:RWUSD 申购页:最小申购 0.1,写明开始计息和收益发放的时间。
3. RWUSD 是什么
RWUSD 是币安的一款活期理财产品,收益参照代币化美国国债等固收产品,介绍页写的是由 BlackRock、Circle、Franklin Templeton 等合作方管理的产品。它不是稳定币,只是你在币安申购的持仓凭证,赎回时 1:1 换回 USDC。
它的年化(3.61%)现在比 USDC 活期的 5.45% 低,好处是不分档、额度大,收益跟着美债利率走,不像活期那样随借贷需求大起大落。
4. 顺便领空投
如果你本来就拿着 BNB,把 BNB 也放进保本赚币,除了利息,还能自动参加币安 HODLer 空投,币安更多理财玩法可以看币安理财 10 大策略。
五、Bitget 简单赚币:30 万以内都是 4%
1. 规则(2026 年 11 月 1 日截图)
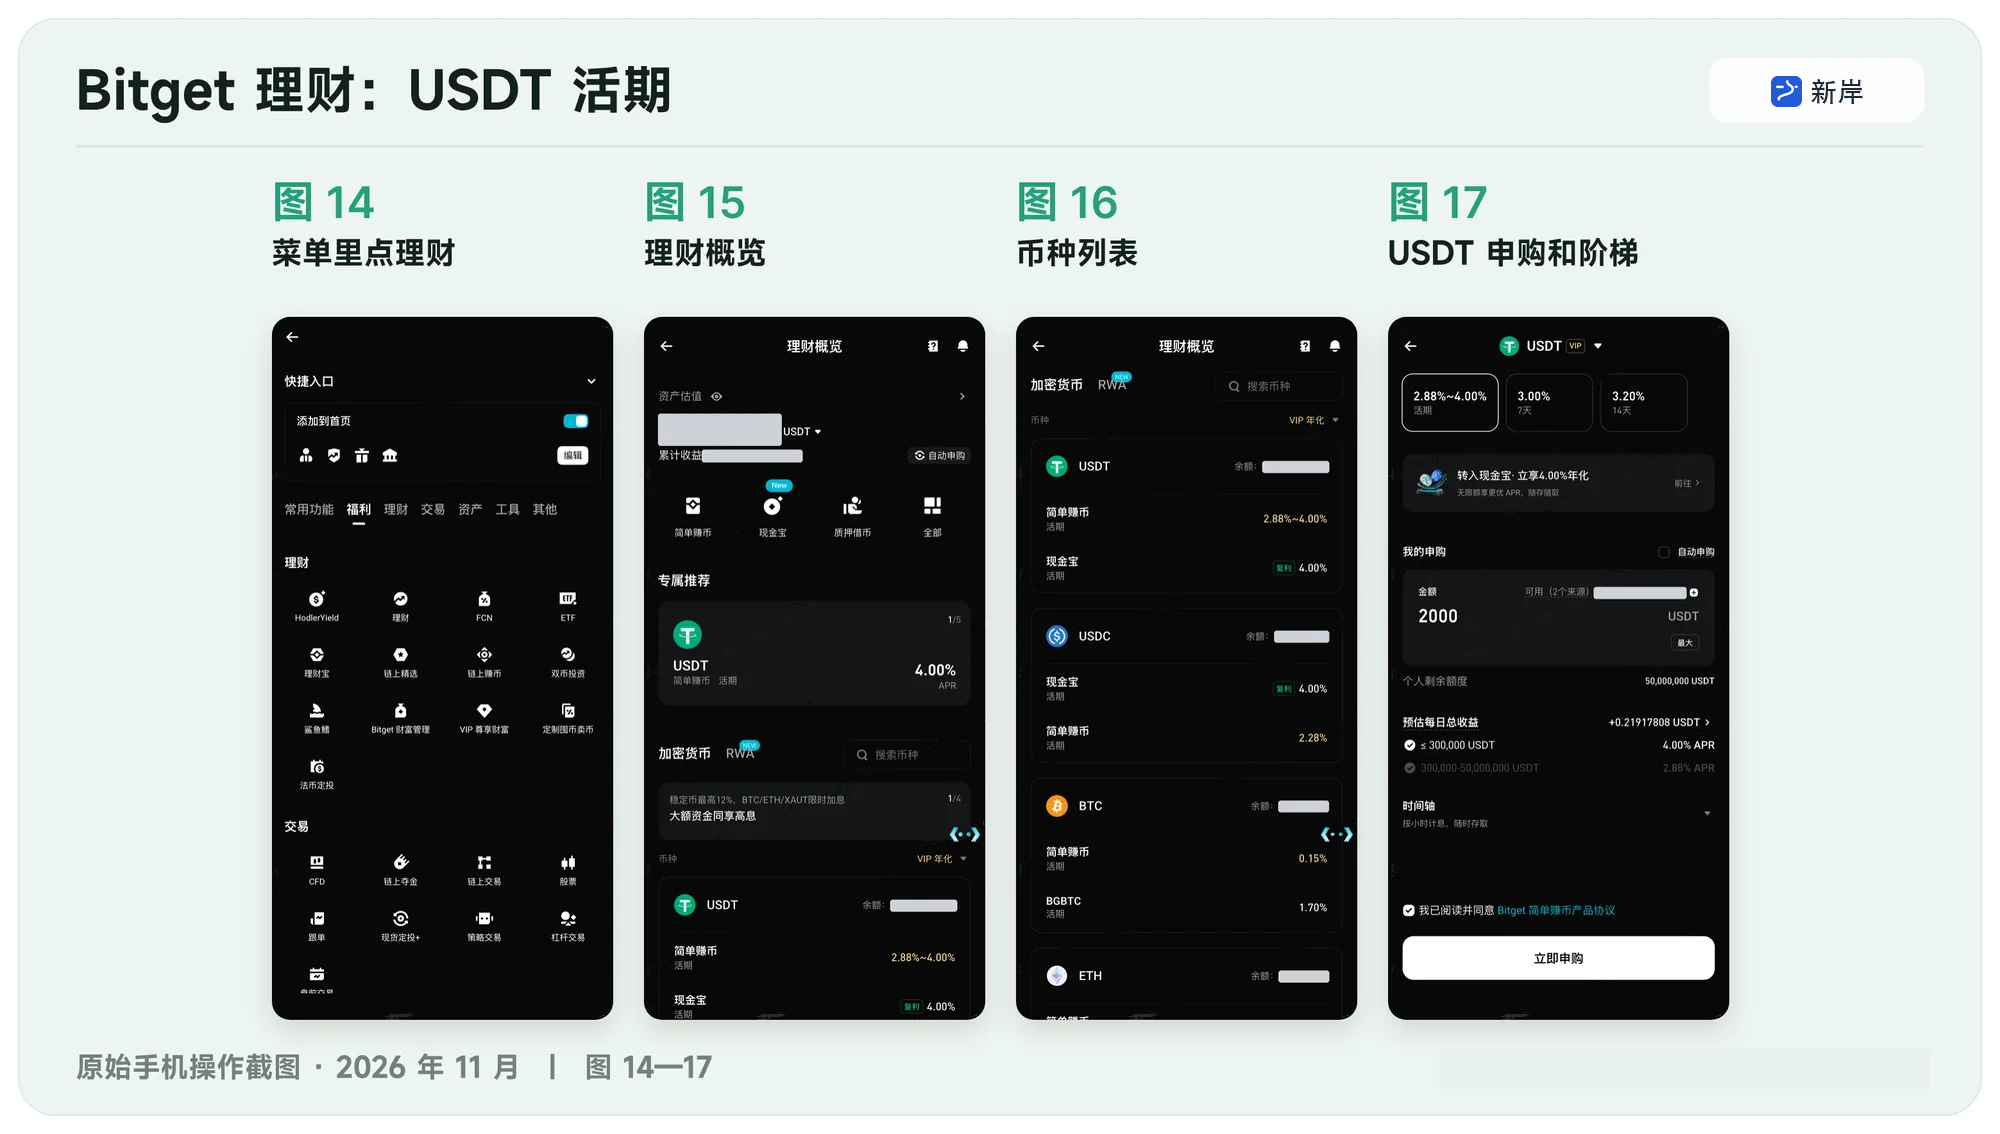
Bitget 的 USDT 活期叫「简单赚币」,理财概览里写的是 2.88%~4.00%,点进申购页看阶梯:
| 存入金额 | 年化(APR) |
|---|---|
| 0–300,000 USDT | 4.00% |
| 300,000–50,000,000 USDT | 2.88% |
30 万 USDT 以内都是 4%,对普通人来说就相当于不分档。另外几个选择:
- 现金宝:4.00%,复利,页面写着「无限额享更优 APR,随存随取」;
- 7 天定期 3.00%、14 天定期 3.20%:比活期还低,而且到期才能取。截图这天定期不如活期,没必要锁;
- 按小时计息,随时存取:申购 2,000 USDT,预估每日收益 0.219 USDT,正好是 4%。
2. 操作步骤
- 打开 Bitget App,首页快捷入口里点「理财」;
- 进入理财概览,能看到简单赚币、现金宝、质押借币几个入口,以及「专属推荐」里 USDT 简单赚币的年化;
- 「加密货币」列表里点 USDT;
- 申购页上方能切换活期、7 天、14 天,选「活期」,输入数量,看下方阶梯说明;也可以点「转入现金宝」;
- 勾选同意产品协议,点「立即申购」。赎回在理财账户里点对应的订单,点「赎回」。
- 图 14:Bitget 首页快捷入口里的「理财」。
- 图 15:理财概览:简单赚币、现金宝入口,USDT 简单赚币 2.88%~4.00%。
- 图 16:加密货币列表,找到 USDT。
- 图 17:USDT 申购页:活期 30 万以内 4.00%,7 天 3.00%、14 天 3.20%,按小时计息、随时存取。
Bitget 遇到 PoolX、Launchpool 有 USDT 池的时候,闲置 USDT 临时锁进去挖新币,收益常常比活期高,活动结束本金退回,玩法在撸空投新手入门里有讲。
六、Bybit 轻松理财:前 100 USDT 7%,再多就只有 2%
1. 规则(2026 年 11 月 1 日截图)
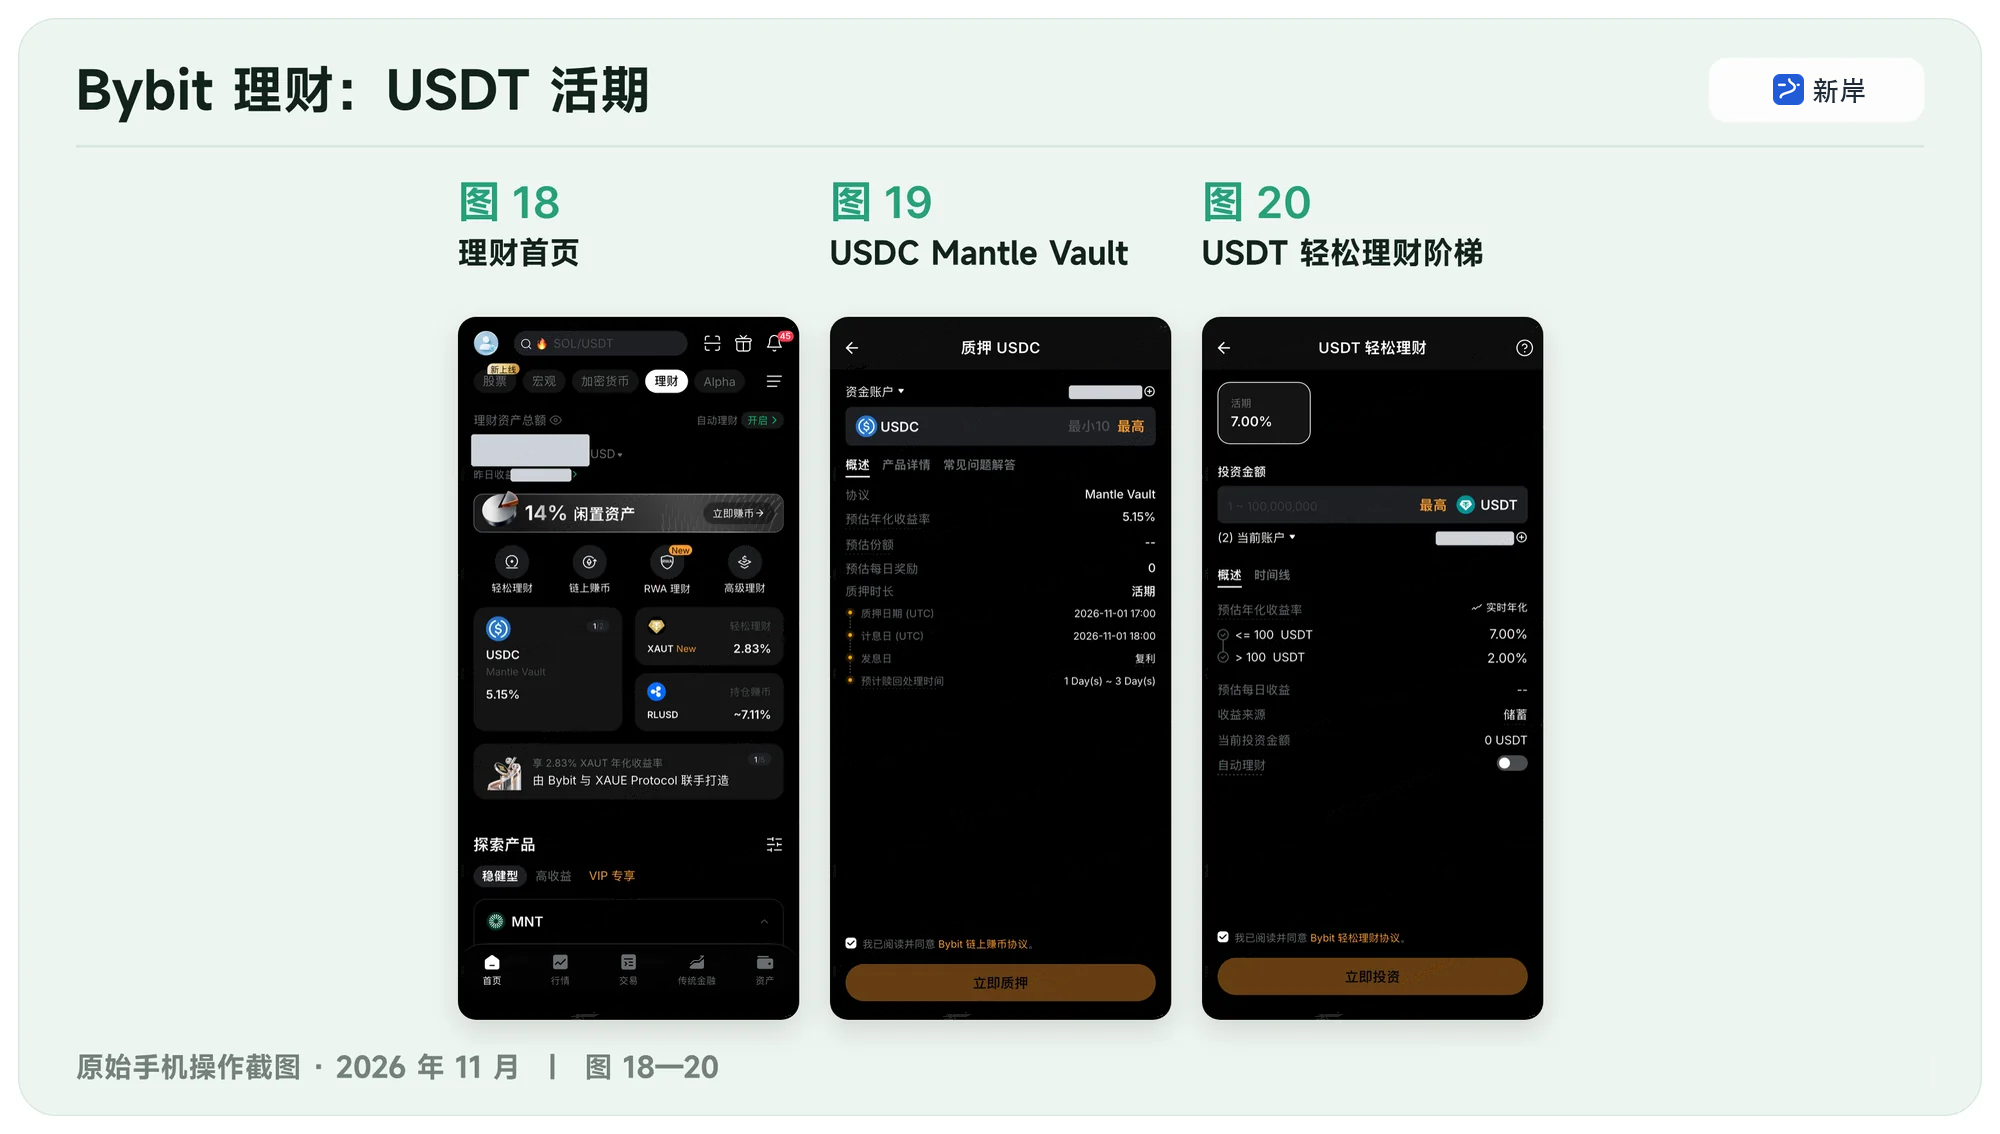
Bybit 的 USDT 活期叫「轻松理财」,申购页写着「最高 7.00%」,阶梯是:
| 存入金额 | 年化 |
|---|---|
| 0–100 USDT | 7.00% |
| 超过 100 USDT 的部分 | 2.00% |
高息档只有 100 USDT,存 1 万 USDT 实际年化只有 2.05%(下一节会算)。所以在 Bybit,USDT 活期放 100 就够了。
Bybit 理财首页还有两个值得看的稳定币产品:
- USDC Mantle Vault 5.15%:在「链上赚币」里,最低 10 USDC,赎回要 1–3 天,不是随时到账;
- RLUSD 约 7.11%:RLUSD 是另一种美元稳定币,要先换成 RLUSD 才能存,换币有损耗,年化也会变。
2. 操作步骤
- 打开 Bybit App,顶部切到「理财」,能看到理财资产总额、轻松理财、链上赚币、RWA 理财、高级理财几个入口;
- 点「轻松理财」,找到 USDT,点进去看阶梯和当前年化;
- 输入金额,下方「预估年化收益率」会显示两档,勾选同意轻松理财协议,点「立即投资」;
- 页面上的「自动理财」打开后,闲置资产会自动申购;活期赎回一般马上到账。
- 图 18:Bybit 理财首页:轻松理财、链上赚币等入口,USDC Mantle Vault 5.15%、RLUSD 约 7.11%。
- 图 19:USDC Mantle Vault:年化 5.15%,赎回 1–3 天。
- 图 20:USDT 轻松理财:100 USDT 以内 7.00%,超过 100 的部分 2.00%。
七、页面上的年化,怎么算成你真正拿到的?
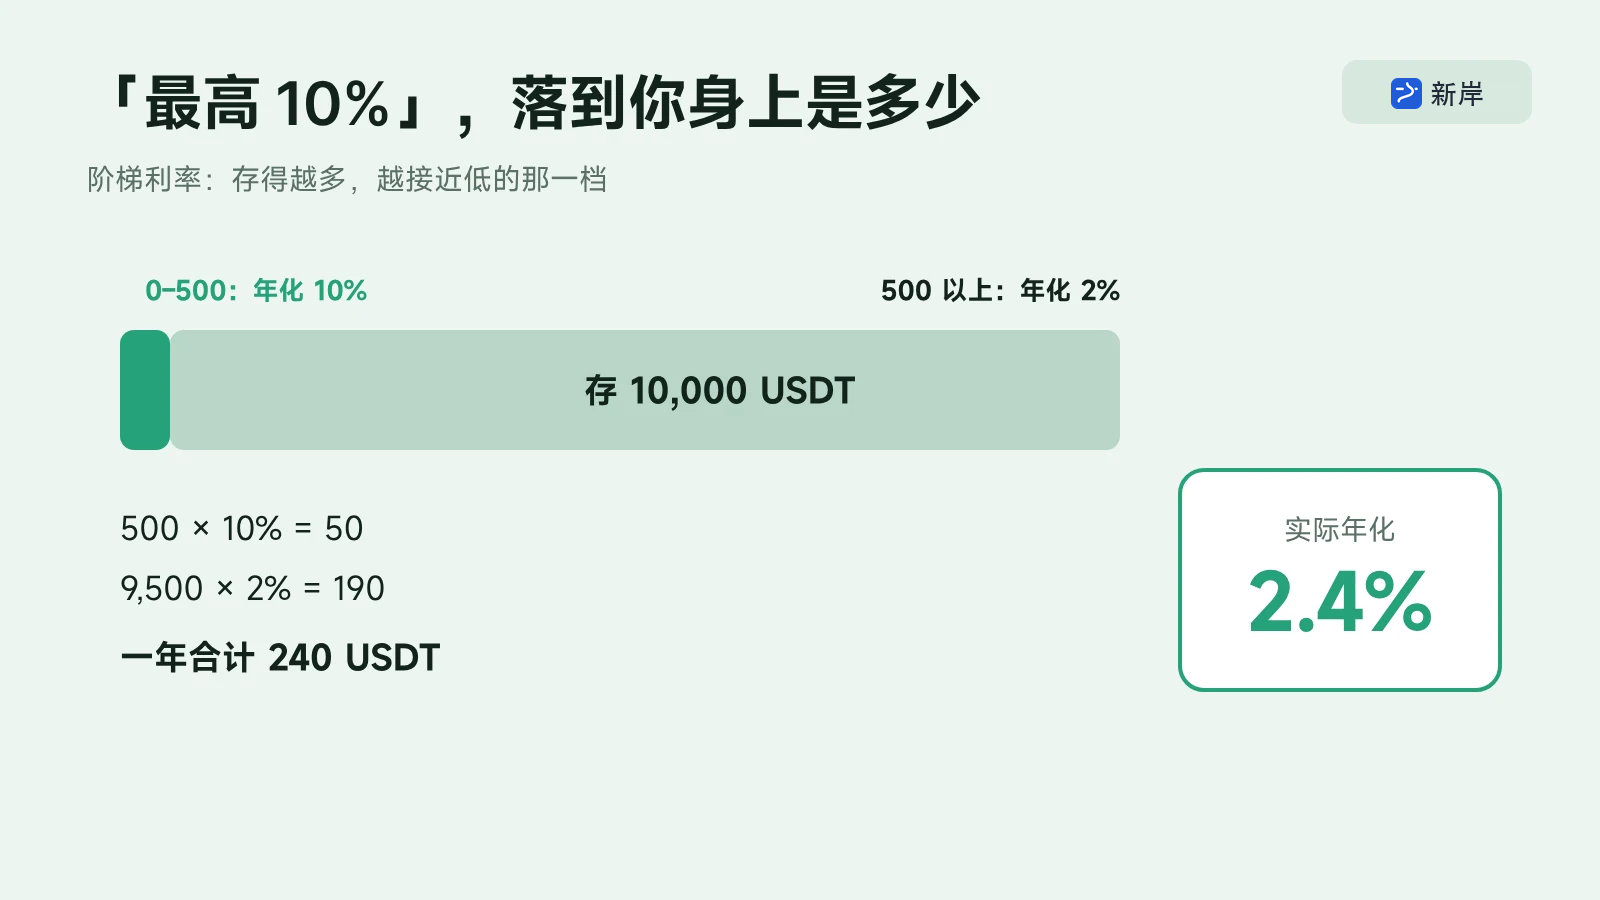
1. 阶梯利率
这是最常见的。下面这张图是一个典型例子:前 500 USDT 年化 10%,超出部分 2%,存 1 万 USDT 实际年化只有 2.4%。
换成 Bybit 的真实数字,存 10,000 USDT:
100 × 7% + 9,900 × 2% = 7 + 198 = 205 USDT
实际年化 = 205 ÷ 10,000 = 2.05%
币安 USDT 也一样,存 10,000 USDT:
300 × 7.21% + 9,700 × 3.21% = 21.63 + 311.37 = 333 USDT
实际年化 = 3.33%
页面上的「最高 7%」,落到 1 万 USDT 身上只有 2% 到 3% 多。存的钱越多,越接近低的那一档。这也是为什么大额资金要分散到几家交易所,把每家的高息档都吃满,剩下的放到不分档、年化稳定的产品里。
2. 补贴利率
页面上的年化 = 基础年化 + 补贴年化。欧易 USDC 那 10% 就是新用户补贴,180 天一到,就只剩基础年化。领过的老账户,订单详情里会直接提示「已不再符合奖励年化条件」。
3. APR 和 APY
- APR:单利年化,不算利滚利,币安、Bitget、Bybit 的申购页都写的是 APR;
- APY:复利年化,算上了利息再生利息,Bitget 现金宝这种「复利」产品,实际拿到的会比标的年化略高一点。
同样是 5%,APY 看起来会好看一点。比较两个产品时,要用同一种口径。
4. 最准的方法:看每天实际到账
存进去以后,看收益记录里每天到账多少。比如欧易存了 1,000 USDT,每天到账 0.0945 USDT:
0.0945 × 365 ÷ 1,000 ≈ 3.45%
这个数字比页面上写的任何年化都真实。
八、1 万 USDT 怎么分,收益最高?
按 2026 年 11 月 1 日四家的规则,1 万 USDT 可以这样分(你换成自己页面上看到的年化,算法一样):
| 资金 | 放在哪里 | 年化 | 一年大约收益 |
|---|---|---|---|
| 100 USDT | Bybit 轻松理财 | 7.00% | 7 USDT |
| 300 USDT | 币安 USDT 活期 | 7.21% | 21.6 USDT |
| 5,000 USDT | 币安:闪兑成 USDC 放活期 | 5.45% | 272.5 USDT(扣闪兑约 6.8) |
| 3,000 USDT | Bitget 简单赚币 | 4.00% | 120 USDT |
| 1,100 USDT | 欧易简单赚币,打开自动赚币 | 3.45% | 38 USDT |
| 500 USDT | 留在交易所现货,随时要用 | 0 | 0 |
合计一年大约 452 USDT,综合年化约 4.5%。对比一下:
- 1 万 USDT 全部原样放币安 USDT 活期:约 333 USDT;
- 全部放 Bybit 轻松理财:约 205 USDT。
同样 1 万 USDT,分一分比全放一家多拿一百到两百多 USDT。
为什么币安 USDC 只放 5,000,不放满 3 万?因为钱全压在一家交易所,平台出问题就全部受影响。把大头分到币安和 Bitget 两家,每家都是不分档或高息档很大的产品,年化差距不大,风险分散得多。刚注册欧易的新用户,还可以把欧易那 1,100 里的一部分换成 USDC,去拿 180 天的 10% 新用户奖励。
九、链上理财:Aave 这类借贷协议
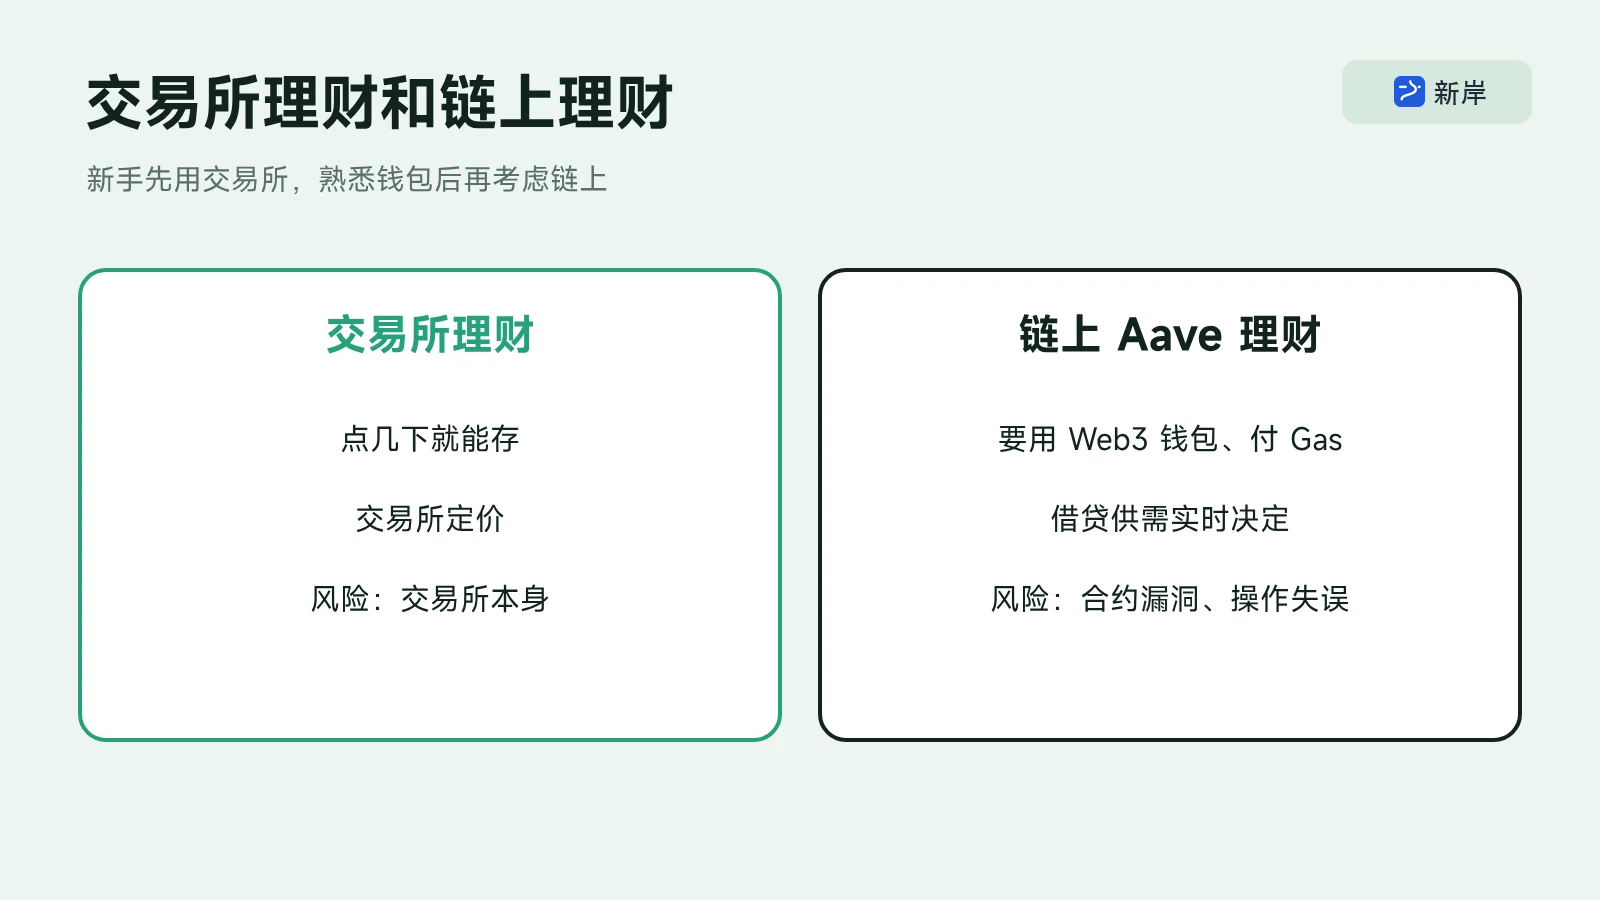
除了交易所,也可以把 USDT 存到链上的借贷协议,比如 Aave:
| 交易所理财 | 链上借贷协议 | |
|---|---|---|
| 操作 | 点几下就行 | 要用 Web3 钱包、付 Gas |
| 收益 | 交易所定价 | 由借贷供需实时决定 |
| 资金在谁手里 | 交易所 | 智能合约,自己随时能取 |
| 主要风险 | 交易所自身的风险 | 智能合约漏洞、操作失误 |
链上理财透明、钱不放在交易所,但 Gas、授权、合约风险都是门槛。先把交易所理财做熟,再考虑链上理财,钱包入门可以看 Web3 钱包教程。
十、USDT 理财要注意的 5 个坑
- 平台风险:放在交易所的理财,本质是借给交易所。交易所出问题,理财也拿不回来。只用大交易所,钱多的话分散到几家,储备金怎么查可以看交易所储备金证明怎么查;
- 只看「最高年化」:列表上显示的都是最高档,一定点进申购页看阶梯,按第七节的方法算出自己的实际年化;
- 定期不一定比活期高:截图这天 Bitget 的 7 天、14 天定期都比活期低,欧易的 USDT 90 天定期直接售罄。锁定之前先和活期比一比;
- 把双币投资当存款:双币投资年化很高,但到期可能被换成 BTC、ETH,不保本;
- 小平台的超高年化:年化远高于大交易所、又说保本的,大概率有问题。
十一、几个常见问题
1. 理财里的 USDT,能直接拿去交易吗?
不能。要先赎回到资金账户或现货账户才能用。欧易的「自动赚币」、币安的「自动申购」、Bybit 的「自动理财」会把闲置资金自动转进理财,下单前记得先赎回一部分。
2. USDC 和 USDT,哪个收益高?
不固定,要看阶梯。2026 年 11 月 1 日在币安,前 300 枚是 USDT 高(7.21% 对 5.45%),超过 300 就是 USDC 高(5.45% 对 3.21%)。存之前两个都点进去看一眼,USDT 和 USDC 的区别可以看稳定币 USDT 和 USDC 是什么。
3. 理财收益什么时候到账?
欧易简单赚币、Bitget 简单赚币都按小时计息;币安保本赚币活期是申购第二天开始计息、第三天发到现货账户。在理财页面的收益记录里都能看到。
4. 几百 USDT 值得放理财吗?
值得。币安 USDT 的高息档只有 300,Bybit 只有 100,钱少的人反而能把高息档吃满,实际年化比大户还高。
写在最后
USDT 理财说到底就一句话:收益来自借钱的人和平台的补贴,年化越高,要么额度越小,要么风险越大。
具体操作就三步:先把各家的高息档吃满(币安 USDT 300、Bybit 100);大头放到年化稳定、额度大的产品里(币安 USDC 活期、Bitget 简单赚币);随时要用的钱放欧易简单赚币,打开自动赚币。每个月看一次每天实际到账多少,放在交易所里的 USDT,也能安安稳稳地多赚一点。
评论讨论
登录后参与讨论
登录