
选美债 ETF 时,如果只看谁的收益率高,很容易直接选到长期国债基金。但持有之后才会发现,它的价格变化可能比想象中大得多。
SHY、IEF 和 TLT 都投资美国国债,也来自同一家基金公司,最主要的差别是持仓期限。把它们放在一起,我们就能看到期限怎样影响收益和持有体验。
1. 三只基金分别持有什么?
SHY 主要覆盖剩余期限 1—3 年的美国国债,IEF 覆盖 7—10 年,TLT 覆盖 20 年以上。
它们都持续调整组合,让持仓保持在对应期限范围内。你持有的是某一段期限的美债资产,而基金负责处理债券的更换。
| 项目 | SHY | IEF | TLT |
|---|---|---|---|
| 主要剩余期限 | 1—3 年 | 7—10 年 | 20 年以上 |
| 当前年费率 | 0.15% | 0.15% | 0.15% |
| 收入分配频率 | 每月 | 每月 | 每月 |
| 有效久期 | 1.81 年 | 6.90 年 | 15.02 年 |
| 30 日 SEC 收益率 | 4.30% | 4.69% | 5.23% |
久期数据日期为 2026-09-18,SEC 收益率为 2026-09-17,费率核验于 2026-09-22。来源为 SHY、IEF、TLT 官方产品资料。
从这个截面看,TLT 的近期收入年化指标更高,但久期也高出很多。你得到的并不是同样波动下多收一点钱,而是一组期限明显更长的债券。
2. 久期的差别,换成 1 万美元会怎样?
久期可以帮助我们快速估计,市场收益率变化对债券价格的影响。
假设分别投入 1 万美元,对应期限的市场收益率同时上升 1 个百分点,其他条件不变,先不计这段时间的利息收入。
用久期乘以收益率的变化幅度,SHY 的价格影响大约是 -1.81%,对应 181 美元;IEF 大约是 -6.90%,对应 690 美元;TLT 大约是 -15.02%,对应 1,502 美元。
实际市场中各期限利率可能不同步变化,价格也有非线性反应。但这个快速估算,已经足够说明持有体验的差别。
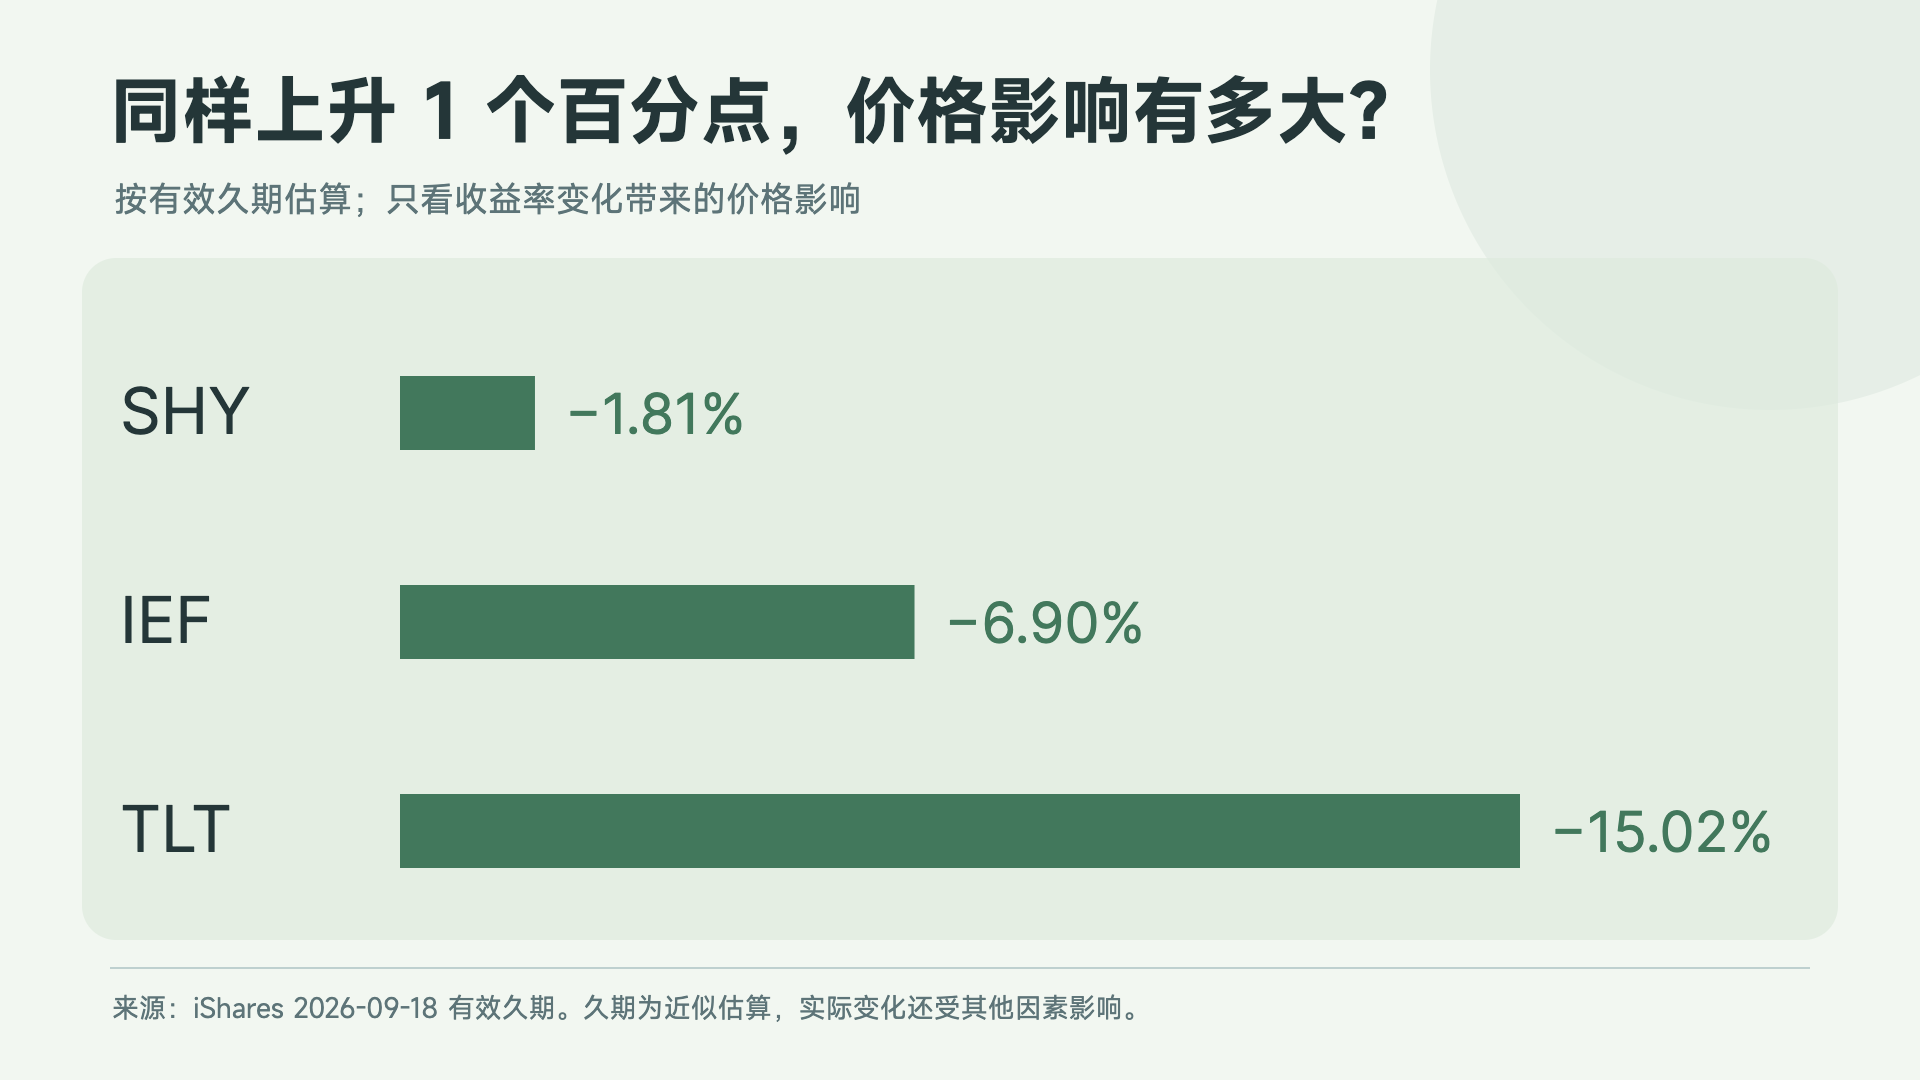
假设你买美债的目的,是让股票之外的资金少一些波动,那么看到这个比较,就应该先研究期限较短的部分。若你主动希望承担长期利率变化,TLT 才更贴近这种需求。
3. 看真实年份,差距到底有多大?
2022 年,美国利率快速上升,美债基金经历了明显调整。
我们使用基金公司公布的同一口径,按基金净值计算、包含分配再投资的完整年度总回报。
| ETF | 2022 年总回报 | 年初投入 1 万美元,年末对应金额 |
|---|---|---|
| SHY | -3.90% | 9,610 美元 |
| IEF | -15.23% | 8,477 美元 |
| TLT | -31.41% | 6,859 美元 |
来源为三只基金截至今年 6 月末的官方事实表。总回报已经扣除基金费用,金额演示未计个人税费。
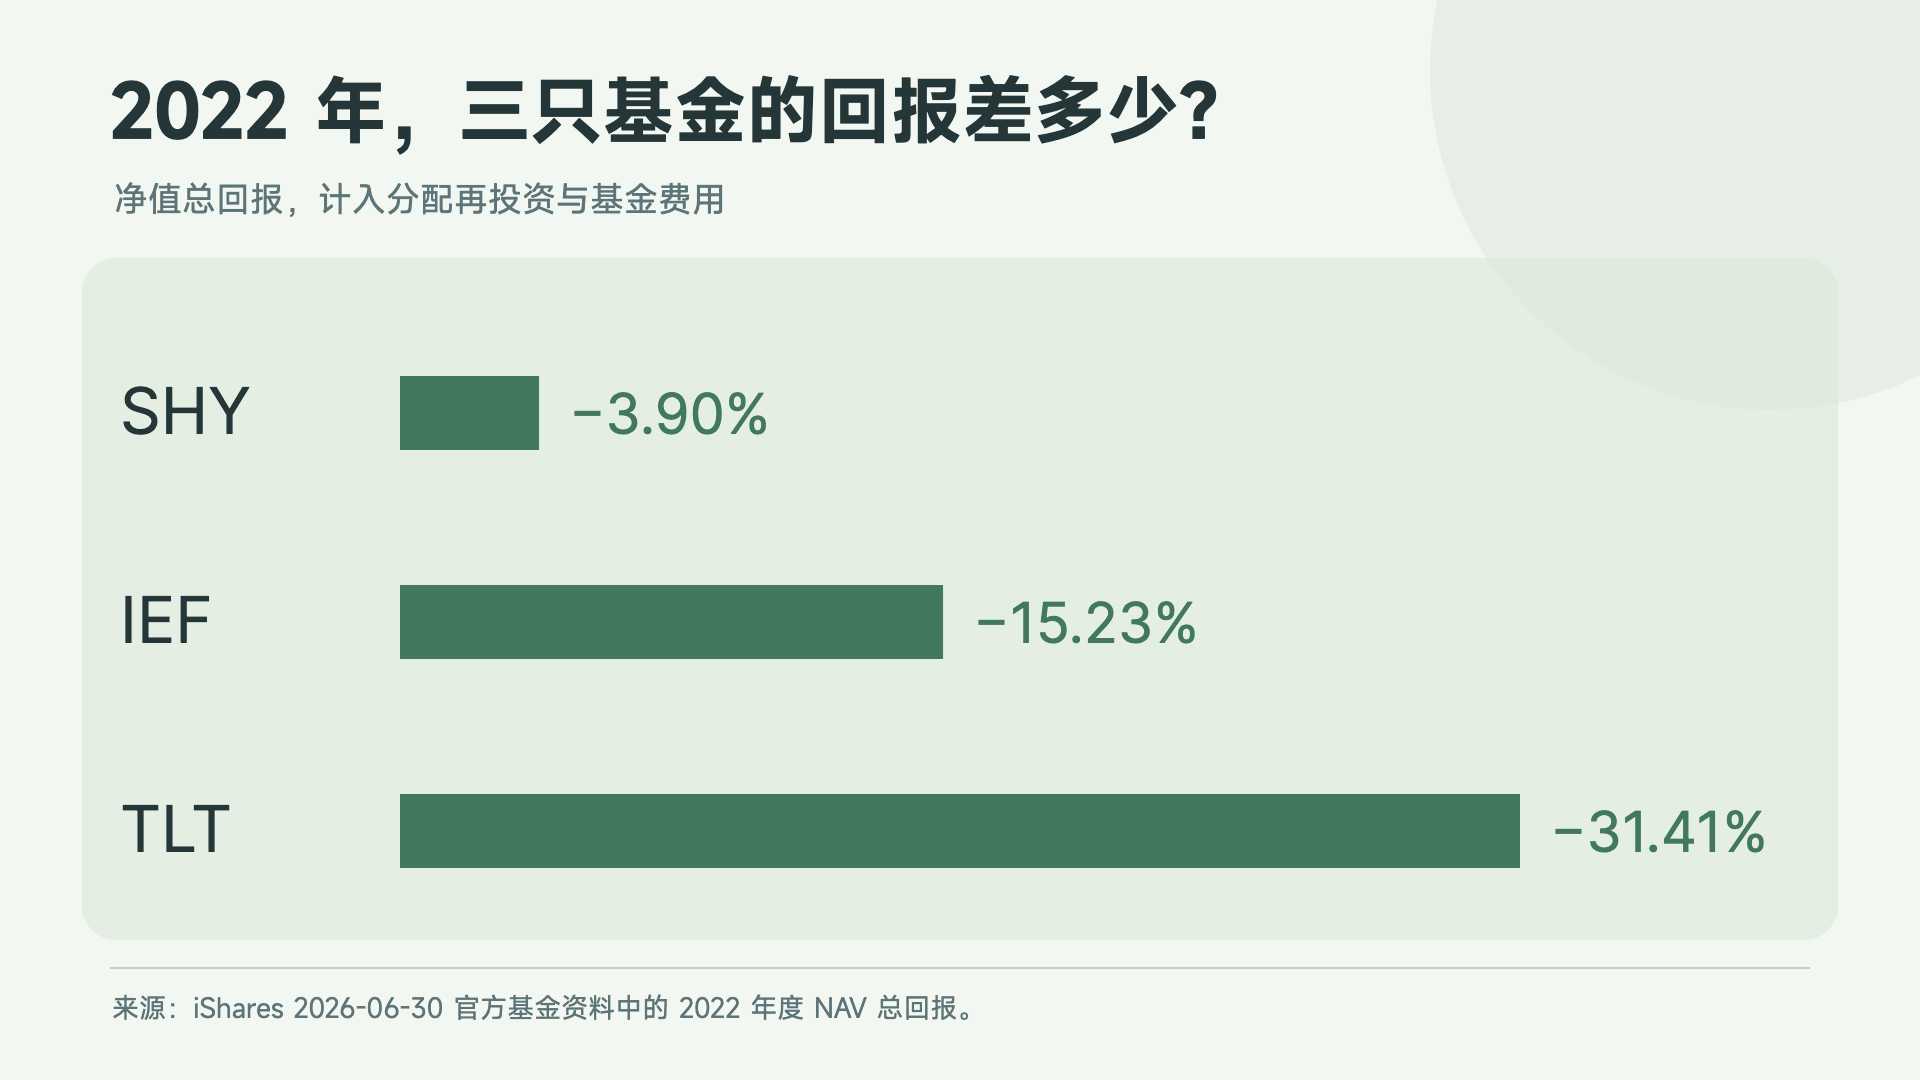
如果只是看到“国债基金”就把准备短期使用的钱放进 TLT,这一年的持有体验会很难受。1 万美元变成不到 7,000 美元,损失的幅度已经足以影响原来的资金计划。
但长期基金也有它的用途。市场要求的长期收益率下降时,较高久期同样会放大价格的上涨反应。买入它之前,要接受的是这组双向变化。
4. 多看几年,避免只凭一个年份选择
下面继续使用基金公司的年度净值总回报,放在同一张表里比较。
| 年份 | SHY | IEF | TLT |
|---|---|---|---|
| 2021 | -0.73% | -3.27% | -4.76% |
| 2022 | -3.90% | -15.23% | -31.41% |
| 2023 | 4.15% | 3.58% | 2.96% |
| 2024 | 3.92% | -0.61% | -7.84% |
| 2025 | 5.00% | 8.06% | 4.17% |
来源为 SHY 事实表、IEF 事实表、TLT 事实表,文件日期为 2026-06-30。
可以看到,期限最长的 TLT 没有每一年都排在收益第一。不同年份的利率变化、收入积累和曲线形状,都在影响结果。
选择美债 ETF,更有用的问题是“哪一种波动符合我的用途”。如果只追着去年涨得最多的产品换来换去,最后可能不断在不同期限之间承担自己并未准备好的波动。
5. 对应三种不同的资金用途
如果希望配置偏短期的债券资产,又愿意接受一些利率波动,可以研究 SHY。它比超短期基金的期限更长,因此更适合有一定持有时间的资金。几周后就要支付的款项,仍然应优先考虑现金或更短期限安排。
如果希望在长期组合中持有中期美债,IEF 比较有代表性。它对利率变化更敏感,未来收益既受票息影响,也受价格变化影响。配置时要把这部分波动和股票仓位一起估算。
如果你希望在长期美债收益率下降时,获得更明显的价格上涨,可以进一步研究 TLT。它的久期更高,涨跌都会更敏感,仓位也要能承受长期收益率反而上升时的下跌。
对大多数刚接触美债的读者,先把超短期和短期产品用明白,再决定是否增加中长期期限,会更容易建立真实的持有感受。
6. 买了 TLT,放二十年会自动到期吗?
TLT 名字里的 20+,描述的是基金持有债券的剩余期限范围。
随着债券变老,基金会按指数规则调整,持续持有符合期限要求的资产。因此买入 TLT 之后,基金会继续运行,你也会持续面对长期利率变化。
如果你要的是二十年后收到一笔确定面值的现金,应该进一步研究具体到期日的单只国债。它和持续持有长期债券基金,是两种不同的安排。
在投资组合中,这个区别很实际。单只国债可以与未来支出日期对应,ETF 则方便长期维持某个期限的债券仓位。
写在最后
SHY、IEF 和 TLT 的费用相同,持仓期限和久期才是选择重点。把可能的价格变化换成账户里的实际金额,你会更容易判断自己愿意持有哪一种。
如果准备通过境内人民币渠道参与,下一篇会用 QDII 基金的真实文件,说明怎样识别持仓、比较费用,以及安排申购和赎回。
以上就是本篇教程的全部内容,欢迎大家点赞、收藏、转发,感谢支持🙏
我的投资导航网站,收录过往的文字教程,提供好用的投资工具,供大家从 0 到 1 一站式学习和检索:/
评论讨论
登录后参与讨论
登录