
美股账户里留了一笔美元,准备分几个月慢慢买入股票,或者等遇到合适的价格再加仓。这笔钱暂时不能投得太远,又希望闲着的时候能有一些收入。
SGOV、BIL 和 SHV,就是这种场景下经常会看到的美债 ETF。它们主要持有较短期限的美国国债,基金负责持续更新持仓,我们通过买卖 ETF 份额参与。
三只基金看起来很像,真正影响选择的主要是持仓期限、费用和交易时的条件。
结论速览(2026 年 10 月核对)
- SGOV:iShares 管理,主要对应剩余期限 0—3 个月的美国国债,年费率 0.09%,每月分配收入。在券商都可以买、交易条件接近的情况下,它的期限很短,年费也更低,适合作为美元闲钱管理的优先研究对象。
- BIL:道富管理,主要对应剩余期限至少 1 个月、不足 3 个月的美国国债,年费率 0.1353%,每月分配收入。期限范围和 SGOV 非常接近;如果你已经在使用它,或者券商对它的交易条件更方便,没有必要仅为一年几美元的费用差异反复切换。
- SHV:iShares 管理,正式名称是 iShares 0–1 Year Treasury Bond ETF,主要对应剩余期限 1 年以内的美国国债,年费率 0.15%,每月分配收入。它可以持有更长一点的短债,有效久期相对长一些,利率敏感度也可能略高,适合愿意把短债范围延伸到一年以内的人。
- 费用换算成钱:假设持有市值一直是 1 万美元,一年基金费用大约分别为 9 美元、13.53 美元和 15 美元,从基金资产中计提,并反映在净值里。为了省几美元年费频繁来回换仓,可能会把差额花在买卖价差和佣金上。
- 收益率先看哪个:比较近期的收入水平,先看 30 日 SEC 收益率(30 Day SEC Yield),它按统一方法把最近 30 天的基金净投资收入换算成年化指标,已经考虑基金费用;过去 12 个月的分配收益率回看的是之前一年发出的分配,在降息或加息的过程中可能和 SEC 收益率有差别;回头看一段持有期的完整表现,用对应区间的总回报(Total Return)。
- 怎么选:真正影响选择的主要是持仓期限、费用和交易时的条件,选择的理由应当来自持仓与资金安排,而不是单看某一天收益率高了零点零几个百分点。下单前在券商搜索准确的 ETF 代码、确认基金名称,看 Bid 和 Ask、最低佣金,可以用限价单控制愿意接受的最高买价。如果支出日期非常明确,也可以直接买一张在此前到期的 T-Bill:ETF 省去续买操作,单只国债便于匹配兑付日期。
- 最容易看错的地方:这类基金的价格图经常像锯齿,主要是基金收入不断积累,再通过分配发出去,除息后净值相应下调。看表现时切换到包含分配的总回报口径,或者把账户收到的现金一起计算,只盯着未经分红调整的价格线,会漏掉很大一部分收入。
1. 超短期美债 ETF 怎样产生收益?
基金把投资者的钱汇集起来,买入一篮子接近到期的美国国债。债券产生收入,基金扣除运作费用后,再按照分配安排把相应收入发给持有人。
债券到期或需要调整时,基金会继续买入新的短债。因此我们可以持续持有基金,不必自己一张张安排到期和续买。
这也决定了收入会逐渐跟着短期利率变化。
如果市场短期利率下降,旧持仓陆续到期,新买的债券能给的收益减少,基金之后可分配的收入也会逐渐下降。短债换得快,这种变化通常比长期固定票息债券更快体现出来。
这类产品的方便之处,就是让美元闲钱持续参与短债投资,同时保留买卖和取用的灵活性。
2. SGOV、BIL、SHV 的基本区别
SGOV 和 SHV 由 iShares 管理,BIL 由道富管理。下面把期限和费用放在一起看。
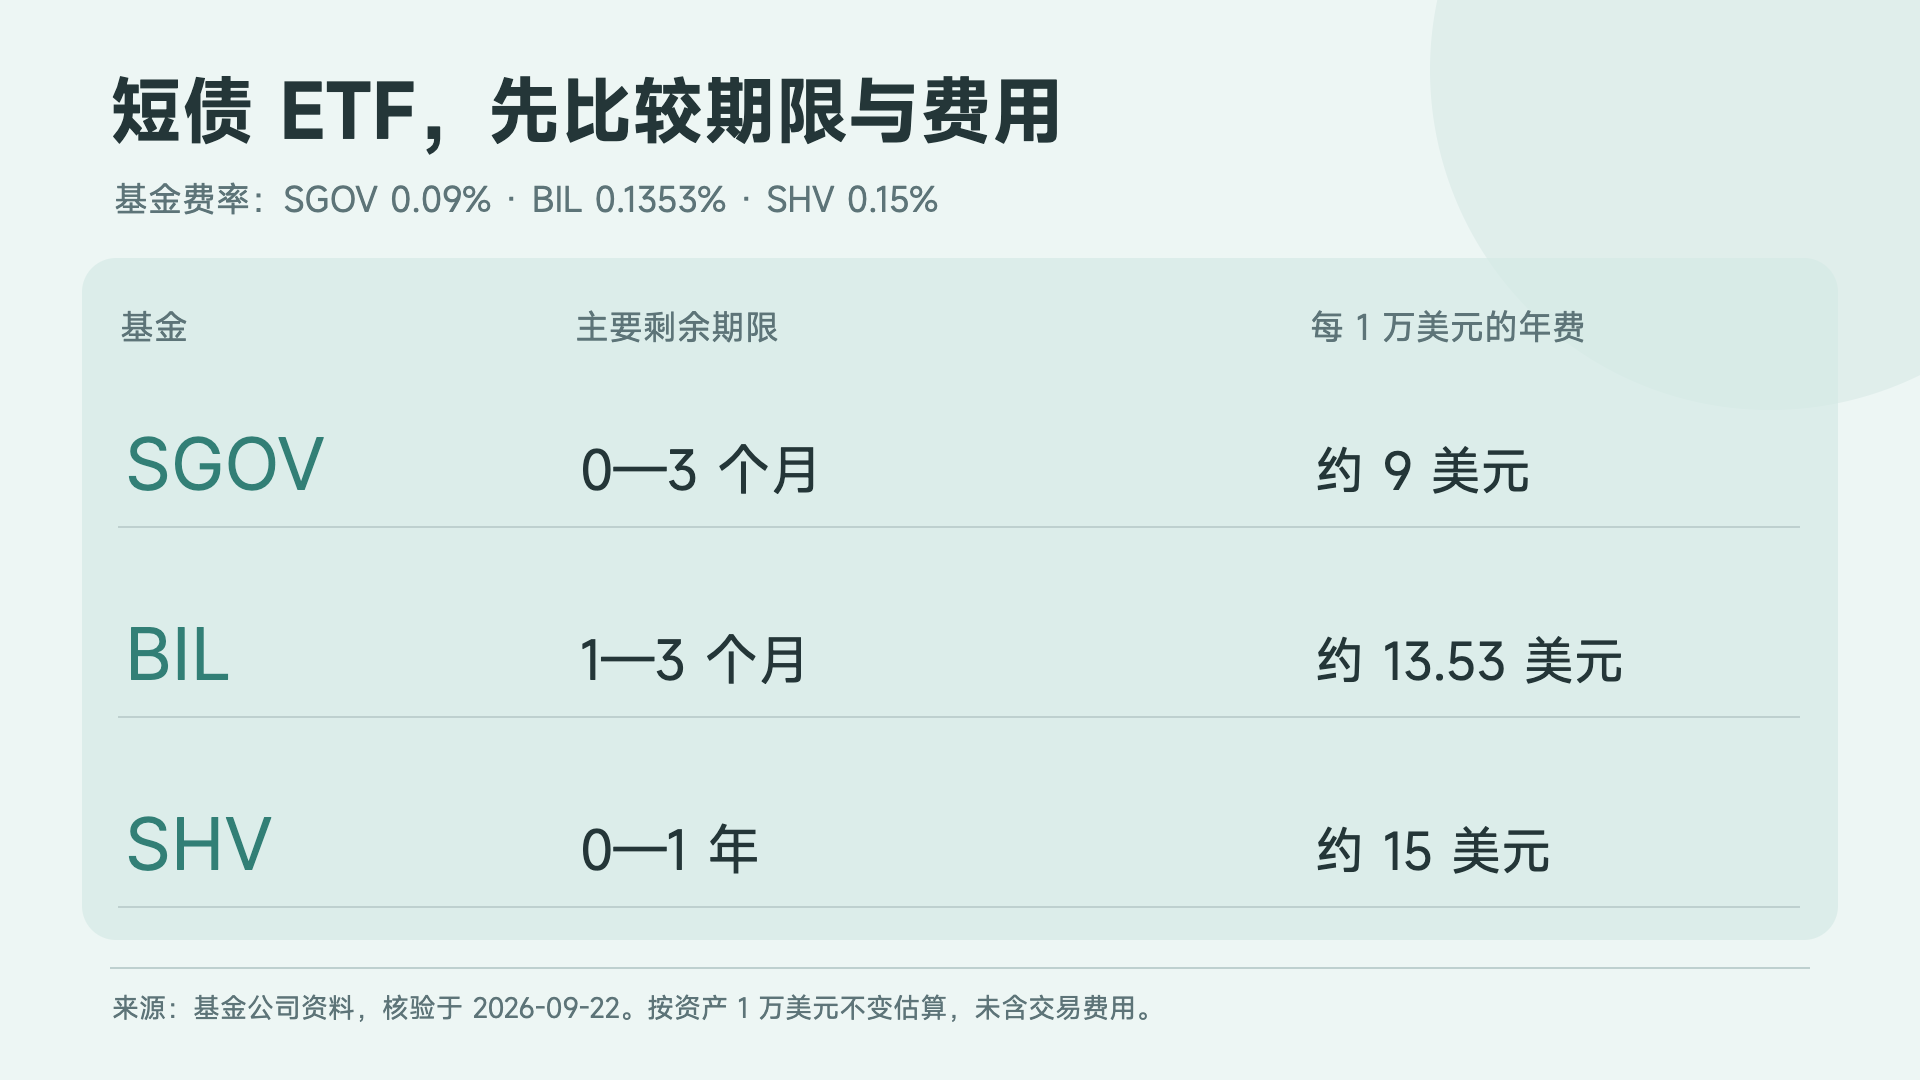
| ETF | 主要对应的国债剩余期限 | 当前年费率 | 收入分配频率 |
|---|---|---|---|
| SGOV | 0—3 个月 | 0.09% | 每月 |
| BIL | 至少 1 个月、不足 3 个月 | 0.1353% | 每月 |
| SHV | 1 年以内 | 0.15% | 每月 |
资料核验于 2026-09-22,来源为 SGOV、BIL 和 SHV 官方产品页及基金文件。SHV 当前正式名称为 iShares 0–1 Year Treasury Bond ETF。
SGOV 和 BIL 的期限范围非常接近。SHV 可以持有更长一点的短债,所以利率敏感度也可能略高。
2026 年 9 月 18 日的官方数据显示,三只基金的有效久期分别约为 0.10 年、0.11 年和 0.27 年。数值都很短,SHV 相对长一些。
费用可以直接换算成钱。假设持有市值一直是 1 万美元,一年基金费用大约分别为 9 美元、13.53 美元和 15 美元。
这些费用从基金资产中计提,并反映在净值里。
差距有,但没有大到值得忽略其他交易成本。为了省几美元年费,频繁来回换仓,可能会把差额花在买卖价差和佣金上。
3. 官网几个收益率,应该优先看哪个?
比较这类基金近期的收入水平,可以先看 30 Day SEC Yield,也就是 30 日 SEC 收益率。
它按统一方法,把最近 30 天的基金净投资收入换算成年化指标,已经考虑基金费用。不同基金放在一起比较,比随便拿两种“分红收益率”更方便。
2026 年 9 月 17 日,SGOV 的 30 日 SEC 收益率为 3.65%,SHV 为 3.66%;BIL 在 9 月 18 日公布的数值为 3.59%。这几个样本相差一个交易日,适合了解当时的大致水平。
假设某基金近期 SEC 收益率为 3.6%,可以把它理解为近期净收入速度折算到一年大约为 3.6%。后续短期利率、持仓和价格变化,都会让这个数字更新。
另一个常见字段是过去 12 个月的分配收益率,回看的是之前一年发出的分配。在降息或加息的过程中,它可能与近期的 SEC 收益率存在差别。
最后是 Total Return,总回报。它把基金价格或净值的变化与分配一起计算,适合回头看一段持有期的完整表现。官网历史业绩还经常假设分配再投资,阅读时看一下表格说明就可以。
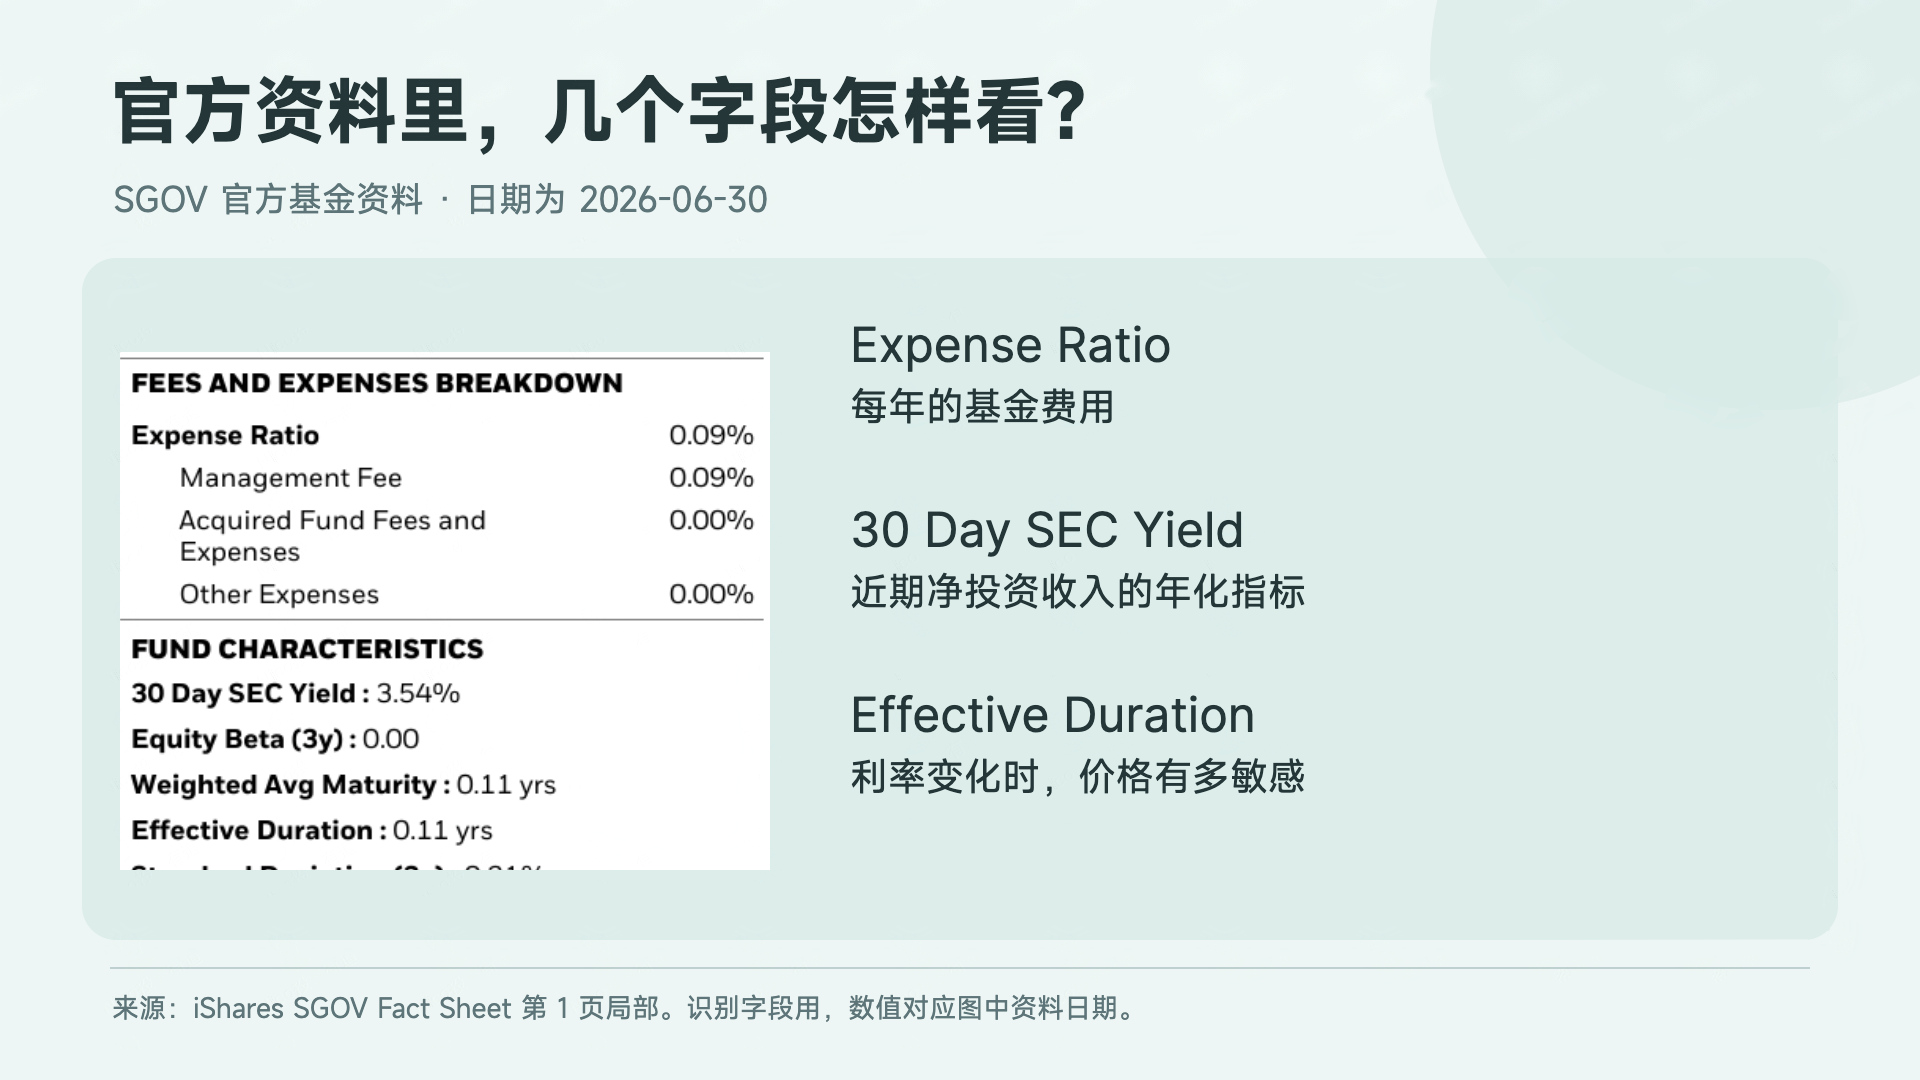
截图来自 2026-06-30 的官方基金资料,用于识别字段位置;上方的 9 月数值来自基金官网后续更新。
看近期收入,用 SEC 收益率;看过去实际经历,用对应区间的总回报。各看各的问题,页面就不会显得杂乱。
4. 为什么价格图经常像锯齿?
超短期美债 ETF 经常出现一段时间缓慢上行,然后突然往下走一小格的价格图。
其中一个主要原因,是基金收入不断积累,之后再通过分配发出去。
假设某只 ETF 除息前每份净值为 100.30 美元,准备每份分配 0.30 美元。其他条件不变,除息后净值大约调整到 100 美元,而你获得了领取这笔分配的权利。
原来都体现在基金里的钱,一部分变成了之后入账的现金。对于持有人,应该把基金价值和这笔分配放在一起看。
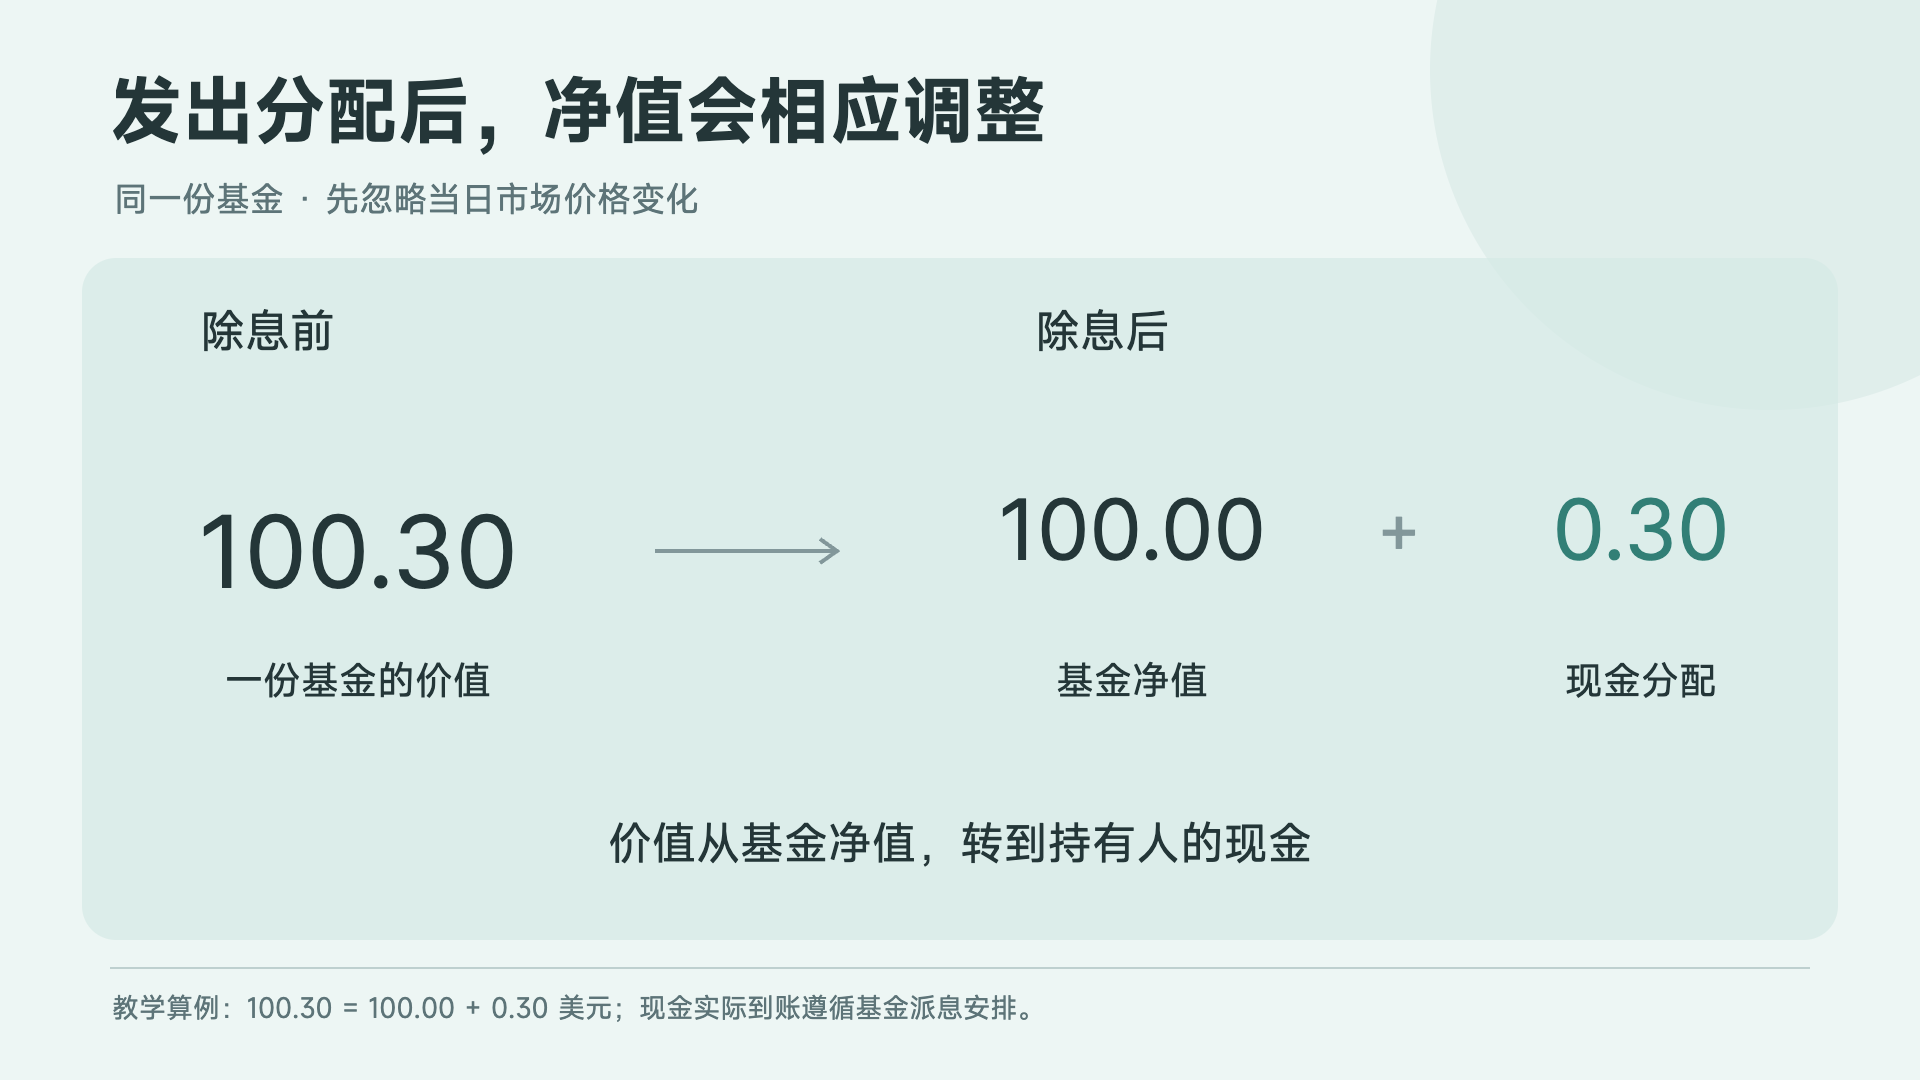
如果持有 100 份,除息前对应 10,030 美元,除息后大约是 10,000 美元基金价值,加上 30 美元应收分配。实际市场价格还会受到交易报价影响,但这个例子已经能解释锯齿的主要来源。
因此,观察这类产品时,可以切换到包含分配的总回报口径,或者把账户收到的现金一起计算。只盯着未经分红调整的价格线,会漏掉很大一部分收入。
5. 实际购买,怎样降低不必要的成本?
先在券商里搜索准确的 ETF 代码,确认基金名称,再看当时的 Bid 和 Ask,也就是买方和卖方报价。
如果一份 ETF 的买方报价是 100.00 美元,卖方报价是 100.01 美元,买卖价差就是 0.01 美元。限价单可以帮助你控制愿意接受的最高买价,但是否成交仍取决于市场报价。
交易金额较小的时候,也要看券商是否有最低佣金。比如每笔最低收费 1 美元,买入金额只有 100 美元,单次成本就相当于 1%,已经高于三只基金之间很小的年费差别。
如果这笔钱很快要转出账户,还要提前考虑卖出后的结算和提款安排。美国上市 ETF 普通交易通常按 T+1 结算,也就是成交后的第一个营业日,具体可提款时间以券商账户显示为准。SEC 结算说明
6. 这三只基金,怎样选更实际?
在券商都可以买、交易条件接近的情况下,SGOV 的期限很短,当前年费也更低,适合作为美元闲钱管理的优先研究对象。
BIL 也覆盖非常接近的超短期期限。如果你已经在使用它,或者券商对它的交易条件更方便,没有必要仅为一年几美元的费用差异反复切换。
SHV 的期限范围更宽,适合愿意把短债范围延伸到一年以内的人。选择它的理由应当来自持仓与资金安排,而不是单看某一天收益率高了零点零几个百分点。
如果你的支出日期非常明确,也可以直接买一张在此前到期的 T-Bill。ETF 省去续买操作,单只国债便于匹配兑付日期,按照自己真正需要的功能选择就可以。
7. 常见问题
| 遇到的问题 | 常见原因 | 处理办法 |
|---|---|---|
| 三只看起来差不多,不知道选哪只 | 真正影响选择的主要是持仓期限、费用和交易时的条件 | 券商都可以买、交易条件接近的话,SGOV 期限很短、年费更低,可以优先研究;已经在用 BIL,或者券商对它的交易条件更方便,没有必要为几美元年费反复切换;愿意把短债范围延伸到一年以内,看 SHV |
| 利率下降之后,每月分到的钱变少了 | 旧持仓陆续到期,新买的债券能给的收益减少;短债换得快,这种变化比长期固定票息债券更快体现出来 | 这类基金的收入会逐渐跟着短期利率变化;如果支出日期非常明确,也可以直接买一张在此前到期的 T-Bill,单只国债便于匹配兑付日期 |
| 官网上有好几个收益率,数字对不上 | 30 日 SEC 收益率看的是最近 30 天的净投资收入,已经考虑基金费用;过去 12 个月的分配收益率回看之前一年发出的分配,降息或加息的过程中两者可能有差别;总回报还把价格或净值的变化算了进去 | 看近期收入,用 SEC 收益率;看过去实际经历,用对应区间的总回报 |
| 两只基金的 SEC 收益率差零点零几个百分点,要不要换 | 这个数字会随短期利率、持仓和价格变化更新;三只基金之间的年费差别也只有一年几美元 | 选择的理由来自持仓与资金安排,不单看某一天的收益率;换仓之前,先把买卖价差和佣金算进去 |
| 价格图像锯齿,隔一段时间突然往下走一小格 | 基金收入不断积累,之后再通过分配发出去:比如除息前每份净值 100.30 美元、每份分配 0.30 美元,除息后净值大约调整到 100 美元 | 把基金价值和这笔分配放在一起看;切换到包含分配的总回报口径,或者把账户收到的现金一起计算 |
| 官网的历史业绩,和自己账户的实际收益对不上 | 官网历史业绩经常假设分配再投资 | 阅读时看一下表格说明;自己计算时,把账户收到的分配一起算上 |
| 账户里找不到扣年费的记录 | 基金费用从基金资产中计提,并反映在净值里 | 比较费用时按持有市值换算成钱:持有 1 万美元,一年大约是 9 美元、13.53 美元和 15 美元 |
| 小额买入,成本比三只基金的年费差还高 | 券商可能有每笔最低佣金,比如每笔最低收费 1 美元、买入金额只有 100 美元,单次成本就相当于 1% | 下单前看券商是否有最低佣金,不要为了省几美元年费频繁来回换仓 |
| 担心买入价格太高 | 买方报价 Bid 和卖方报价 Ask 之间有价差,比如 100.00 美元和 100.01 美元,价差就是 0.01 美元 | 下单前看当时的 Bid 和 Ask;用限价单控制愿意接受的最高买价,是否成交仍取决于市场报价 |
| 担心买错基金 | 三只基金看起来很像 | 先在券商里搜索准确的 ETF 代码,确认基金名称再下单;SHV 的正式名称是 iShares 0–1 Year Treasury Bond ETF |
| 卖出之后,钱没法马上转出账户 | 美国上市 ETF 普通交易通常按 T+1 结算,也就是成交后的第一个营业日 | 这笔钱很快要转出账户的话,提前考虑卖出后的结算和提款安排;具体哪天可以提款,看券商账户里的显示 |
8. 延伸阅读
- 下一篇,把期限拉长:美债 ETF 怎么选?SHY、IEF、TLT 的期限与波动对比
- 文中提到的 T-Bill 和其他国债:美国国债有哪些种类?T-Bills、T-Notes、T-Bonds 的区别
- 支出日期明确,直接买一张国债:嘉信理财怎么买美债?新发国债认购与二级市场买卖教程
- 券商、美债 ETF、QDII 几种方式怎么选:中国投资者怎么买美国国债?券商、美债 ETF 与 QDII 对比
- 美元闲钱的其他安排:大陆用户美元理财教程:如何获得 4.5% 美元稳定收益
- 第一次买美股 ETF:美股 ETF 怎么买?大陆用户从开户、入金到第一笔交易完整教程
- 开美股券商:嘉信理财开户教程、复星证券开户教程、BIT 开户入金教程
9. 参考资料(2026-10-23 核对)
- iShares:SGOV(iShares 0-3 Month Treasury Bond ETF):跟踪 ICE 0-3 Month US Treasury Securities Index,成分是剩余期限不超过 3 个月的美国国债;年费率 0.09%,每月分配
- State Street(道富):BIL(State Street SPDR Bloomberg 1-3 Month T-Bill ETF):跟踪 Bloomberg 1-3 Month U.S. Treasury Bill Index,成分是剩余期限至少 1 个月、不足 3 个月的美国国库券;总费用率 0.1353%,每月分配
- iShares:SHV(iShares 0–1 Year Treasury Bond ETF):跟踪 ICE Short US Treasury Securities Index,成分是剩余期限 1 年以内的美国国债;年费率 0.15%,每月分配
- Investor.gov:New "T+1" Settlement Cycle(2024 年 3 月 27 日):2024 年 5 月 28 日起,股票、债券、ETF 等证券交易在成交后 1 个营业日结算
写在最后
SGOV、BIL 和 SHV 适合放在美元短期资金管理里比较。它们的收益主要来自短债收入,费用、交易成本和取用安排,比代码之间的细小差别更值得花时间。
接下来,我们把期限拉长,比较 SHY、IEF 和 TLT。它们同样持有美国国债,但价格变化会明显不同。
以上就是本篇教程的全部内容,欢迎大家点赞、收藏、转发,感谢支持🙏
我的投资导航网站,收录过往的文字教程,提供好用的投资工具,供大家从 0 到 1 一站式学习和检索:/
评论讨论
登录后参与讨论
登录