
打开券商的美国国债页面,会看到 Bills、Notes、Bonds 等不同名称。中文里都叫美债(英文统称 Treasuries),英文却分得很细。
这些名字主要告诉我们两件事,发行时准备借多久,以及利息怎么发。先把这两件事看明白,再去看具体报价,就容易多了。
1. T-Bills,几个月的短期国债
T-Bills 是 Treasury Bills 的简称,通常叫美国短期国库券。常规发行期限从 4 周到 52 周,适合用来安排一年以内的美元资金。
截至 2026 年 10 月,常规期限有 4、6、8、13、17、26 和 52 周。13 周大约三个月,26 周大约半年,52 周接近一年。具体发行和到期日期可以在美国财政部的 T-Bills 页面查询。
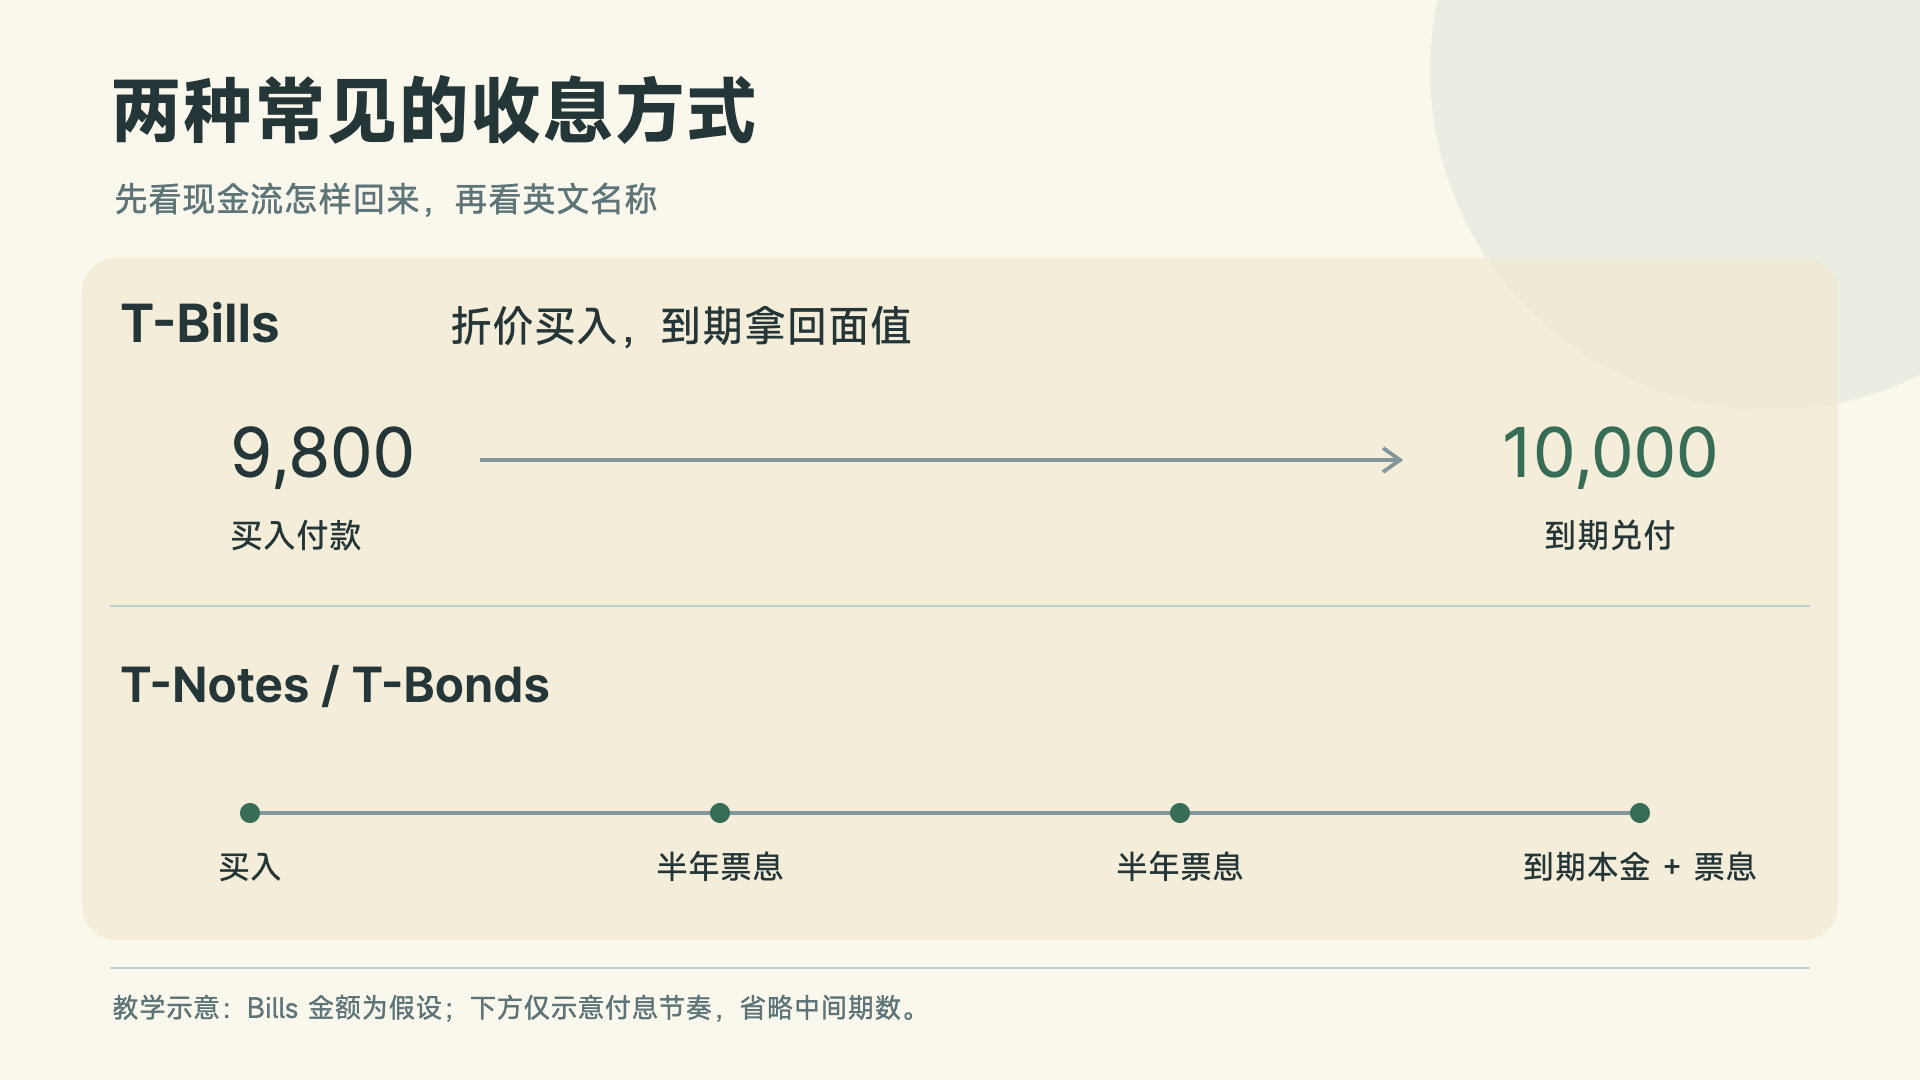
它的收息方式很直观,通常以低于面值的价格买入,到期按面值兑付,中间的差额就是这段时间的利息。
假设一张 26 周到期、面值 10,000 美元的 T-Bill,买入需要 9,800 美元。你现在付出 9,800 美元,到期收到 10,000 美元,一共赚到 200 美元。
期间没有每个月单独打进账户的票息。收益已经体现在买入价和到期收到的钱之间。
因此,看到 T-Bill 的票面利率写着 0,也不用奇怪。挑选时更有用的是买入价格、到期日和报价收益率。
2. T-Notes,两年到十年的中期国债
T-Notes 是 Treasury Notes,常规发行期限包括 2 年、3 年、5 年、7 年和 10 年。
它采用固定票面利率,每半年付息一次,到期偿还面值。新闻里经常提到的“10 年期美债收益率”,对应的就是这一类国债的市场利率指标。
假设按面值购买 10,000 美元两年期国债,票面年利率 4%,每半年就收到 200 美元票息。两年中一共收到四笔,最后一笔票息与本金一并兑付。
这里的“两年”是到期时间,“半年”是付息间隔。一个决定本金什么时候回来,另一个决定中间多久收到一笔利息。
如果你想为几年后的美元支出安排资金,T-Notes 就有较多期限可以比较。若只是暂时放几个月的闲钱,则应优先看更短的剩余期限。
3. T-Bonds,二十年和三十年的长期国债
T-Bonds 是 Treasury Bonds,常规发行期限为 20 年和 30 年,同样采用固定票面利率,每半年付息一次。
它和 T-Notes 的主要区别在于时间。
买入一只新发行的 30 年期国债,可以把约定的票息延续很多年。有长期美元现金流需求的人,会关心这种安排。
长期国债的本金要在很久以后才回来,原来的固定票息也会持续很多年。假设今天按面值买入一张长期国债,每年收 400 美元票息;后来相近剩余期限的新债,同样投入每年可以收 600 美元,买家就会要求旧债降价。
原来的低票息要延续越久,买家要求的价格补偿通常越大。因此,同样幅度的市场利率变化,长期国债的价格反应往往更明显。想长期持有收息,可以研究它的现金流;准备中途卖出,则要认真考虑届时的市场价格。
把 T-Bills、T-Notes 和 T-Bonds 放在一起,区别就很清楚了。
| 类型 | 常规发行期限 | 利息怎样收到 | 常见用途 |
|---|---|---|---|
| T-Bills | 4—52 周 | 通常折价买入,到期收回面值 | 安排短期美元资金 |
| T-Notes | 2、3、5、7、10 年 | 每半年收票息,到期还本 | 匹配几年后的支出、债券配置 |
| T-Bonds | 20、30 年 | 每半年收票息,到期还本 | 长期现金流安排、长期利率配置 |
表格写的是发行时的期限。我们实际买债券时,还得看另一个时间。
4. 比名称更重要的,是还剩多久到期
假设一张国债发行时期限是 10 年,已经过去 9 年,现在只剩 1 年到期。
它仍然叫 T-Note,但你今天买入,只需等剩下的这一年,就能迎来到期兑付。
再比如一张发行时为 30 年期的 T-Bond,已经存续了 29 年,今天买入的人只需等一年,就迎来到期兑付。
所以在二级市场挑国债,Maturity Date,也就是到期日,比名称里的历史期限更直接。
同样是面值 10,000 美元的两张债券,一张下个月到期,另一张还有 20 年到期,即使借款人相同,对市场利率变化的反应也会相差很大。
美债 ETF 的名称也经常按剩余期限分类。例如 1—3 年美债 ETF,主要持有的是剩余期限落在这个区间的债券。随着时间过去,不符合期限规则的债券会被调出,再补充符合条件的新债。
5. TIPS 和 FRN,又有什么不同?
除了上面三类,美国财政部还发行通胀保值国债 TIPS,以及浮动利率国债 FRN。它们改变的是本金或票息的计算方式。
TIPS 的本金会根据美国指定的消费者价格指数调整。物价上涨,本金随之增加,票息再按调整后的本金计算。
比如原始本金 10,000 美元,假设对应的通胀调整让本金变成 10,300 美元,之后一笔利息就会以调整后的本金为基础计算。它更适合拿来研究长期美元购买力,第十四篇会完整展开。
FRN 的票息则会随参考利率变化。美国财政部发行的 FRN 原始期限为两年,参考 13 周国库券拍卖贴现率,并加上发行时确定的固定利差,每季度付息。
如果短期利率上升,它之后的票息通常也会跟着增加;短期利率下降,后续票息会相应减少。这与一开始就固定票面利率的 Notes 和 Bonds 很不一样。
刚入门时,先知道它们各自在调整什么就够了。日常筛选普通国债,最先用到的仍然是期限、价格和收益率。
6. 怎样按自己的用钱时间选期限?
假设你手里有 1 万美元,其中一部分三个月后要用,另一部分两年内都用不到。
三个月后要用的钱,可以查找到期日在付款之前的短期国债。两年内暂时不用的钱,则可以进一步比较更长期限的收益和现金流安排。
这里没有必要为了多一点收益,就把全部资金买成同一个到期日。不同用途的钱,本来就可以分别安排。
同时,也要看看不同期限当时实际给多少收益。有时候短期收益率更高,有时候长期更高。期限长短与收益高低之间,并不存在一张永远固定的价目表。
下一步就是把收益算清楚。哪怕两只债券都写着 4% 票息,买入价格不同,最后赚到的钱也会不同。
7. 常见问题
| 遇到的问题 | 常见原因 | 处理办法 |
|---|---|---|
| T-Bill 的票面利率写着 0 | T-Bill 通常以低于面值的价格买入,到期按面值兑付,收益已经体现在买入价和到期收到的钱之间 | 挑选时看买入价格、到期日和报价收益率;比如 26 周到期、面值 10,000 美元的 T-Bill,买入要 9,800 美元,到期收到 10,000 美元,一共赚到 200 美元 |
| 持有 T-Bill,期间一直没收到利息 | T-Bill 期间没有每个月单独打进账户的票息,利息就是买入价和面值之间的差额 | 等到期按面值兑付;想按期收到票息,看每半年付息一次的 T-Notes 和 T-Bonds |
| 分不清「两年期」和「每半年付息」 | 「两年」是到期时间,决定本金什么时候回来;「半年」是付息间隔,决定中间多久收到一笔利息 | 比如按面值买 10,000 美元两年期国债,票面年利率 4%,每半年收到 200 美元票息,两年一共四笔,最后一笔票息与本金一并兑付 |
| 名字叫 T-Note 或 T-Bond,却很快就到期 | 名称和常规发行期限说的是发行时的期限;发行时 10 年期、已经过去 9 年的国债,只剩 1 年到期 | 在二级市场挑国债,看到期日 Maturity Date,不要只看名称里的历史期限 |
| 钱只放几个月,不知道该看哪一类 | 名称里的期限是发行时的期限,不等于还剩多久到期 | 优先看更短的剩余期限,查找到期日在付款之前的短期国债 |
| 市场利率变化时,长期国债的价格变得比短期国债多 | 长期国债的固定票息要延续很多年;相近剩余期限的新债票息更高时,买家会要求旧债降价,原来的低票息要延续越久,要求的价格补偿通常越大 | 想长期持有收息,研究它的现金流;准备中途卖出,认真考虑届时的市场价格 |
| TIPS 的利息和按原始本金算的不一样 | TIPS 的本金根据美国指定的消费者价格指数调整,票息按调整后的本金计算 | 比如原始本金 10,000 美元,通胀调整让本金变成 10,300 美元,之后一笔利息就以调整后的本金为基础计算;更多内容见延伸阅读里的 TIPS 教程 |
| FRN 每次付的利息都不一样 | FRN 的票息参考 13 周国库券拍卖贴现率,再加上发行时确定的固定利差 | 短期利率上升,之后的票息通常跟着增加,短期利率下降,后续票息相应减少;想一开始就固定票面利率,看 T-Notes 和 T-Bonds |
| 以为 1—3 年美债 ETF 买的是发行时 1—3 年期的国债 | 美债 ETF 的名称经常按剩余期限分类 | 它主要持有的是剩余期限落在 1—3 年的债券;随着时间过去,不符合期限规则的债券会被调出,再补充符合条件的新债 |
| 两只债券都写着 4% 票息,最后赚到的钱不一样 | 买入价格不同 | 把面值、价格、票面利率和到期收益率放到同一笔交易里计算,见延伸阅读里的「美债收益率怎么算」 |
| 一部分钱三个月后要用,另一部分两年内都用不到 | 两笔钱的用钱时间不一样 | 三个月后要用的,查找到期日在付款之前的短期国债;两年内用不到的,再比较更长期限的收益和现金流安排;没有必要为了多一点收益,把全部资金买成同一个到期日 |
| 以为期限越长,收益一定越高 | 有时候短期收益率更高,有时候长期更高,期限长短与收益高低之间没有一张永远固定的价目表 | 买之前看看不同期限当时实际给多少收益 |
8. 延伸阅读
- 美债入门:美国国债是什么?新手入门与投资方式一次看懂
- 下一篇,把收益算清楚:美债收益率怎么算?票面利率、买入价格与到期收益率
- 文中提到的通胀保值国债:TIPS 是什么?美国通胀保值国债与普通美债的区别
- 按剩余期限分类的美债 ETF:短期美债 ETF 怎么选?SGOV、BIL、SHV 对比、美债 ETF 怎么选?SHY、IEF、TLT 的期限与波动对比
- 按用钱时间分开安排、到期之后怎么办:美国国债到期怎么办?兑付、续买与美债阶梯策略
- 怎么买:中国投资者怎么买美国国债?券商、美债 ETF 与 QDII 对比、嘉信理财怎么买美债?新发国债认购与二级市场买卖教程
写在最后
先用名称认识国债,再用到期日判断它是否适合自己的钱。T-Bills 主要通过买入价与面值之间的差额收息,Notes 和 Bonds 则定期支付票息。
接下来,我们把面值、价格、票面利率和到期收益率放到同一笔交易里计算,看看券商页面上的几个数字到底怎样对应到账户中的钱。
以上就是本篇教程的全部内容,欢迎大家点赞、收藏、转发,感谢支持🙏
我的投资导航网站,收录过往的文字教程,提供好用的投资工具,供大家从 0 到 1 一站式学习和检索:/
评论讨论
登录后参与讨论
登录