
买一张长期国债,可以提前知道未来会收到多少美元。但十年、二十年之后,这些美元还能买到多少东西,就要看物价怎样变化。
TIPS 正是围绕这个问题设计的。它会根据美国指定的消费者价格指数调整本金,让债券现金流与物价变化产生联系。
理解它,先看本金怎样调整,再看市场为什么仍然会给它不同的价格。
1. TIPS 怎样跟着通胀调整?
TIPS 的英文全称是 Treasury Inflation-Protected Securities,中文通常叫美国通胀保值国债。美国财政部发行的常规期限包括 5 年、10 年和 30 年,每半年付息一次。
它的票面利率在发行时确定,之后保持固定。会变化的是用来计算利息的本金。
本金跟随美国未季调的城市消费者价格指数 CPI-U 调整。物价指数上升,调整后的本金增加;物价指数下降,本金也会相应减少。
所以,普通固定利率国债是固定本金乘以固定票面利率。TIPS 则是调整后的本金,乘以固定票面利率。美国财政部 TIPS 说明
2. 用 1 万美元,算一笔实际现金流
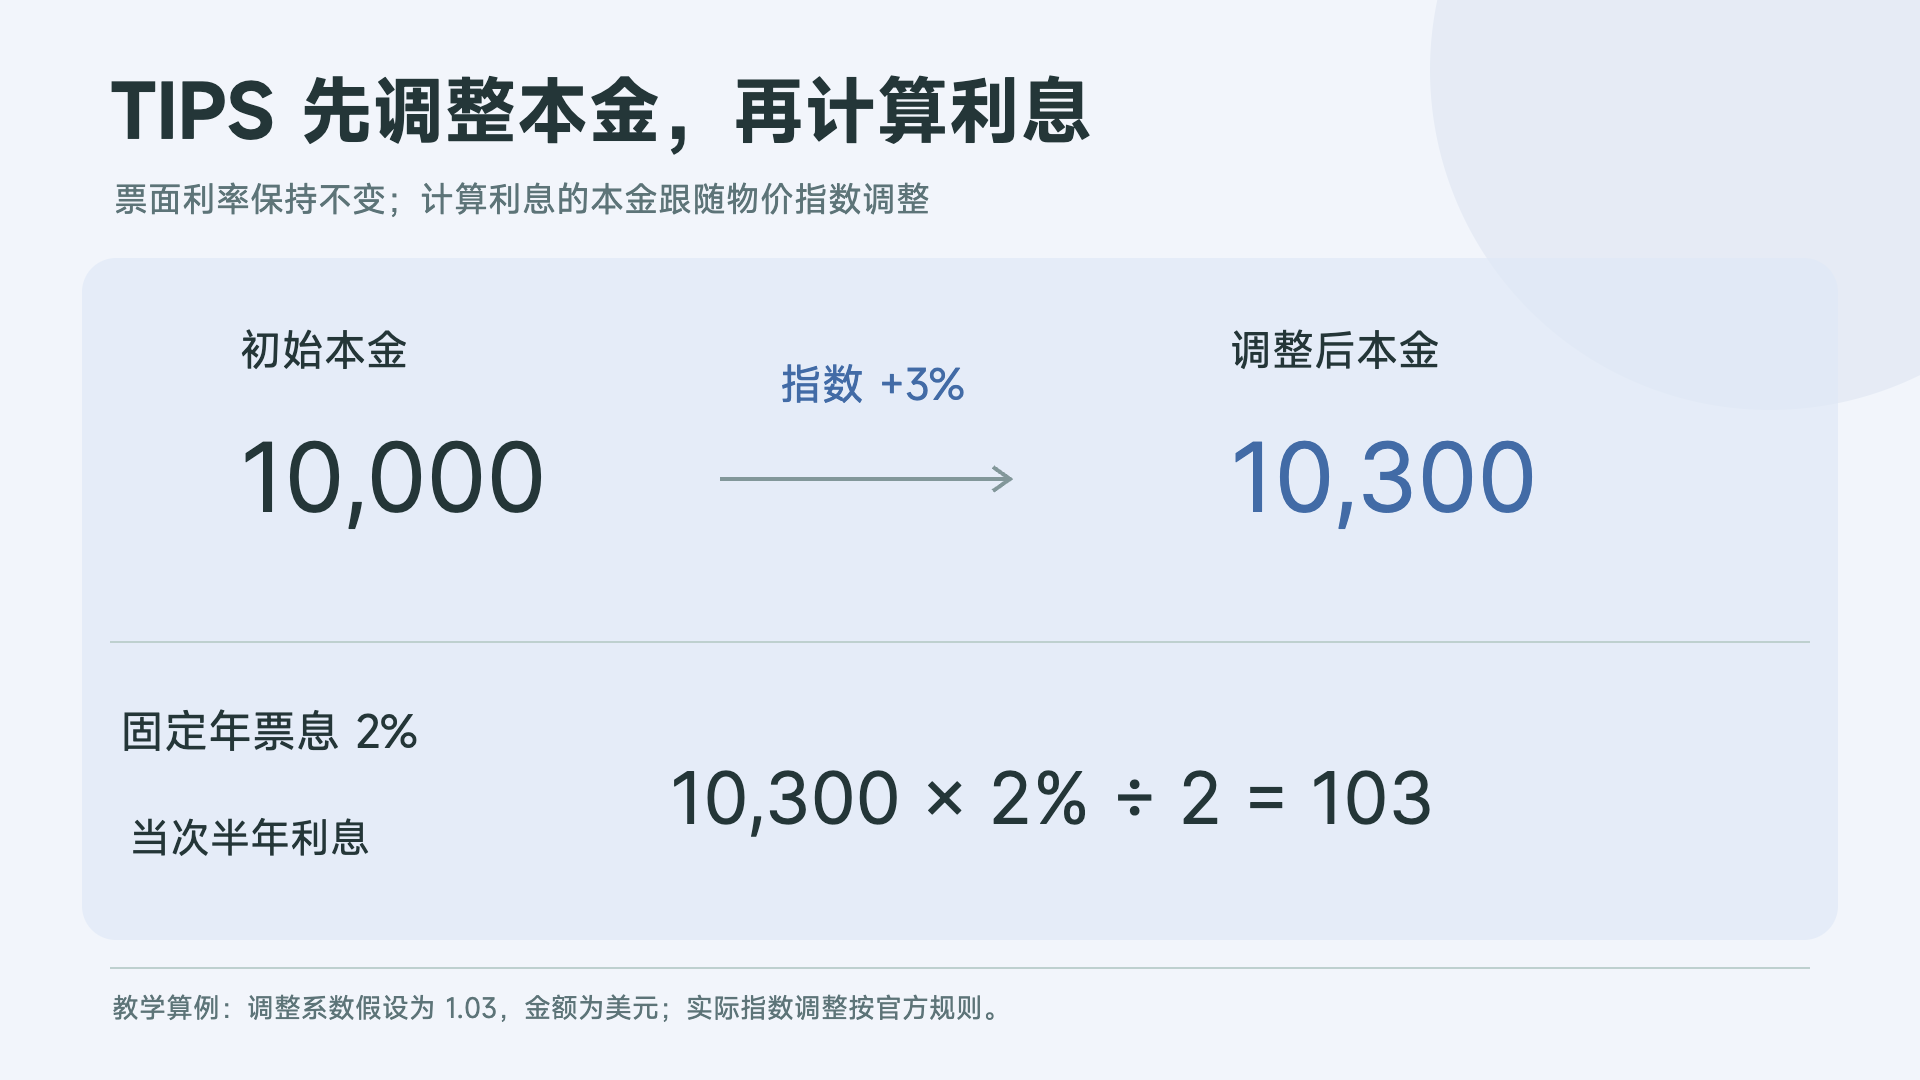
假设一张 TIPS 原始面值为 10,000 美元,票面年利率为 2%。下面只演示本金调整与票息的关系,暂不计买入价格、税费及利息再投资。
如果某次付息日对应的通胀调整系数为 1.03,调整后的本金就是 10,000 × 1.03=10,300 美元。
这一次半年票息为 10,300 × 2% ÷ 2=103 美元。
对比本金仍为 10,000 美元时的 100 美元半年票息,就能看到,票面利率虽然一直是 2%,实际收到的利息金额会跟着本金调整。
本金增加的 300 美元通常留在债券本金中,最终影响到期兑付或中途卖出的价值;103 美元则是这次付息时收到的现金。
后续每次付息,都按对应付息日的调整后本金计算。实际通胀调整有指定指数和时间规则,持有人可以在财政部页面查询债券对应的 Index Ratio,也就是调整系数。
3. 到期时,本金怎样兑付?
TIPS 到期时,财政部比较通胀调整后的本金与原始面值,按较高者兑付。
假设原始面值 10,000 美元,到期调整后本金为 12,000 美元,就按 12,000 美元兑付。如果到期调整后的本金低于 10,000 美元,则按原始面值 10,000 美元兑付。
这个安排保护的是发行时的原始面值。二级市场买入时,投资者支付的金额还包含市场价格和已发生的本金调整。
例如你花 11,000 美元买到原始面值 10,000 美元的 TIPS,自己的投入就是 11,000 美元。最终回报仍要把买入成本、期间票息和到期兑付放在一起计算。
到期规则清楚了,接下来再看购买时最值得比较的两个收益率。
4. 名义收益率和实际收益率,差别在哪里?
普通国债的收益率,通常用名义收益率表示。它描述美元现金流的回报,还没有扣除未来通胀对购买力的影响。
TIPS 的报价则通常看实际收益率。可以把它理解为,持有至到期时,在它所跟踪的美国通胀补偿之外,债券本身提供的年化收益水平。买入价格越低,相同现金流对应的实际收益率就越高。
假设同样十年期限,普通国债的名义收益率为 4%,TIPS 的实际收益率为 2%。前者用约定的美元现金流计算回报,后者则在约 2% 的实际收益之外,随指定物价指数调整本金。
两个收益率相差约 2 个百分点,这个差值称为盈亏平衡通胀率。粗略来说,如果未来十年的平均通胀接近 2%,两类债券持有至到期的回报会比较接近。
如果未来实际通胀明显高于这个差值,TIPS 的通胀补偿可能更有利;如果明显低于这个差值,普通国债提前固定的名义收益可能更有吸引力。
实际市场价格还包含流动性、风险补偿等因素,所以这个差值更适合作为比较工具。它反映的是市场当时愿意支付的价格,未来的通胀路径仍然要由实际数据决定。
5. 既然能抗通胀,TIPS 为什么也会下跌?
TIPS 的本金调整和市场定价,会同时发生。
物价上涨,调整后的本金可能增加。但如果市场要求的实际收益率也上升,已经发行的 TIPS 就需要降价,才能给新买家提供更高的实际收益。
举个例子。你买入时,市场上十年期 TIPS 的实际收益率为 1%。后来新买家已经可以拿到 2% 的实际收益,同期限旧债的市场价格就会承受下行压力。
如果债券剩余期限较长,价格影响可能大于这一段时间增加的通胀补偿。于是账户里会出现“通胀仍在发生,TIPS 市值却下降”的情况。
想象自己只持有半年就需要卖出,这半年的交易价格变化会很重要;如果是为了匹配多年后的美元购买力需求,则会更关注持有至到期的通胀调整现金流。
这和普通债券一样,还是要把用钱时间与产品期限对应起来。
6. 直接买 TIPS,还是购买 TIPS ETF?
直接持有单只 TIPS,可以选定到期日,看到具体的原始面值、调整系数和票面利率。它适合愿意管理债券,并希望围绕某个未来日期安排美元资金的人。
TIPS ETF 把一篮子通胀保值国债放进基金,负责持仓调整和日常管理,买卖更方便。但基金的期限范围与久期,仍然决定了价格对实际利率变化有多敏感。
普通持续运作的 TIPS ETF 也会不断更新持仓。单只 TIPS 的到期兑付规则,作用在基金持有的债券上;你持有的基金份额,则按当时市场价格交易。
因此,比较这类 ETF 时,先看它持有短期、全期限还是更长期的 TIPS,再看费用和交易条件。两个名字都包含通胀保值的基金,也可能带来很不同的波动。
7. 哪些需求更适合研究 TIPS?
如果你未来较长期的支出以美元为主,又希望一部分资产跟随美国物价指数调整,可以把 TIPS 放进候选范围。
如果只是暂时存放几个月的美元,通常先看短期国债和超短期产品更直接。为了短期闲钱去承担很长的实际利率久期,会让原本简单的安排变复杂。
如果将来主要在中国花人民币,则还要考虑美元与人民币汇率,以及自己的支出结构。TIPS 跟随的是美国指定消费者价格指数,个人的房租、教育和医疗支出,也可能与这套指数不同。
从这个角度看,TIPS 更适合作为特定购买力需求的一部分配置。先明确想保护哪一种支出,再选择期限和比例。
写在最后
TIPS 的核心,是让本金随美国物价指数调整,再按调整后的本金支付利息。它为长期美元购买力提供了一种安排方式,同时仍然是一只会受到市场利率影响的债券。
下一篇,我们先把投资美债会遇到的 6 种风险放在一起讲清楚;系列最后一篇,再把普通国债、不同期限 ETF 和股票放在一起,按照资金用途、汇率和再平衡规则,搭建一套容易执行的组合。
以上就是本篇教程的全部内容,欢迎大家点赞、收藏、转发,感谢支持🙏
我的投资导航网站,收录过往的文字教程,提供好用的投资工具,供大家从 0 到 1 一站式学习和检索:/
评论讨论
登录后参与讨论
登录