
美国国债常常被叫作「无风险资产」。那为什么有人买了长期美债 ETF TLT,三年时间亏掉将近一半?为什么拿着美元赚了 4% 的利息,换回人民币反而少了?为什么去年还能拿 5% 的短债,今年只剩 3% 多?
在之前的教程中,我们已经讲了美债怎么买、收益率怎么算、ETF 怎么选。今天这篇教程,我会把投资美债会遇到的 6 种风险一次性讲清楚,告诉大家每一种风险从哪里来、什么时候最伤人,以及怎样提前避开。
那我们话不多说,尽快开始今天的内容。
1. 「无风险」,说的到底是哪一种风险?
大家说美债「无风险」,其实指的是一件事:美国财政部会按约定,把利息和本金一分不少地付给你。这叫信用风险,也就是借钱的人还不上钱的风险。
美国政府用美元借钱,自己又是美元的发行方,到今天为止从来没有对国债违约过。所以在全世界的投资者眼里,美债是信用风险最低的资产之一。
但信用风险低,不等于没有任何波动。这几年有两件事,值得大家知道。
第一件是评级下调。标普在 2011 年、惠誉在 2023 年,先后把美国的主权评级从最高的 AAA 下调了一档;2025 年 5 月,穆迪也把美国从 Aaa 下调到 Aa1,三大评级机构都不再给美国最高评级(摩根大通对穆迪下调的说明)。下调评级的理由是美国政府债务和利息支出越来越高,但它们并没有说美国会违约。
第二件是债务上限。美国国会会给政府借钱设一个上限,每隔几年就会因为要不要提高上限吵一次架。2023 年 5 月吵得最凶的时候,市场担心 6 月初到期的国库券会被推迟兑付,这几天到期的短期国库券收益率一度超过 7%,比其他期限高出一大截(路透社报道)。最后国会在 6 月初通过了法案,国库券照常兑付。
所以,美债的信用风险是存在的,但它主要表现为短期的价格波动和情绪,而不是真的拿不回钱。真正会让普通投资者亏钱的,是下面这几种风险。
2. 利率风险:TLT 为什么能跌掉将近一半?
这是买美债最常见、也最伤人的一种风险。
债券的票面利率在发行时就定死了。市场利率一旦上升,新发的债券给的利息更高,手里旧债券的价格就必须下跌,才能让新买家拿到差不多的收益率。期限越长,这种下跌越明显。这个规律我们在买美债为什么会亏钱那篇里,用久期详细算过一遍。
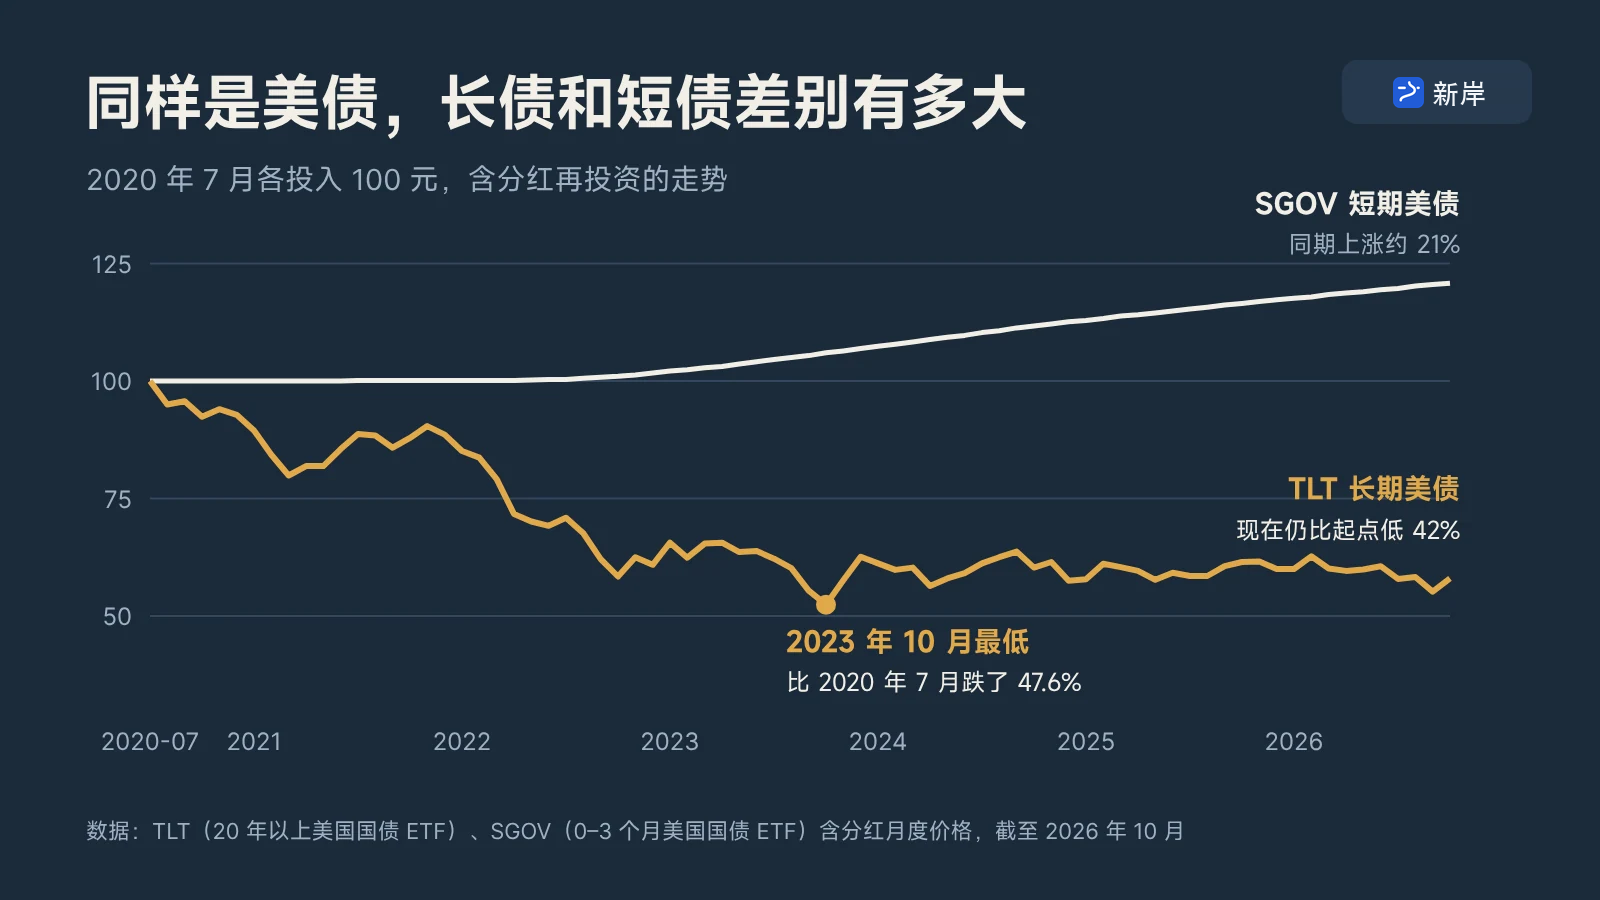
真实的例子就是 2022 年。美联储为了压通胀快速加息,长期美债价格一路下跌。按含分红的月末价格计算,长期美债 ETF TLT:
- 2022 年全年下跌 31.2%;
- 从 2020 年 7 月的高点,到 2023 年 10 月的低点,一共下跌了 47.6%;
- 到 2026 年 10 月,仍然比 2020 年 7 月的高点低了 42% 左右。
同一段时间,主要持有 0 到 3 个月国库券的 SGOV,几乎没有回撤,从 2020 年 7 月到 2026 年 10 月含分红累计上涨了约 21%。
两只都是 100% 的美国国债,结果完全不同,差别只在期限上。(数据来源:投资导航 ETF 工具(准备中),按每月月末的含分红复权价计算。)
这里要特别提醒一点:TLT 跌了 47.6%,并不代表它持有的国债违约了。只要一直持有到期,单只国债仍然会按面值兑付。问题在于,ETF 没有到期日,你需要用钱的时候只能按当时的市场价卖出。如果这笔钱恰好在 2023 年就要用,亏损就真的落袋了。
所以应对利率风险,最关键的一条是:用钱时间越近,期限就要越短。一两年内要用的钱,放在短期国债或 SGOV 这类超短期 ETF 里;只有确定十年以上都不用的钱,才适合去承担长债的波动。
3. 汇率风险:美元赚了 4%,换回人民币却亏了
对国内投资者来说,这一种风险经常被忽略,但它可能比利率风险更常见。
美债是美元资产,赚的是美元。如果你最后要把钱换回人民币花,那么人民币兑美元的汇率怎么变,会直接影响你最终拿到多少人民币。
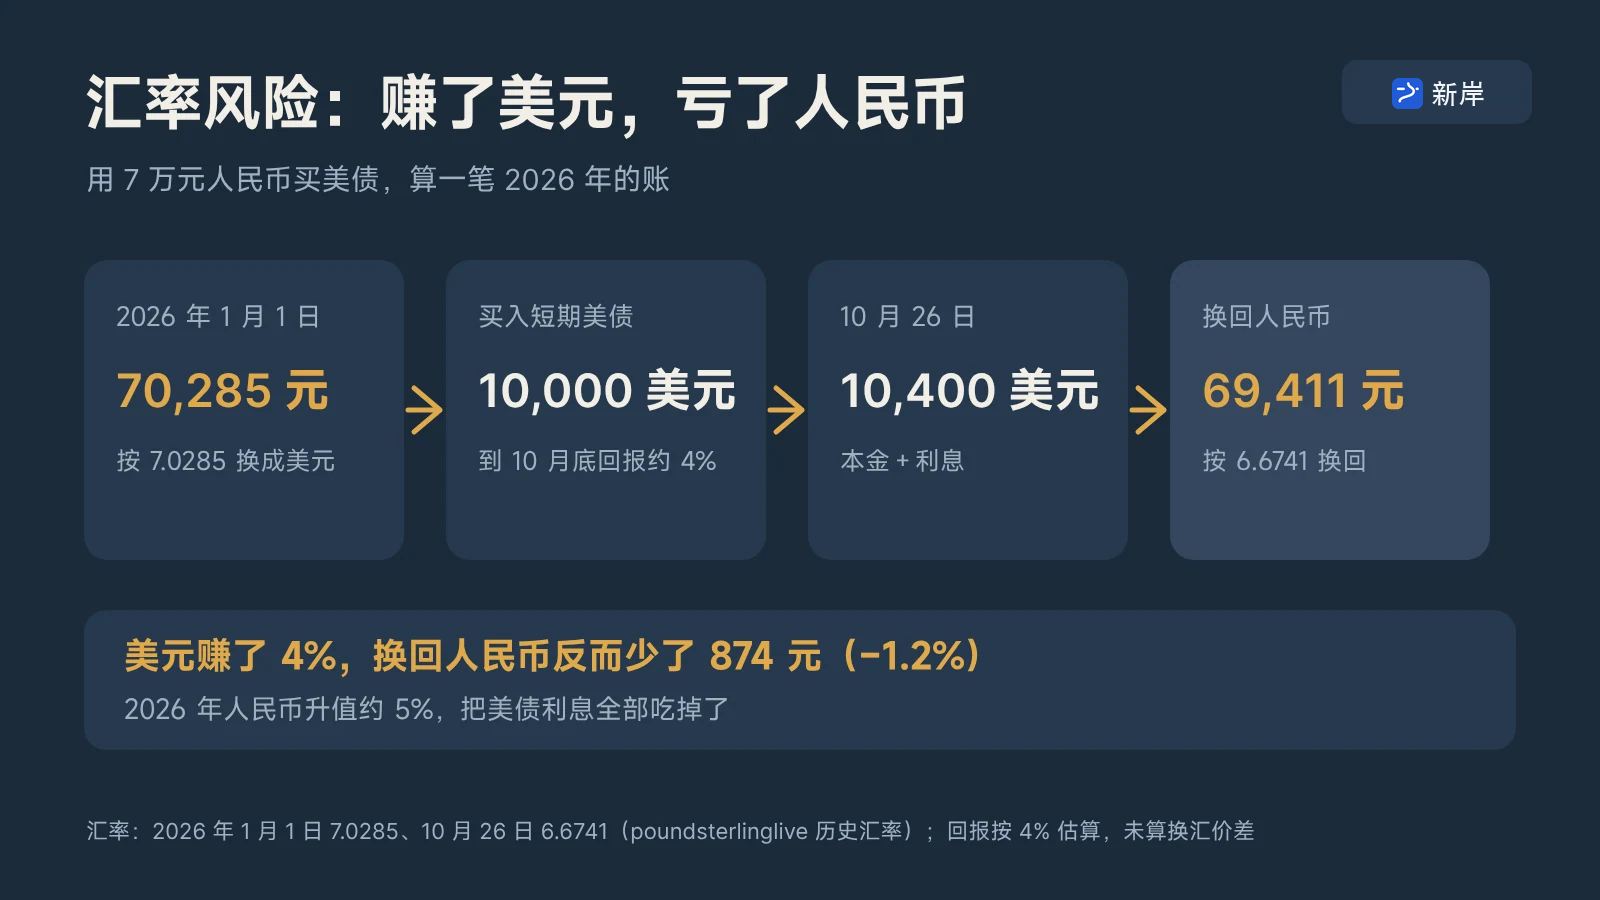
2026 年就是一个很好的例子。1 月 1 日,1 美元可以换 7.0285 元人民币;到 10 月 26 日,只能换 6.6741 元,人民币升值了大约 5%(USD/CNY 2026 年历史汇率)。
我们假设年初把 70,285 元人民币换成 1 万美元,买入短期美债,到 10 月底拿到 4% 的回报,变成 10,400 美元。这时候再换回人民币:
10,400 × 6.6741=69,411 元
美元账户里赚了 400 美元,换回人民币反而比本金少了 874 元,人民币口径亏了 1.2%。如果再算上来回换汇的价差,亏得还会更多一点。
反过来,如果人民币贬值,美债的人民币回报就会比美元回报更高。2022 年美元兑人民币从 6.3 左右涨到 7.3 左右,那一年持有美元资产的人,换回人民币就多赚了一大截。
汇率没有人能准确预测。应对汇率风险,最实用的办法是看这笔钱最后用什么币种花:
- 将来本来就要花美元的钱,比如海外留学、旅游、美股定投的预备金,汇率波动对你的影响就小很多,直接按美元来衡量收益就行;
- 将来一定要换回人民币花的钱,尤其是一两年内要用的,就不要只看美债利率比国内存款高,就把它全部换成美元。
4. 再投资风险:去年 5% 的短债,今年只剩 3% 多
很多朋友觉得,短期国债、SGOV 这类产品既不怎么跌、利息又高,是完美的现金管理工具。它们确实不太会跌,但有另外一种风险:利息会变。
短期国债几个月就到期一次,到期之后要按当时的利率重新买。2023 年 7 月到 2024 年 9 月,美联储把政策利率维持在 5.25% 到 5.50% 的高位,那段时间买短期国债,年化收益差不多就是 5% 多。
从 2024 年 9 月开始,美联储陆续降息,短债收益跟着往下走。截至 2026 年 10 月底,SGOV 的分配收益率大约是 3.6%(数据来源:投资导航 ETF 工具(准备中))。
我们用 10 万美元算一下:按 5% 一年能拿到 5,000 美元利息,按 3.6% 就只有 3,600 美元,一年少了 1,400 美元。本金一分没亏,但每年的收入下降了将近三成。
这就是再投资风险:期限越短,利率下降时你的收入下降得越快。它和利率风险刚好相反,长债在降息时价格会涨,短债在降息时只会让你少赚。
如果你希望一笔美元在未来几年都拿到比较确定的利息,可以把一部分资金放在 2 年、3 年、5 年这些更长一点的期限上,或者搭一个美债阶梯,让每年都有一部分钱到期、按当时的利率重新买入。具体做法可以看美国国债到期怎么办?兑付、续买与美债阶梯策略。
5. 通胀风险:拿回的美元,还能买多少东西?
普通国债付给你的,是事先定好的美元金额。十年之后,这笔美元还能买到多少东西,要看这十年的通胀。
举个简单的例子。你买了一只 10 年期国债,到期收益率 4%。如果未来十年美国平均通胀是 3%,扣掉物价上涨,实际购买力每年只增加 1% 左右;如果通胀达到 4%,实际上就是白忙一场。
2021 年到 2022 年就是这样一个阶段:美国通胀一度冲到 9% 左右,而当时很多存量国债的票面利率只有 1% 到 2%,这些债券的持有人不但价格大跌,实际购买力也在缩水。
美国财政部专门发行了一种应对通胀风险的国债,叫 TIPS,本金会跟着美国的消费者价格指数调整。想了解它怎么运作、和普通国债怎么选,可以看上一篇:TIPS 是什么?美国通胀保值国债与普通美债的区别。
6. 流动性和交易成本:提前卖出,要付多少钱?
美国国债市场是全世界交易最活跃的债券市场之一,但具体到我们普通投资者手里,流动性仍然有几个要注意的地方。
第一,单只国债提前卖出,要按买方报价成交。买方报价通常比卖方报价低一点,比如在 10,000 美元面值上差 0.02,就是 2 美元。新发不久的国债报价最密集,发行很久的老债和小额订单,价差往往更大,也更难按理想价格成交。
第二,有些券商的二级市场报价,会要求一个最小成交数量。几千美元的小额订单,未必能用到列表里收益率最高的那一档报价。这一点在嘉信理财怎么买美债那篇里有详细说明。
第三,美债 ETF 虽然随时可以在交易所卖出,但也有买卖价差。像 SGOV、SHY、IEF、TLT 这些规模很大的 ETF,正常交易时段的价差都很小,尽量在美股正常交易时段、用限价单买卖就好。
所以,如果你买的是单只国债,最好在买入之前就想清楚:这笔钱能不能放到到期。能放到到期,中间的价格波动和卖出价差都和你没关系;需要提前卖出,就要接受当时的市场价和交易成本。
7. 把 6 种风险放在一起看
| 风险 | 从哪里来 | 什么时候最伤 | 怎么应对 |
|---|---|---|---|
| 信用风险 | 美国政府能不能按时付息还本 | 评级下调、债务上限僵持期间 | 了解即可,短期国库券避开争议最激烈时到期的那几期 |
| 利率风险 | 市场利率上升,旧债价格下跌 | 快速加息时,长期债券、中途要用钱 | 用钱时间越近,期限越短 |
| 汇率风险 | 美元兑人民币的汇率变化 | 人民币升值,又要把钱换回人民币 | 按将来花钱的币种来安排 |
| 再投资风险 | 到期后按更低的利率重新买 | 降息周期里,只买短期国债 | 分散到几个期限,或者搭美债阶梯 |
| 通胀风险 | 固定的美元金额,购买力缩水 | 通胀高于债券收益率 | 一部分配置 TIPS,或者搭配股票等资产 |
| 流动性风险 | 提前卖出要按买方报价,有价差 | 小额订单、老债、市场剧烈波动时 | 尽量持有到期,ETF 用限价单交易 |
你会发现,这 6 种风险里面,除了信用风险,其余几种都和同一个问题有关:这笔钱什么时候用、用什么币种花。
想清楚这两件事,再去选期限、选产品,大部分风险就已经提前避开了。
写在最后
美债的「无风险」,说的是美国政府不会赖账;但价格会波动,汇率会变化,利息会上下浮动,这些都是实实在在会影响我们收益的风险。
这些风险没有好坏之分,只是适合不同用途的钱。短期要用的钱,接受再投资风险,换来价格稳定;长期不用的钱,可以承担一部分利率风险,换来更长时间锁定的利息。
下一篇也是这个系列的最后一篇,我们会把普通国债、不同期限的 ETF 和股票放在一起,按照资金用途、汇率和再平衡规则,搭建一套容易执行的组合。
以上就是本篇教程的全部内容,欢迎大家点赞、收藏、转发,感谢支持🙏
我的投资导航网站,收录过往的文字教程,提供好用的投资工具,供大家从 0 到 1 一站式学习和检索:/
评论讨论
登录后参与讨论
登录