
知道怎么买美债之后,接下来就要解决一个更实际的问题,自己的钱应该放多少进去,又应该买多长的期限?
这个问题很难靠一张“最佳股债比例”表解决。半年后要支付的学费、等待股票加仓的现金、十年内都不会用到的积蓄,需要的安排本来就不一样。
我们先把钱的用途分清,再看期限和仓位,最后用一个完整例子说明怎样再平衡。
1. 先写下这笔钱什么时候、以什么币种使用
准备配置之前,可以先列出未来已经知道的大额支出。
比如六个月后支付 8,000 美元学费,一年后可能需要一笔搬家费用,另外还有一笔长期投资资金。日期确定的钱,可以优先安排在付款之前到期的资产,并留出结算和转账时间。
生活中的应急资金则需要随时能够使用,应该放在方便支付和取出的渠道。把它与长期投资资金分开,市场下跌时就不容易被迫卖出投资。
币种也要一起写清。
未来支付美元,可以围绕美元现金流安排。未来要支付人民币,则要把兑换成本和汇率变化一起考虑。只是看到美债利率比人民币存款高,就把短期生活费用全部换成美元,会让原本明确的支出面对新的汇率变化。
2. 给不同资金安排不同期限
确定用途之后,再选择工具。
日期和金额明确的美元支出,可以研究单只国债,让到期面值和时间尽量接近用款安排。现金回来之后直接支付,不必临时看市场价格决定是否卖出。
用于分批买股票、日期尚未确定的美元,可以比较超短期美债 ETF 和短债。ETF 方便持续持有,单只国债可以安排分批到期,两者都能服务现金管理。
长期投资中的债券仓位,则可以进一步考虑中期或长期美债。期限拉长后,价格对利率更敏感,需要与你希望承受的组合波动一致。
| 资金用途 | 优先研究的安排 | 最值得检查的信息 |
|---|---|---|
| 随时会用的日常支出 | 易取用的现金渠道 | 提款和支付是否方便 |
| 某个日期要支付美元 | 匹配到期日的单只国债 | 到期日、面值、交割时间 |
| 等待定投或加仓的美元 | 超短期美债 ETF、短债阶梯 | 取用安排、交易成本、续买收入 |
| 长期组合中的债券部分 | 按需要选择短中长期限 | 久期、仓位、与其他资产的共同波动 |
同样是美债,现金管理与长期利率配置承担的任务不同。先把任务分清,就不容易因为某只基金眼下的收益率更高而越买越长。
3. 美元赚了钱,换成人民币可能是多少?
我们用一笔 1 万美元计算,以下忽略税费与换汇价差。
假设买入美元时,汇率为 1 美元兑换 7.20 元人民币,投入相当于 72,000 元人民币。
一年后,美元资产获得 4% 回报,变成 10,400 美元。此时如果 1 美元只能兑换 6.90 元人民币,换回就是 10,400 × 6.90=71,760 元人民币。
美元口径赚了 400 美元,人民币口径却比最初少了 240 元,回报约为 -0.33%。
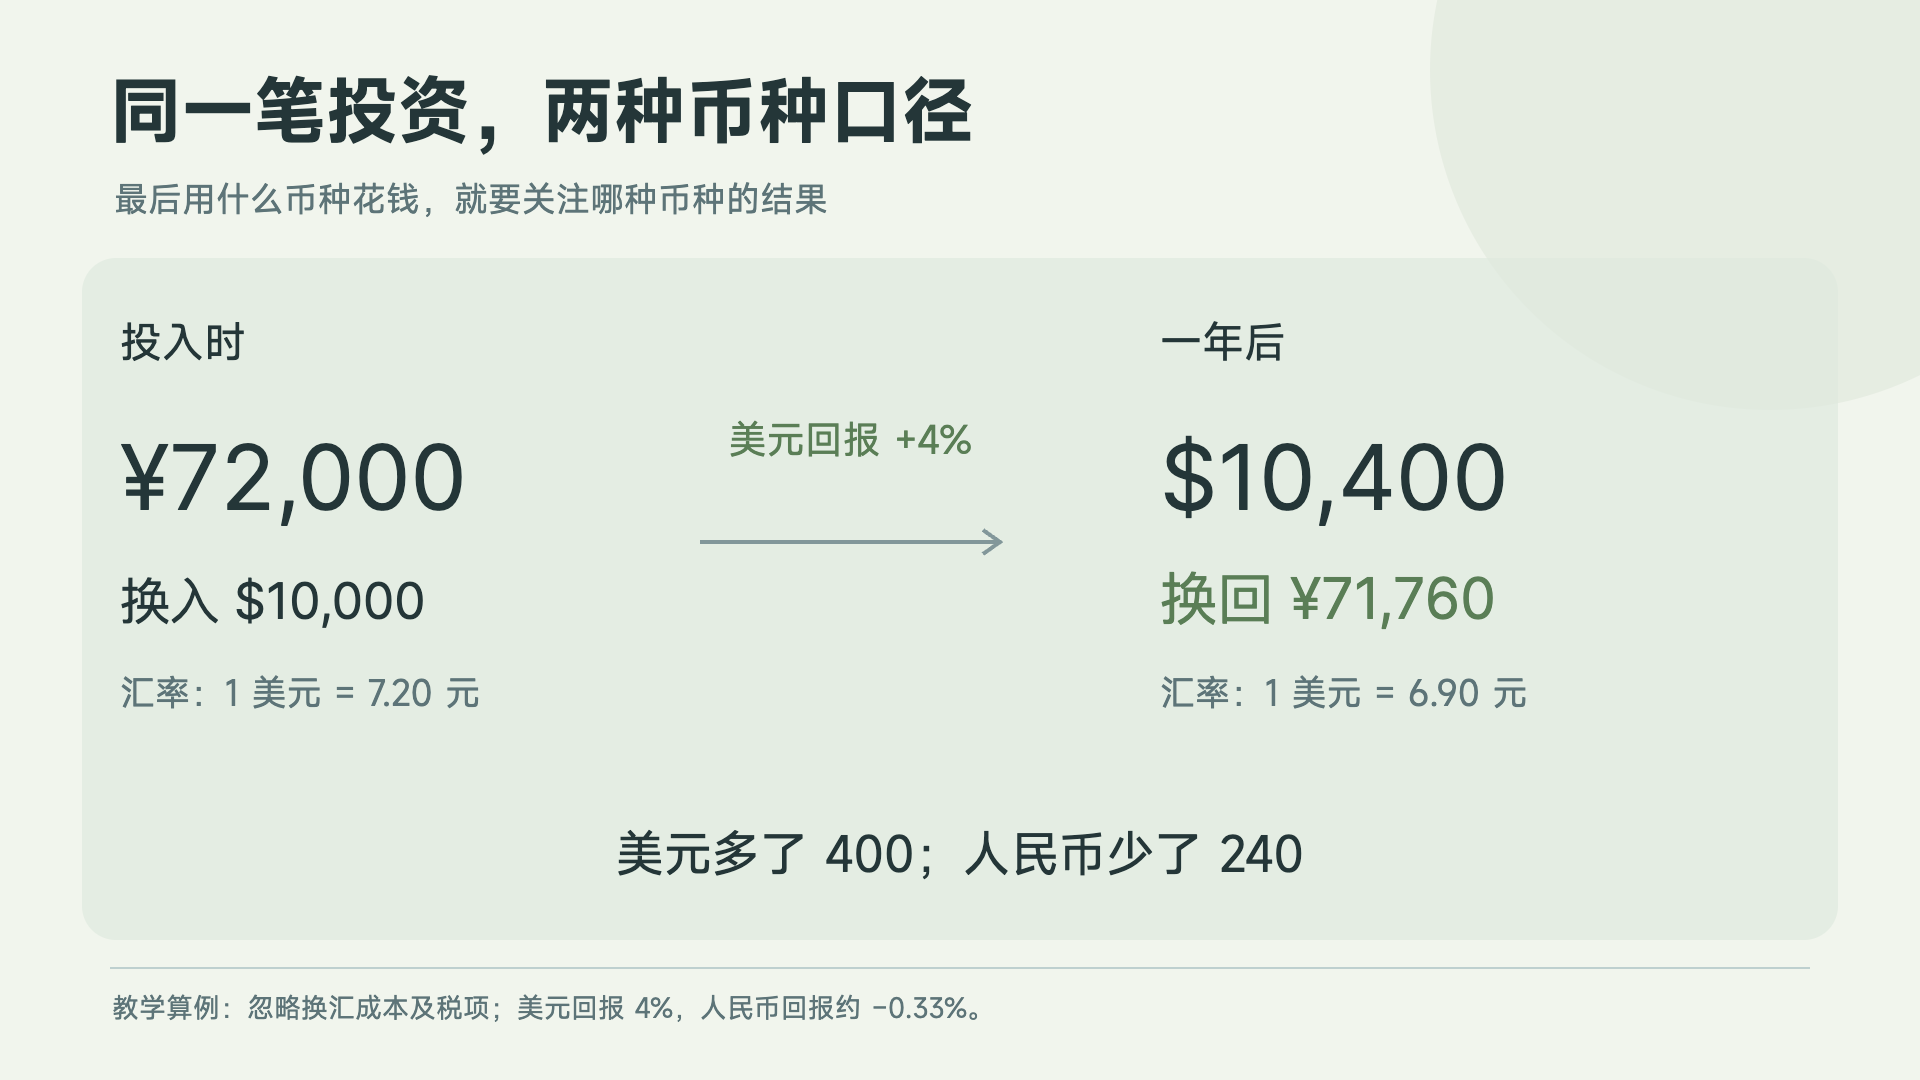
这说明,持有美元资产时,最终使用什么币种,会影响你怎样评价结果。
如果这 10,400 美元之后直接支付美元学费,那么美元金额就是主要衡量标准。如果必须换成人民币买房或生活,汇率就会直接进入最终账单。
因此,用款时间越近、币种越明确,越应该围绕实际支出安排资产。长期资产可以承担一定汇率波动,近期必须支付的钱则更需要确定性。
4. 用一个组合,说明期限怎样分配
假设一位投资者已经另外留好了日常应急资金和已知支出所需的钱,现在有 10 万美元长期投资资产,希望安排 60% 股票、40% 债券。下面就用这个比例,演示怎样分配期限和进行再平衡。
股票部分为 60,000 美元。债券部分 40,000 美元,可以继续按用途拆分。
其中 20,000 美元使用超短期国债或短债阶梯,作为取用方便、价格波动较小的债券仓位,也方便以后再平衡。另 20,000 美元可以根据能够接受的利率变化,选择短期到中期的债券资产。
如果希望配置长期美债,可以从这笔长期债券资金中划出一部分,再观察它对整个组合的影响,而不是因为某一天长期收益率更高,就把全部 40,000 美元一次换成 TLT。
假设其中 10,000 美元买入一只久期约 15 年的基金,对应市场收益率上升 1 个百分点,用久期作简单估算,价格影响约为 -1,500 美元,相当于整个 10 万美元组合的 -1.5%。实际结果还包括期间收入及其他市场变化。
如果把同类产品扩大到 40,000 美元,同样的估算价格影响就扩大到约 -6,000 美元。仓位越大,这项判断对整个账户的影响越大。
把波动换算到总资产上,往往比只看某只基金的年化收益率更有帮助。
5. 股票跌的时候,美债能起什么作用?
如果股票下跌来自经济放缓、通胀回落,市场同时下调未来利率预期,中长期国债价格可能上涨,对组合起到一定缓冲作用。
但如果股票和债券同时受到通胀与利率上升影响,它们也可能一起下跌。2022 年长期美债基金的明显下跌,就是理解这一点的真实例子。
所以,债券在组合里的作用要具体到期限。超短期国债更接近短期美元资金管理,中长期国债则同时带来利息收入和明显的利率价格变化。
如果你希望降低账户波动,却发现自己无法接受长债的价格下跌,就可以缩短债券期限。少承担一部分长期利率变化,比勉强告诉自己“反正债券能避险”更容易长期持有。
6. 再平衡,怎样把比例调回来?
再平衡就是资产涨跌之后,把实际比例调整回事先设定的目标。
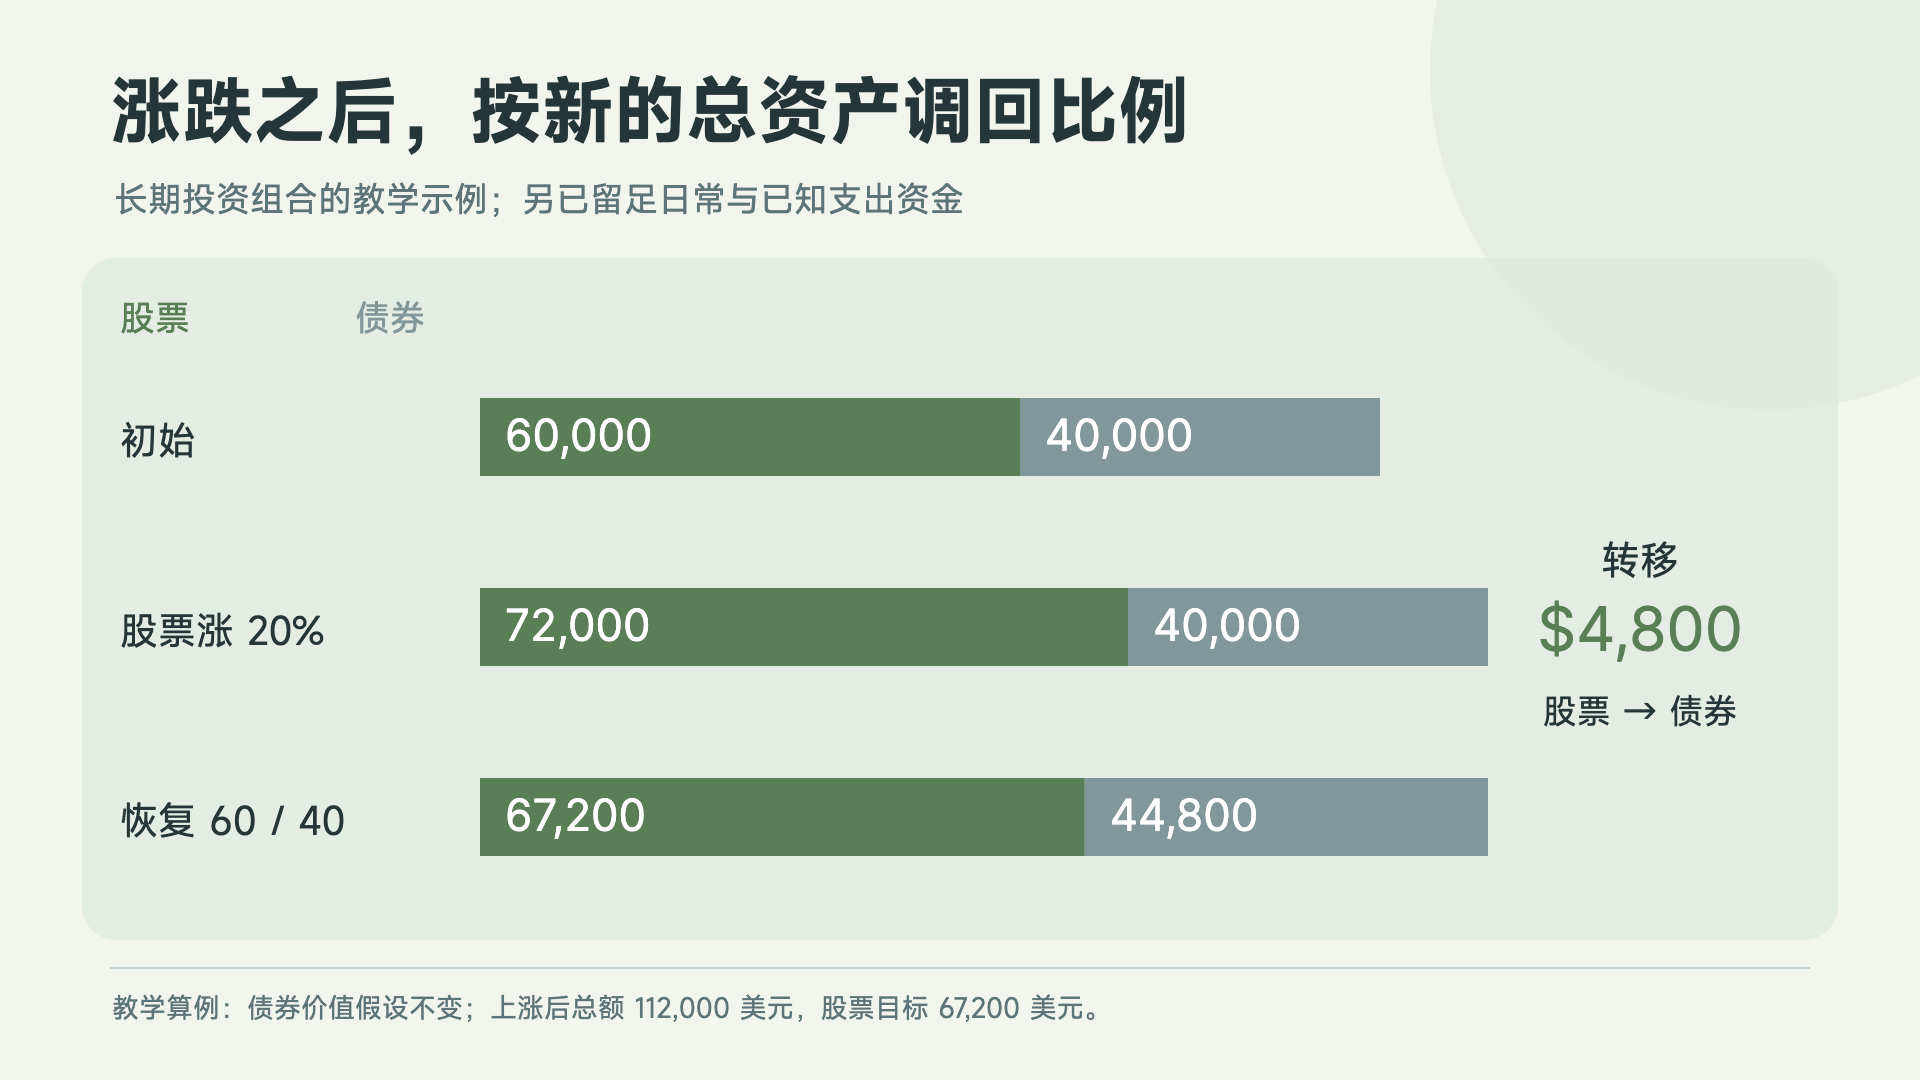
继续使用 60,000 美元股票、40,000 美元债券的组合。假设一段时间后股票上涨 20%,债券总价值保持不变。
股票变成 72,000 美元,债券仍是 40,000 美元,总资产为 112,000 美元。股票占比升到约 64.29%,高于原来的 60%。
如果决定重新回到 60% 和 40%,目标股票金额为 112,000 × 60%=67,200 美元,目标债券金额为 44,800 美元。
也就是从股票部分转出 4,800 美元,增加到债券部分。
如果股票下跌 20%,债券价值仍保持不变,组合则变成 48,000 加 40,000,总计 88,000 美元。恢复 60% 股票比例,需要把股票增加到 52,800 美元,也就是从债券转入 4,800 美元。
两种情况都按同一条规则处理,涨多了调回一些,跌后则根据目标比例补足。它的主要用途,是管理组合中的资产比例,让仓位与原来的计划保持一致。
7. 让计划容易执行,比每天调整更重要
可以选择每半年或每年固定检查,也可以设定偏离范围。例如目标股票占比 60%,偏离到 55% 以下或 65% 以上时,再决定是否调整。
这些是可选规则,关键是提前选好,并把交易成本、税务成本和真实用款计划一起考虑。资金用途变了,目标比例本身也可以重新评估。
如果仍然每个月投入新资金,可以先把新增投入分配给比例偏低的一类资产。这样可能减少卖出次数,也便于继续执行定投。
直接持有国债的人,则可以利用到期资金完成调整。比如股票比例偏低、某一档短债刚好到期,可以结合既定计划把部分资金转入股票,而不必提前卖掉其他债券。
记录也不需要复杂。留下一张表,写清每笔资金用途、对应产品、到期时间或目标比例,以及下次检查日期,就已经足够管理一个简单组合。
写在最后
这一系列从美债是什么,一直讲到怎样购买、收息、续买和配置。真正落实到自己的账户,最重要的仍然是让产品期限跟资金用途一致。
需要使用的钱,安排好日期和币种;准备长期持有的钱,选择自己能够接受的期限和比例。再用一套固定检查和再平衡规则,把它持续管理下去。
把这几件事情做好,美债就能成为投资组合里一块用途清楚、容易管理的资产。
以上就是本篇教程的全部内容,欢迎大家点赞、收藏、转发,感谢支持🙏
我的投资导航网站,收录过往的文字教程,提供好用的投资工具,供大家从 0 到 1 一站式学习和检索:/
评论讨论
登录后参与讨论
登录