
买入美国国债之后,有时还没收到第一笔利息,账户里就已经出现了浮亏。明明是按时付息、到期还本的国债,持仓金额为什么会变少?
账户每天显示的是这张债券现在大约能卖多少钱。这个市场价格,会随着其他债券提供的收益不断变化。
弄清这件事,我们才能判断,自己适合短期国债、长期国债,还是某一类美债 ETF。
1. 新债利息更高,旧债就要便宜一些
假设你花 10,000 美元,买了一只票面年利率 4% 的国债,每年可以收到 400 美元票息。
过了一段时间,市场上期限相近的新债,已经能给出 5% 的收益。拿着 10,000 美元的新投资者,自然会拿新旧债券作比较。
同样花 10,000 美元,新债给得更多,旧债就需要降价,才能吸引买家。
旧债票息仍然按原来的规则支付,但买入成本降低之后,买家可以获得更高的收益率。价格就这样调整到与当时市场更接近的水平。
反过来也一样。市场收益率下降,新债给的利息变少,原来票息更有吸引力的债券,价格就会上升。
这就是普通固定利率债券最基本的关系,市场收益率上升,价格下降;市场收益率下降,价格上升。
这里说的是债券对应期限的市场收益率。它会受到经济、通胀和资金供求影响,也会提前反映市场对美联储的预期。
2. 同样上升一个百分点,长债为什么跌得更多?
一张两年后到期的债券,买家只需要接受两年的原定票息。到期拿回本金之后,就能按新的利率重新投资。
一张三十年后到期的债券,原来的票息要延续很久。新旧利率之间的差距,影响到的未来现金流更多,价格需要作出更大的调整。
我们做一个统一算例。三张债券面值都是 10,000 美元,票面年利率都是 4%,每半年付息一次,剩余期限分别是 2 年、10 年和 30 年。
假设最初市场收益率也是 4%,三张债券的价格都是 10,000 美元。随后对应收益率立即变成 5%,其他条件不变,根据剩余现金流计算,价格大约会变成下面这样。
| 剩余期限 | 原价格 | 收益率升至 5% 后的价格 | 价格变化 |
|---|---|---|---|
| 2 年 | 10,000 美元 | 9,811.90 美元 | -1.88% |
| 10 年 | 10,000 美元 | 9,220.54 美元 | -7.79% |
| 30 年 | 10,000 美元 | 8,454.57 美元 | -15.45% |
以上是假设在付息日之后立即发生的变化,不包含期间收息和税费,也没有加入真实市场买卖价差。
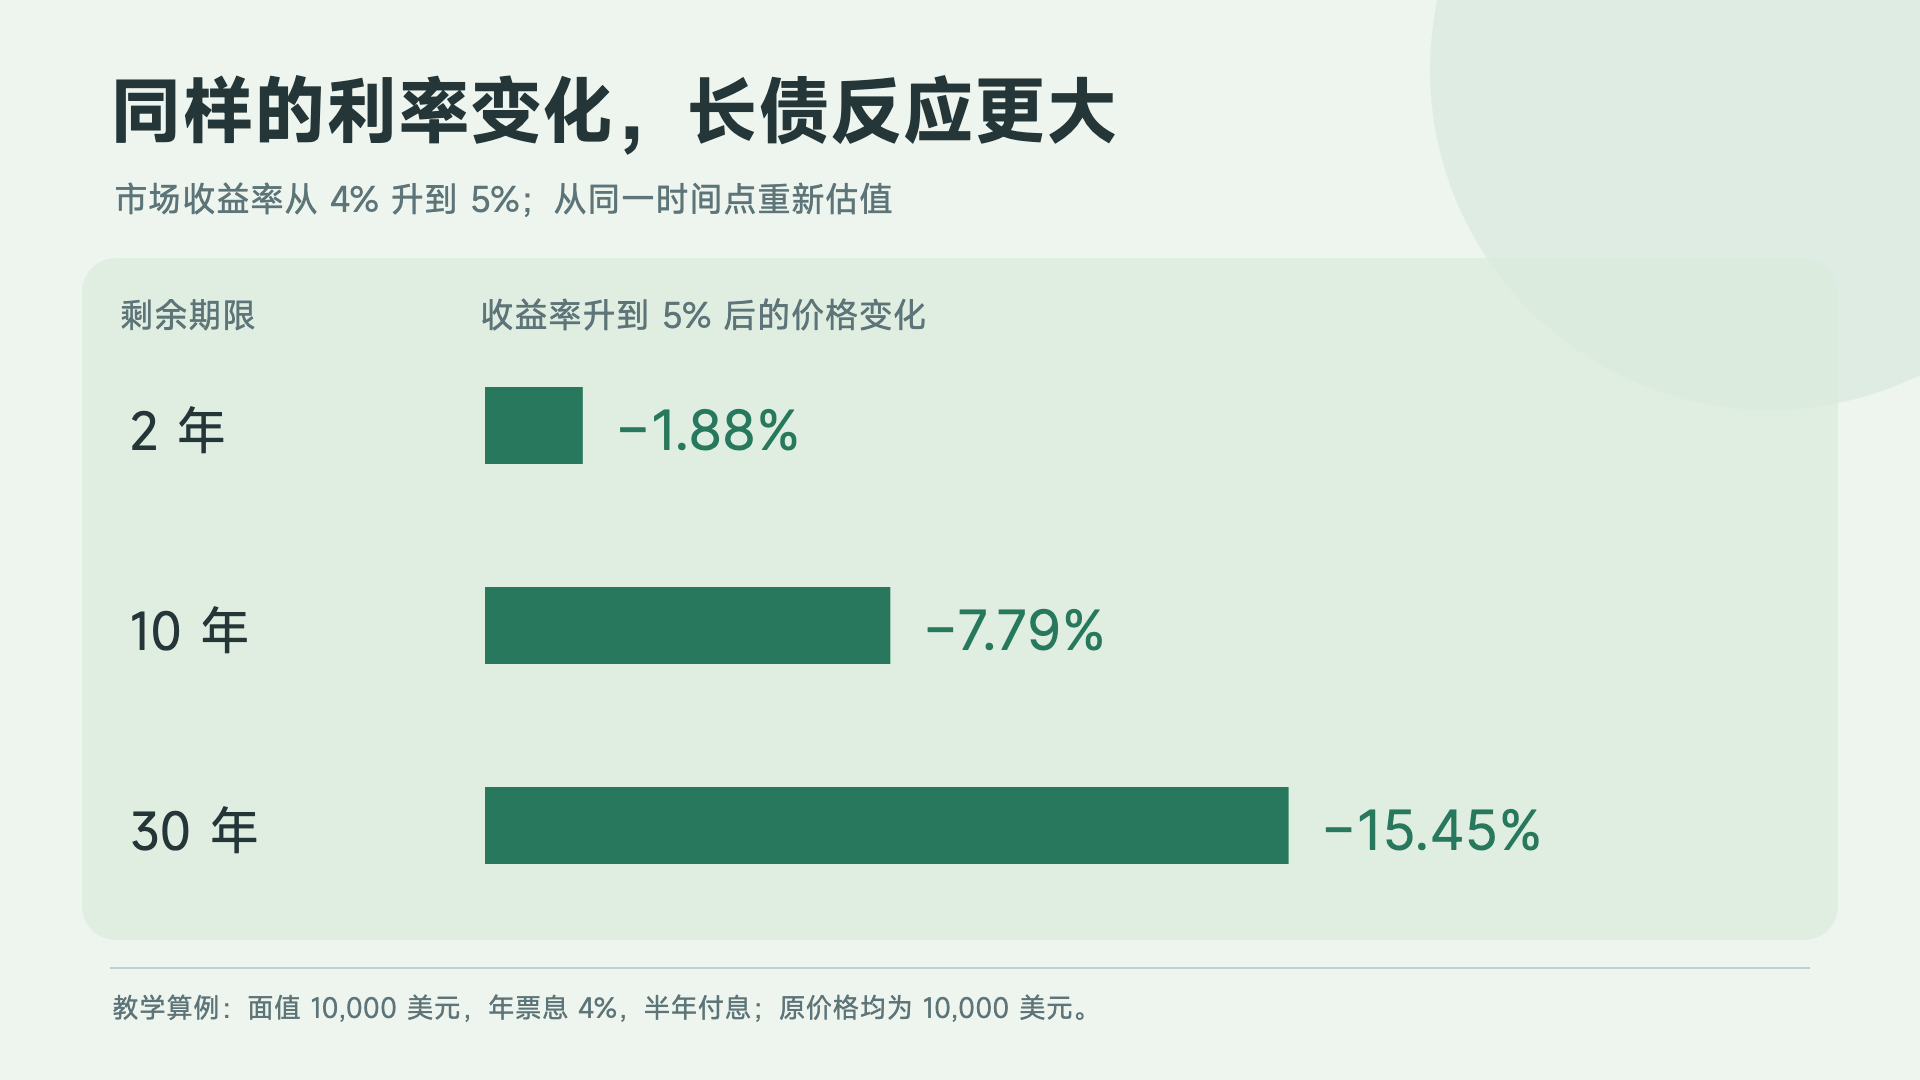
这张表里没有企业经营恶化,也没有债券停止付息。仅仅是市场要求的收益率提高了一点,长期债券就已经出现了很明显的价格变化。
如果这 1 万美元半年后就要用,买入长期国债之后又碰上这样的行情,就会比较被动。你需要用钱的日期,不会因为市场价格下跌而自动推迟。
3. 久期,就是衡量利率敏感程度的工具
只看剩余期限,已经能形成大致判断。但不同债券的票息不同,现金流回来的速度也不同,单靠“几年后到期”还不够精确。
久期把这些因素放在一起,帮助我们估计市场收益率变化时,债券价格大约会变多少。
实际选产品时,常见的是修正久期或有效久期。新手可以先掌握一个用法。
假设某只美债基金的有效久期是 7 年,对应市场收益率上升 1 个百分点,基金价格大致承受 7% 的下行影响;收益率下降 1 个百分点,价格则大致获得 7% 的上行影响。
这里的 1 个百分点,比如从 4% 变成 5%。这是一种快速估算,假定相关期限收益率一起变化,其他条件不变,也还没加上这段时间赚到的利息。变化幅度越大,实际结果与估算越可能拉开。
理解到这个程度,就已经能用久期筛选产品了。久期 0.1 年的基金和久期 15 年的基金,即使都持有美国国债,承担的利率波动也很不一样。
ETF 官网的 Portfolio Characteristics 或 Fund Characteristics 栏目,通常可以查到 Effective Duration。第十篇会用 SHY、IEF、TLT 的真实数据比较。
4. 一直持有到期,账户中的浮亏会怎样?
如果买的是单只普通国债,已经确定的票息和面值兑付,会继续按约定执行。
假设你按面值买入 10,000 美元国债,之后市场报价跌到了 9,500 美元。你没有卖出,继续收到票息,并持有到期,最终兑付金额仍然按面值 10,000 美元计算。
这个过程中,你放弃的是把资金换到当前更高利率上的机会。旧债继续给原来的票息,新资金却已经能获得更高的收益。
如果你当初花了 10,500 美元溢价买入,到期收回的面值仍是 10,000 美元。判断最终有没有赚钱,要把整个持有期的票息一起加上。
因此,“等到期”适合确实能把钱安排到那个日期的人。购买之前选好到期日,比买完下跌后才决定无限期等待,更容易执行。
5. 美债 ETF 为什么不能照搬等到期的办法?
普通美债 ETF 是一组持续更新的债券组合。
以长期美债 ETF 为例,基金为了维持规定的期限范围,会不断调整持仓。某张债券随着时间过去不再符合规则,就可能被卖出,再换入期限更长的债券。
所以你持有这只 ETF,通常会持续面对这一类期限的利率波动。它没有像单张债券那样,为你的买入价安排一个固定兑付日。
这也是为什么要分清自己的需求。如果一年后确定要拿回一笔美元金额,匹配到期日的单只国债更便于做现金安排;如果准备长期持有某种期限的美债资产,ETF 可以省去挑选和滚动买债的操作。
市场上也有设定目标到期年份的债券 ETF,但那是另一类产品结构。我们这套教程里比较的 SGOV、SHY、IEF、TLT,属于持续运作的常规 ETF。
写在最后
美债价格下跌,往往是在反映市场利率变化。短期国债较快到期,长期国债则会更长时间保留原来的现金流,因此对利率更敏感。
选美债时,把用钱时间、剩余期限和久期放在一起看。知道自己为什么接受这段波动,比只看到“国债”两个字就买入更有用。
下一篇,我们去看真实的收益率数据页面,弄清新闻中的 2 年期、10 年期收益率,以及收益率曲线应该怎样读。
以上就是本篇教程的全部内容,欢迎大家点赞、收藏、转发,感谢支持🙏
我的投资导航网站,收录过往的文字教程,提供好用的投资工具,供大家从 0 到 1 一站式学习和检索:/
评论讨论
登录后参与讨论
登录