
同样是一张年票息 4% 的美国国债,有人买到的到期收益率是 3%,有人却能买到 5%。票息没变,收益为什么能差这么多?
原因就在买入价格。债券每年给多少钱是一回事,你为了拿到这些钱,今天付出多少成本,是另一回事。
我们沿用 1 万美元面值,把这笔账从买入一直算到到期。文中的价格和利率都是教学算例,暂不计税费。
1. 票面利率决定每次收到多少利息
票面利率,就是债券按照面值计算票息时使用的年利率。券商页面通常写作 Coupon。
假设一张美国国债面值 10,000 美元,票面年利率 4%,每半年支付一次利息。
一年票息为 10,000 × 4%=400 美元。每半年收到一半,也就是 200 美元。
只要是这张普通固定利率国债,无论你花 9,800 美元买入,还是花 10,200 美元买入,每半年收到的票息都是 200 美元。
票息依照面值计算,买入价格则由市场决定。把这两个金额分开,后面的计算就很容易跟上。
2. 折价和溢价,怎样影响最后的收益?
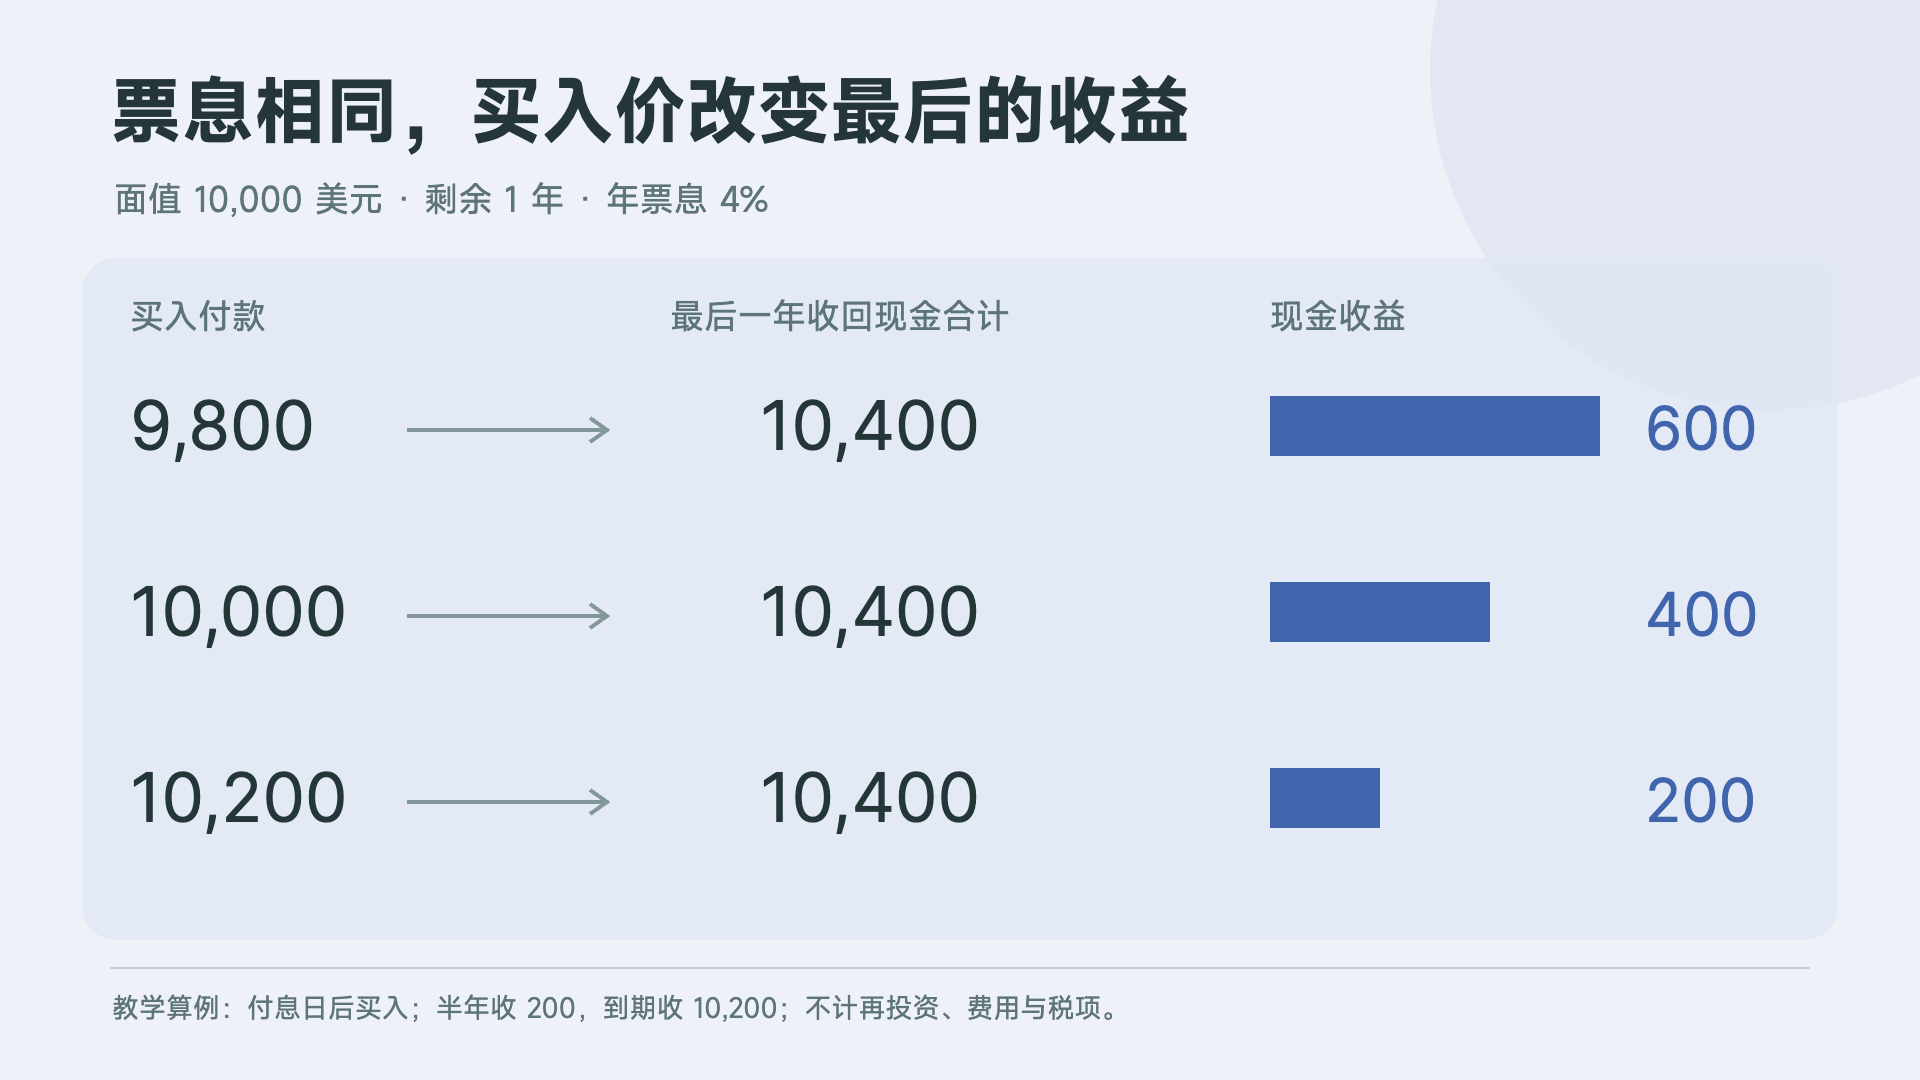
假设这张债券还剩整整一年到期,我们在上一次付息刚完成时买入,因此先不用考虑应计利息。一年内还会收到两笔 200 美元票息,到期收回 10,000 美元面值。
| 买入情况 | 今天付出 | 一年票息 | 到期收回面值 | 一年合计赚到 |
|---|---|---|---|---|
| 折价买入 | 9,800 美元 | 400 美元 | 10,000 美元 | 600 美元 |
| 按面值买入 | 10,000 美元 | 400 美元 | 10,000 美元 | 400 美元 |
| 溢价买入 | 10,200 美元 | 400 美元 | 10,000 美元 | 200 美元 |
这里假设半年时收到的票息暂时放在现金里。
折价买入的人,票息之外还赚到 200 美元的本金价差。溢价买入的人,收到 400 美元票息,但买入价比到期面值多出 200 美元,最后合计赚到 200 美元。
对应的简单持有期回报分别约为 6.12%、4% 和 1.96%。它们描述的是这笔投入一年合计赚了多少比例。
如果只按票面利率排序,就会错过这些买入成本的差别。
3. 到期收益率 YTM,把价格和现金流放在一起比较
到期收益率英文是 Yield to Maturity,简称 YTM。它把当前买入价格、之后每次付息和最后偿还的面值放在一起,算出一个统一的年化收益率,方便比较不同债券。
还用刚才 9,800 美元买入的例子。
你今天付出 9,800 美元,半年后收到 200 美元,一年后收到 10,200 美元。计算 YTM 时,会把“半年后先收到一部分钱”也考虑进去。
按照附息美债常见的报价口径,先根据这两次收款的时间,算出每半年的收益率,约为 3.046%,再乘以 2,得到年化报价 YTM,约为 6.09%。
前面的 6.12%,是把这一年赚到的净收益直接除以初始投入。6.09% 则是根据每笔收款时间计算后给出的年化报价,两者回答的问题不同,所以数值略有差别。
新手没必要每次手算 YTM。券商已经替我们计算好了,比较时要看清报价对应的价格和交易方向。准备买入,就看卖方报价对应的收益率;准备卖出,就看买方愿意接货的价格。
如果持有好几年,期间收到的票息还会产生一个新的问题,拿回来之后放在哪里?
假设买入时 YTM 为 4%,半年后收到的票息却只能以 2% 继续投资,那么最后的复利结果就会受到影响。YTM 用来比较债券本身的价格与现金流很方便;想把它理解成一路复利到期的结果,还需要把中间票息按同样收益率再投资。
4. 短期国债 T-Bill 的收益怎样算?
T-Bill 通常折价买入,到期按面值兑付,计算更加直接。
假设今天花 9,800 美元,买入面值 10,000 美元、182 天后到期的国库券。
到期赚到 200 美元。182 天的持有期收益率为 200 ÷ 9,800,约等于 2.04%。
为了与其他期限比较,可以按 365 天作一个简单年化,2.04% × 365 ÷ 182,约等于 4.09%。
4.09% 是把这段时间的赚钱速度换算到一年,实际这张债券在 182 天后给你的收益仍然是 200 美元。到期后再买下一张时,就按下一次的价格和收益率重新计算。
你在财政部拍卖结果里还可能看到 Discount Rate,贴现率。它采用面值作为分母,并以 360 天为基础计算。
同一例子,用贴现口径计算为 200 ÷ 10,000 × 360 ÷ 182,约等于 3.96%。
两个百分比描述的是同一笔现金流,只是计算口径不同。普通投资者做收益比较时,优先使用以实际投入为基础、期限口径一致的收益率,或者查看券商提供的投资收益率字段。
5. 报价写 98,为什么实际扣款还会多一些?
债券价格通常按每 100 美元面值报价。价格 98,表示每 100 美元面值需要支付 98 美元。
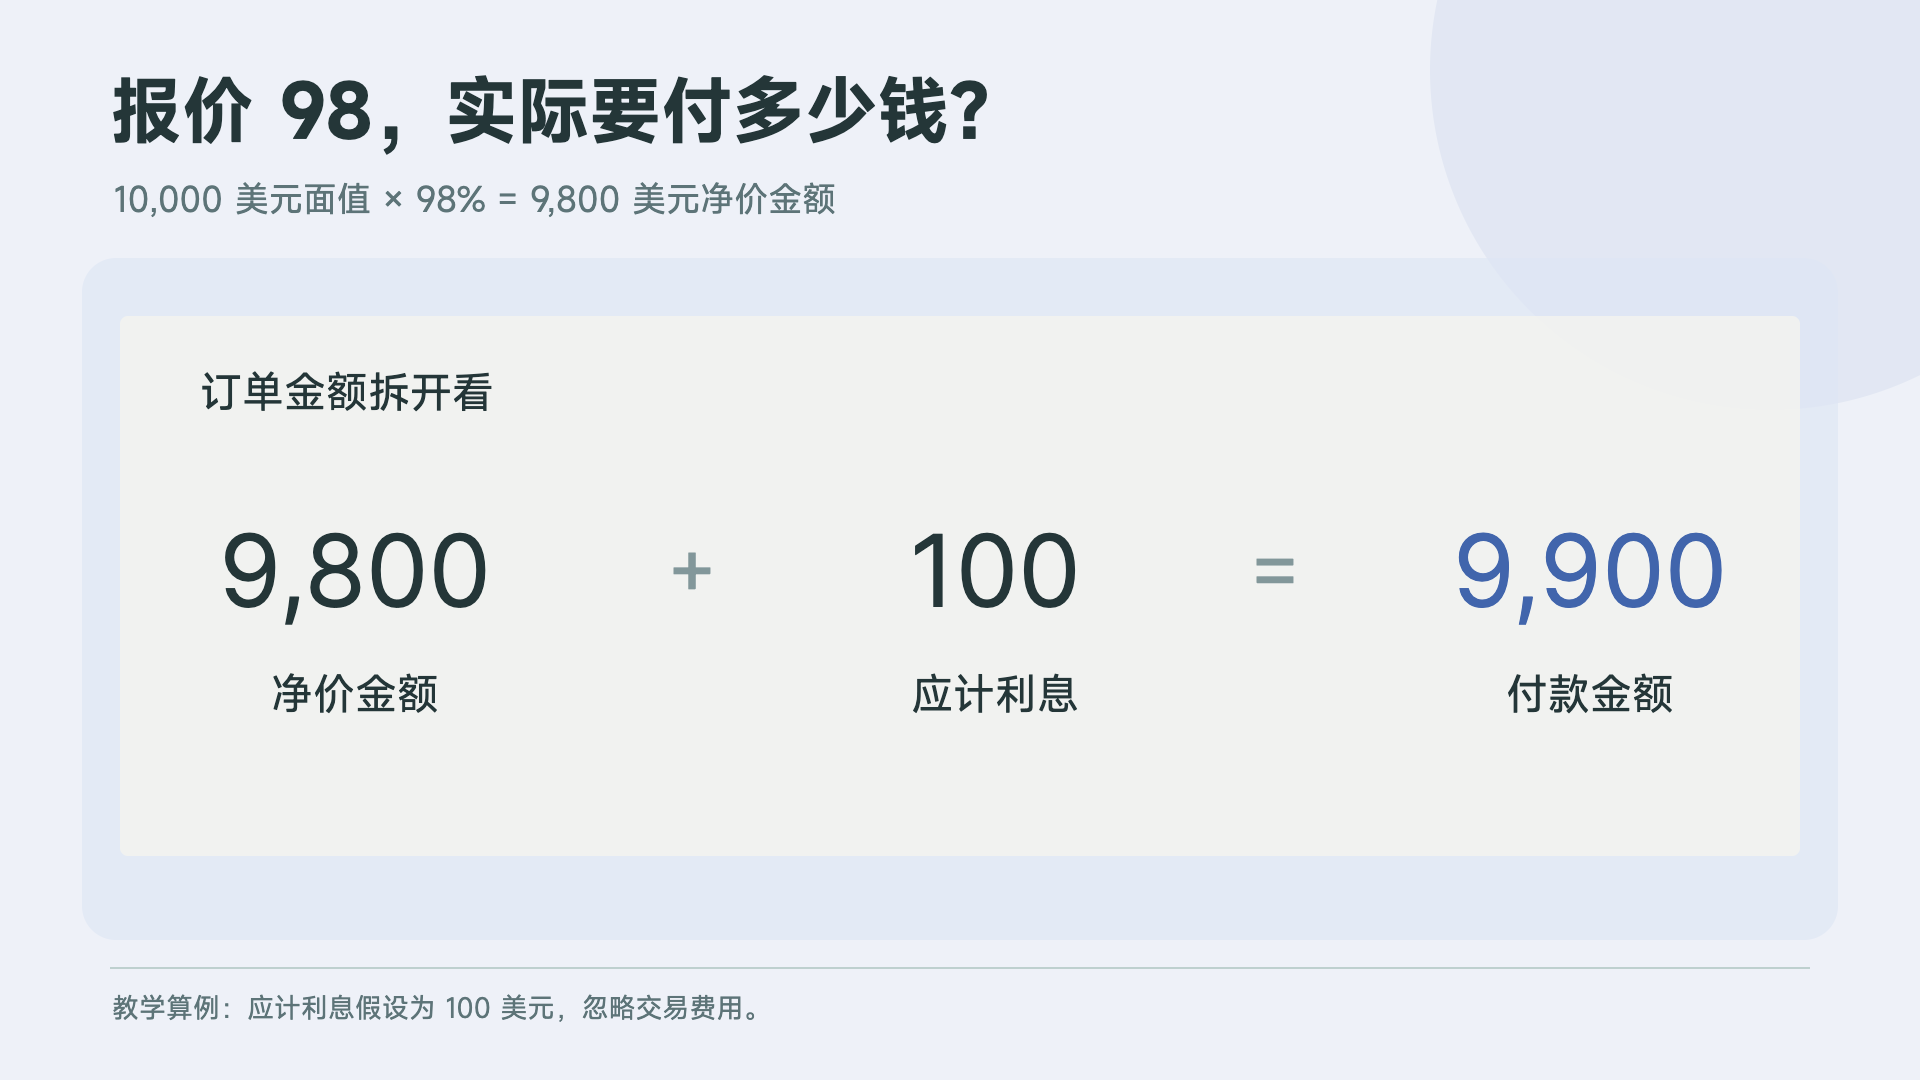
买入 10,000 美元面值,债券净价金额就是 10,000 × 98%=9,800 美元。
如果在两次付息日之间买入一只附息国债,结算时还会加上应计利息。
应计利息可以理解为,上一个持有人从上次付息日一直持有到交割日,已经积累、但尚未收到的那部分利息。你把这部分钱补给他,之后完整的一笔票息由你来收。
假设这张债券每半年付息 200 美元,而交割日刚好在这段付息周期的中间,那么应计利息大约为 100 美元。债券净价 9,800 美元,加上应计利息 100 美元,实际付款大约是 9,900 美元,再加订单中列出的交易费用。
之后收到完整的 200 美元票息,其中一部分对应你已经付给前任持有人的利息。因此核对订单时,看 Estimated Total 或总成本,比只看价格栏更直接。
实际应计利息按债券的计息规则和交割日期计算,券商订单预览会给出金额,我们不用靠“大约半个周期”来下单。
6. 实际选债券,应该比较哪几个数字?
先选与你用钱时间相符的到期日,再看这个期限范围内的买入收益率和总成本。
同一借款人、相近到期日的普通国债,YTM 可以帮助比较价格。但如果一只是三个月后到期,另一只是二十年后到期,就要先考虑时间和波动差异,不能只挑百分比更高的那张。
比较票息时,则看自己的现金流需求。有人需要定期拿到利息,有人希望短期到期后一次拿回资金。票息高低会影响中途收到多少钱,而最终的投资结果还要结合买入成本。
另外,美债 ETF 官网的 30 日 SEC 收益率是基金近期收入的年化指标,基金会不断更新持仓。等到第九篇,我们再结合 SGOV 把它和单只国债的 YTM 分开看。
7. 常见问题
| 遇到的问题 | 常见原因 | 处理办法 |
|---|---|---|
| 两张国债票息都是 4%,到期收益率却差很多 | 票息按面值计算,买入价格由市场决定 | 把今天付出多少、期间收到多少票息、最后按多少面值兑付放在一起算;比如还剩一年到期时,9,800 美元买入一年合计赚 600 美元,10,200 美元买入只赚 200 美元 |
| 溢价买入,到期收回的面值比买入价还少 | 买入价比到期面值多出的部分,会抵消一部分票息 | 10,200 美元买入、一年收到 400 美元票息、到期收回 10,000 美元,一年合计赚到 200 美元,简单持有期回报约 1.96% |
| 自己算的回报是 6.12%,券商显示的 YTM 是 6.09% | 6.12% 是把这一年赚到的净收益直接除以初始投入;YTM 按每笔收款的时间计算,附息美债常见的报价口径是每半年的收益率乘以 2 | 两个数字回答的问题不同;比较不同债券的价格与现金流,用 YTM;不用每次手算,券商已经替我们算好 |
| 同一张国债,看到两个不同的收益率 | 买方报价和卖方报价对应的价格不同 | 准备买入,看卖方报价对应的收益率;准备卖出,看买方愿意接货的价格 |
| 持有好几年,最后的回报和买入时的 YTM 对不上 | 期间收到的票息要拿去再投资,比如买入时 YTM 为 4%,半年后收到的票息只能以 2% 继续投资 | 用 YTM 比较债券本身的价格与现金流;想把它理解成一路复利到期的结果,还需要把中间票息按同样收益率再投资 |
| T-Bill 的年化收益率和财政部公布的贴现率对不上 | 贴现率 Discount Rate 用面值作分母,并以 360 天为基础计算;年化收益率以实际投入为分母,比如按 365 天简单年化 | 同一张 182 天的 T-Bill,持有期收益率约 2.04%、简单年化约 4.09%、贴现率约 3.96%,描述的是同一笔现金流;比较时用以实际投入为基础、期限口径一致的收益率,或者券商的投资收益率字段 |
| 报价写着 98,实际扣款比 9,800 美元多 | 在两次付息日之间买入附息国债,结算时要加上应计利息,还有订单中列出的交易费用 | 核对订单时看 Estimated Total 或总成本;应计利息按债券的计息规则和交割日期计算,券商订单预览会给出金额 |
| 担心补给前任持有人的应计利息白付了 | 之后完整的一笔票息由你来收,其中一部分对应你已经付给前任持有人的利息 | 比如每半年付息 200 美元、交割日在付息周期中间,补给前任持有人大约 100 美元,之后收到完整的 200 美元票息 |
| 三个月后到期的和二十年后到期的,挑 YTM 高的那张 | 期限相差很远时,时间和波动的差异比百分比更重要 | 先选与用钱时间相符的到期日,再在这个期限范围内比较买入收益率和总成本 |
| 想拿美债 ETF 的 30 日 SEC 收益率和单只国债的 YTM 直接比 | 30 日 SEC 收益率是基金近期收入的年化指标,基金会不断更新持仓 | 两个数字分开看;SGOV 这类超短期美债 ETF 的收益率怎么读,见延伸阅读里的 SGOV、BIL、SHV 对比 |
8. 延伸阅读
- 下一篇,买了美债为什么也会出现账面亏损:买美债为什么会亏钱?看懂债券价格、利率与久期
- 先认识美国国债:美国国债是什么?新手入门与投资方式一次看懂、美国国债有哪些种类?T-Bills、T-Notes、T-Bonds 的区别
- 收益率在哪里查、券商报价怎么对应:美债收益率在哪里看?2 年期、10 年期与收益率曲线入门
- 文中提到的 SGOV 和 30 日 SEC 收益率:短期美债 ETF 怎么选?SGOV、BIL、SHV 对比
- 实际下单买国债:嘉信理财怎么买美债?新发国债认购与二级市场买卖教程、中国投资者怎么买美国国债?券商、美债 ETF 与 QDII 对比
写在最后
一张国债到底能赚多少钱,顺着现金流算就可以。今天付出多少,期间收到多少票息,最后按多少面值兑付,这几笔钱放在一起,收益就清楚了。
不过,即使买入时已经算清了到期现金流,账户里的市场价格仍然会每天变化。下一篇我们就来看,为什么买了美债也会出现账面亏损,以及久期怎样帮助理解这种波动。
以上就是本篇教程的全部内容,欢迎大家点赞、收藏、转发,感谢支持🙏
我的投资导航网站,收录过往的文字教程,提供好用的投资工具,供大家从 0 到 1 一站式学习和检索:/
评论讨论
登录后参与讨论
登录