
在一轮美股牛市里,最让人怀疑定投的,从来不是亏钱,而是你眼睁睁看着别人靠一只股票、一次抄底,赚到了你定投几年才能赚到的钱。
一边是一年下来只有百分之几,另一边是半年不到赚到百分之二十、百分之八十,甚至直接翻了几倍。这时再有人告诉你,每个月无脑买入标普、纳指,十年以后就能靠复利致富,听起来是不是很像一句专门安慰普通人的谎言?
一直关注我的朋友应该知道,我过去反复讲过长期投资,也从今年年初开始公开定投标普、纳指和比特币。这篇文章我先不替定投说话,把它送上被告席,看看定投致富到底是不是牛市里最大的谎言。
我最近真正想明白的一件事是:我们讨论定投和主动择时的时候,经常在比较两种完全不同的东西。定投追求的是简单、省心、长期留在市场里;主动投资追求的是通过研究和判断,拿到超过市场平均的收益。只看短期收益,主动投资确实可能远远超过定投,但为了多赚这部分钱,你要付出的远远不只是本金。
一、定投为什么看起来像一场骗局
1. 指数涨了 15%,定投账户只赚 6%–8%
大家经常听到一个说法:标普 500 长期的年平均回报大约是 10%。很多人听完会下意识地认为,只要我从年初开始定投,一年以后账户也应该赚 10%。
实际情况完全不是这样。我用一个简化模型算了一下:假设指数全年平滑上涨,每个月等额买入一次,共 12 次,不计费用。
| 指数全年涨幅 | 每月月初买入 | 每月月底买入 |
|---|---|---|
| 10% | 5.34% | 4.50% |
| 15% | 7.95% | 6.70% |
| 20% | 10.53% | 8.87% |
表里的数字是「年末浮盈 ÷ 全年累计投入」。原因很简单:一月份投入的钱享受了接近一整年的上涨,十二月份投入的钱可能只涨了几个星期。全部放在一起算,指数明明涨了 15%,你的账户却只赚了 6% 到 8%。
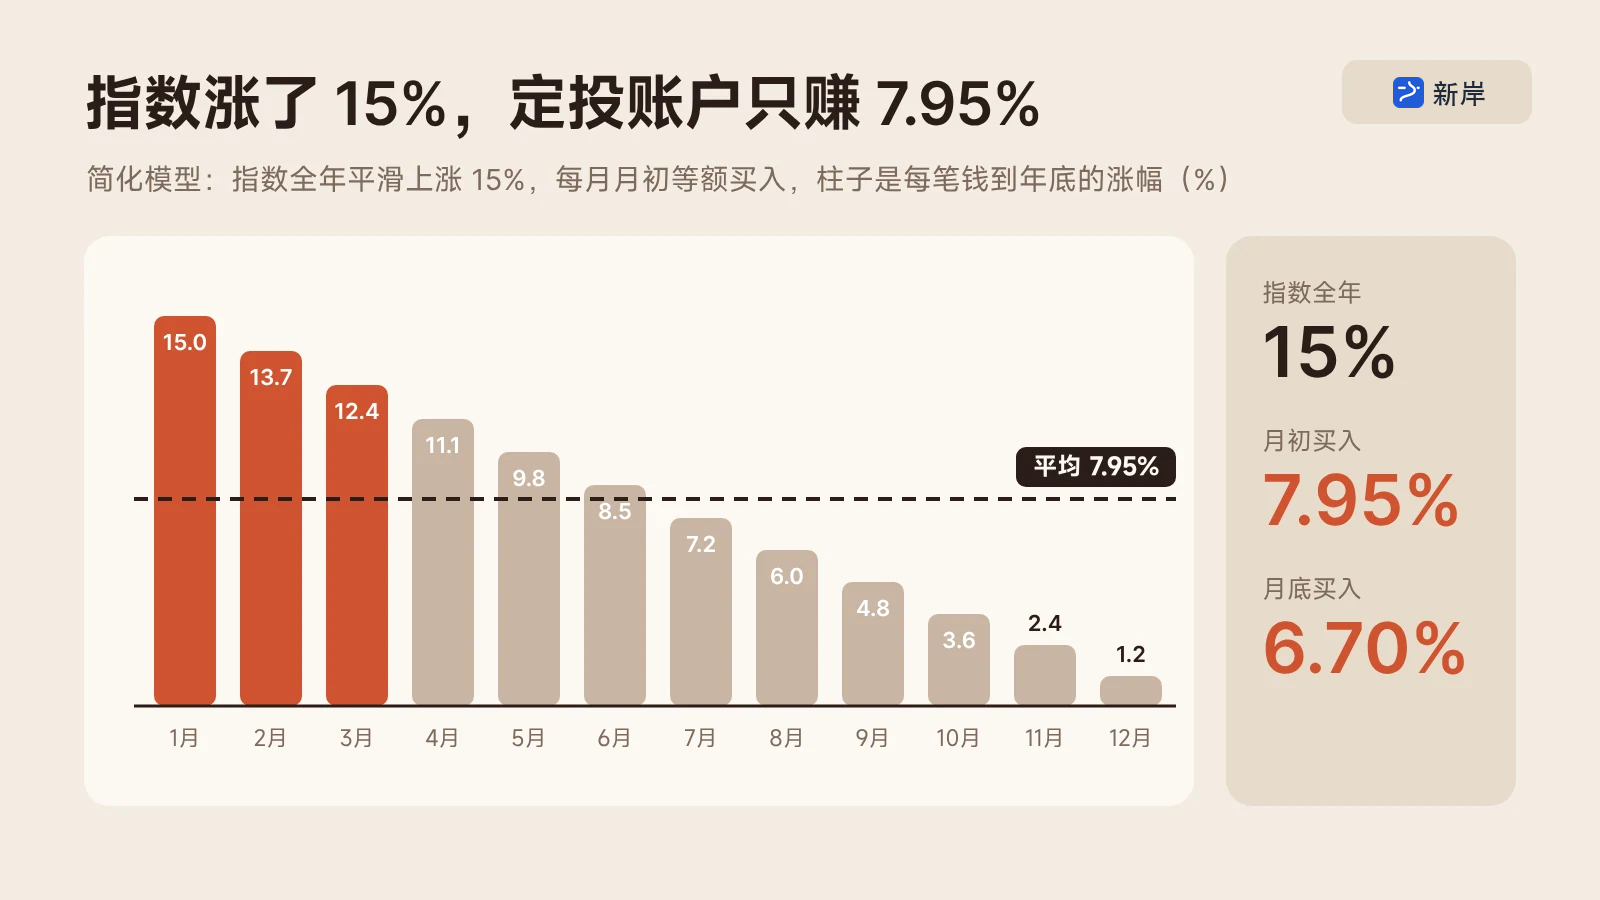
所以定投最尴尬的地方就在这里:美股指数不断创新高,新闻每天都在说牛市,别人在社交媒体上晒收益,你打开自己的账户一看,怎么只有几个点?
2. 手里已经有一大笔钱时,一次性买入通常更好
如果你手头本来就有一大笔钱,慢慢定投在大多数时候还会进一步拖累收益。
Vanguard 做过一项研究,把一次性投入和暂时持有现金、分批买入放在一起比较,结果是一次性投入大约有三分之二的时间能跑赢分批投入。这很符合直觉:股市长期向上,越早把钱放进去,资金参与上涨的时间就越长,牛市里拿着现金慢慢买,本身就有机会成本。
要注意,这个研究比较的是「钱已经在手里,一次买还是分批买」,和每个月发工资以后定投是两回事。
3. 恐慌时抄底指数,几个月就能赚 20% 以上
今年 3 月底,美股因为战争、油价和经济衰退的担忧,出现了一轮非常明显的恐慌下跌。市场最悲观的时候,新闻里全都在讨论战争会不会继续升级、石油价格会不会失控、美股会不会进入熊市。
如果你在 2026 年 3 月 30 日附近的低位一次性买入,持有到 8 月 21 日:
| 指数 | 买入日 | 买入时收盘 | 8 月 21 日收盘 | 区间涨幅 |
|---|---|---|---|---|
| 标普 500 | 3 月 30 日 | 6,343.72 | 7,674.37 | 约 21.0% |
| 标普 500 | 3 月 31 日 | 6,528.52 | 7,674.37 | 约 17.6% |
| 纳斯达克综合 | 3 月 30 日 | 20,794.64 | 26,180.45 | 约 25.9% |
| 纳斯达克 100 | 3 月 31 日 | 23,740.19 | 29,308.86 | 约 23.5% |
也就是说,你甚至不需要研究一家公司,不需要找到所谓的十倍股,只要在市场最恐慌的时候主动买入指数,半年不到的收益就可能是普通定投账户的三四倍。
4. 押中 AI 半导体,几个月翻倍
再把目光放到今年最火的 AI 半导体产业链,差距会进一步拉大。
- 2026 年第二季度,费城半导体指数单季度上涨 87.8%,是这个指数 1994 年设立以来最好的季度表现。
- 同一个季度,英特尔上涨约 216%,AMD 上涨约 186%,应用材料、科磊、泛林这些半导体设备公司也都在一个季度里翻倍。
- 把时间拉长到一年,闪迪这种极端的 AI 存储案例,截至 7 月初过去 12 个月一度上涨约 3700%。
先不管这些公司是不是泡沫,只看真金白银的账户收益:坚持定投标普纳指的人,一年下来可能只赚百分之几;提前研究 AI 产业链、在行情启动前就买进去的人,可能几个月赚一倍、两倍,极端情况下甚至十几倍、几十倍。
这么一对比,定投看起来确实像一个笑话。它让你放弃预测市场,放弃寻找十倍股,放弃所有可能获得超额收益的机会,最后只能拿到市场平均回报。
5. 本金小的时候,定投很难让你翻身
更残酷的是,本金很小的时候,即使你每年稳定赚 10%,也很难靠投资快速改变命运。十万块钱一年赚 10%,只有一万块钱;但如果抓住一只翻倍的股票,十万块可能直接变成二十万。
所以如果有人告诉你,只要每个月机械定投一点钱,什么都不用管,就能快速致富、提早退休,我觉得这句话确实有很大的欺骗性。定投能给你的,是一条慢慢变富的路线,它很难让你成为牛市里赚得最多的人,也很难给你带来一夜翻身的戏剧性结果。
二、反方只说对了一半
讲到这里,反对定投的朋友应该已经听爽了。上面每一组收益都真实发生过,主动择时成功,收益当然更高。我也不想用一句「任何人都无法预测市场」,把主动投资全部否定掉。有研究能力、有执行纪律、有耐心的人,确实有机会通过主动操作拿到超额收益。
问题是,我们现在看到的全部都是考试结束以后的标准答案。
回头看 3 月底的 K 线,谁都知道那里是低点;回头看今年的半导体行情,谁都知道应该买英特尔、AMD、闪迪和半导体设备公司。但当时间真的回到 3 月底,战争还在升级,油价还在上涨,市场每天都可能继续暴跌,你敢不敢把手里的现金买进去?闪迪还没涨几十倍的时候,你能不能提前看懂 AI 数据中心对存储的需求,能不能扛住中间的剧烈波动,一直拿到最后?
这才是主动投资真正难的地方:你要在答案公布以前做选择,而且不是只猜对一次。你要持续选对标的、选对买点、拿得住仓位,还要知道什么时候逻辑已经走完,应该卖出。
标普道琼斯指数公司每年发布一份统计主动基金表现的 SPIVA 报告。2025 全年,79% 的美国主动大盘股票基金没有跑赢标普 500;2026 年上半年,这个比例是 67%。这些基金背后是职业的基金经理和研究团队,他们每天的工作就是看市场、研究公司、管理仓位,最后大部分人还是输给了一个简单的指数。
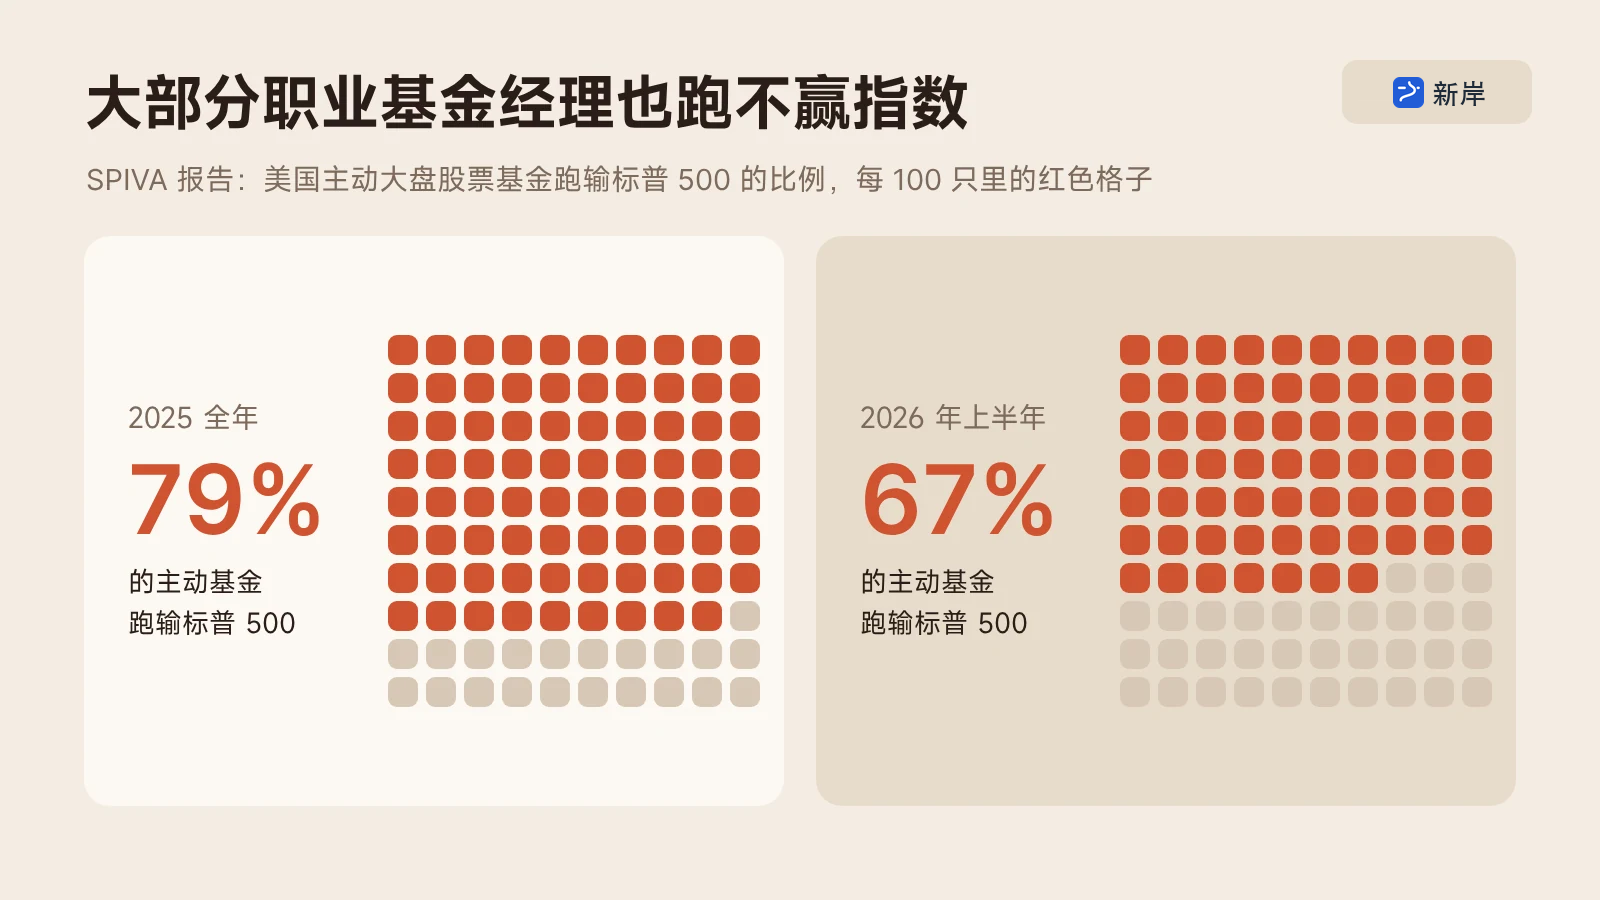
我们在社交媒体上看到的,往往都是赚了几倍的人,因为亏了 50% 的人通常不会每天截图告诉所有人。幸存者不断展示结果,失败者安静地消失,看久了你会有一种错觉:好像所有认真研究市场的人都能轻松跑赢指数,只有坚持定投的人最傻。
定投真正解决的,恰恰就是普通人没法持续做对决定的问题:
- 不要求你猜中最低点;
- 不要求你提前找到下一个产业链风口;
- 不要求你在暴跌的时候战胜所有恐惧。
你只需要设置好规则,让工资到账以后,有一部分现金自动变成长期资产。市场上涨,账户跟着涨;市场下跌,同样的钱能买到更多份额,慢慢摊低成本;市场情绪从极度乐观变成极度悲观,你仍然会继续买入,不会因为一条新闻就彻底离开市场。
大家可以把定投理解成投资里的自动驾驶。职业赛车手亲自开车,确实可能跑得更快。但对于每天还要上班、照顾生活的人来说,最重要的不是每个弯道都超过别人,而是十年以后你仍然安全地向前走,没有在某一次判断失误以后直接翻车。
所以定投优化的从来不是理论上的最高收益,它优化的是执行概率、是容错率,是让一个普通人能够长期留在市场里。定投最大的优势不是每次都买得最便宜,而是它不需要你每天都做对。
三、你以为在比较收益率,其实在比较两种生活方式
再往下想一层:主动投资到底要付出什么?
很多人以为主动投资就是偶尔看一眼 K 线,刷到一条利好消息就买入,等涨了以后卖出。真正做过个股研究以后你会发现,买入只是最简单的一步。
- 做个股:要看财报,跟踪收入、利润、现金流和资本开支;要关注管理层说了什么,产品有没有变化,竞争对手有没有抢走份额;还要跟踪整个行业的需求、供给、估值和市场预期。公司基本面变好了,股价可能早就提前涨完;财报数据看起来很好,股价也可能因为预期更高而暴跌。
- 做指数择时:要判断宏观流动性、市场估值和投资者情绪,还要提前定好仓位和买卖纪律。市场跌了 10%,你敢不敢买?买完继续跌到 20%,你还有没有现金,心态会不会崩?等市场反弹,你是继续拿着,还是回本就赶紧卖掉?
主动投资不是点一下买入按钮,而是另一份工作。既然是一份工作,就必须把时间和机会成本算进去。
假设你现在只有 10 万块本金,通过每天研究市场,比指数多赚了 10%,超额收益就是 1 万块。但如果你把同样的时间投入到本职工作,学会一项新技能,每个月工资涨 3000 块,一年多出来的收入就是 3.6 万,而且涨上去的工资会持续到下一年,给你带来更多可以投进市场的本金。对还在职业上升期的年轻人来说,主业收入增长带来的回报,很可能远远高于小本金上的超额收益。
真正昂贵的不是少赚了几个点,而是你为了追求那几个点,把本来可以让工资翻倍、事业升级的时间,全部消耗在无休止的盯盘和市场噪音里。
主动投资还有很难量化的情绪成本。美股开盘的时候,国内已经是晚上。你白天工作了一整天,晚上还要盯财报和盘后波动,睡觉前担心股票暴跌,第二天醒来第一件事就是打开账户。即使最后多赚了一些钱,你的工作状态、睡眠和生活可能都被市场打乱了。
所以真正该比较的不只是账面收益,而是整个人生的净收益:账面收益减去错误判断、交易费用、情绪损耗,再减去被占用的时间和主业的机会成本,剩下来的才是你真正赚到的钱。
你以为自己在比较两种投资策略,其实你在比较两种完全不同的生活方式。
四、我的两个人生阶段,两套投资系统
拿我自己来说,这种变化非常明显。
在大厂全职工作的时候,大部分时间和精力都被本职工作消耗掉了。每天下班以后,我还要做自媒体、准备视频,真正能留给投资研究的时间非常少。
所以当时我的投资策略非常简单:大部分仓位定投美股指数和比特币,小部分仓位买一些大市值个股,然后长期持有。我不是不知道个股可能赚得更多,而是根本没有足够的时间持续跟踪一家公司的财报、消息面和基本面。如果当时强行做大量主动投资,白天上班,晚上追新闻、看财报、盯美股,剩下的时间还要做视频,最后很可能哪件事都做不好。
那时候定投对我最大的价值,就是把投资从每天的任务清单里删掉。工资带来稳定现金流,现金流再通过定投持续变成美股指数和比特币这些长期资产,我的主要精力仍然放在工作和自媒体上,投资在后台慢慢运行。
最近一年全职做自媒体以后,整个时间结构变了。我的工作本身就包含大量投资研究,要持续跟踪美股和加密市场,研究公司的财报、消息面和基本面。我有更多时间深入了解一家公司,也能在财报公布以后及时判断原来的逻辑有没有变化。在这种情况下,我开始做更多主动操作,主动寻找指数和个股的买入机会。这些操作短期内确实可能带来比机械定投更高的收益,但背后付出的是持续的研究、跟踪和复盘。如果我现在还在大厂全职上班,绝对没有这么多时间和精力做这些事。
所以我的投资策略变了,不是因为定投突然失效,也不是因为我找到了预测市场的圣杯。真正变化的是我的人生阶段:以前主业和投资完全分开,定投是最适合我的方案;现在投资研究已经是工作的一部分,我才具备了做更多主动判断的时间条件。
策略没有突然失效,只是我的人生阶段变了。
五、别问定投还是择时,先问你的主业是什么
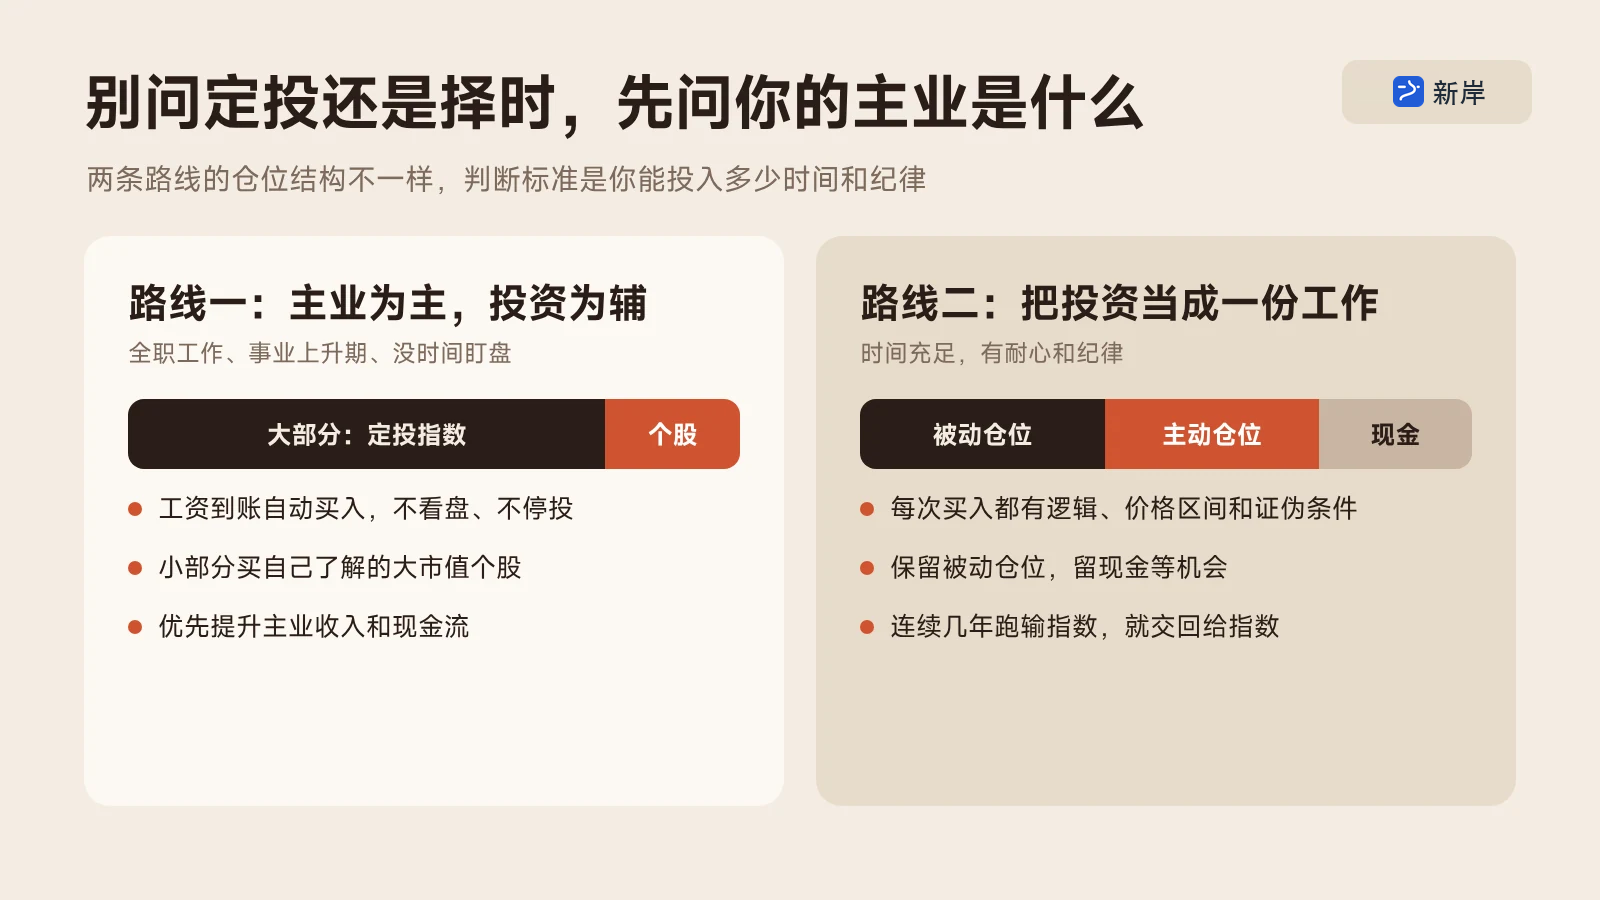
路线一:主业为主,投资为辅
适合有全职工作、事业还在上升期、没有大量时间跟踪市场的人。主业一定放第一位,投资放第二位。
- 大部分仓位定投标普 500、纳斯达克 100 这类美股指数。
- 工资到账以后自动买入,完全不看盘,也不要因为指数创新高就停投。
- 对某些公司确实有兴趣的话,拿出小部分仓位,买自己真正了解的大市值个股,满足主动研究的需求。
- 优先提升主业收入和稳定现金流,持续投入的本金往往比短期多赚几个点更重要。
这套结构的核心,是用大部分仓位保证长期积累,用小部分仓位追求超额收益。你不会因为一次个股判断错误,把整个账户拖下水,也不会因为工作太忙,错过美股长期上涨的红利。
路线二:时间充足,愿意把投资当成一份工作
适合自由职业者、投资研究本身就是工作一部分的人,或者确实有大量空闲时间、同时有耐心和纪律的人。
- 可以提高主动仓位的比例,对指数做估值和回调择时,也可以集中研究少数真正看得懂的公司。
- 主动投资的关键从来不是频繁交易,而是研究和纪律。每次买入前都要有明确的逻辑、价格区间和证伪条件。
- 保留一部分被动仓位一直留在市场,另一部分现金等主动机会,避免一次判断决定全部结果。
- 定期复盘主动仓位到底有没有跑赢简单定投。如果投入大量时间,连续几年还是跑输指数,那就诚实一点,把更多仓位重新交给标普和纳指。
判断自己属于哪一类的 3 个问题
- 你能不能连续几年跟踪公司、财报和市场,而不是只在牛市里突然感兴趣?
- 你主动研究和交易占用的时间,是不是正在影响主业收入和正常生活?
- 你有没有一套可以记录、复盘和证伪的规则,而不是跟着情绪临时买卖?
只要其中两项的答案是否定的,现阶段就更适合以指数定投为主。
六、上班族的折中方案:平时定投,暴跌时分批加仓
除了上面两条路线,我还想给上班族分享一种我觉得更现实的折中方案:平时完全不看盘,继续被动定投;当市场真正进入恐慌的时候,再拿出提前准备好的现金,分批加仓美股指数。
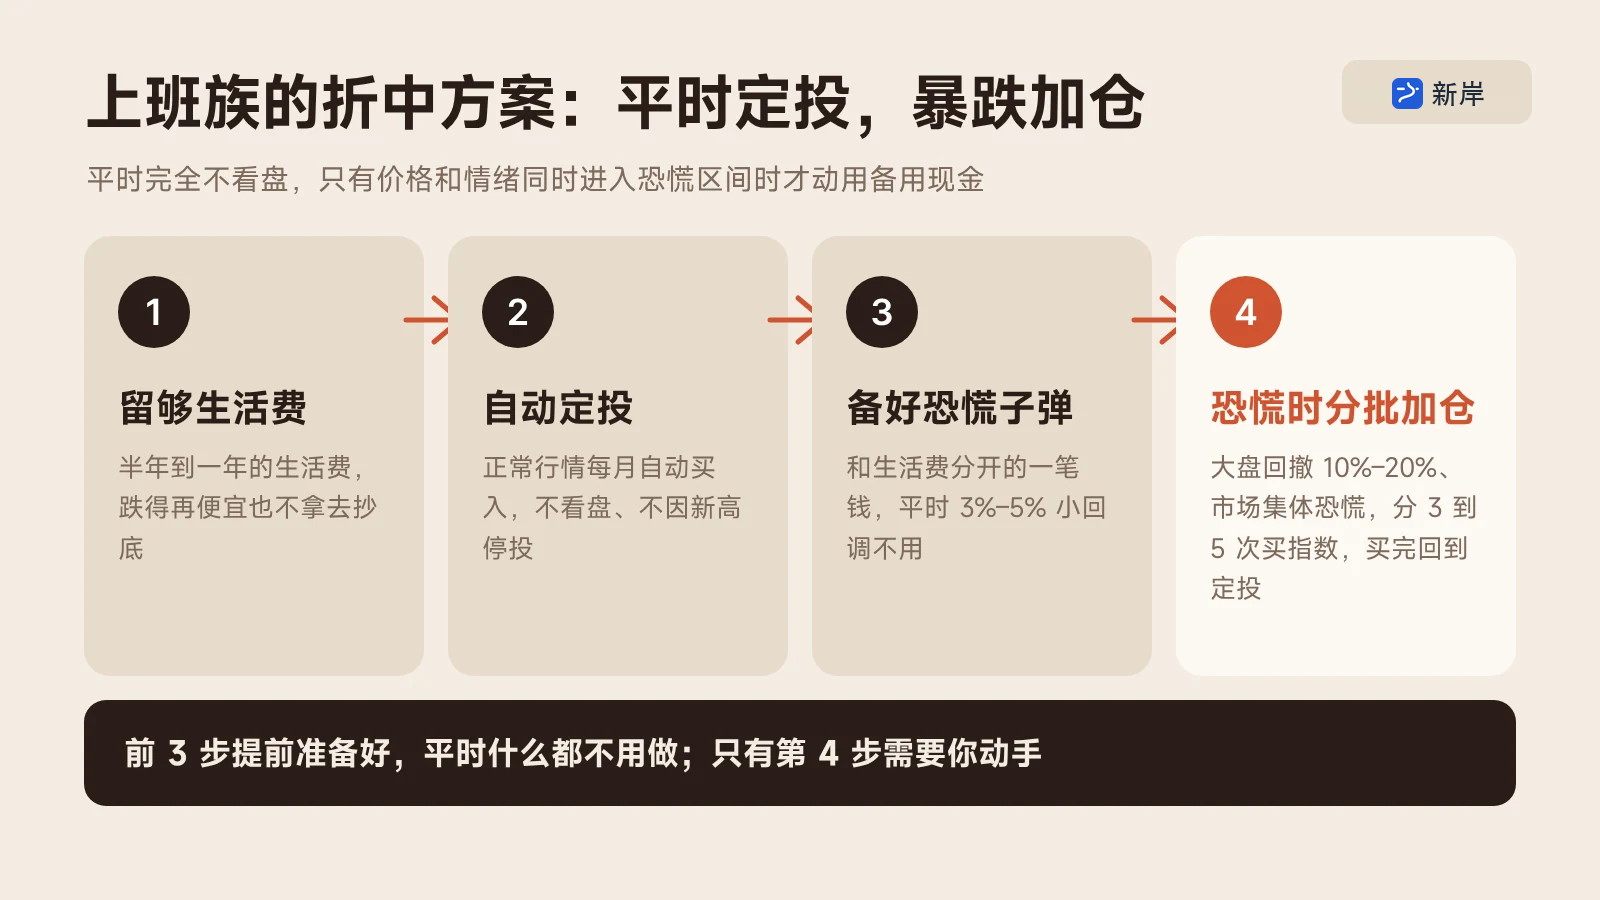
第一步,先准备好未来半年到一年的生活费。 这部分钱是你的安全边际,无论市场跌得多便宜,都不要拿去抄底。只有生活和现金流稳定,你才能在市场继续下跌时保持冷静,不会因为突然失业或者急用钱,被迫卖在最低点。
第二步,正常行情里继续自动定投。 不根据每天的新闻调整金额,也不因为估值高、指数创新高,就满仓现金等一场不知道什么时候才来的崩盘。定投的作用,就是保证你永远在市场里,避免美股一路上涨以后自己彻底踏空。
第三步,另外准备一笔和生活费完全分开的「恐慌子弹」。 它可以来自年终奖、额外收入,也可以是每个月投资预算里专门留下来的一小部分。平时 3%、5% 的小回调不用管,真正值得用这笔钱的时候,是价格和情绪同时进入恐慌区间:
- 美股大盘从高点回撤 10%、15% 甚至 20%;
- 新闻开始集中讨论熊市、衰退和美股崩盘;
- 社交媒体从讨论应该买什么,变成讨论是不是应该全部清仓;
- 身边原本想投资美股的人,也开始劝你别碰股票,觉得这次真的要完蛋了。
第四步,不猜最低点,分 3 到 5 次买入。 把这笔钱拆成三到五份,随着回撤扩大逐步买入标普和纳指。买完第一笔,市场可能继续下跌,这很正常,因为我们本来就没想买在绝对最低点。分批买入的意义,就是用一段价格区间,代替一个根本猜不到的完美点位。
加仓完成以后,也不要把自己变成每天盯盘的短线交易员。重新回到原来的生活,继续工作、继续自动定投,等市场走完完整周期。
用定投解决「我不知道底部在哪里」,用恐慌加仓解决「牛市里定投收益太平庸」。平时用定投保证自己永远在场,暴跌时用主动加仓把收益率抬上去。
只要你选的是长期向上的宽基指数,现金流保持健康,并且真正熬过完整的市场周期(准备中),我觉得最后的收益一定不会差。
想知道现在市场是偏冷还是偏热,可以看投向未来的市场温度计(准备中),它把估值、情绪、趋势、资金四组指标合成一个温度;分批加仓的具体节奏,可以参考金字塔加仓法。
七、所以,定投到底是不是谎言?
如果有人把定投包装成一套零风险、零门槛、可以快速致富的策略,那它确实是一句谎言。定投不会让大多数人一夜翻身,也没法保证你成为牛市里赚得最多的人。
但对于有自己主业、没有多余时间和精力的普通人来说,它依然是最现实、最容易执行的财富积累方式。定投让你把大部分时间投入主业、生活和真正擅长的事情,同时不缺席资本市场长期增长的红利。
对于时间充足、愿意把投资当成一份工作的人,主动择时可以提高收益上限;对于主业繁忙的人,被动定投加上恐慌时分批加仓,已经足够搭起一套长期有效的投资系统。
投资从来不是一场脱离生活的收益率比赛。最好的投资策略,不是回测曲线上最高的那一条,而是和你现在的人生阶段匹配、十年以后仍然能坚持的那一条。
主业为主,投资为辅。先把持续赚钱的能力建立起来,再让定投和复利替你慢慢积累资产。
定投不是让你赚得最多,而是让你在最忙的时候,依然没有离开市场。
八、常见问题
| 问题 | 回答 |
|---|---|
| 牛市里定投收益低,是不是该停投? | 不建议。停投以后最常见的结果是一路踏空,等回调时又不敢买 |
| 手里有一大笔钱,一次买还是分批买? | 历史上一次性买入约三分之二的时间更好;担心买在高点拿不住的话,分 6 到 12 个月投完也可以 |
| 「恐慌子弹」留多少合适? | 没有标准答案,原则是和生活费完全分开,就算全部亏掉也不影响生活 |
| 回撤多少算恐慌? | 文中用的是大盘从高点回撤 10% 到 20%,同时新闻和身边人都在看空;不要因为 3%、5% 的小回调就出手 |
| 上班族能不能买个股? | 可以,但只拿小部分仓位,买自己真正了解的大市值公司 |
| 定投什么、在哪里定投? | 标普 500 和纳指 100,具体 ETF 和渠道见下面的延伸阅读 |
九、接下来可以看
- 定投要不要越跌越买:无脑定投还是优化定投?26 年回测
- 买哪几支 ETF:5 支我会长期拿着不卖的美股 ETF
- 分批加仓的节奏:金字塔加仓法
- 在哪里买:复星证券、嘉信理财、BIT,不开美股账户可以看场外 QDII、境内 ETF 和美股 ETF 怎么选
- 算一算:定投计算器(准备中)、市场温度计(准备中)
评论讨论
登录后参与讨论
登录