
定投可能是普通人最熟悉的投资方法:每个月固定拿出一笔钱,买入同一个指数基金,不管涨跌,雷打不动。
但很多朋友定投了一段时间后都会冒出一个想法:既然跌了更便宜,那我在下跌的时候多买一点,上涨的时候少买一点,收益是不是就能更高?这就是所谓的「优化定投」,也叫「越跌越买」。
这个想法听上去很合理,网上也有很多文章推荐。但它到底有没有用?我用标普 500 和纳斯达克 100 从 2000 年到 2025 年整整 26 年的数据做了一次回测,结果和很多人想的不太一样。
这篇文章先讲定投是怎么来的、为什么有效,再讲优化定投的规则和回测结果,最后说说我认为普通人应该怎么定投。
一、定投是怎么来的
定投这个方法不是现代人发明的,它的背后是美国股市两百多年的历史。
1792 年,24 个经纪人在纽约华尔街的一棵梧桐树下签了《梧桐树协议》,这就是纽约证券交易所的前身。此后一百多年,美股基本是少数富人和机构的游戏,普通人很少参与。
1929 年的大崩盘彻底改变了这一切。从 1929 年的高点到 1932 年的低点,道琼斯指数跌了大约 89%,无数人倾家荡产。之后美国在 1933 年和 1934 年通过了证券法和证券交易法,成立了美国证监会(SEC),股市才逐渐变得规范,普通人也开始愿意回到市场。
真正把「定期定额投资」这个思路讲清楚的,是价值投资之父本杰明·格雷厄姆。他在 1949 年出版的《聪明的投资者》里提出:普通投资者不需要预测市场,只要每个月或每个季度固定投入同样的金额,长期下来就能获得不错的回报。
1954 年,纽约证券交易所推出了「月度投资计划」,普通人每个季度最少只要投 40 美元,就能定期买入股票。这可以说是定投第一次走进大众。
1976 年,先锋集团的创始人约翰·博格推出了全世界第一只面向普通投资者的指数基金。从此,定投指数基金成了普通人最简单、最便宜的投资方式。
1993 年,巴菲特在致股东信里写道:一个对投资一窍不通的人,只要定期买入指数基金,就能跑赢大部分专业投资者。
二、定投为什么有效
1. 自动摊低成本
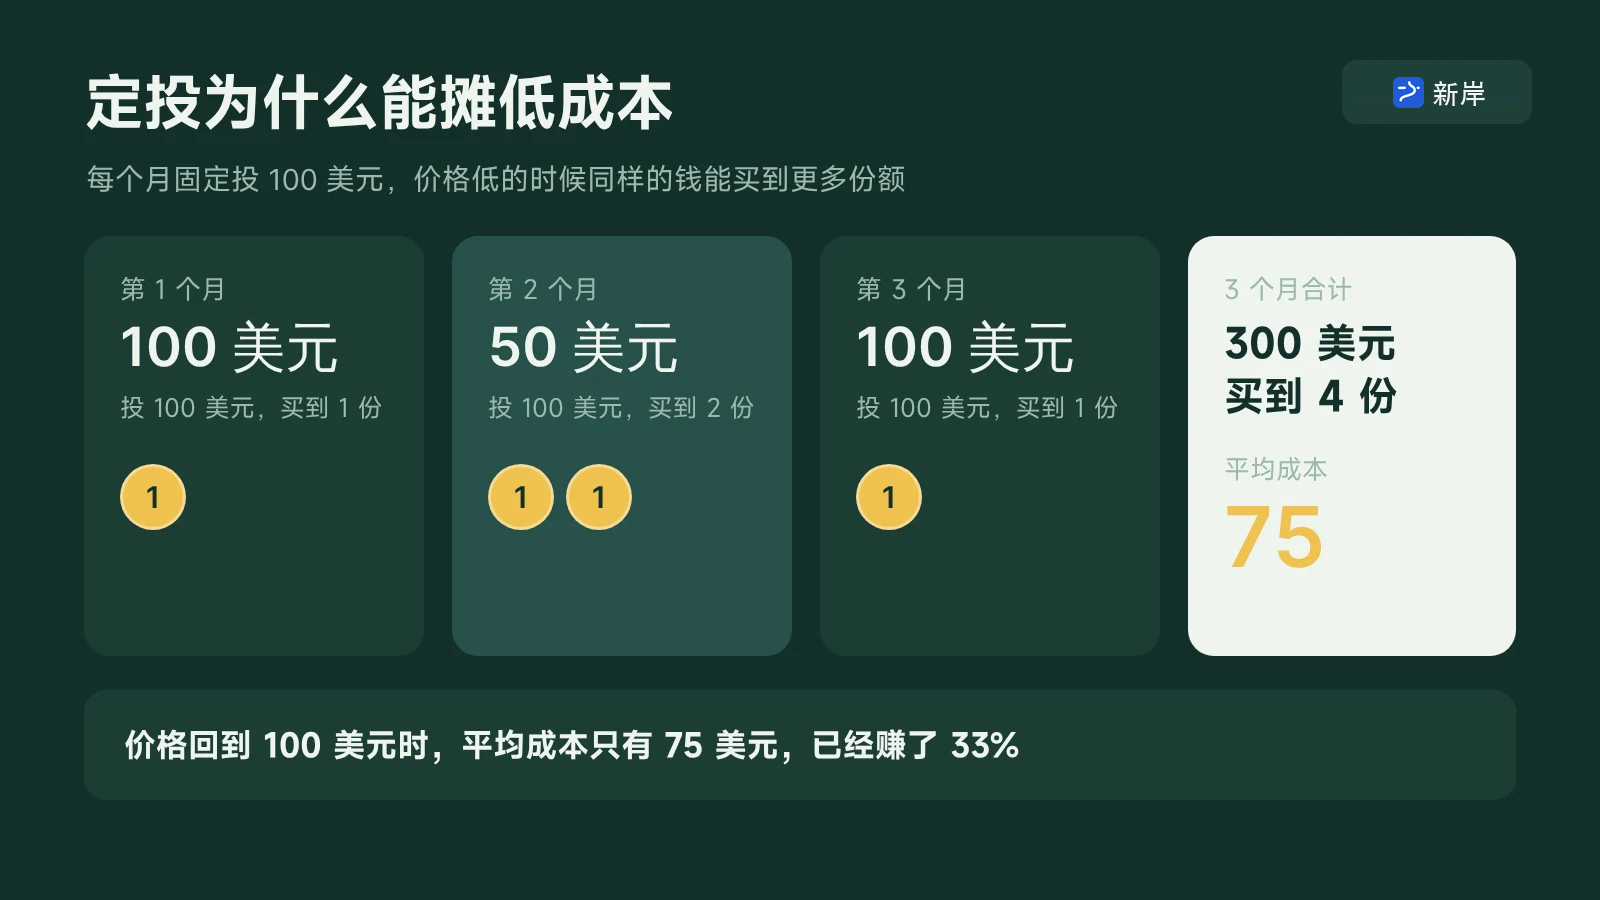
假设你每个月固定投 100 美元买一只 ETF:
| 月份 | 价格 | 投入 | 买到的份额 |
|---|---|---|---|
| 第 1 个月 | 100 美元 | 100 美元 | 1 份 |
| 第 2 个月 | 50 美元 | 100 美元 | 2 份 |
| 第 3 个月 | 100 美元 | 100 美元 | 1 份 |
| 合计 | 300 美元 | 4 份 |
三个月下来,价格回到了原点,但你的平均成本是 300 ÷ 4 = 75 美元,已经赚了 33%。原因是价格低的时候,同样的钱能买到更多份额。
2. 帮你克服人性
我觉得定投最大的好处其实不是摊低成本,而是帮你管住自己的手。
大部分人亏钱,不是因为买错了指数,而是因为涨了追高、跌了割肉。定投把买入变成了一件机械的事,你不需要判断现在是高点还是低点,也就不容易被情绪左右。
3. 让时间和复利替你工作
假设每个月定投 3000 元,年化收益 10%,坚持 10 年,本金一共 36 万元,最后大约能变成 60 万元。时间越长,复利的效果越明显。
定投也有缺点
定投不是万能的。先锋集团 2023 年发布过一份研究:如果你手里已经有一大笔钱,长期来看,一次性全部买入在大约 68% 的情况下收益比分批定投更高。原因很简单,股市长期是向上的,钱越早进场,享受上涨的时间越长。
所以定投最适合的,是每个月有固定收入、只能一点点投入的普通人。
三、优化定投:越跌越买
定投时间长了,很多人自然会想:能不能在下跌的时候多买一点?
这个想法背后有一个数据支撑:根据 Capital Group 的统计,1950 年到 2025 年年中,美股熊市平均只持续大约 12 个月,而牛市平均持续大约 67 个月。也就是说,大部分时间市场都在涨,下跌是少数时候,下跌时多买一点,似乎就能在之后漫长的上涨里赚更多。
但下跌也可能持续很久。纳斯达克 100 在 2000 年 3 月见顶后,到 2002 年 9 月最多跌了大约 81%,算上分红,直到 2014 年 10 月才回到 2000 年的高点,用了将近 15 年。
我回测用的规则
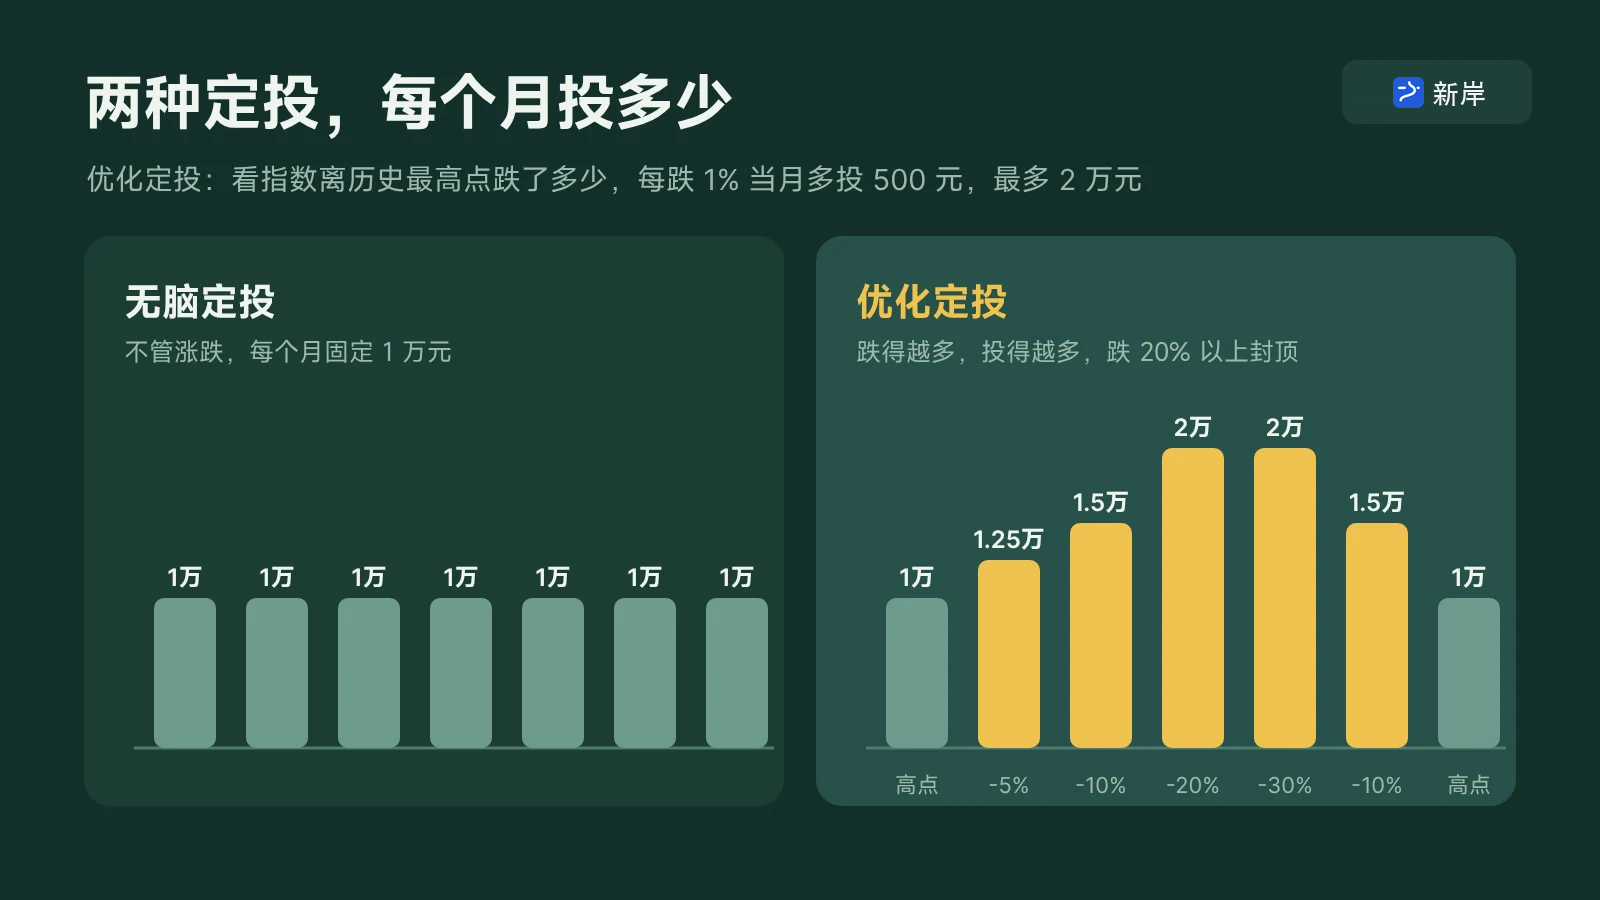
我设计了一个简单、容易执行的规则:
- 基础金额:每个月固定投 1 万元。
- 越跌越买:看指数离历史最高点(按月末收盘价计算)跌了多少,每跌 1%,当月多投 500 元。
- 设上限:每个月最多投 2 万元,也就是跌 20% 以上都按 2 万元投。
| 指数离历史高点的回撤 | 当月投入 |
|---|---|
| 没有回撤(创新高) | 1 万元 |
| 跌 5% | 1.25 万元 |
| 跌 10% | 1.5 万元 |
| 跌 20% 及以上 | 2 万元(封顶) |
回测时我一共测试了 10 种不同的加码规则,上面是其中最简单、最容易执行的一种。
四、26 年回测结果
回测区间是 2000 年 1 月到 2025 年 12 月,一共 312 个月,用的是含分红再投资的全收益指数。收益率用的是 XIRR,也就是考虑了每一笔钱投入时间的年化收益率。
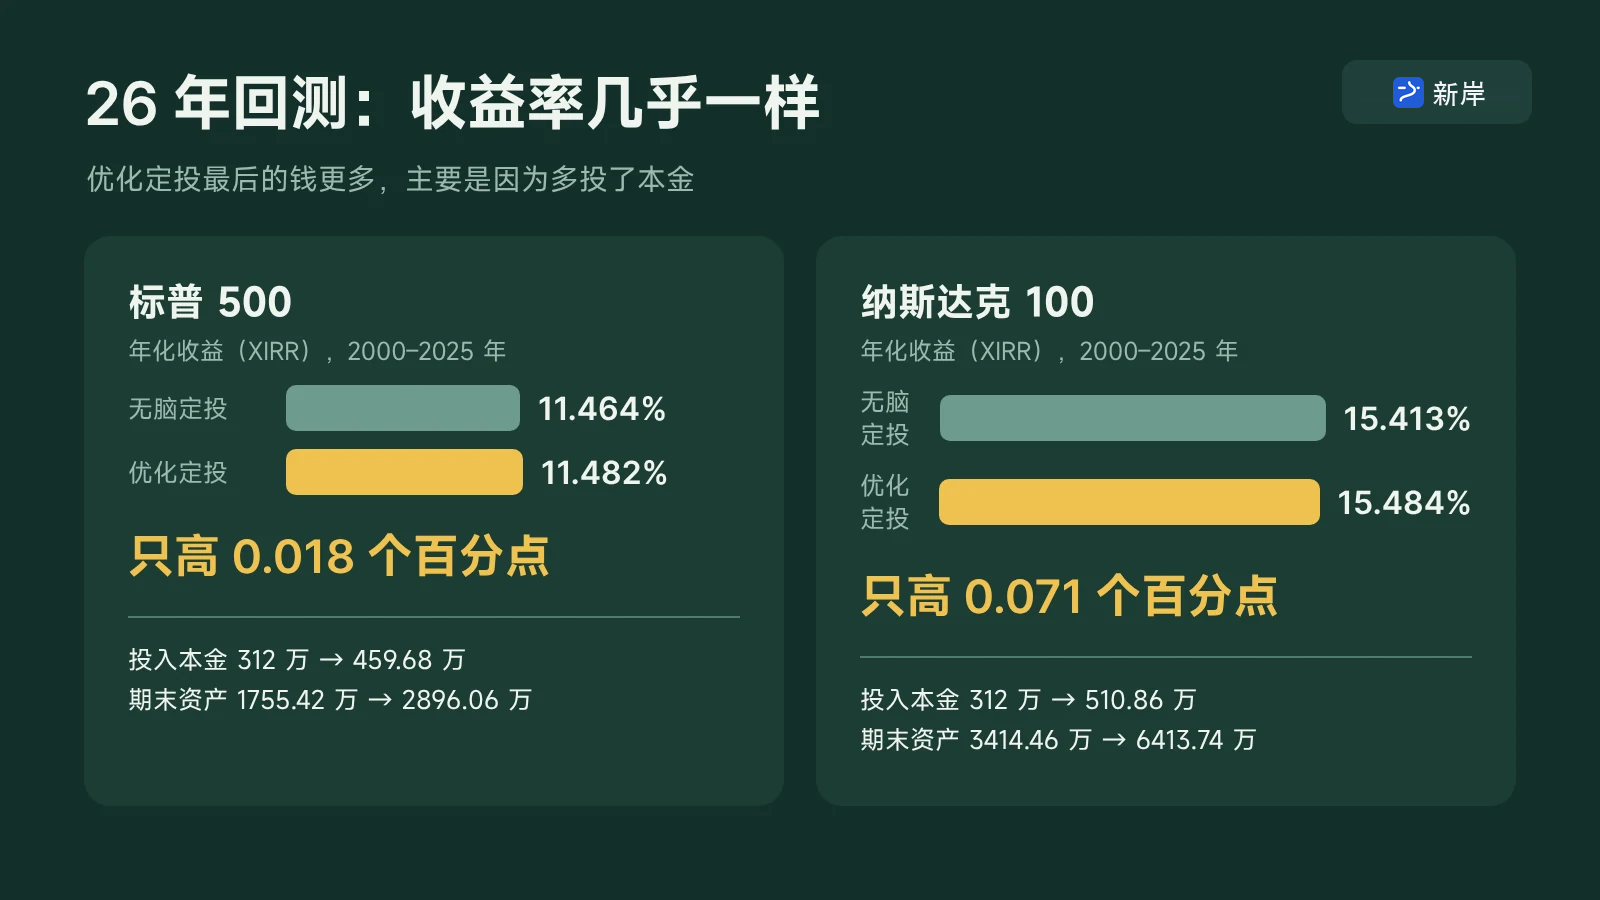
| 2000–2025 年 | 标普 500 无脑定投 | 标普 500 优化定投 | 纳指 100 无脑定投 | 纳指 100 优化定投 |
|---|---|---|---|---|
| 累计投入本金 | 312 万元 | 459.68 万元 | 312 万元 | 510.86 万元 |
| 期末资产 | 1755.42 万元 | 2896.06 万元 | 3414.46 万元 | 6413.74 万元 |
| 年化收益(XIRR) | 11.464% | 11.482% | 15.413% | 15.484% |
| 年化收益差 | +0.018 个百分点 | +0.071 个百分点 |
乍一看,优化定投的期末资产多了很多:标普 500 多了 1100 多万,纳指 100 多了 3000 万。但仔细看就会发现,多出来的钱主要是因为多投了本金。优化定投在标普 500 上多投了约 148 万,在纳指 100 上多投了约 199 万。
真正衡量策略好坏的是年化收益率。两种方法的年化收益几乎一样,标普 500 只差 0.018 个百分点,几乎可以忽略不计。
还有一个更直接的对比:如果你一开始就每个月固定投 2 万元,26 年投入 624 万元,按标普 500 无脑定投的收益率,期末资产会超过 3500 万元,比优化定投的 2896 万元还多。也就是说,如果你有能力多投,每个月都多投,比等下跌了再多投效果更好。
五、换个时间段,结果会不会不一样
一个回测区间说明不了全部问题。我又算了不同持有期的滚动胜率,也就是把开始时间从 2000 年 1 月开始逐月往后挪,看在所有可能的时间窗口里,优化定投有多少比例的年化收益高于无脑定投。
| 持有期 | 标普 500 优化定投胜率 | 纳指 100 优化定投胜率 |
|---|---|---|
| 1 年 | 76.74% | 69.77% |
| 3 年 | 85.56% | 76.53% |
| 5 年 | 92.89% | 79.05% |
| 10 年 | 100% | 79.79% |
| 15 年 | 99.25% | 54.14% |
| 20 年 | 67.12% | 20.55% |
从这张表能看出几件事:
- 标普 500 上,持有 5 到 15 年,优化定投几乎都能赢,只是赢得不多。
- 纳指 100 上,胜率明显更低。持有 20 年的 73 个时间窗口里,优化定投只赢了 15 个。纳指 100 持有 10 年最差的一段(2011 年 9 月到 2021 年 8 月),优化定投的年化收益比无脑定投低了 0.385 个百分点。
- 时间越长,优化定投的优势越不稳定。长期收益主要由漫长的上涨期决定,下跌时多投的那点钱,在整体里占的比例越来越小。
再看两次大熊市:
| 熊市 | 标普 500 年化收益差 | 纳指 100 年化收益差 |
|---|---|---|
| 2000–2002 年互联网泡沫 | -0.096 个百分点 | +0.632 个百分点 |
| 2008–2009 年金融危机 | +2.331 个百分点 | +0.993 个百分点 |
2008 年金融危机是优化定投表现最好的一段:下跌很猛,但 2009 年 3 月之后很快就反弹了,下跌时多买的份额很快就赚了钱。而 2000 年互联网泡沫破裂后,标普 500 跌了两年多,越跌越买的钱一直被套着,反而略输无脑定投。
六、普通人到底该怎么定投
回测做完,我的结论是这样的:
- 优化定投不是提高收益的魔法。长期来看,它和无脑定投的收益率差不多,多出来的钱主要来自多投的本金。
- 它真正的价值是心理上的。下跌的时候按规则多买,会让你觉得「跌了反而是机会」,更不容易恐慌割肉。如果这能帮你在熊市里坚持下去,那它就是有用的。
- 能多投就每个月都多投。与其留着一笔钱等下跌再加,不如直接把每个月的定投金额提高。钱越早进场,享受上涨的时间越长。
- 最重要的是熊市里不要停。定投最大的敌人不是买在高点,而是在最低点的时候停止定投甚至卖出。2008 年和 2022 年坚持下来的人,现在回头看都赚了不少。
想要用规则来管住自己的话,可以参考金字塔加仓法,它和优化定投的思路类似,都是在下跌时按纪律有节奏地加仓。
七、定投什么、在哪里定投
我自己定投的主要是标普 500 和纳斯达克 100 这两个指数。具体买哪只 ETF,可以看5 支我会长期拿着不卖的美股 ETF。
- 用美股券商定投:复星证券支持美股定投,设置好金额和日期,到时间自动买入,不用每个月手动下单。也可以用嘉信理财或 BIT 每个月手动买入。
- 用国内渠道定投:不想开美股账户的话,可以定投标普 500 和纳指 100 的 QDII 基金,看定投标普 500、纳斯达克 100:场外 QDII、境内 ETF 和美股 ETF。
- 定投比特币:看加密货币投资策略:比特币定投、仓位控制与止盈。
想算一算长期定投的结果,可以用投向未来的定投计算器(准备中),选指数、填金额和起止时间,就能看到历史上定投的真实收益。
八、常见问题
| 问题 | 回答 |
|---|---|
| 定投多久投一次比较好? | 每月一次就够了,和发工资的节奏一致,最容易坚持 |
| 一大笔钱应该一次性买还是定投? | 长期看一次性买入赢的概率更高,但如果担心买在高点、拿不住,分 6 到 12 个月投入也可以 |
| 优化定投有没有用? | 收益率只高一点点,主要作用是帮你在下跌时坚持下去 |
| 定投什么时候可以停? | 达到目标或者急需用钱的时候;不要因为下跌就停 |
| 标普 500 和纳指 100 定投哪个好? | 纳指 100 长期收益更高但波动更大,标普 500 更稳;不确定的话两个都投 |
| 回测用的是什么数据? | 2000 年 1 月到 2025 年 12 月的标普 500 和纳指 100 全收益指数,月末收盘价,收益率用 XIRR 计算 |
九、接下来可以看
- 买什么 ETF:5 支我会长期拿着不卖的美股 ETF、一文入门美股宽基 ETF
- 加仓纪律:金字塔加仓法
- 算一算:定投计算器(准备中)
- 第一笔怎么买:美股 ETF 怎么买:从开户、入金到第一笔交易
评论讨论
登录后参与讨论
登录