
对于很多投资美股、投资加密货币的朋友来说,很多时候最难的可能并不是如何开户、如何投资,而是怎么把钱安全转出去或者转回到内地的银行账户,如何丝滑完成出入金。更进阶的一个问题是,如何让自己的资产,在全球范围内安全地流转。
这篇教程,是一篇跨境资金流转从 0 到 1 的入门教程,用 10 几分钟时间,帮助你轻松搞懂背后的底层原理,了解常用的出入金路径。
对于刚开始接触跨境投资、接触全球资产配置的朋友来说,一定会面临两个问题,第一个就是怎么开户,包括与美股港股相关的券商账户,与加密货币相关的交易所以及钱包账户。这一点其实并不复杂,之前的教程我们已经讲过很多相关的内容了。这篇教程的重心,放在第二个问题上,就是如何安全地出入金,完成资金流转。
目前市面上关于出入金的工具非常多,Youtube 以及各大网站上也有很多教程,专门讲解演示具体的出入金路径。但我发现很多朋友看完这些教程之后,下载注册了很多工具,包括 Wise、熊猫速汇、Starryblu、iFAST、N26、海妖交易所、Neverless 等等等等,装完之后,可能手机内存都不太够用了。但等到真正实操的时候,看着这些工具,还是无从下手,一头雾水。
我感觉很多人把出入金想得过于复杂了。所以说这篇教程,我不会讲太多细节,给你演示怎么一步步注册、一步步操作,而是把出入金的底层原理给大家讲清楚,并且梳理一遍目前市面上最主流、被无数人验证过的出入金路径。
提前声明一下,本篇教程提到的内容,只适用于个人同名账户之间的资金流转,不涉及非同名账户转账,更不涉及违法洗钱的操作,请大家务必遵守平台规则以及相关地区的法律法规。
1. 出入金的底层原理:换汇与跨境汇款
我们首先得把出入金的原理搞懂。广义上来说,出入金非常好理解,简单一句话,就是把你在 A 账户上面的资金,转移到 B 账户。然而我们日常提到的出入金,其实是涉及到了我们个人名下,位于不同国家、不同地区、不同类型账户资金之间的流转。
这个时候,出入金就可以进一步被拆分为两个步骤,一个是换汇,比如把人民币换成港币,把港币换成美元,再把美元换成欧元、英镑等等,另一个是跨境汇款,比如说从香港银行,转出到欧洲银行、英国银行,或者转回到内地银行。这两个操作的原理都非常简单。市面上所有常见的出入金路径,说到底就是在用不同的工具,重复做以上这两件事情。
2. 安全性、可用性与流转成本
但大家可能会发现,为什么有些教程中提到的路径很简单,只需要在一个 App 上就可以完成所有的操作,而有些教程却讲得非常复杂,过程中用到了很多工具,层层套娃。这里就要讲到出入金的本质,我觉得可以归纳出一个不可能三角。就是安全性、可用性以及资金流转成本。
资金安全体现在,即使你大额汇款、即使涉及到加密货币相关的资金,也仍然能够确保,在转入与转出的过程中,不会遇到风控问题,账号不会被冻结。可用性体现在,你能够顺利开户、顺利使用,中间过程不存在硬性的使用障碍。流转成本则体现在,整个过程的手续费磨损可控,耗费的时间短。
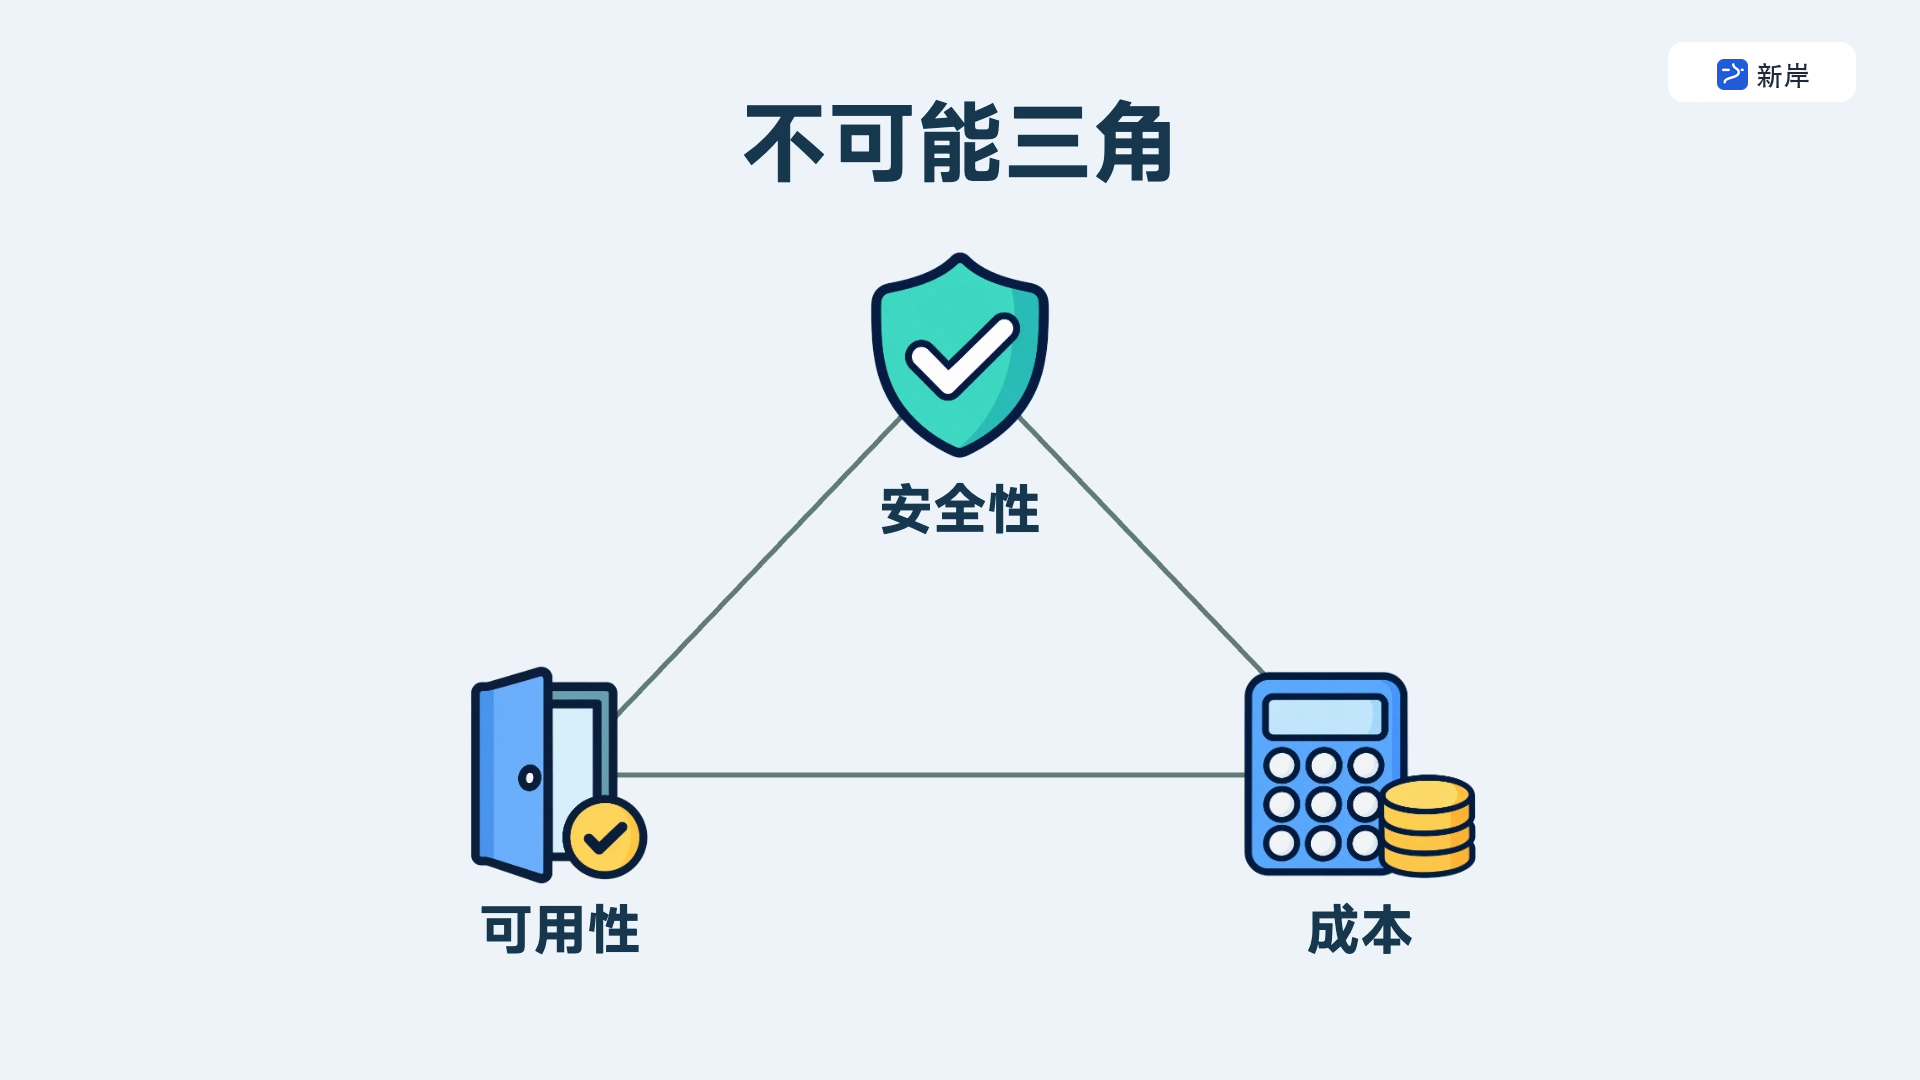
综合来看,很难有一条出入金路径,能够同时做到资金安全、可用性强、流转成本低。根据这个不可能三角,根据不同人群对于三者的需求,市面上才会出现五花八门的出入金路径。有的看起来很简单,成本很低,但是它可能没办法兼顾安全性,有的确实比较复杂,但可能也是最适合大额出金的路径。讲到这里,我想大家应该就明白出入金的底层原理是什么了。
3. 美股入金:内地银行到香港银行,再到券商
接下来,我们就具体梳理一遍,目前市面上常见的出入金思路以及路径有哪些。我会把它具体划分为两个领域,一个是美股相关的出入金,另一个是加密货币相关的出入金。
当然很多时候,传统金融以及加密货币二者之间,又会存在很多联系,因为这两个领域的投资者,重叠程度还是比较高的。拿我自己举例,我既投资美股,也投资加密货币,经常会把钱在两者之间转来转去,把加密交易所中的稳定币 USDT,转入到美股账户,或者把美股账户中的美元港币,转入到加密货币账户。这一点我们之后还会讲到。
先说怎么做美股的出入金。一般常见的美股入金路径非常简单,我们先在内地银行换汇,然后通过银行内置的跨境支付通,汇款到香港银行账户,然后再通过香港银行的 EDDA 或者 FPS,把港币入金到美股券商账户。
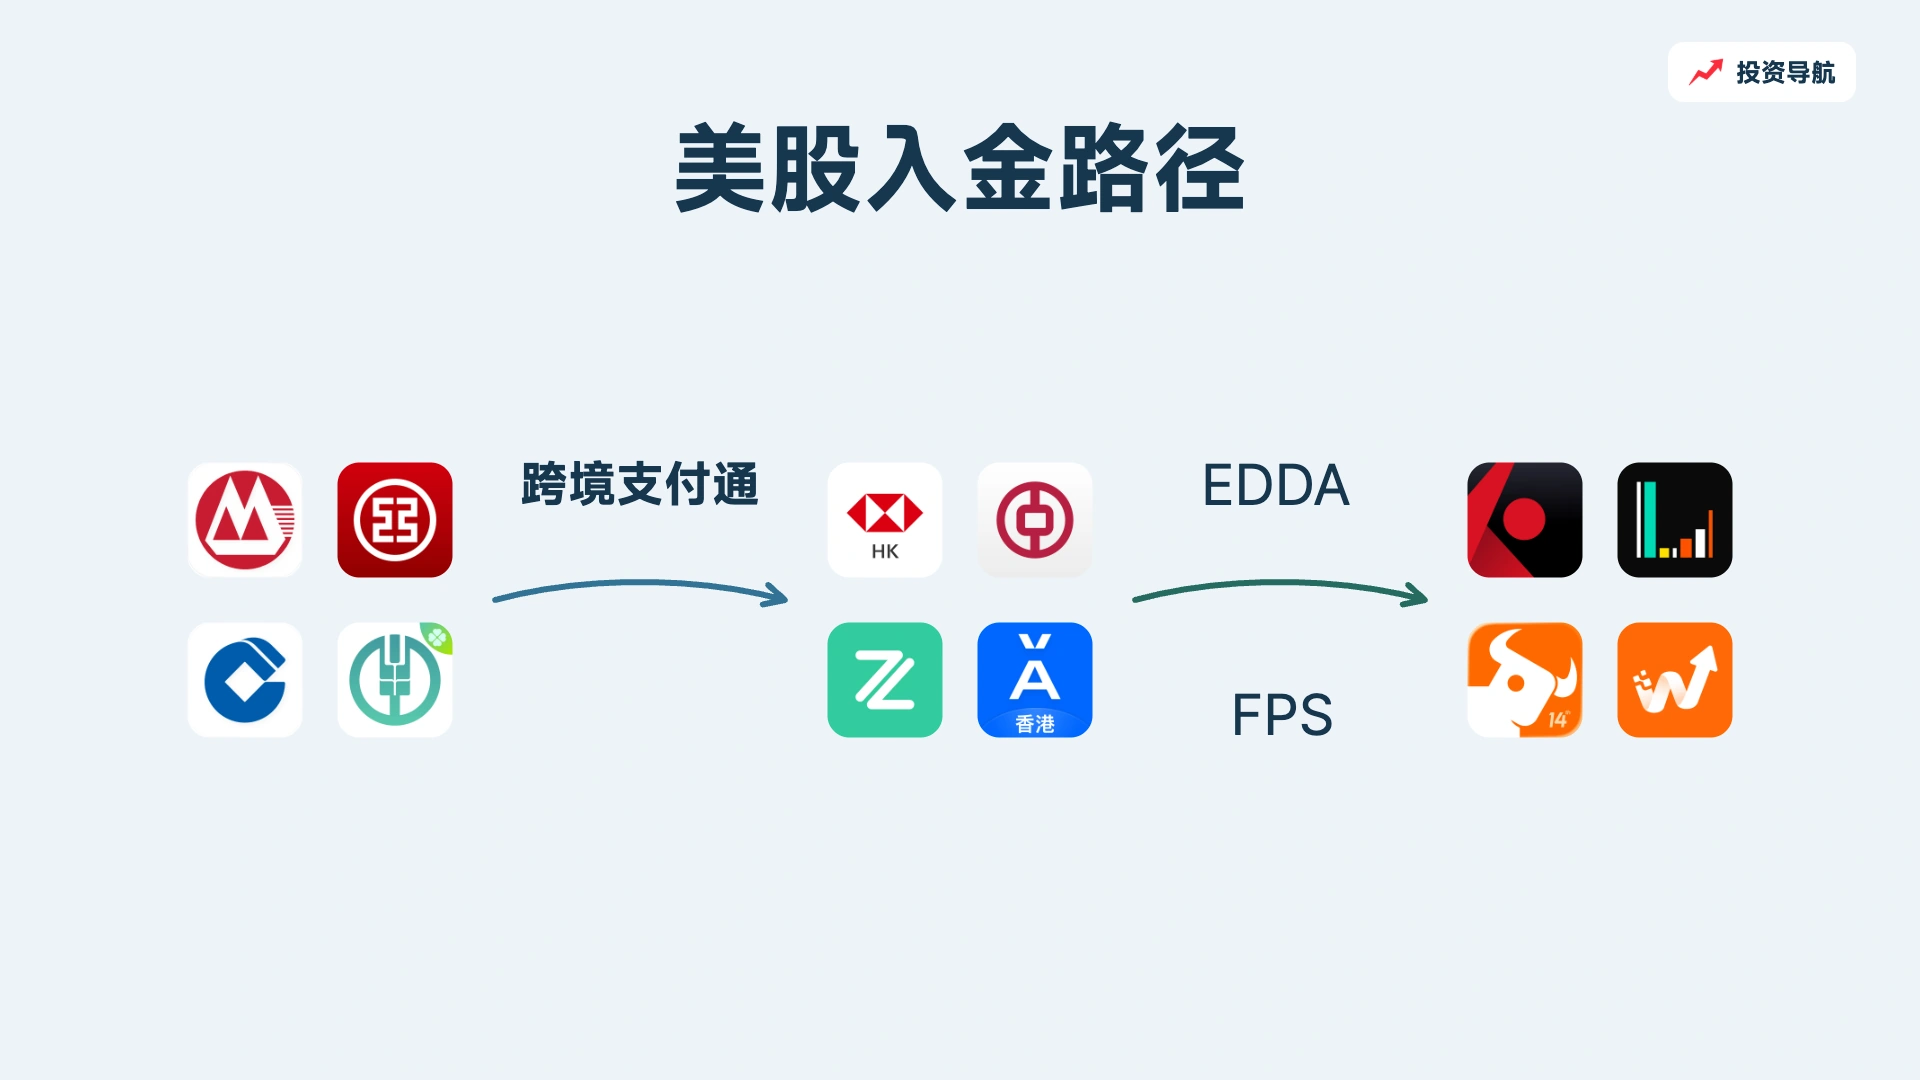
跨境支付通是一个非常好用的汇款工具,基本上我们常用到的内地银行,比如说招商银行、工商银行,App 里面都有这个功能。它的汇款速度非常快,基本上是秒级到账,并且也不会收取任何跨境汇款手续费。
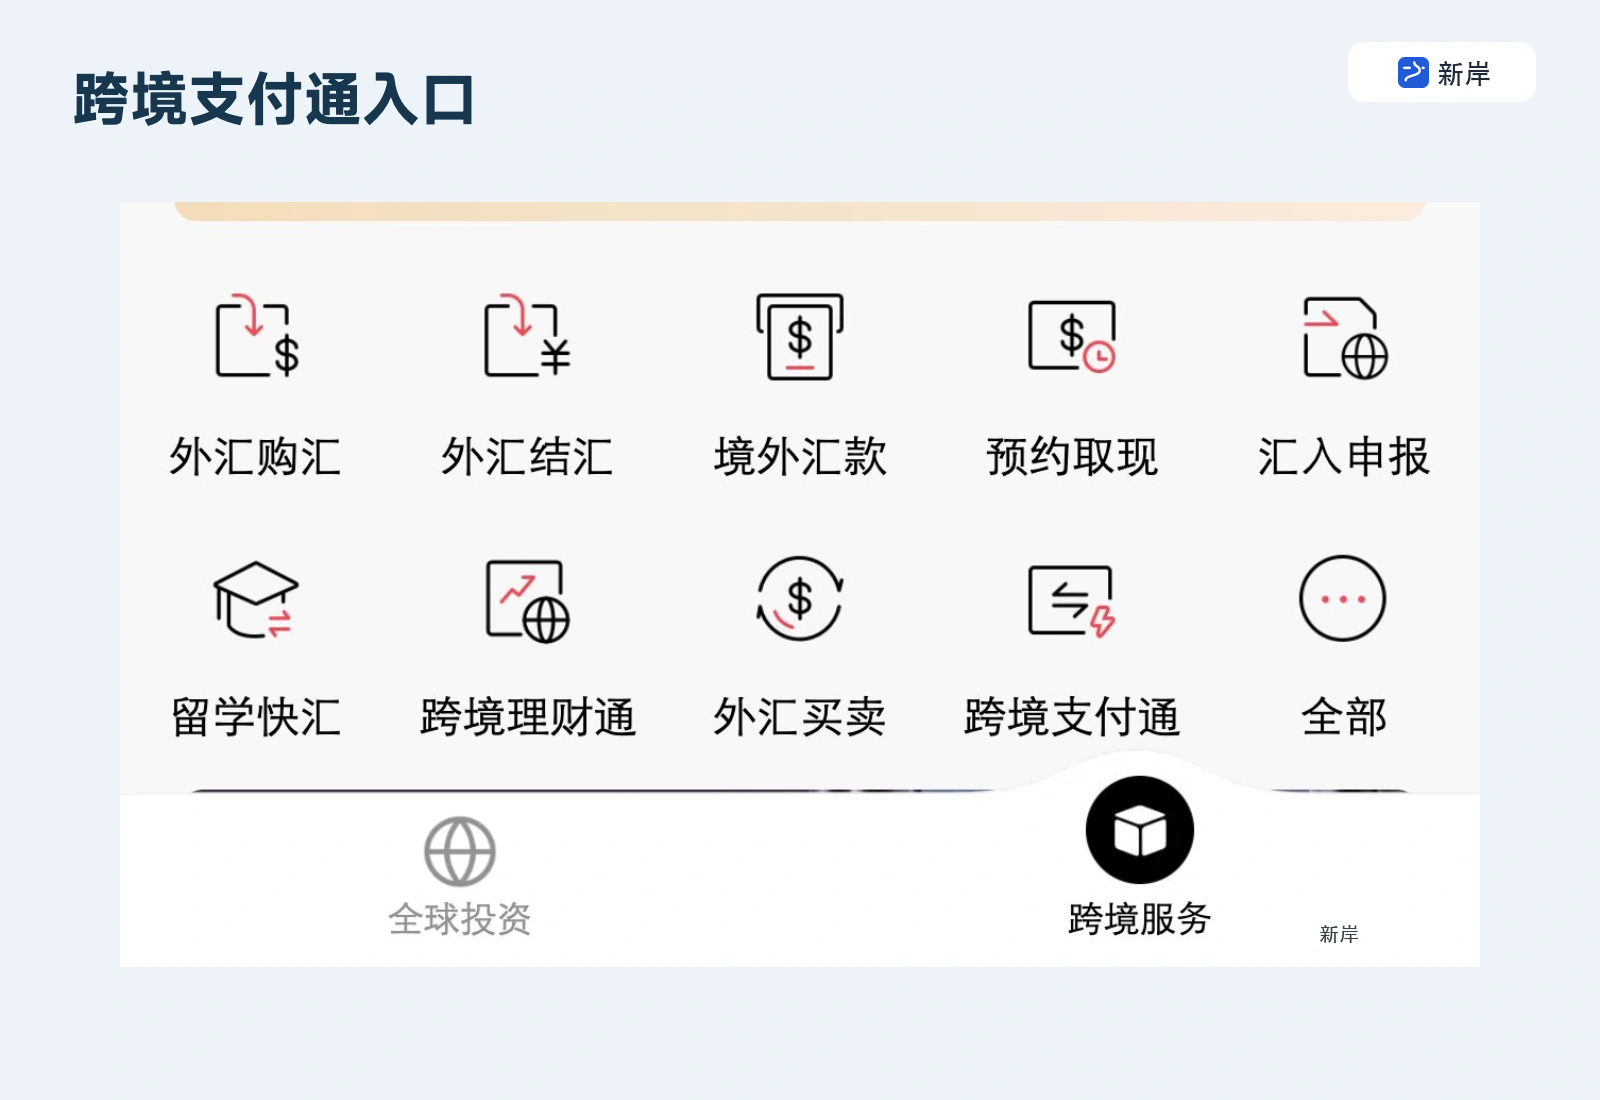
不过它的缺点就是会占用每年 5 万美元的外汇额度,这个需要大家自己想办法解决。这条路径,它可以做到资金足够安全,都是在正规的银行体系之间做汇款操作,流转成本几乎为 0,只有汇率磨损,但是对于大资金用户来说,可用性会差一些,毕竟涉及到了外汇额度的限制。
如果你还不知道怎么使用跨境支付通汇款的话,可以参考我之前的这篇教程。
4. 美股出金:香港银行、熊猫速汇与 Wise
而美股出金的选择,其实会更加多样一些。第一步,我们通常会先从美股券商,出金到香港银行,这一步一般没有任何手续费。把钱转入到香港银行之后,就有很多种选择方案了。我给大家举几个我自己实操过、也是目前市面上最主流的路径。
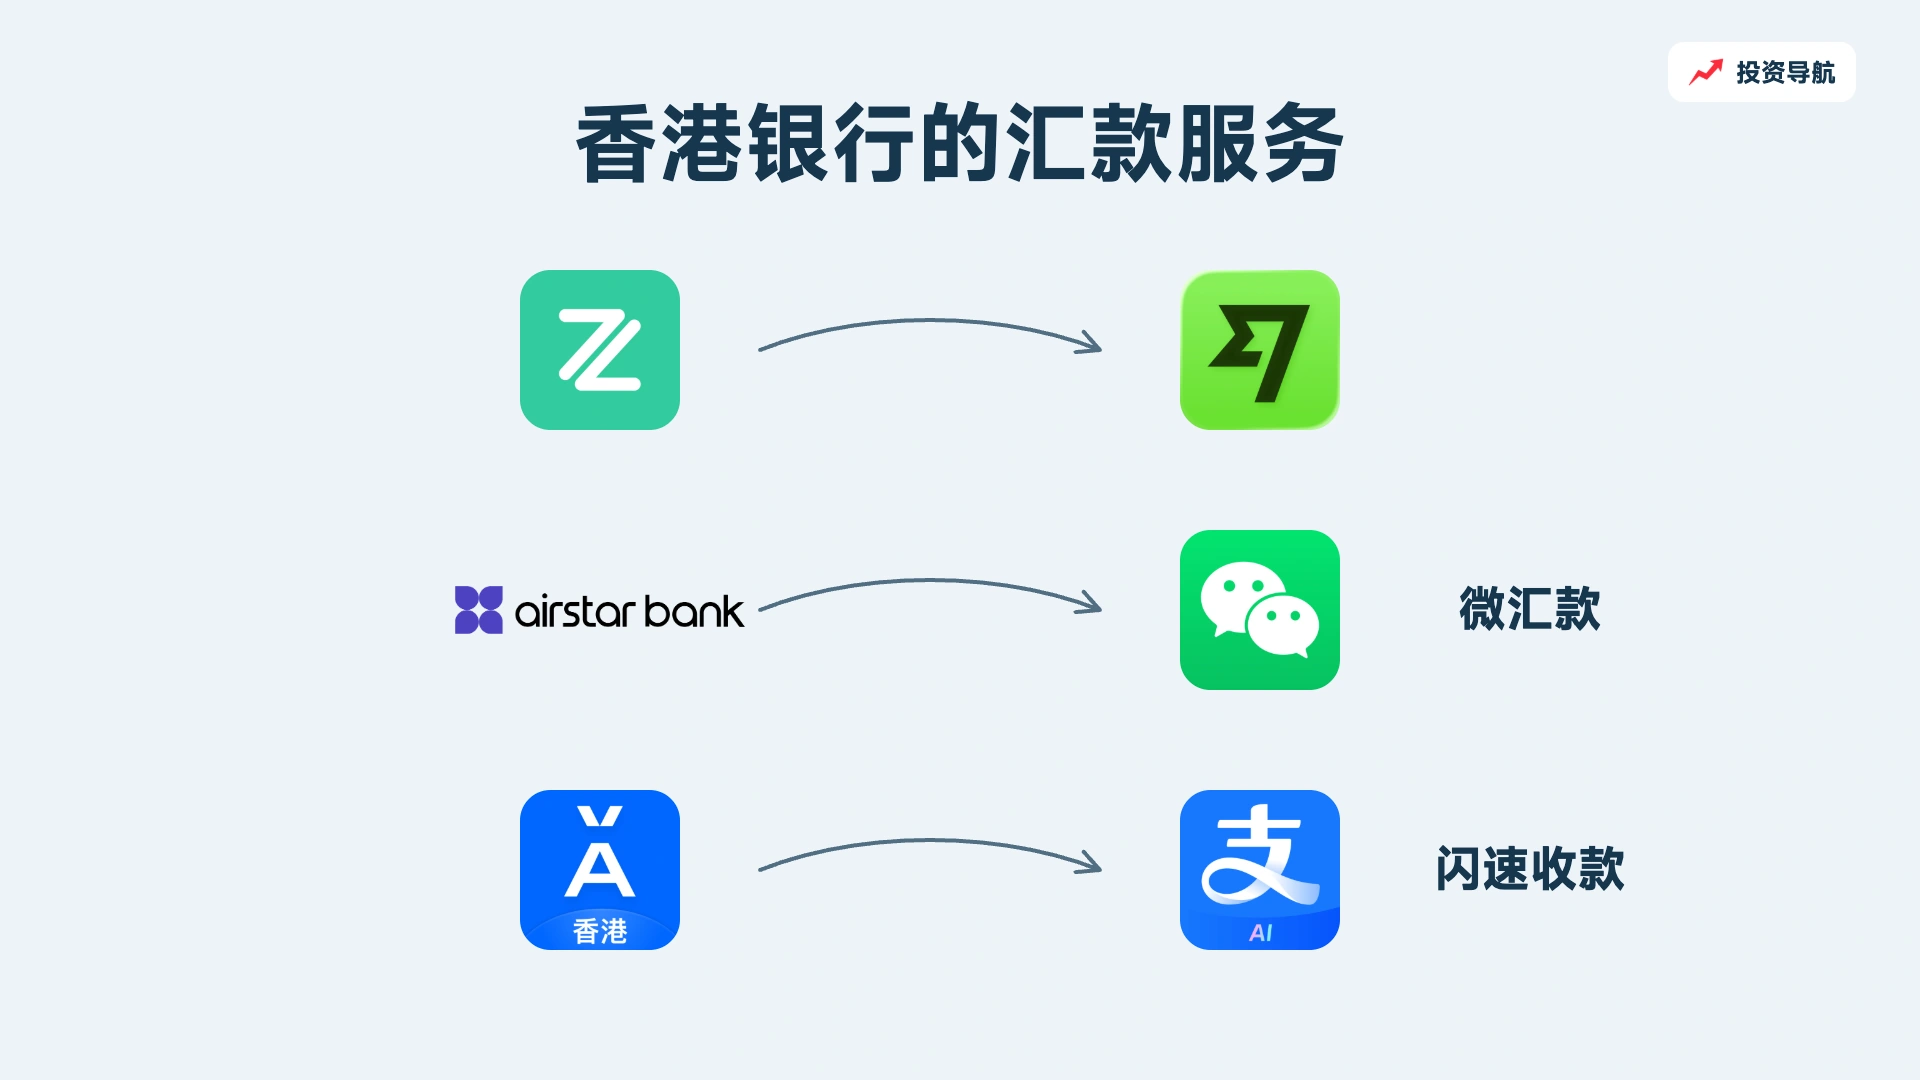
比如说,我们可以直接跨境汇款到内地银行。现在很多香港虚拟银行提供的跨境汇款方式,底层走的都不是传统的 SWIFT 电汇,而是其他更好用的汇款通道。举几个例子,像是众安银行,它底层用的是 Wise。天星银行用的是微汇款,这是微信旗下的一个跨境汇款产品。而蚂蚁银行用的是支付宝闪速收款。
这几种汇款方案,都可以做到秒级到账,也不占用外汇额度,但是会收取一部分手续费,之前一篇教程我做过评测,有需要的朋友可以去看看。
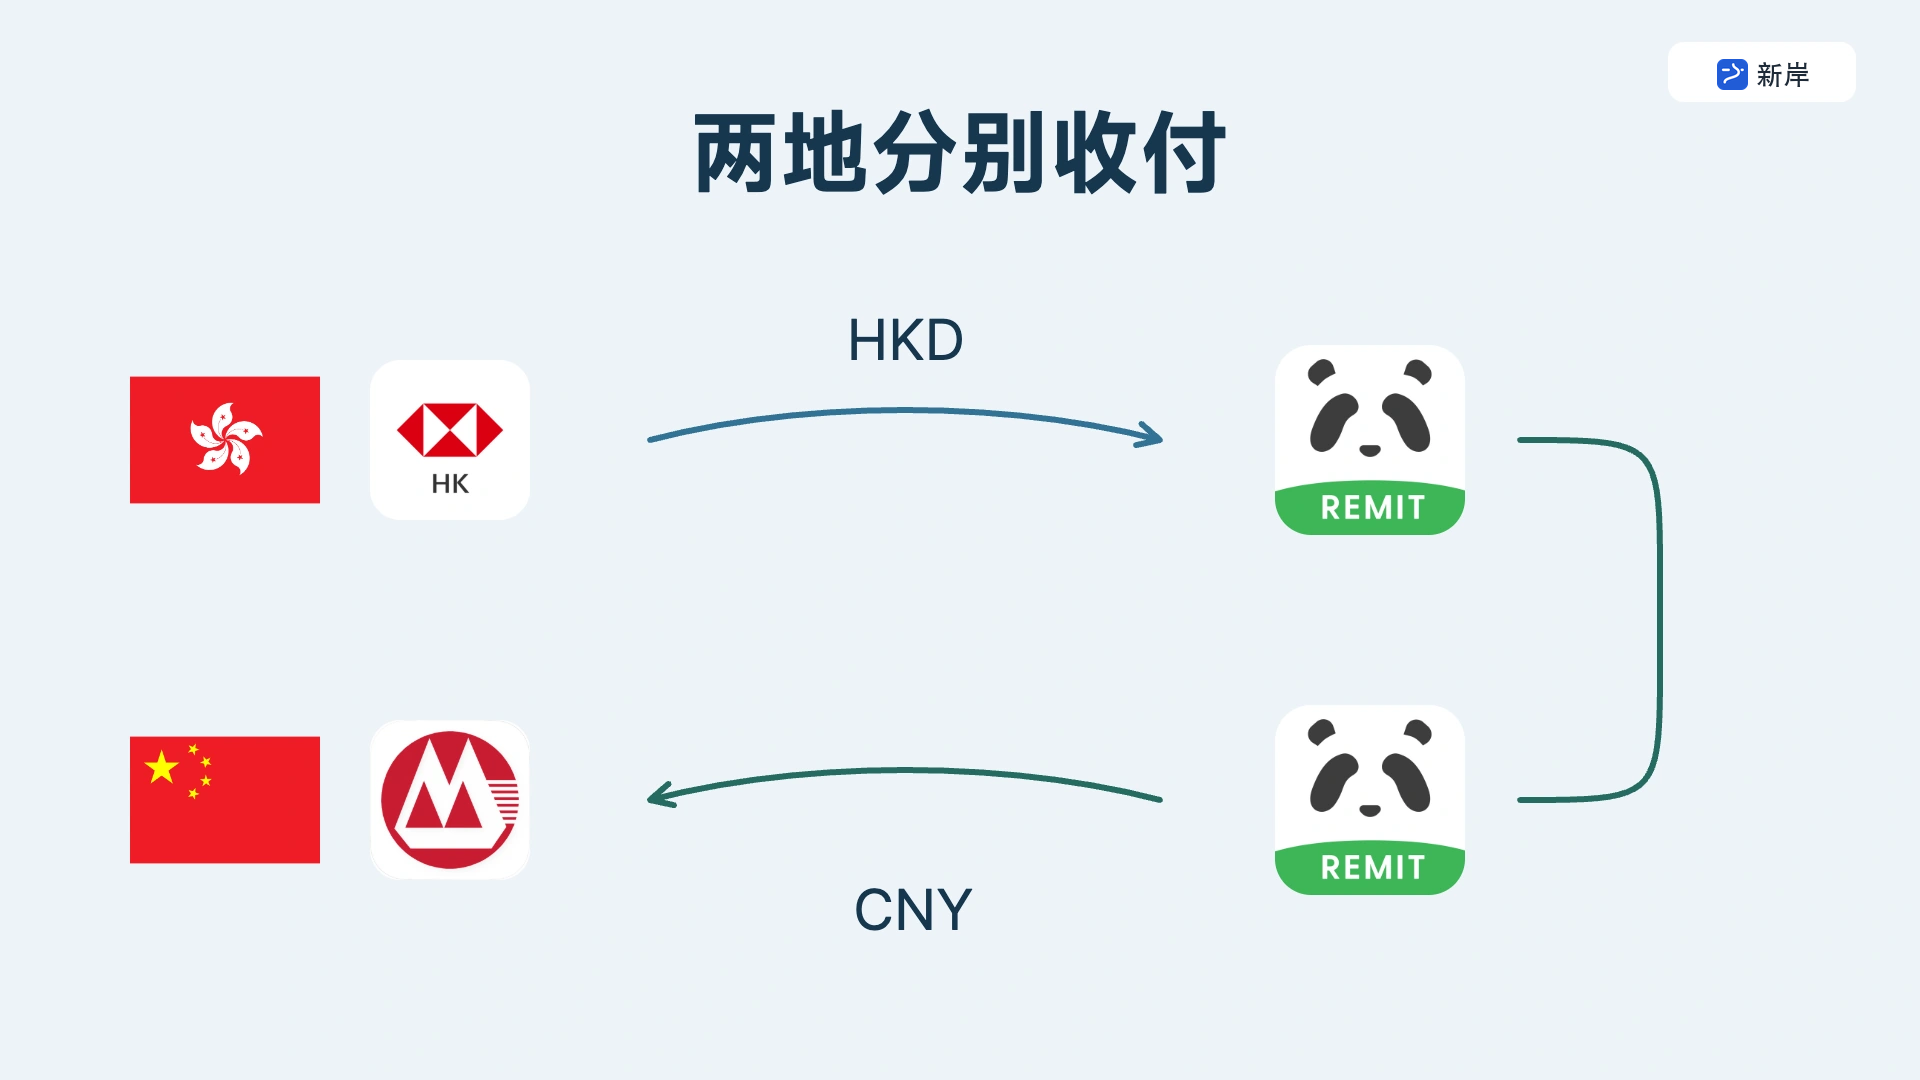
再比如说,我们可以使用熊猫速汇,将香港银行的外币转入到内地银行、微信或者支付宝账户。熊猫速汇底层走的也并不是 SWIFT 电汇,而是对敲的方式,也就是说,你把港币汇款给熊猫速汇在香港的收款账户,然后熊猫速汇在内地的账户,会自动把对应数额的人民币,汇款到你名下的微信支付宝或者内地银行。这种方式到账速度也很快,同样也不会占用外汇额度,手续费和香港银行的收费差不多。
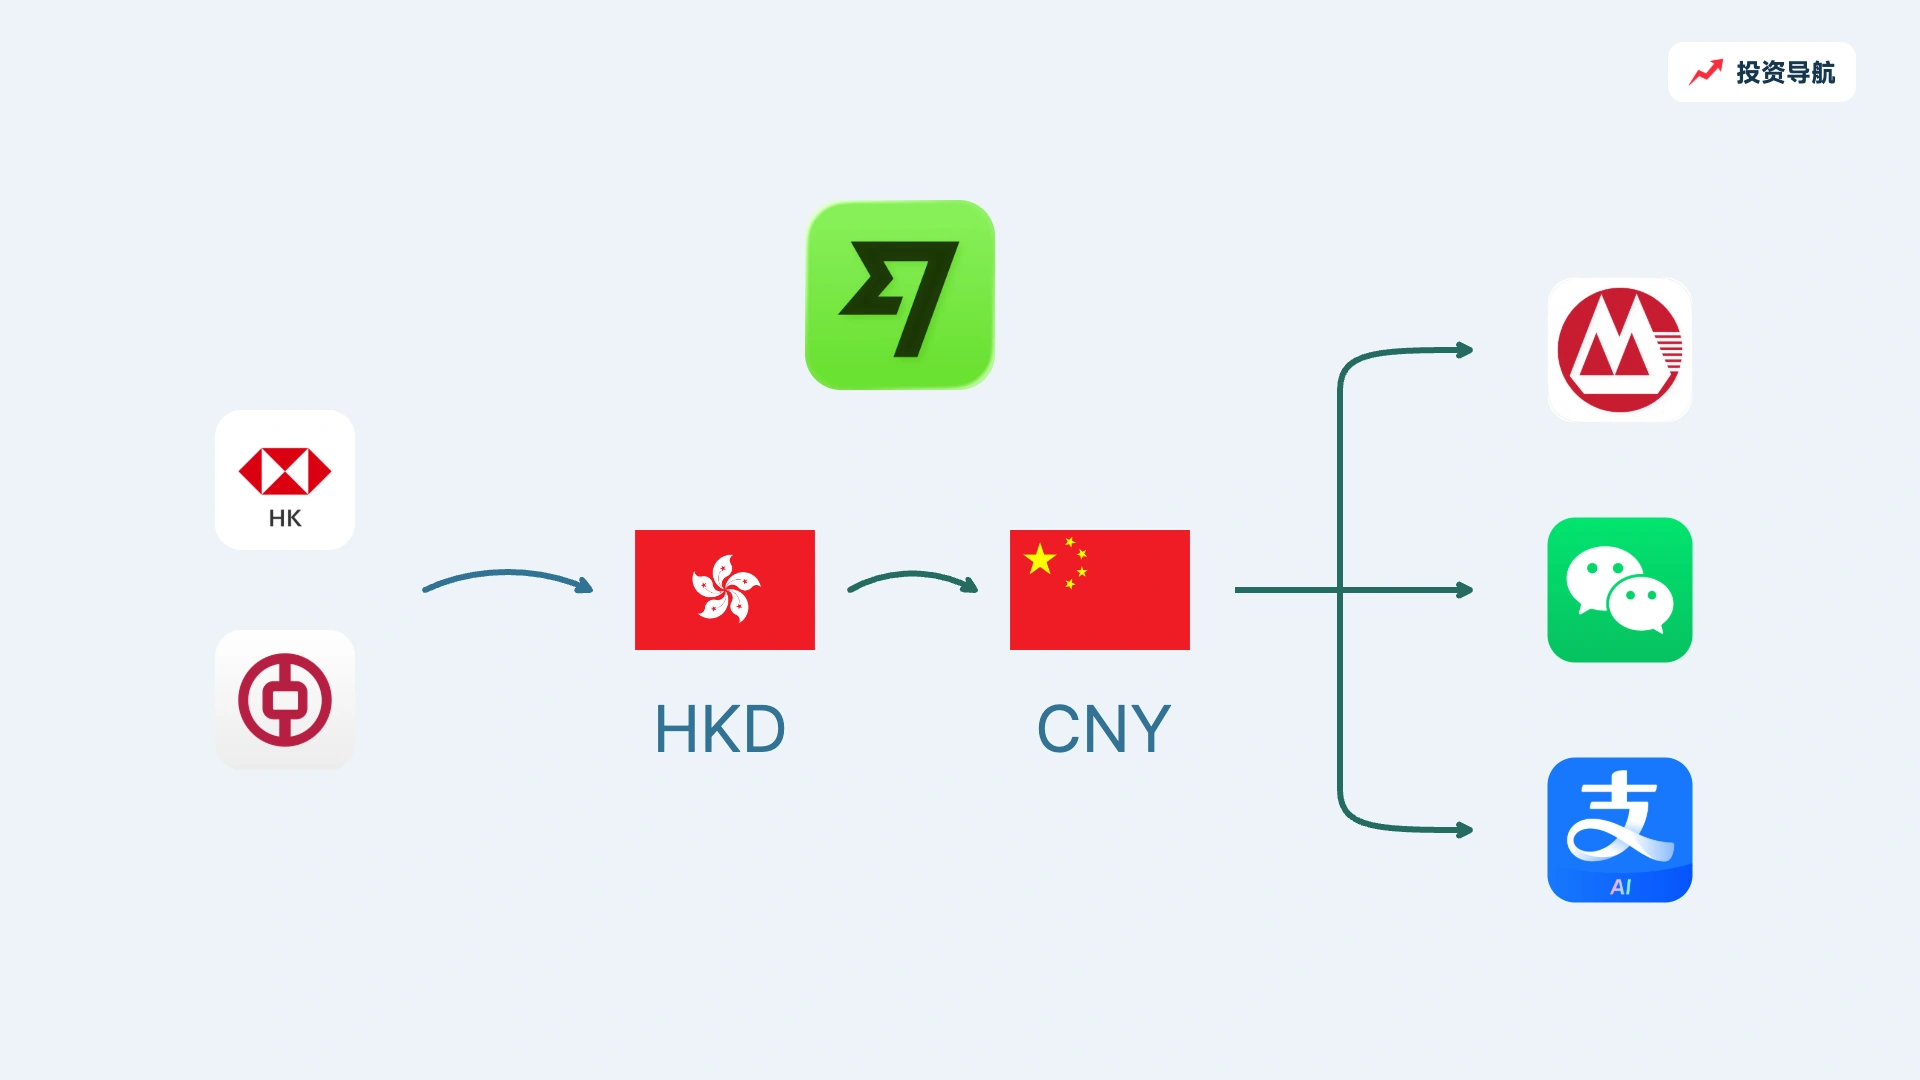
还有就是最经典的 Wise 了,将港币转入到 Wise 的香港账户,然后再通过 Wise 换汇成人民币,最后转入到内地银行、微信或者支付宝账户。以上这些汇款路径,在之前的文字教程中都有相关的实操教程,有需要的朋友可以去看看。
5. 加密货币入金:C2C 是怎样完成的
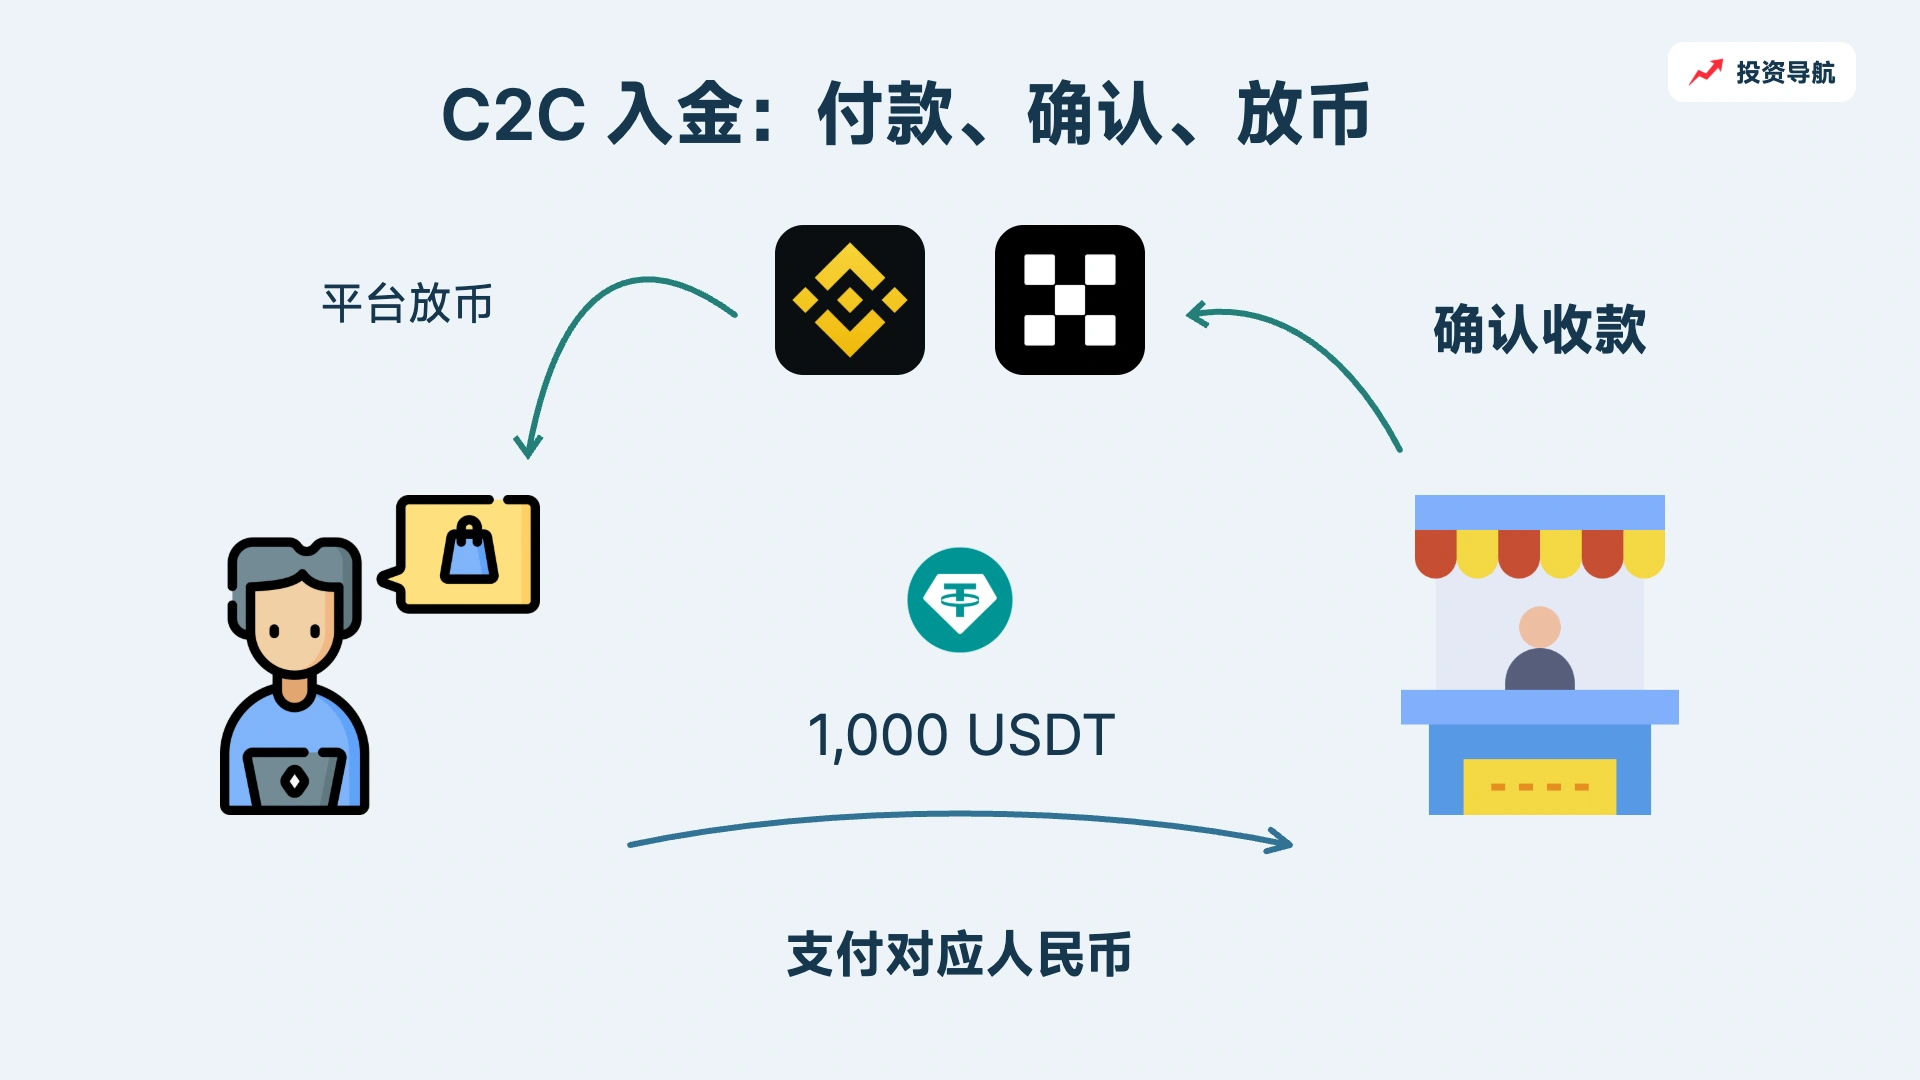
讲完美股之后,我们继续看加密货币。最常见的加密货币入金方式,其实就是币安、欧易这些交易所的 C2C。C2C 的原理非常简单,你和平台入驻的商家直接交易。
比如说你要用人民币购买 1000 USDT,和某个商家发起这笔交易之后,商家手头的 1000 USDT 就会暂时锁定,由平台来托管。然后你通过银行、支付宝、微信,将 1000 USDT 对应的人民币转给商家提供的账号。商家确认收款之后,交易所平台把对应的 USDT,转入到你的账户中。这就是整个 C2C 入金的全过程。
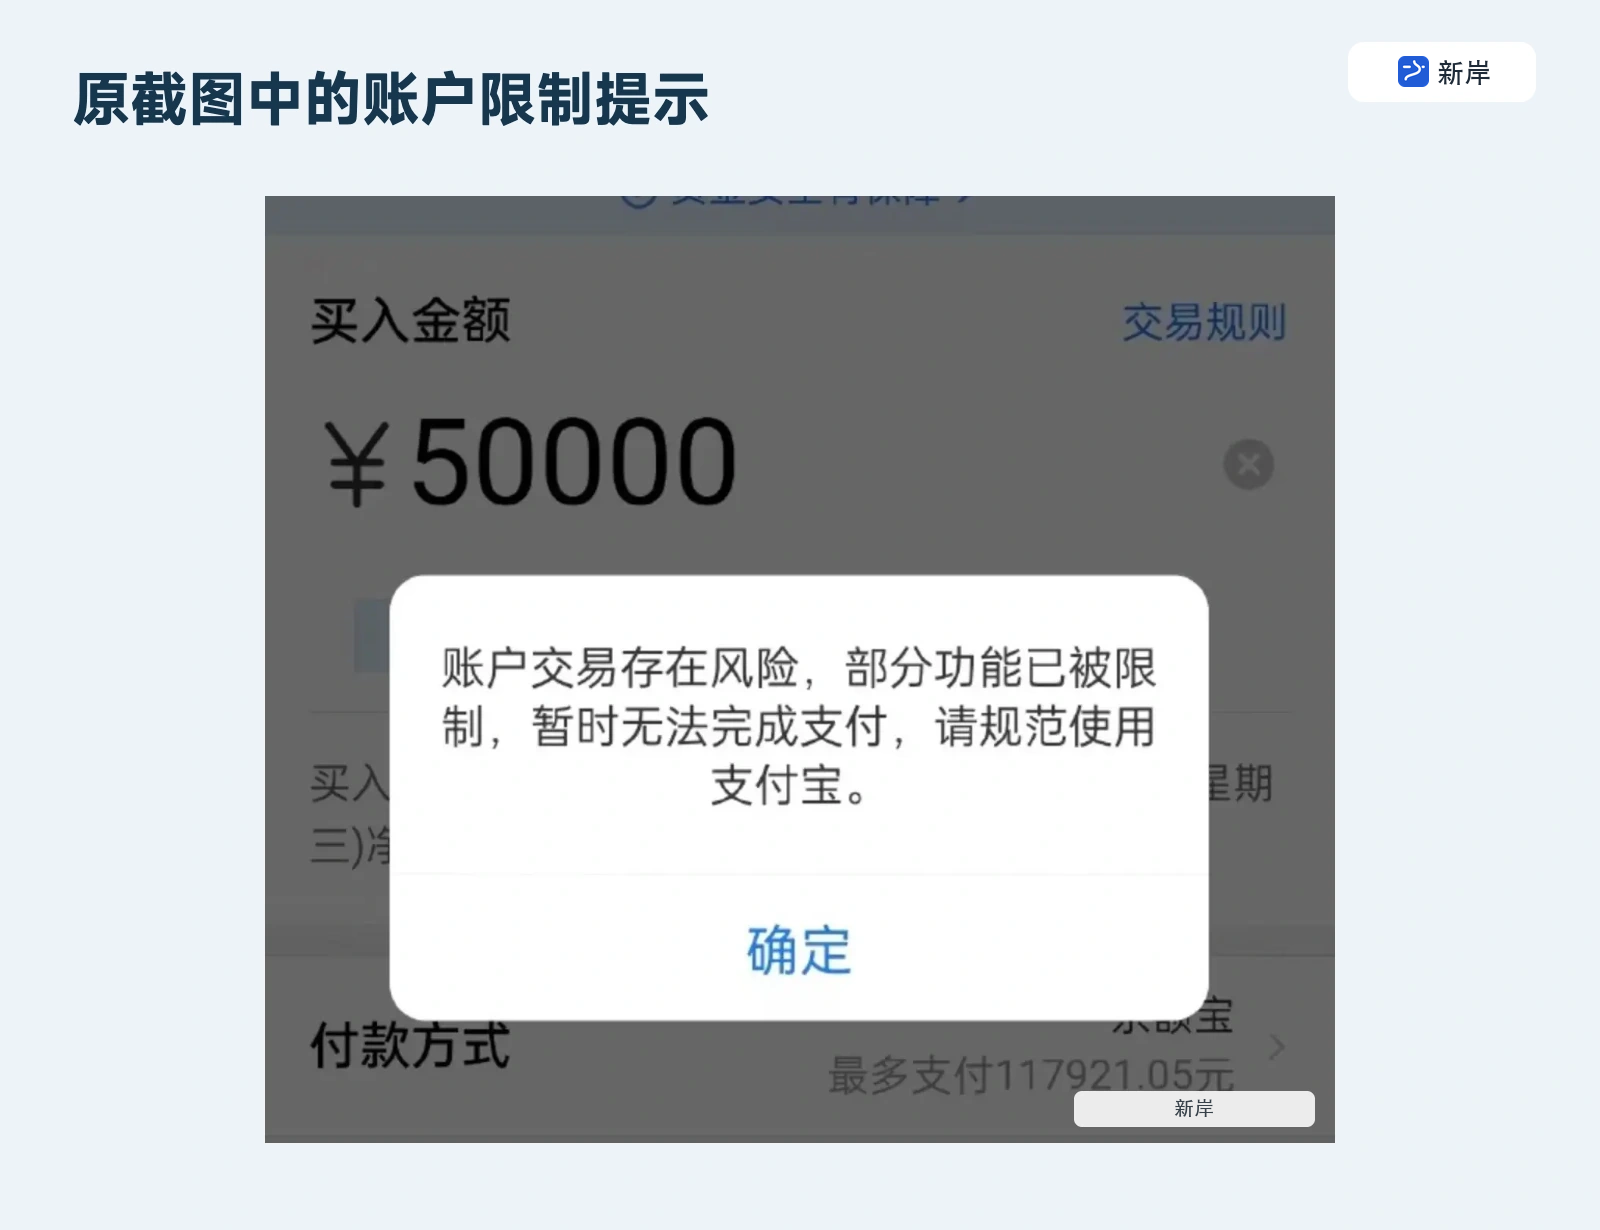
只不过在这个过程中,对于我们买家来说,可能会存在风控的问题,因为现阶段国内支付体系的风控非常严格。尤其是在 C2C 过程中,我们相当于是给陌生人转账,更容易触发风控。这里我给大家一些建议:
在第一次 C2C 入金的时候,付款金额最好不要超过 1 万块钱。我们从风控原理出发思考这个问题,两个从来没有任何接触、没有任何资金往来的人,突然有了一笔大额转账。主动发起转账的那一方,是不是更容易被判定为遇到了诈骗,这种情况下,账号就很容易被限制使用。
除此之外,最好使用支付宝进行 C2C 入金,一方面是支付宝的风控体系更加严格,不容易出现黑钱,另一方面是,一个实名可以开通多个支付宝账号,你完全可以使用一个小号去入金,即便被风控,也不会影响大号的日常使用。
最后就是,万一遇到限制账号使用的情况,不要强行转账,这样看起来更像是老年人遇到了诈骗。换个时间段或者等到第二天再去尝试。根据我的经验来看,C2C 入金过程中的风控其实相对比较少。
关于具体如何完成 C2C 入金,大家可以参考之前我做的这篇欧易币安交易所的教程,里面有详细演示过。
至于其他加密货币入金的路径,一般都需要用到香港 Visa 万事达卡,光手续费可能就有 3%,磨损很高。所以一般情况下,对于加密货币入金来说,C2C 还是最方便的。
6. 加密货币出金:C2C 与银行回款路径
接着,我们再看加密货币出金的路径,这里选择就非常多了。最简单直接的还是 C2C 出金,和 C2C 入金是相反的路径。这里最值得注意的一点是,C2C 出金是商家给你转人民币,你可能会有收到黑钱的风险,导致你的微信、支付宝或者银行卡被冻结,里面的钱没办法消费,也没办法取现,解决起来很麻烦。
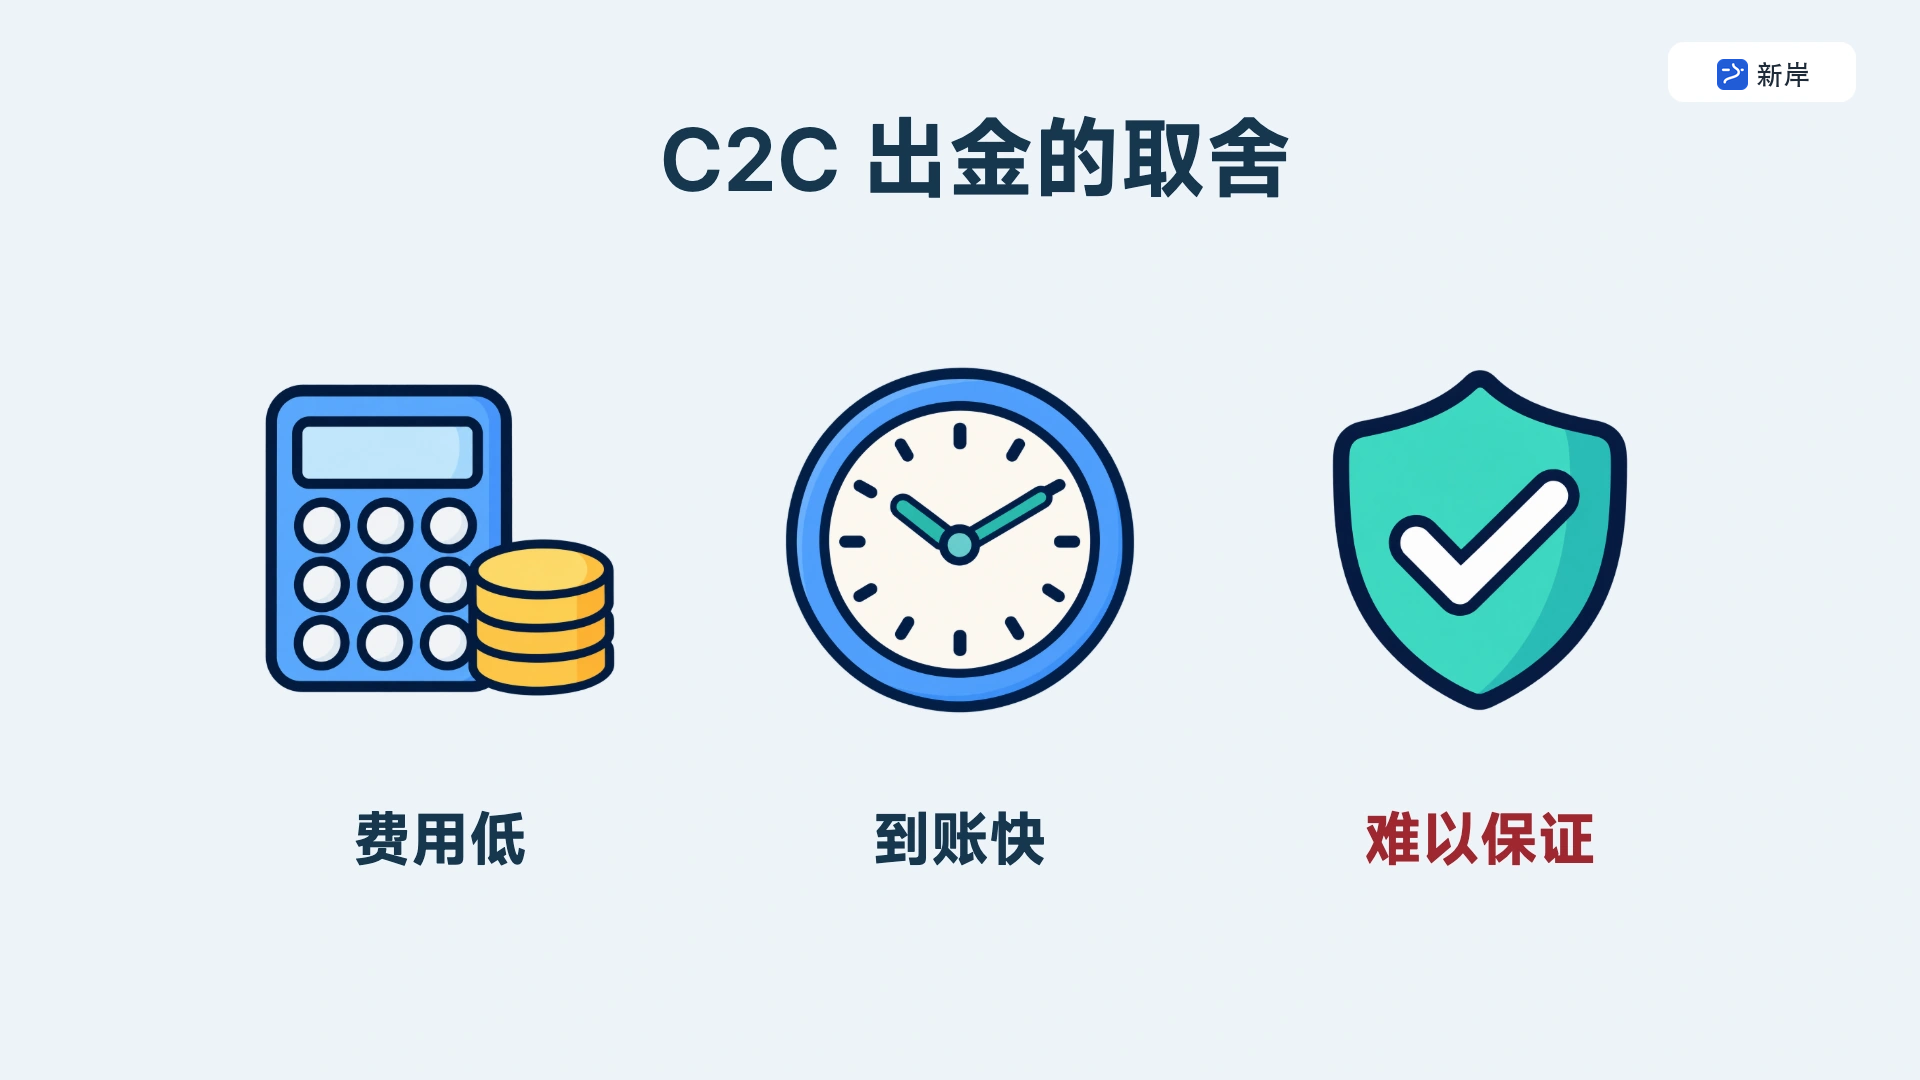
目前有一些交易所,比如说币安欧易,为了解决这类问题,专门推出了一些冻结包赔的计划、严选商家,确实一定程度上避免了收到黑钱的问题,但还是很难从根本上解决。因为即使这些 C2C 的商家没有洗钱作恶的动机,但是每天还是会有大量的资金经过他们的账户,他们也不清楚自己账户有没有收到过黑钱。所以说,很多人在出金 USDT 的时候,都不太喜欢用 C2C,虽然它的成本最低、速度最快,但是安全性没办法保证,这就验证了刚才我们提到的不可能三角。
这种情况下,就衍生出了各种各样的出金路径,需要用到多种出金的工具。把 USDT 通过合规的方式兑换成法币,然后通过跨境汇款,层层流转,层层套娃,最后转入到我们的香港或者内地银行账户。
就以一条最主流最靠谱、被很多人验证过的路径举例,从币安欧易,将 USDT 转入到 Kraken 海妖交易所,然后在海妖上面把 USDT 换汇成英镑,转入到 iFAST 英国银行,然后再转入到 Wise 的英镑账户。等钱到了 Wise 之后,就彻底安全了,既可以转入到香港银行,也可以转入到内地银行。
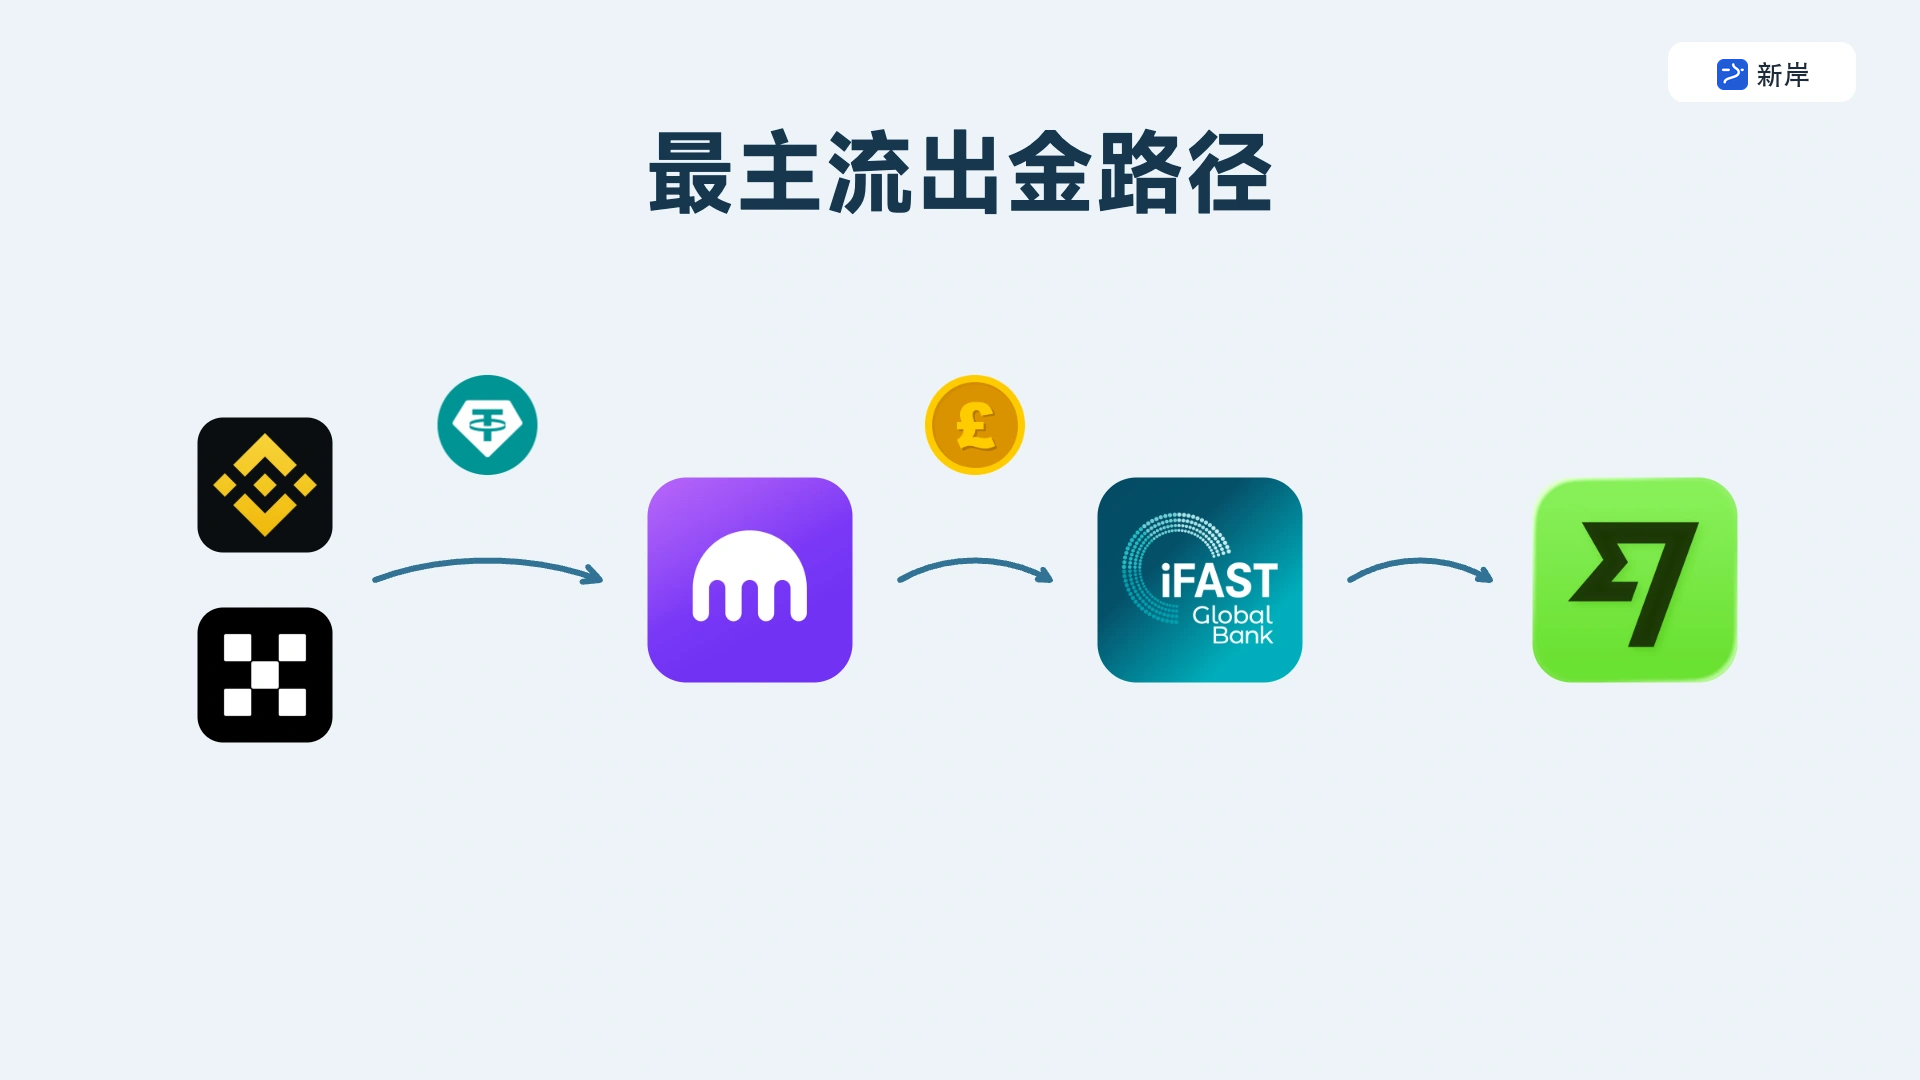
大家可能会问,为什么不直接从海妖交易所,转入到 Wise 呢?本质上还是为了避免被平台风控的问题,毕竟很多平台规定里都明确提到过,不接受交易所相关的资金,这意味着如果你的这笔钱离加密货币非常近的话,账户也有被风控的可能性。所以说,就需要 iFAST 这类明确支持加密货币出金的银行来作为安全垫,来承接交易所的资金。
之后我会专门做一篇教程,详细讲解演示一遍海妖交易所出金的全流程。
再举一个例子,现在币安交易所内部也支持直接将 USDT 换成美元,跨境汇款到香港银行,我自己实操过几次,非常方便。但是我发现很多朋友还是不愿意用这种方式,就是担心自己的香港账户被冻结。
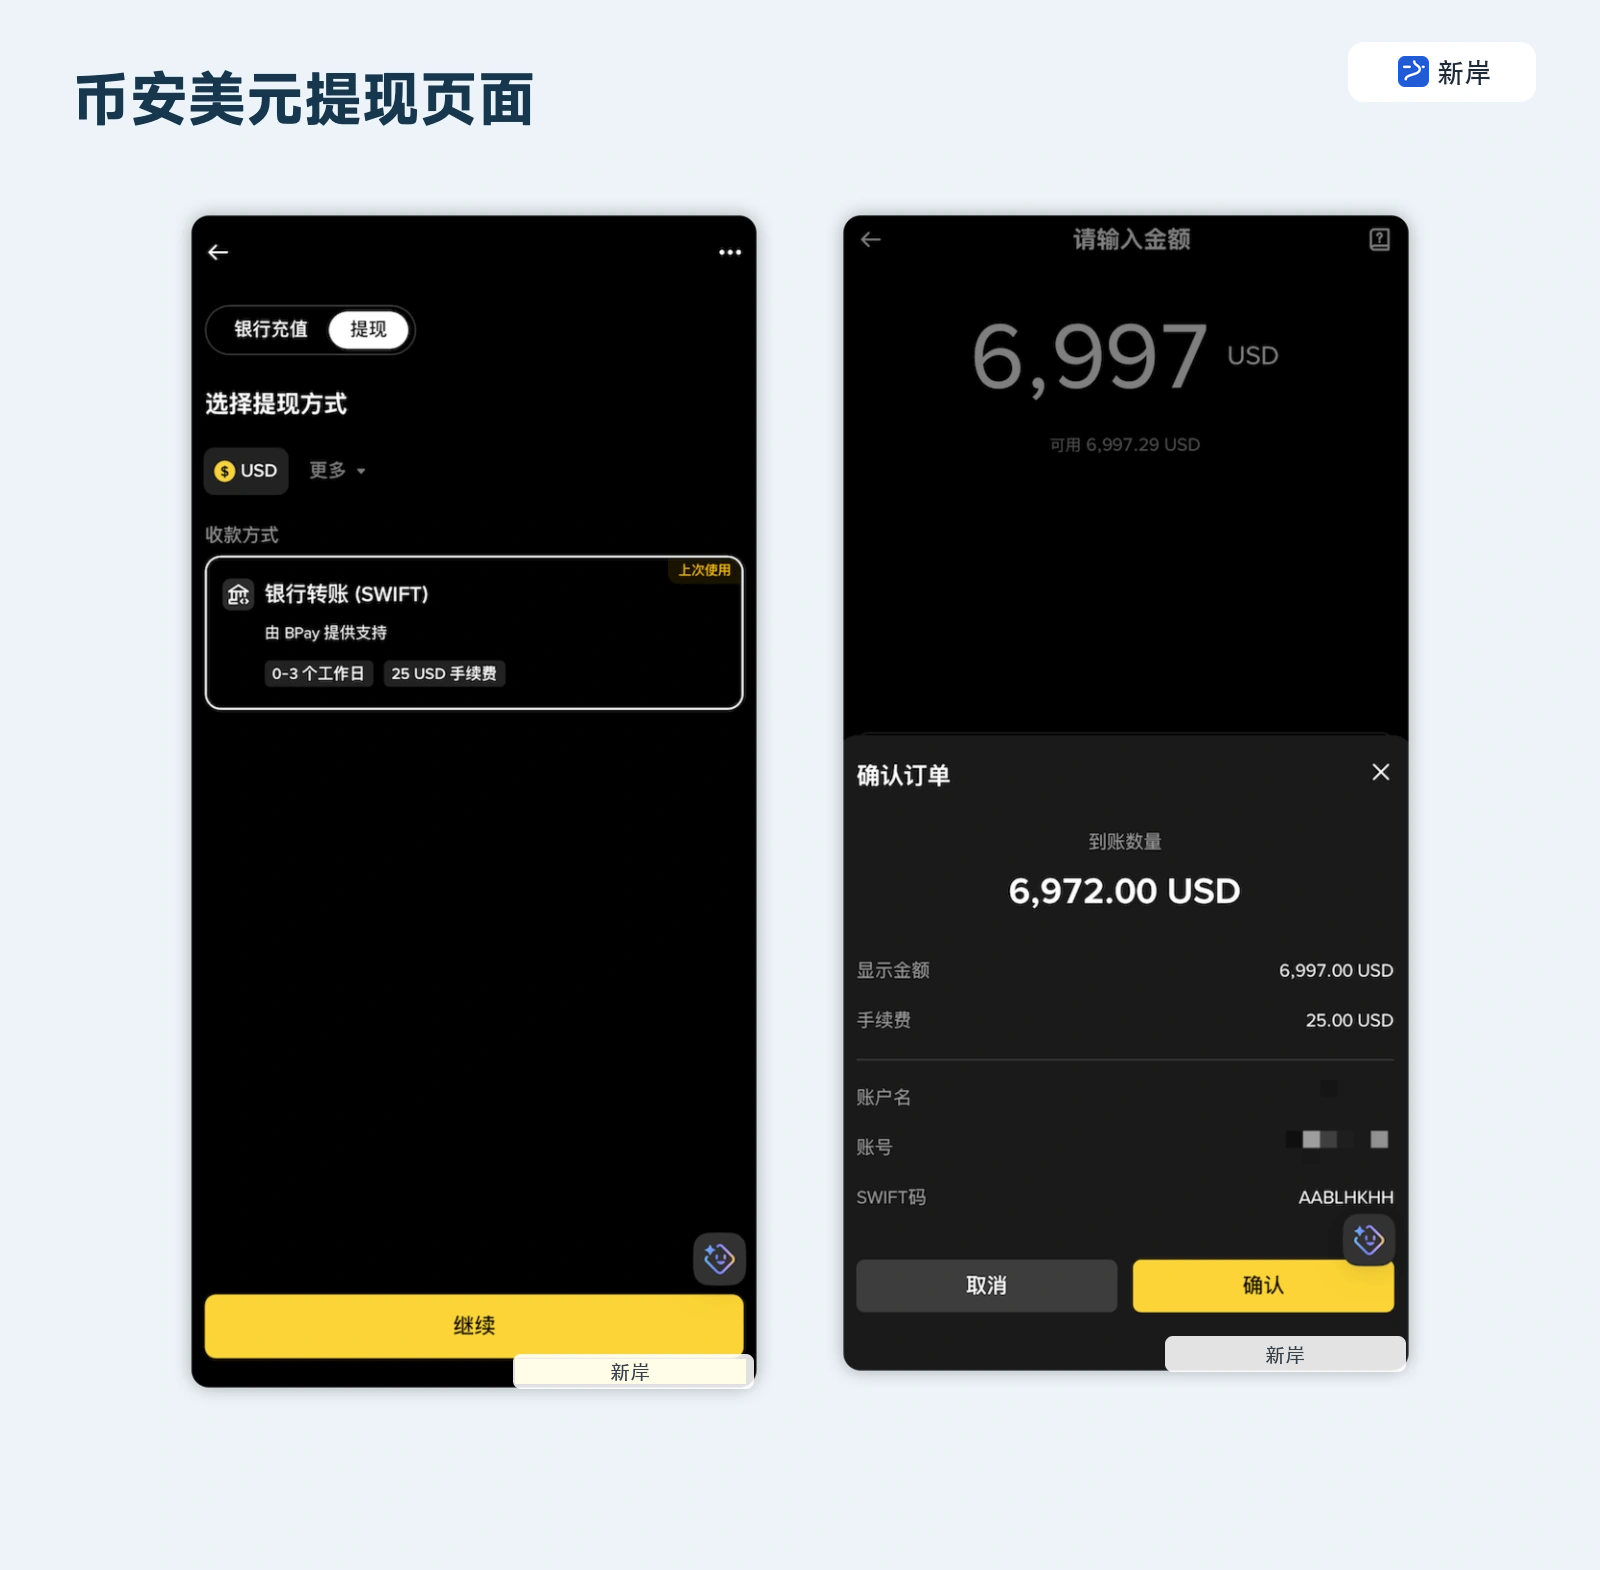
在加密货币出金的过程中,大家只需要记住一句话,中转次数越多,你的资金以及账户就越安全。
7. 美股与加密货币之间,怎样流转资金
讲完美股以及加密货币的出入金之后,我们再简单说说传统金融和加密货币世界的资金流转问题。很多时候,我们可能并不准备把加密账户或者美股账户中的钱,直接转回到内地的账户,而是在二者之间进行流转。
在这个过程中,最关键的桥梁就是香港银行。香港银行可以接收来自交易所的资金,然后再入金到美股券商中。所以说,如果想要顺利完成出入金、资金流转的话,香港银行账户是必不可少的,这也是跨境投资的第一步。
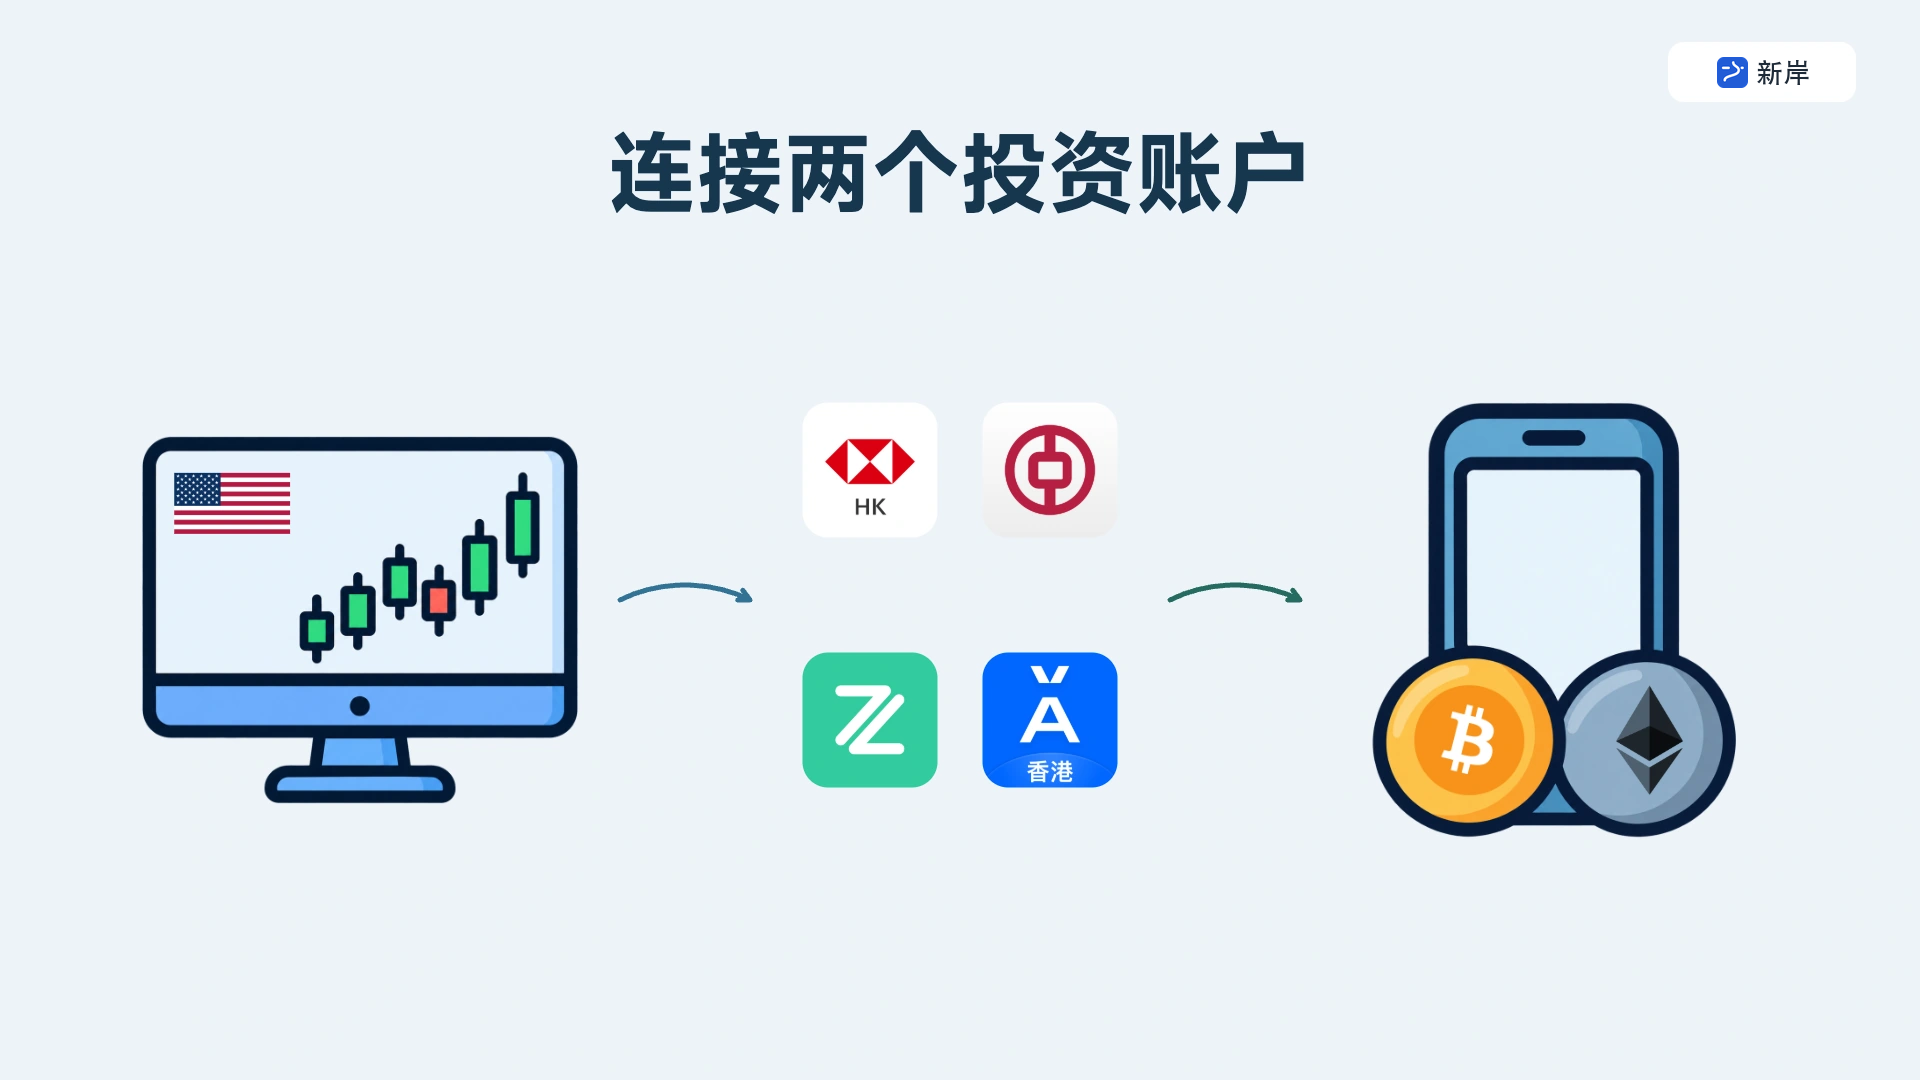
至于如何开通香港银行,包括汇丰、中银、众安这些,之前出过相关的开户教程,大家可以去翻一下。
8. 为了日常消费,也可以直接支付
最后,关于出金,我还想再问大家一个问题,你出金的目的是什么?如果你只是为了日常补贴家用、用来做一些基础消费的话,其实完全不需要兜这么大的圈子,把钱汇款到国内的银行账户,你完全可以直接消费掉。
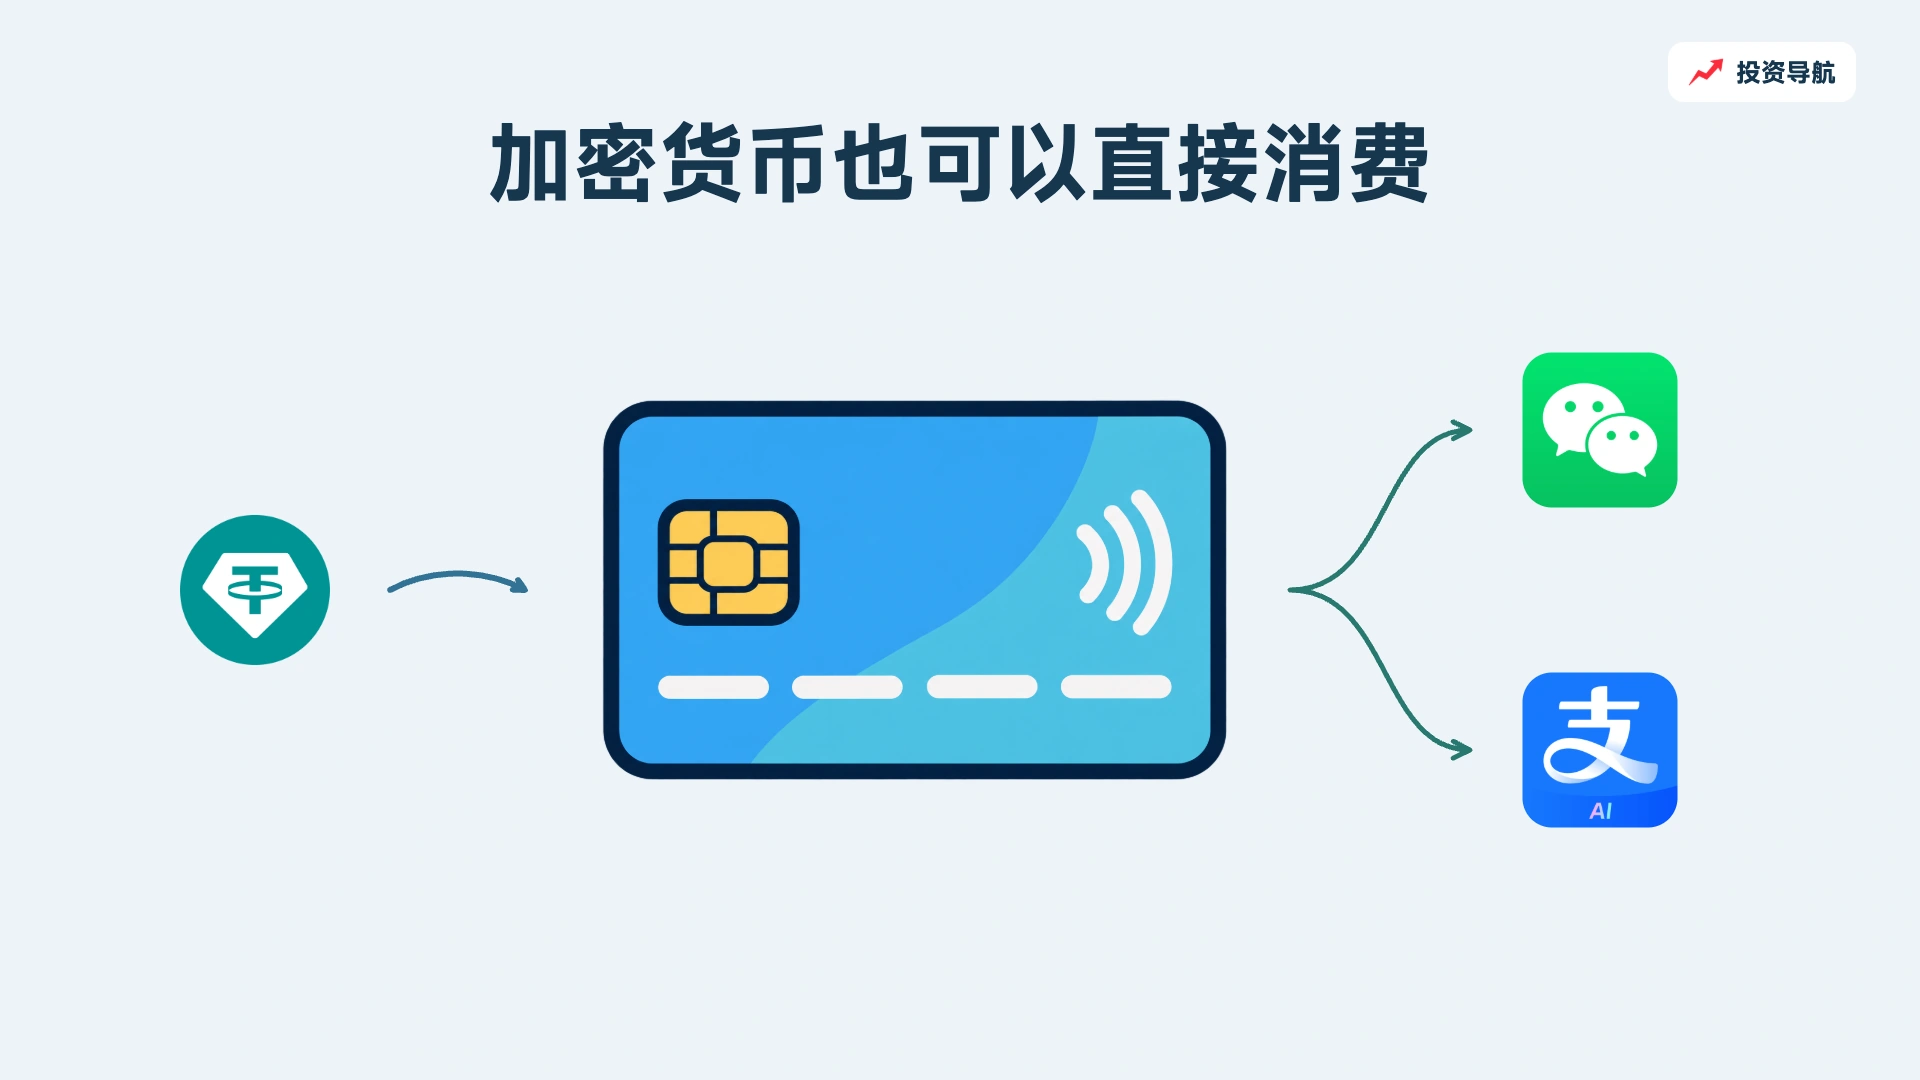
比如说你手里有 USDT,完全可以开通一张加密货币虚拟卡,绑定到国内的微信或者支付宝上面,直接消费。比如说你手里有港币,在国内消费的方式更是多种多样,大家可以参考我之前出的这篇教程。
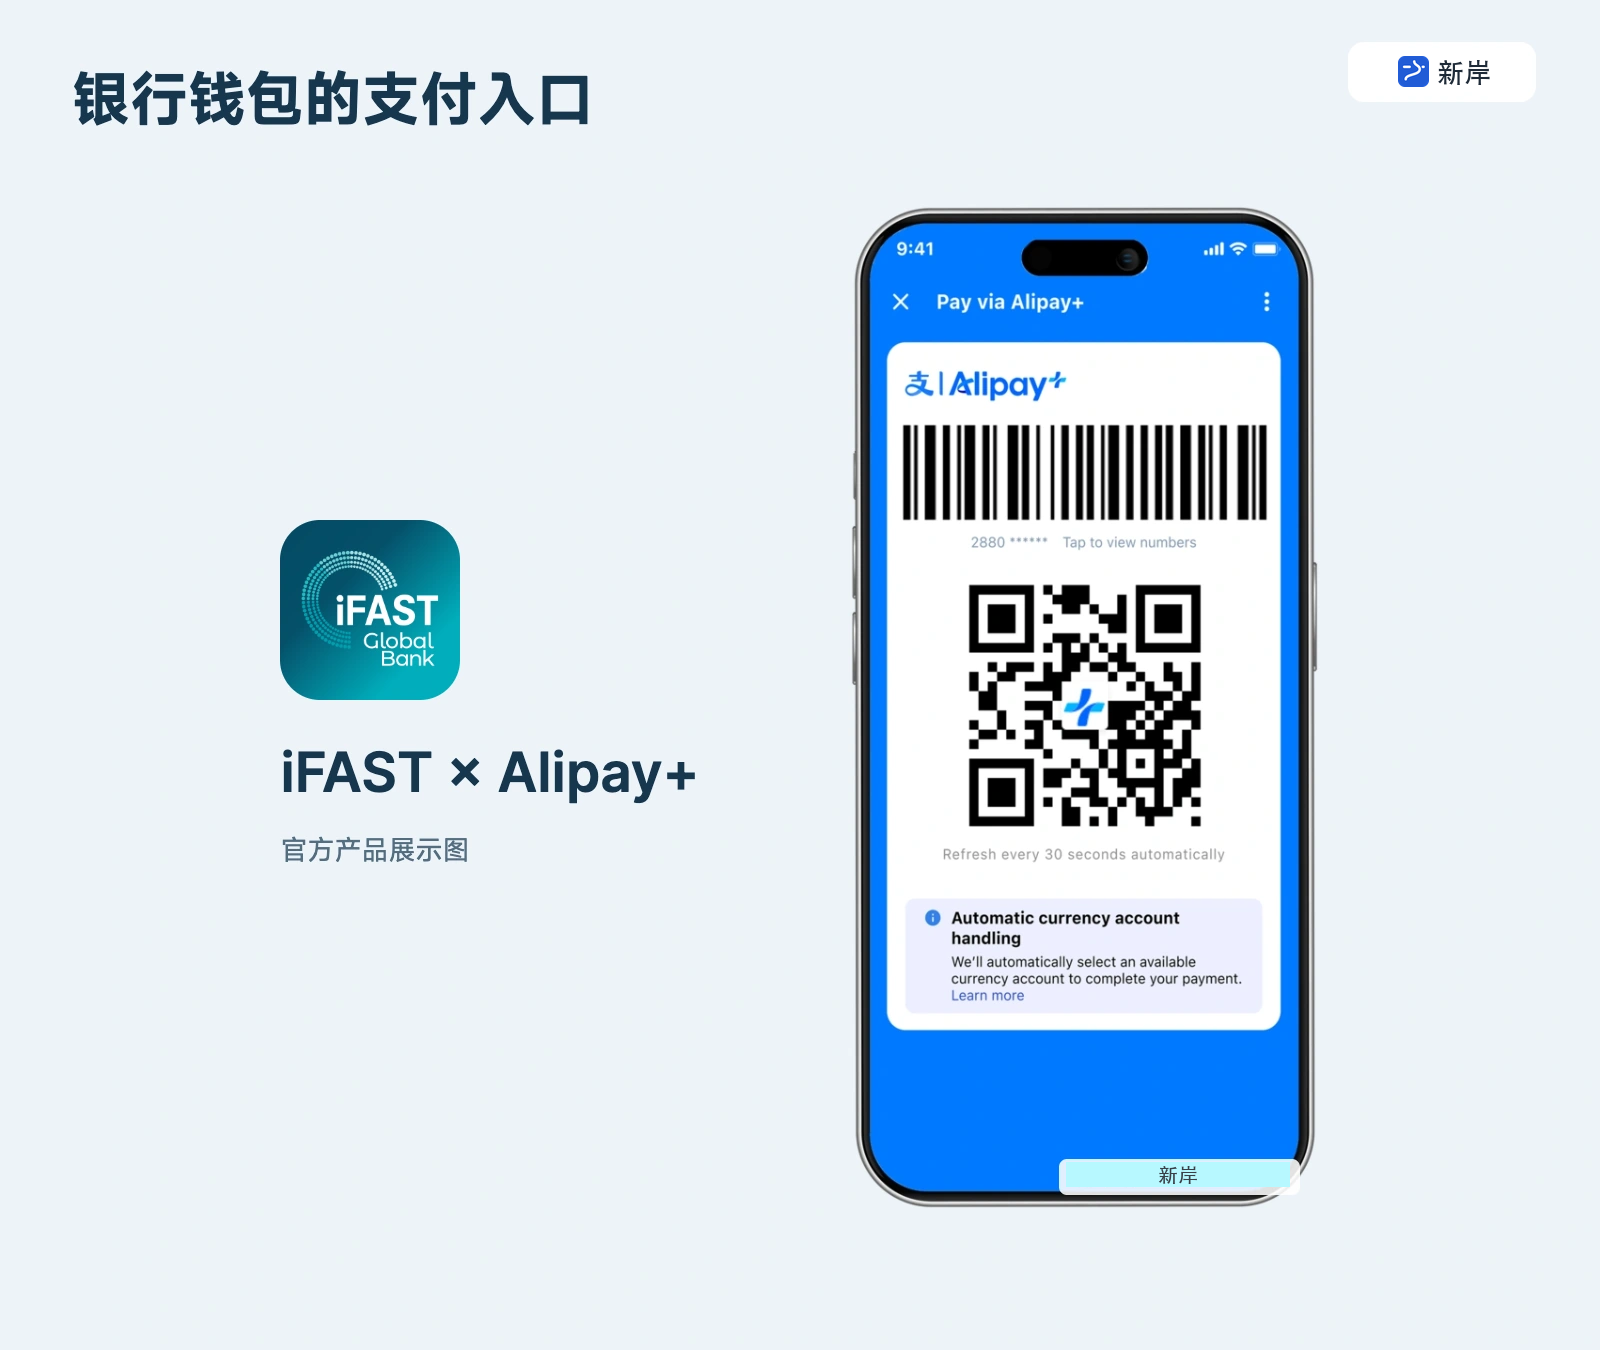
除此之外,现在很多国外的银行钱包软件,都支持扫国内的微信、支付宝二维码付款,比如 iFAST、比如 Starryblu,都还是挺方便的。
所以说,在出入金的过程中,大家还是得结合自己的需求,去选择一个适合自己的方案。
我的投资导航网站,收录过往的文字教程,提供好用的投资工具,供大家从 0 到 1 一站式学习和检索。
评论讨论
登录后参与讨论
登录