
每年 5 万美元的外汇额度到底是怎么算的?购汇和结汇是同一个额度吗?用跨境支付通往港卡汇款,占不占额度?港卡里的钱汇回国内又占不占?额度用完了怎么办?
只要开始做跨境投资,几乎每个人都会碰到「5 万美元额度」这个问题。入金要换外币,出金要换回人民币,每一步都和这个额度有关。但很多朋友对它的理解是模糊的,比如以为一年进出加起来只有 5 万,或者不知道有些方式根本不占额度。
今天这篇教程,我会把每年 5 万美元换汇额度一次性讲清楚:它是怎么算的、出入金时哪些操作会用到它、怎么查自己还剩多少,以及额度不够时有哪些办法。
那我们话不多说,尽快开始今天的内容。
一、5 万美元额度,其实是两个额度
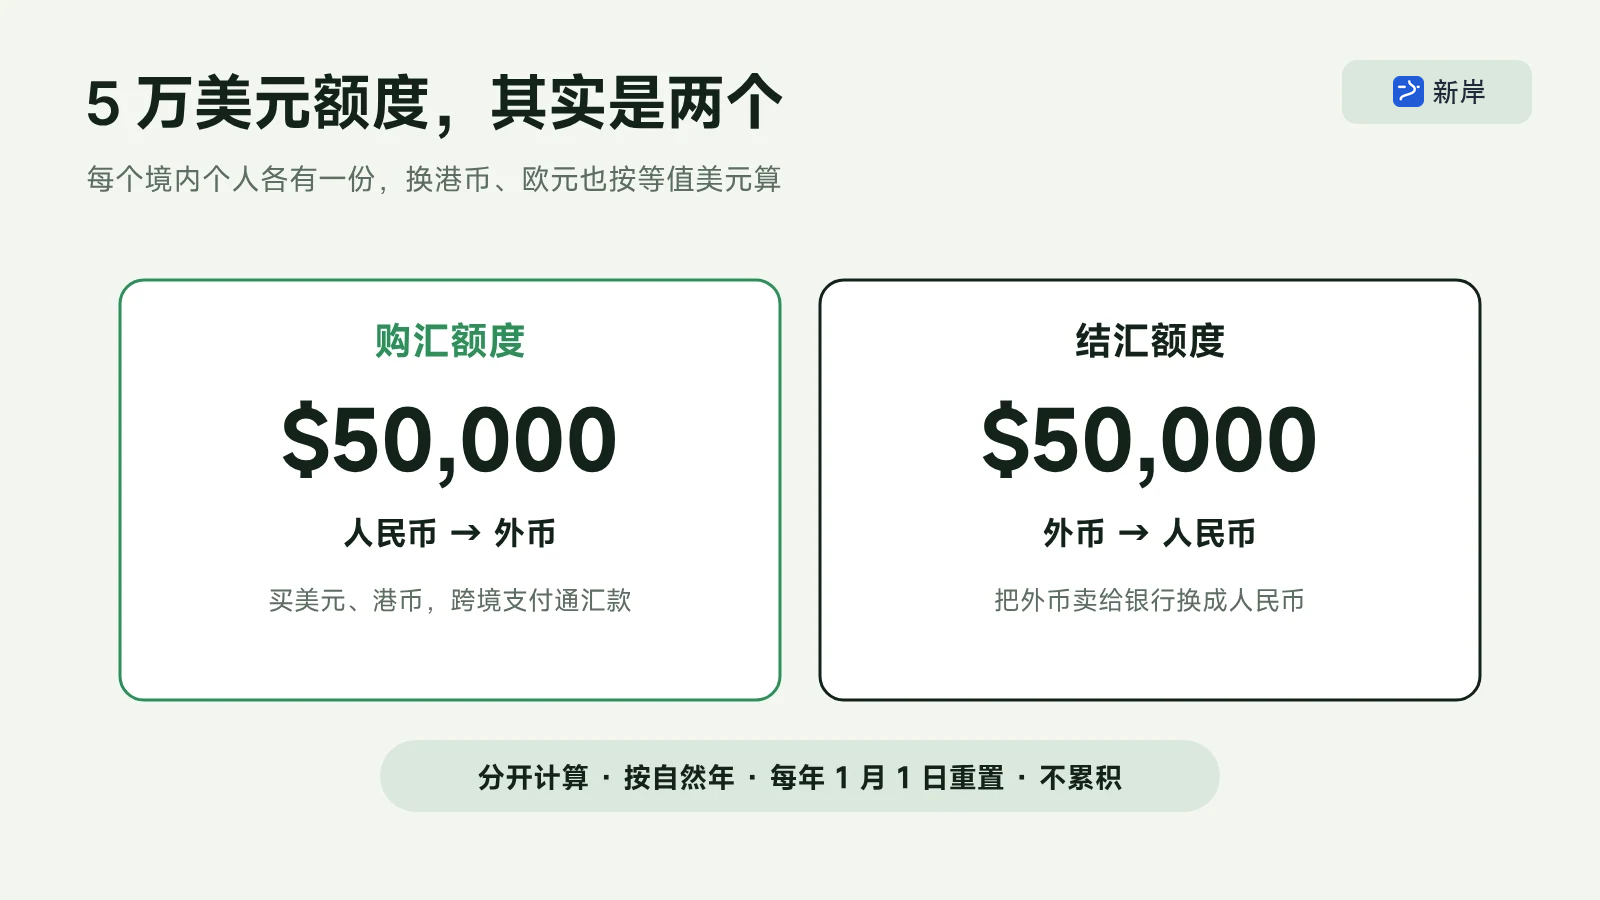
先纠正一个最常见的误解:5 万美元额度不是一个,而是两个。
| 额度 | 方向 | 什么时候用到 | 每年额度 |
|---|---|---|---|
| 购汇额度 | 人民币 → 外币 | 用人民币买美元、港币,或者把人民币换成外币汇出去 | 等值 5 万美元 |
| 结汇额度 | 外币 → 人民币 | 把外币卖给银行换成人民币 | 等值 5 万美元 |
两个额度分开计算,互不影响。 你今年购汇用了 5 万美元,结汇额度还是完整的 5 万美元。
几个基本规则:
- 按自然年计算:每年 1 月 1 日重置,到 12 月 31 日为止;
- 不能累积:今年没用完的额度,不会留到明年;
- 按人头算:每个境内个人各有一份,凭自己的身份证使用;
- 按等值美元算:换港币、欧元、日元也一样,按当时汇率折算成美元计入。
二、出入金的时候,哪些操作占额度?
把常见的跨境资金操作放在一起看:
| 操作 | 占不占额度 | 占哪个 |
|---|---|---|
| 在国内银行用人民币买美元、港币 | 占 | 购汇 |
| 用跨境支付通从国内银行汇人民币到港卡(到账是港币) | 占 | 购汇 |
| 国内银行的外币汇到境外 | 外币本来就是你的,汇款本身不再占;但如果这笔外币是当时用人民币买的,买的时候已经占了购汇 | — |
| 港卡汇外币回国内同名银行账户,留着外币不换 | 不占 | — |
| 汇回来的外币,在国内银行卖成人民币 | 占 | 结汇 |
| 港卡汇港币回国内,国内银行收款时直接换成人民币入账 | 占 | 结汇 |
简单记:只要在国内银行发生了「人民币和外币之间的兑换」,就会占额度。买外币占购汇,卖外币占结汇。
举一个例子
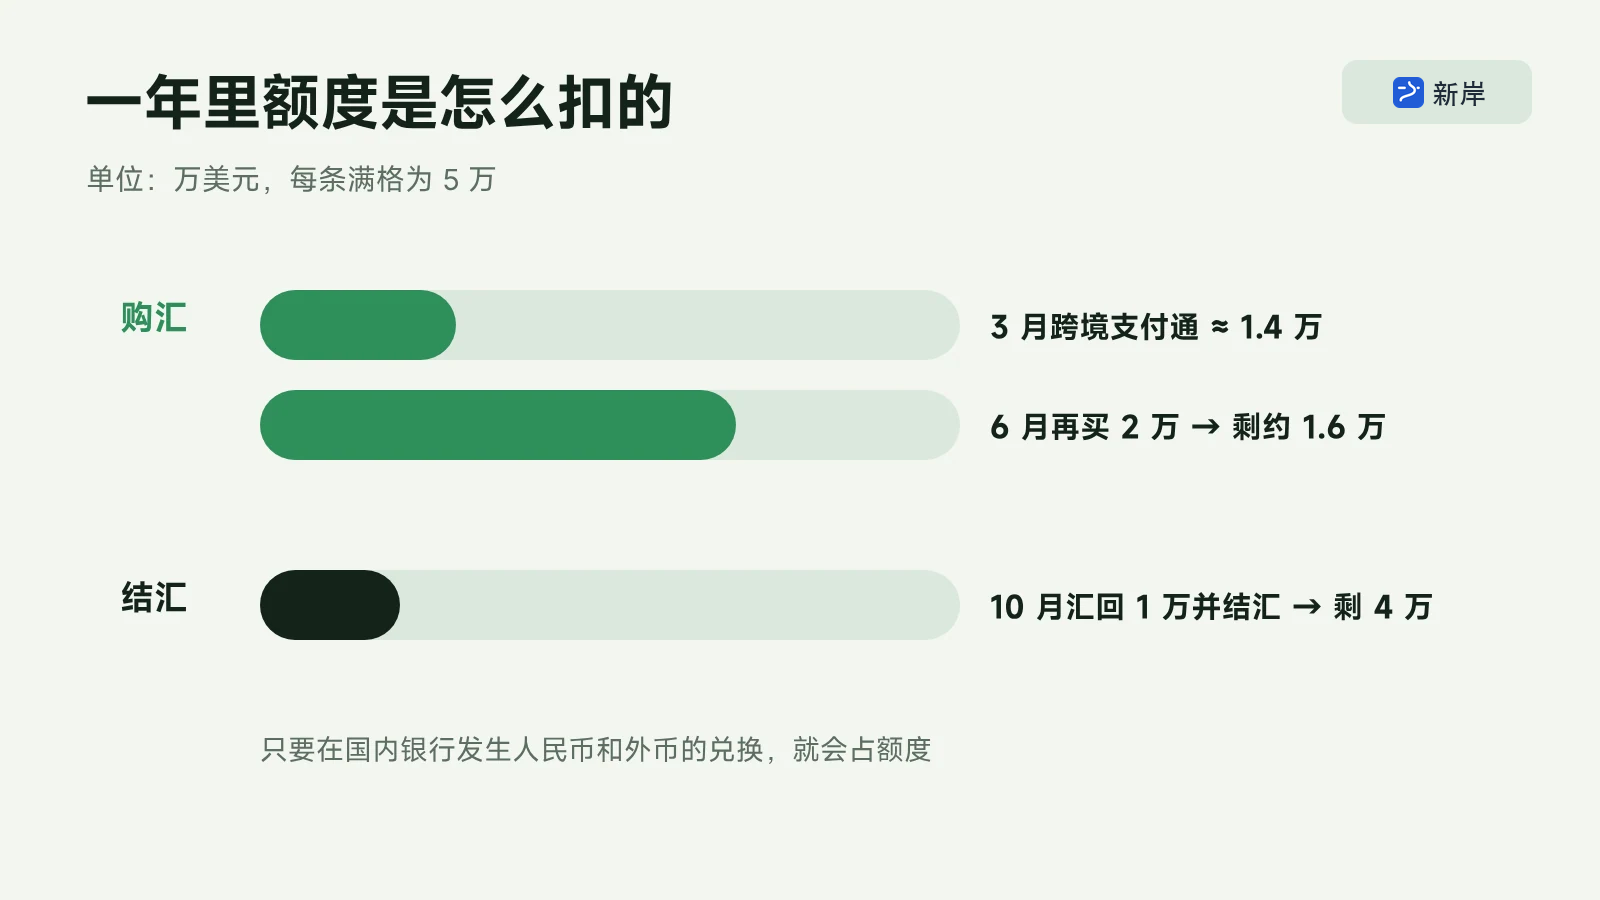
假设你 2026 年做了这几件事:
- 3 月,用跨境支付通给港卡汇了 10 万元人民币,到账约 10.8 万港币,按当时汇率大约等值 1.4 万美元:购汇额度剩约 3.6 万美元;
- 6 月,又在国内银行买了 2 万美元汇到港卡:购汇额度剩约 1.6 万美元;
- 10 月,从港卡汇了 1 万美元回国内,在国内银行换成人民币:结汇额度剩 4 万美元,购汇额度不变。
三、怎么查自己还剩多少额度?
最简单的方法是在你常用的国内银行 App 里看:
- 进入「外汇」或「跨境金融」相关的页面,选购汇或结汇;
- 一般在填写金额的页面,会显示「本年度剩余额度」,或者有一个「查询额度」的按钮。
额度是全国银行系统统一记录的,在任何一家银行查到的都是同一个剩余额度,在 A 银行用掉的,B 银行也会扣掉。
如果 App 里找不到,也可以直接打银行客服电话,或者到柜台查询。
四、额度用完了怎么办?
1. 有真实用途,可以凭材料办理
超过 5 万美元以后,并不是完全不能换了,而是需要提供真实用途的证明材料,到银行柜台办理。比如:
- 出国留学交学费:录取通知书、学校的学费缴费单;
- 境外就医:医院的诊断证明和费用单据;
- 出国旅游、探亲等其他经常项目用途,也要准备相应的证明。
不同银行要求的材料可能不一样,去之前先打电话问清楚。
2. 等明年 1 月 1 日重置
如果不着急,最简单的办法就是等新的一年额度重置。
3. 选择不占额度的方式
站内介绍过几种不会占用 5 万美元额度的资金流转方式,适合额度不够用的时候参考:
| 方式 | 方向 | 为什么不占 | 教程 |
|---|---|---|---|
| Wise 出金到国内 | 境外 → 国内 | 到账直接是人民币 | Wise 教程 |
| BOC Pay 汇款回内地 | 香港 → 内地 | 跨境汇款时已经换成人民币 | BOC Pay 教程 |
| 众安银行出金回国 | 香港 → 内地 | 不经过国内银行结汇 | 众安银行出金攻略 |
| 澳门支付宝汇到内地支付宝 | 澳门 → 内地 | 不经过国内银行结汇 | 澳门支付宝教程 |
| 港卡在内地刷卡、取现 | 港币 → 人民币消费 | 按卡组织汇率结算 | 港卡在内地怎么花 |
| 微信绑定港卡香港钱包 | 港币 → 人民币消费 | 消费时直接扣港币 | 微信香港钱包教程 |
可以看出,这些方式大多解决的是出金方向(境外的钱回到国内)。入金方向(人民币换成外币出去),主流的银行渠道基本都会占购汇额度。
需要注意的是:这些方式不占额度,不等于可以无限制地大额、高频使用。比如港卡在内地 ATM 取现、刷卡,过于频繁也会触发银行风控,保持正常的使用频率最稳妥。
五、几个容易踩的坑
1. 找很多人帮忙换汇,汇到同一个账户
用亲戚朋友的额度帮自己换汇,再一起汇到同一个境外账户,这种做法在外汇管理里叫分拆购汇。按照规定,5 个以上不同个人在同一天、隔天或连续几天分别购汇,汇给境外同一个人或机构,会被列入「关注名单」,当年和之后两年都不能再享受便利化额度,以后每一笔换汇都要凭材料办理。
2. 用途随便选
在银行购汇时要选择资金用途,按真实情况填写就行,不要为了图省事随便选一个。
3. 以为额度是「进出合计」
再强调一次:购汇和结汇是两个额度。今年入金用完了购汇额度,不影响你年底出金时结汇。
写在最后
每年 5 万美元换汇额度,就记四句话:
- 购汇、结汇各 5 万美元,分开算,互不影响;
- 按自然年计算,1 月 1 日重置,用不完不累积;
- 只要在国内银行发生人民币和外币的兑换,就占额度,在哪家银行查都是同一个剩余额度;
- 额度不够,有真实用途可以凭材料办理,出金也可以选择不占额度的方式。
跨境出入金的完整路线,可以看跨境出入金资金流转从 0 到 1 入门;用跨境支付通汇款入金,可以看跨境支付通汇款入金香港教程。
评论讨论
登录后参与讨论
登录