
作为美股市场的玩家,你是否仍然不知道什么时候应该买入、什么时候应该卖出?似乎只要你一买入某只股票,就会被立马套在高位。
这是我们每一个投资者经常会遇到的一种尴尬局面。即使我们在买入之前,认真地研究过公司的基本面,也很难避免这种情况。
但如果我们能够根据客观的数据,来量化公司的合理股价,判断它是被高估还是低估,那么在买入以及持有的时候,自然就能够做到胸有成竹,避免被市场收割。
而今天这篇文章介绍的 DCF 自由现金流折现估值法,则能够帮助我们轻松解决估值的问题。
搭配投资工具使用:DCF现金流折现估值计算器
价值投资和估值的关系
说到估值,那么就一定要提到价值投资。
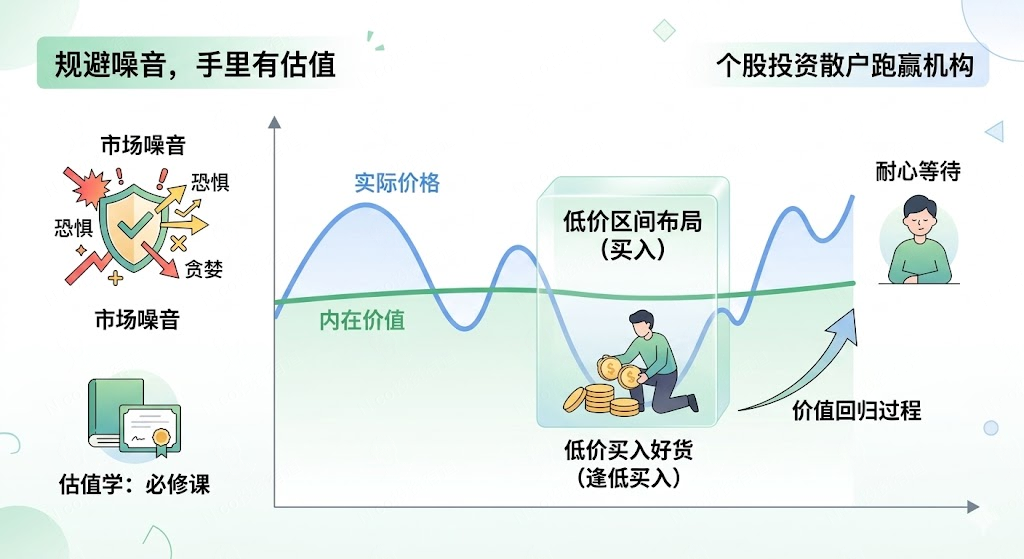
价值投资的定义,说通俗简单点,就是低价买好货,在低价区间布局,然后耐心等待市场发现它的价值。
在个股投资上面,价值投资或许是散户跑赢机构的为数不多的方法之一。
因为散户的天敌就是人性的恐惧和贪婪,我们的很多买入卖出行为都是顺着市场情绪操作,那么就很容易被市场收割。
而价值投资可以避免这一点。因为你是在实际价格低于内在价值的时候买入,即使这家公司的股价持续下跌,你大概率也不会感到恐慌,而是想要逢低买入更多股票。你心里有估值,从而能够有效规避市场的噪音,耐心等待股票的价值回归。
要想知道股票的内在价值,那就一定需要学习估值,这也是价值投资者的必修课之一。
什么是 DCF 现金流折现估值法
DCF 的全称是 Discounted Cash Flow。可以拆解为两个部分,Discounted 就是打折的意思,Cash Flow 就是现金流。
这个估值方法的核心思想,可以用一个简单的问题来概括:如果你今天收购了一家公司,它未来产生的所有现金流,折算到今天值多少钱?
举一个更具体的例子。
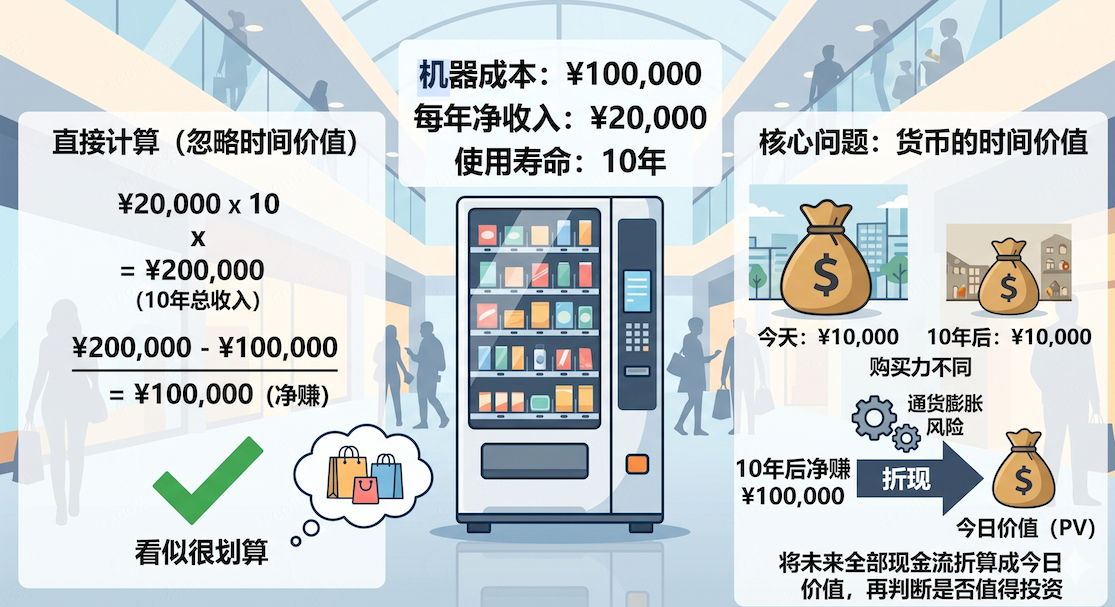
我们今天要投资一个自动售货机,假设机器成本是 10 万块钱,每年能给我们带来 2 万块钱的净收入,使用寿命是 10 年,那么这台机器到底值不值得投资呢?
如果直接计算,10 年总收入可以达到 20 万,减去成本,可以净赚 10 万块钱。看似很划算,但其实我们忽略了一个关键的问题,货币的时间价值。
今天的 1 万块钱和 10 年后的 1 万块钱的购买力是截然不同的。
所以我们要将 10 年后净赚的这 10 万块钱,折算成今天的价值,然后再判断是否值得投资。
DCF 的核心思想正是如此,将公司未来的全部现金流,按照合适的折现率,折算成当前的价值,这就对应公司当前的估值。
这里的折现率考虑的因素很多,不仅仅只是通货膨胀,还有投资风险等因素。
DCF 估值的 6 大步骤概览
DCF 估值的完整流程总共有 6 大步骤,先简单过一遍。
第一步,获取公司当前的自由现金流。这个数据直接从公司的最新财报中就可以拿到,是一个客观数据。
第二步,预测公司未来 n 年的自由现金流。需要根据公司历史的自由现金流增长速度,来估算它未来 n 年的自由现金流,这是一个相对主观的个人判断。估值本身就是非常主观的、因人而异的,并不是客观事实。
第三步,确定合适的折现率。DCF 做的事情就是把公司未来的全部现金流,折算成为今天的价值。如何折算?就需要有一个折现率。不同的人对于折现率可能会有不同的判断,这再次印证了估值本身是一个主观判断。
第四步,计算公司未来所有现金流的现值。就是将公司未来年份的现金流,折算成今天的价值。这里会有几个数学公式,后面会具体讲到原理。真正做估值的时候并不需要自己手动计算,通过 Excel 表格或工具就可以算出来。
第五步,计算公司的股权价值。把之前计算得到的所有现值相加,并减去公司的债务,就可以得到公司的股权价值。
第六步,计算公司最终的合理股价。将上一步计算得到的股权价值,除以公司的总流通股数,就可以得到每股的合理价格。
第一步:获取公司当前的自由现金流
获取方式很简单。比如我想获取英伟达的自由现金流,直接在 Google 上搜索 nvidia free cash flow,就可以获取到它最新的自由现金流,是 72 个 billion 左右。
第二步:预测公司未来 n 年的自由现金流
根据当前的自由现金流,预测公司未来 n 年的自由现金流。假设 n 是 5,也就是未来 5 年。
预测的依据是什么呢?可以参考公司过去的自由现金流增长速度,然后以此作为依据,自己得出一个认为合理的年增长速度。这是一个相对主观的判断,会直接影响到最后的估值。
以英伟达来举例。英伟达从 2021 年到 2025 年的自由现金流波动其实非常剧烈,2021 年到 2022 年增长了 73%,但 2022 年到 2023 年却跌了 53%,紧接着之后得益于 AI 大模型的发展、芯片需求激增,连续两年的自由现金流都是翻倍增长。
这种情况下,很难根据历史数据来预估未来的自由现金流。一方面是可供参考的数据较少,另一方面是数据的波动太大。
这个时候做预估更加依靠主观判断能力。拿我自己举例,我非常看好英伟达未来 5-10 年的发展,根本原因是我认为 AI 板块仍然有很大的潜力、仍然有源源不断的算力需求,那么我就会给出一个偏乐观的平均增长率,比如 20-30%。增长率越乐观,最后得到的估值就会越高。
再举个更具体的例子来演示估算方式。
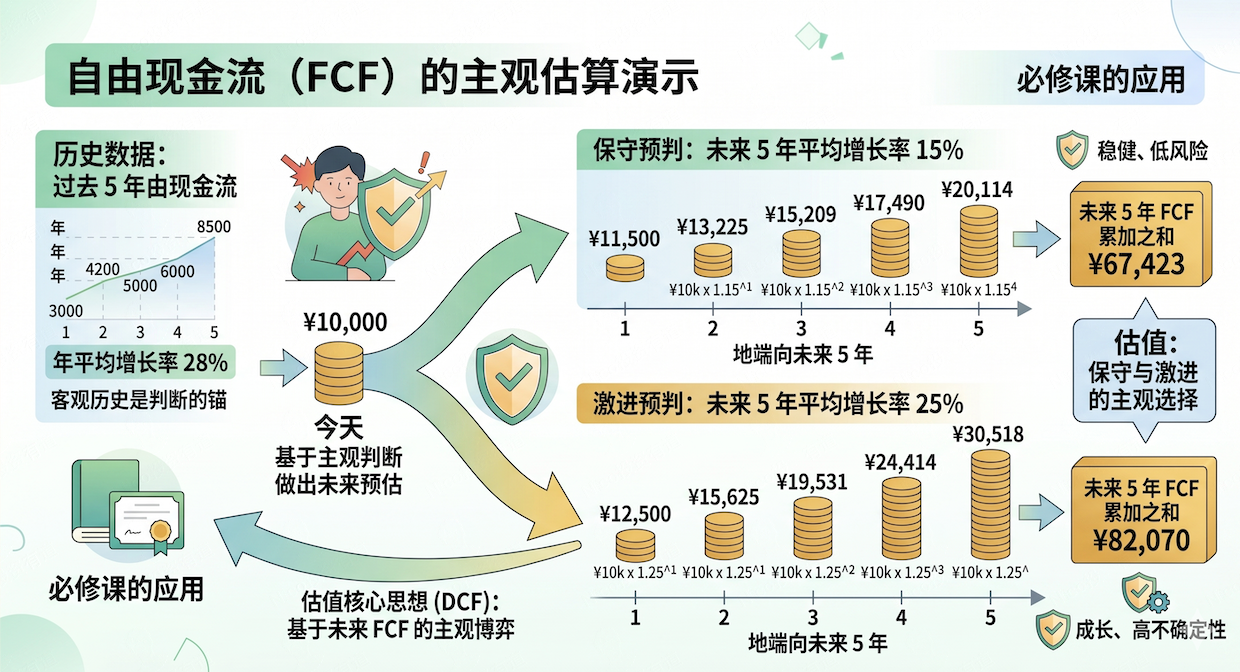
假设目前有一家公司,当前的自由现金流为 1 万块钱,过去 5 年的自由现金流数据如下:
第一年 3000,第二年 4200,第三年 5000,第四年 6000,第五年 8500。
平均来看过去 5 年的年平均增长率是 28%。
根据这个数据做主观判断,比如保守一些,认为它未来 5 年平均增长率是 15%。
以 1 万为起始点,累乘 1.15,就可以计算出未来 5 年的自由现金流。
你也可以相对激进一些,比如按照 25% 来计算,因为估值是一个相对主观的过程。
总结一下第二步:
对未来自由现金流估算的依据是过去的自由现金流数据。
自由现金流的估算是相对主观的,但我们仍然要参考公司过去的基本面数据,以及最新财报会议上公司管理层对未来预期的指引,这样得到的估值更加合理。
第三步:确定合适的折现率
为什么一定要折现呢?为什么不直接把未来的所有现金流加起来作为公司的估值?
举个例子。一家公司未来五年的自由现金流分别是 100 万、110 万、120 万、130 万、140 万,总共加起来是 600 万。我们可以直接说这家公司目前值 600 万吗?不可以。
因为投资的本质是用今天确定的钱,来换取未来不确定的钱。这个过程中一定会涉及到货币贬值的风险、机会成本的损失和投资风险的累积。
如果直接把未来不同时间的钱加在一起当作估值,相当于忽略了这 3 个因素,把不同时间的钱以相同条件去对待,是违背基本投资逻辑的。
折现率的核心意义就是把未来不确定的现金转换为今天的等值现金,相当于把今天确定的钱和未来不确定的钱放在同一个天平上去比较,更能够反映企业的真实价值。
那到底如何确定合适的折现率呢?
有一个非常简单的方法,直接使用 WACC,也就是加权平均资本成本。比如我们需要拿到英伟达的折现率,直接在 Google 上搜索 nvidia wacc,可以看到它是在 10% 左右。
WACC 的意思就是公司获得资金的平均成本,其中包括了公司的股权成本和债务成本,反映了公司的真实资金成本,是 DCF 估值中最常用的折现率。
这个 WACC 也不是一成不变的,每次做估值时最好都去查一下公司最新的 WACC,防止数据失真。
总结一下第三步:
折现的核心意义就是把未来不确定的现金转换为今天的等值现金,从而评估企业真实的内在价值。
在确定折现率时,可以直接将公司最新的 WACC 作为折现率。
第四步:计算公司未来现金流的现值
把公司未来的现金流折算成今天的价值。
公司未来的现金流可以分为两部分。第一部分是公司未来 5 年的自由现金流,称之为高速增长阶段。第二部分是永续增长阶段。
先来看高速增长阶段如何折现。
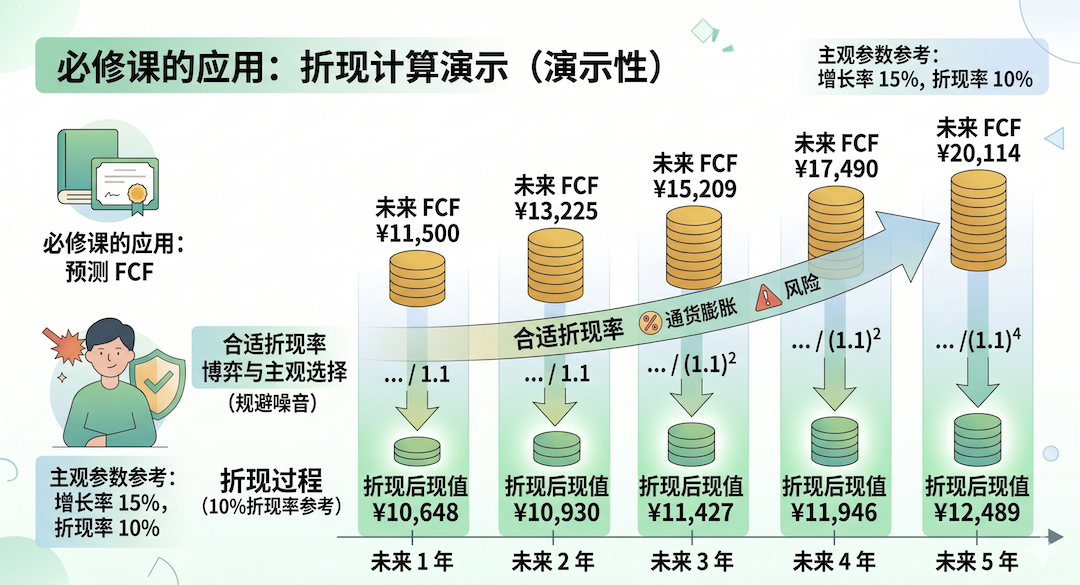
还是以之前虚构的公司举例,起始现金流是 1 万块钱,年增长率是 15%。
公司未来 5 年的自由现金流分别是 11500,13225,15209,17490,20114。假设折现率是 10%,那么未来第一年就要除以 1.1,未来第二年要除以两次 1.1,因为它要折两年,以此类推。
未来 5 个年份自由现金流折算到今天的现值分别是 10648、10930、11427、11946、12489。
高速增长阶段计算完之后,还需要计算永续增长阶段。
为什么要搞一个永续增长阶段?因为一家公司不可能只存活 5 年,绝大多数上市公司并没有一个固定的经营期限,所以我们需要假设它能够永续经营下去。但是让我们把公司未来所有的现金流都预测出来,这是完全不可能的。
所以除了前 5 年的高速增长阶段,还会用到永续增长阶段。
这里会涉及到一个永续价值公式:
V = FCF x (1 + g) / (WACC - g)
V 就是永续价值,FCF 是公司未来第 n 年的自由现金流。我们估算的是公司未来 5 年的自由现金流,所以 n 取 5。因为永续增长阶段的计算基础,就是高速增长阶段最后一个年份的自由现金流。
WACC 就是折现率,g 就是永续增长率。
永续增长率和之前做估算时用的增长率不一样。前 5 年是高速增长阶段,估算的增长率很高。但随着公司的市值越来越大,它不可能无限高速增长下去,总会进入一个慢速增长期,也就是永续增长阶段,这个时候对应的增长率就是永续增长率。
用之前的例子做计算。这家公司未来 5 年的自由现金流分别是 11500,13225,15209,17490,20114。
折现率是 10%,永续增长率是 2%。
公式中的 FCF 就是未来第 5 年的自由现金流 20114,g 是 0.02,WACC 是 0.1。
计算得到的永续价值为 256454。
但这个永续价值仍然是未来的一个现金流值,还没有折算过。
折算也很简单,和高速增长阶段的折现原理类似,将这个永续价值除以 5 次折现率就可以了,相当于除以 5 次 1.1,最后得到的值是 159238。
到这里,高速增长阶段和永续增长阶段的自由现金流现值都计算出来了,第四步完成。
第五步:计算公司的股权价值
将高速增长阶段和永续增长阶段的值都加在一起,就可以得到企业价值。然后再减去公司当前的净负债,就可以得到公司的股权价值。
用刚才的例子,把所有值加在一起总共是 216678。假设这家公司负债是 2 万块钱,那么股权价值就是 196678。
净负债怎么获取呢?直接在 Google 上搜索,比如英伟达就搜 nvidia net debt,就可以得到当前的净负债。
第六步:计算合理股价
直接将上一步计算得到的股权价值,除以公司的总流通股数,就可以得到每股的合理价格。
假设刚才这家公司的总流通股数为 1 万股,那么每股的合理价格就是 19.7 元左右。
总流通股数也是直接在 Google 上搜索,以英伟达举例,搜 nvidia outstanding shares 就可以拿到。
DCF 估值法的三大优势
巴菲特之前说过 DCF 是理论上最正确的估值方法,它有三大优势。
第一,基于现金流而非利润。利润可能有造假的情况,但现金流很难造假。一家公司真正的价值就在于它能产生多少现金流。
第二,考虑了时间成本、机会成本、风险成本。不同时间的钱,即使数目相同,也会有不同的价值,DCF 通过折现率准确地反映了这一点。
第三,市场交易的是预期,股价反映的是市场对未来的预期而非过去的业绩。DCF 正是基于对未来现金流的预测,符合市场的特征。
实战演示:用投资工具给英伟达做估值
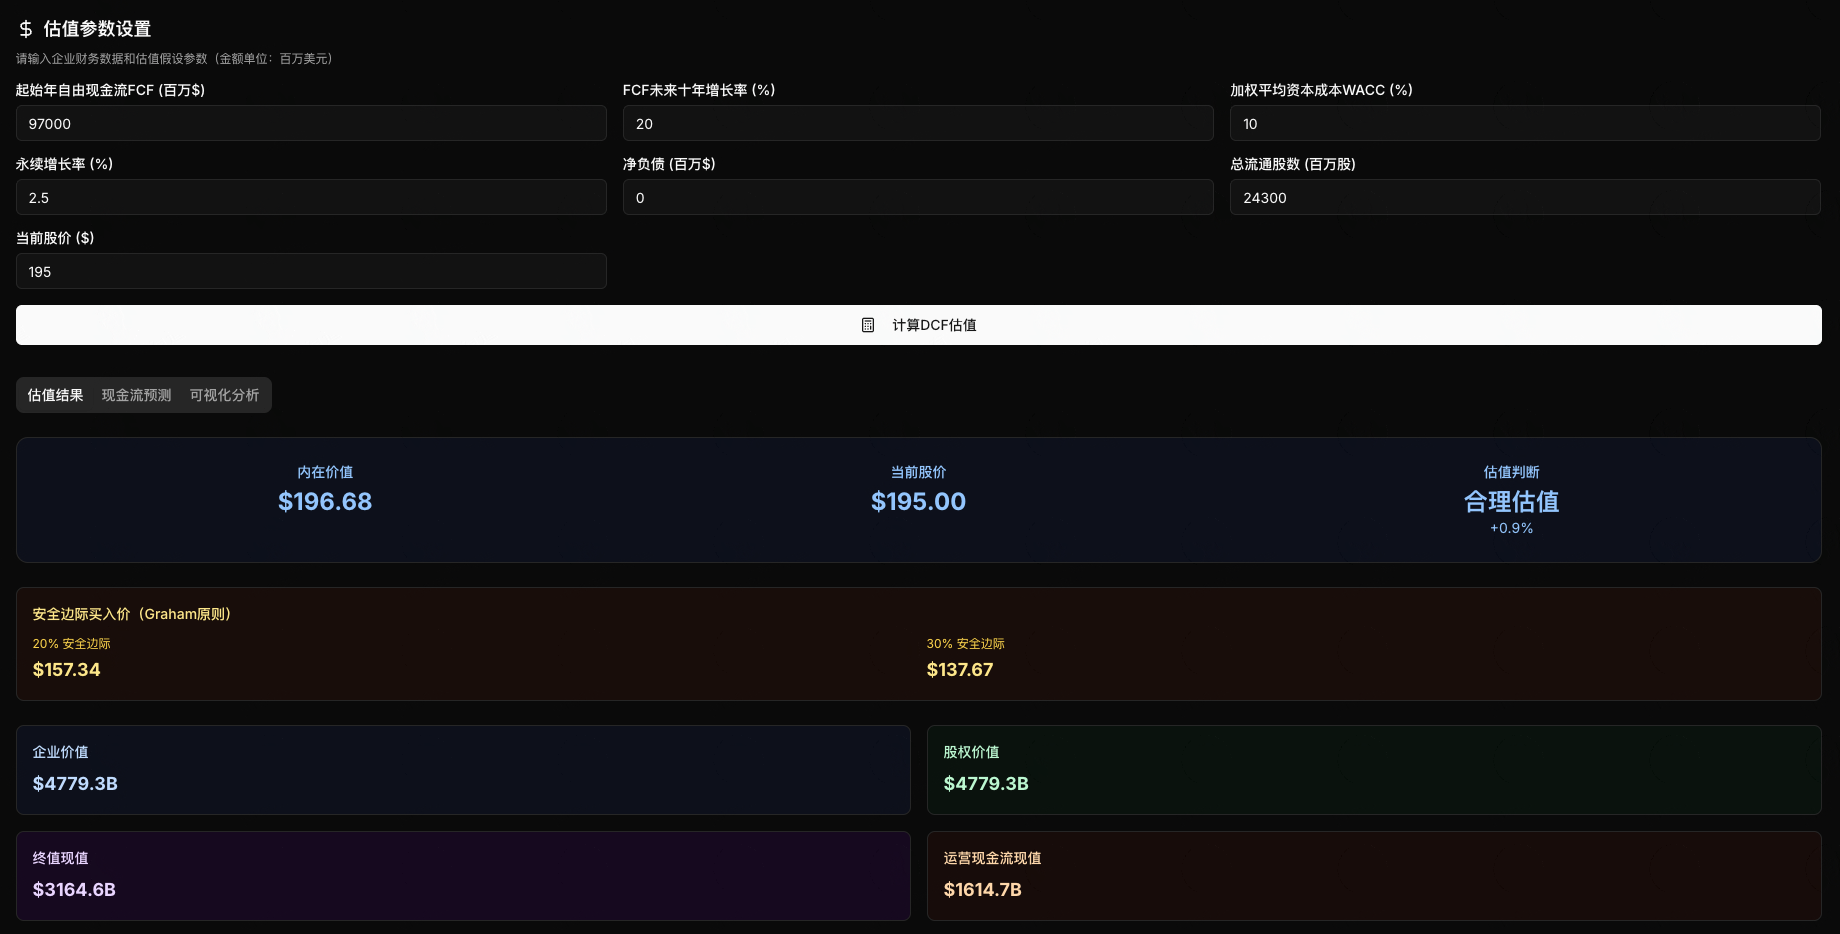
以英伟达为例。在我们网站的 DCF 估值工具中,需要填写的是起始年自由现金流、未来十年自由现金流增长率、折现率、永续增长率、净负债、总流通股数。
DCF 估值工具:DCF现金流折现估值计算器
起始年自由现金流,英伟达最新的 FCF 约为 97 个 billion(FY2026,截至 2026 年 1 月)。
FCF 未来十年的增长率填写 20%。如果想保守一些,也可以设置为 15% 或 10%。这里对应的就是高速增长阶段,取的是未来十年而非 5 年。
WACC 折现率直接在 Google 上查到,是 10% 左右。
FCF 永续年增长率填的是 2.5%,这个可以随意调整,没有固定值。想激进一些就调大,想保守一些就调小。
净负债和总流通股数也是在 Google 上查。英伟达目前净现金约 511 亿美元(无净负债),流通股数约 243 亿股。
最后得到英伟达当前的预估价格。
DCF 估值的结果可以辅助我们的投资决策。如果认为英伟达目前股价已经处于合理偏贵的区间,可以停止加仓,转为继续持有;若风险偏好较低,也可以考虑逐步减仓获利了结。
如何正确使用 DCF 估值
个股投资是一件非常复杂的事情,DCF 只是辅助投资决策,并不能直接告诉我们买入还是卖出。
即使 DCF 告诉我们这只股票是被低估的,也不意味着之后就一定会上涨。可能因为你填写的数据太过主观或激进,导致结果失真。也可能市场一直处于非理性的状态,股票的真实价值迟迟没有被发现,买入之后可能就会被一直套住。
我们应该把 DCF 估值法当作一个辅助工具。价值投资更重要的还是需要研究清楚公司的基本面,做好投资功课,保持健康的投资心态,耐心持有,耐心等待市场发现它的价值。
以上就是本篇教程的全部内容,欢迎大家点赞、收藏、转发,感谢支持🙏
我的投资导航网站,收录过往的文字教程,提供好用的投资工具,供大家从 0 到 1 一站式学习和检索:/
评论讨论
登录后参与讨论
登录