
最近一年,X 上有一个带着白毛动漫头像的账号,看起来像是个二次元博主,但他发的每一条帖子,几乎都会被全球财经媒体转发引用,连华尔街的分析师都在盯着他的推文。甚至有人专门做了网站,监控他推文里提到的每一支股票和他的看多看空观点。
他的一条推文,就能让一家几十亿美元市值的公司短期股价大幅波动。中文用户亲切地把他叫做「白毛股神」,他就是 Serenity。
Serenity 的影响力,来自他抓住了 AI 光通信板块的大行情。他提到并看好的很多股票,在半年多时间里涨了几倍甚至十倍以上。
他的方法和大多数人完全不同。当华尔街都在盯着英伟达、微软、谷歌这些科技巨头的时候,Serenity 在 AI 产业链里专门找那些不为大众熟知、却卡着整条产业链脖子的小公司。这套方法,他叫做 Chokepoint Theory,瓶颈理论。
这篇文章就来拆解这套瓶颈理论:它的核心思想是什么,具体分几步操作,他在光通信板块找到了哪些瓶颈公司,以及普通人想用这套方法,需要注意哪些坑。文中提到的公司动态和数据整理于 2026 年 6 月。
一、白毛股神 Serenity 是谁
Serenity 早年混迹于 Reddit 上的 WSB(WallStreetBets)论坛,这是一个以高风险交易出名的股票论坛。那时候的他有点像赌徒,经常做高杠杆的期权交易,或者凭 K 线形态押注一只股票上涨,和他现在严谨细致的研究风格形成了鲜明反差。
转折点是 2022 年初。他在论坛上发了一篇非常硬核的基本面研报,研究对象是美国一家做化合物半导体衬底的小公司 AXT。这种衬底是生产激光器和光通信芯片的原材料。他写研报的时候,AXT 的市值只有 2 亿美元左右,股价 12 美元上下。
论坛的版主觉得他是在故意喊单、引散户接盘再拉高出货,直接把他的账号永久封禁了。
之后发生的事情大家都知道了:光通信板块爆发,市场对光芯片衬底的需求暴涨,AXT 的股价涨了十几倍。
被 Reddit 封号之后,他来到 X,改名 Serenity,从此只专注一件事:AI 半导体产业链上游的瓶颈环节。
关于他的背景,网上流传着很多说法,比如他是前 AI 研究科学家、发表过 Nature 论文、2018 年拒绝过英伟达的 offer,以及他晒出的组合收益有几十倍甚至上百倍。这些都是他自己说的,没有第三方证实,大家当作故事听就好。
二、瓶颈理论的核心:找到产业链里的「霍尔木兹海峡」
瓶颈理论只问一个最核心的问题:在整条 AI 产业链里,谁是那个最不起眼、最容易被忽视,但又很难被替代的环节?
这个环节可能不是做应用的公司,不是 GPU、CPU 芯片厂商,也不是大家每天在讨论的明星科技公司。但这个环节一旦断供、产能跟不上或者被出口管制,下游整条产业链都会受到限制。这就是 Serenity 说的 chokepoint,瓶颈。
他经常用霍尔木兹海峡来打比方。全球大量的石油贸易都要经过霍尔木兹海峡,它本身不生产石油,也不是最大的石油公司,但如果这条通道被堵住,全球能源市场都会受到冲击。
在 Serenity 看来,AI 产业链上也有类似的「霍尔木兹海峡」。比如 AI 数据中心需要 GPU,GPU 又需要 HBM 内存、先进封装、电源、散热和高速互连。高速互连继续往上拆,又会涉及光模块、硅光芯片、激光器、磷化铟衬底、SOI 衬底等一系列上游环节。
这些环节里很多公司市值很小、名字很冷门,很多人可能是第一次听说。但只要 AI 基础设施继续大规模扩张,这些冷门环节反而会成为真正卡住供给的地方。
判断一个环节是不是瓶颈,看 3 个标准
- 需求是不是长期确定:下游需求足够大、足够持久,上游瓶颈才有被重新定价的价值。
- 是不是很难被替代:在物理、工艺、材料或者认证上,别人短时间内做不出来。
- 市场是不是还没有充分定价:如果大家都已经知道了,股价里早就反映了,也就没有超额收益了。
三个条件同时成立,才算得上是产业链上的瓶颈。
他和华尔街分析师有什么不一样
华尔街也在天天研究 AI,但机构研究有几个天然的限制:
- 偏好大市值、高流动性的公司。很多基金有硬性规定,市值太小、交易量太低的公司不能碰,海外冷门市场也很难覆盖。
- 围绕已经成型的主流叙事。英伟达、微软、谷歌、苹果、博通、台积电这些公司有足够多的数据和分析师覆盖,也有足够大的资金容量。
- 更看重财务模型和看得见的订单收入。这本身是最稳妥的研究方式,但在 AI 产业爆发期,会导致一个结果:瓶颈还没体现在收入和利润里的时候,很容易被直接忽略。
而 Serenity 作为匿名的独立研究员,不受市值和地域限制,可以去研究瑞典、法国、日本、台湾的小公司。
他和大多数散户的区别也很明显:他不从股票代码出发,也不从价格出发,而是从产业链的约束出发。很多散户是看到股价涨了,再去找上涨的理由,这样很容易被市场情绪带着走。
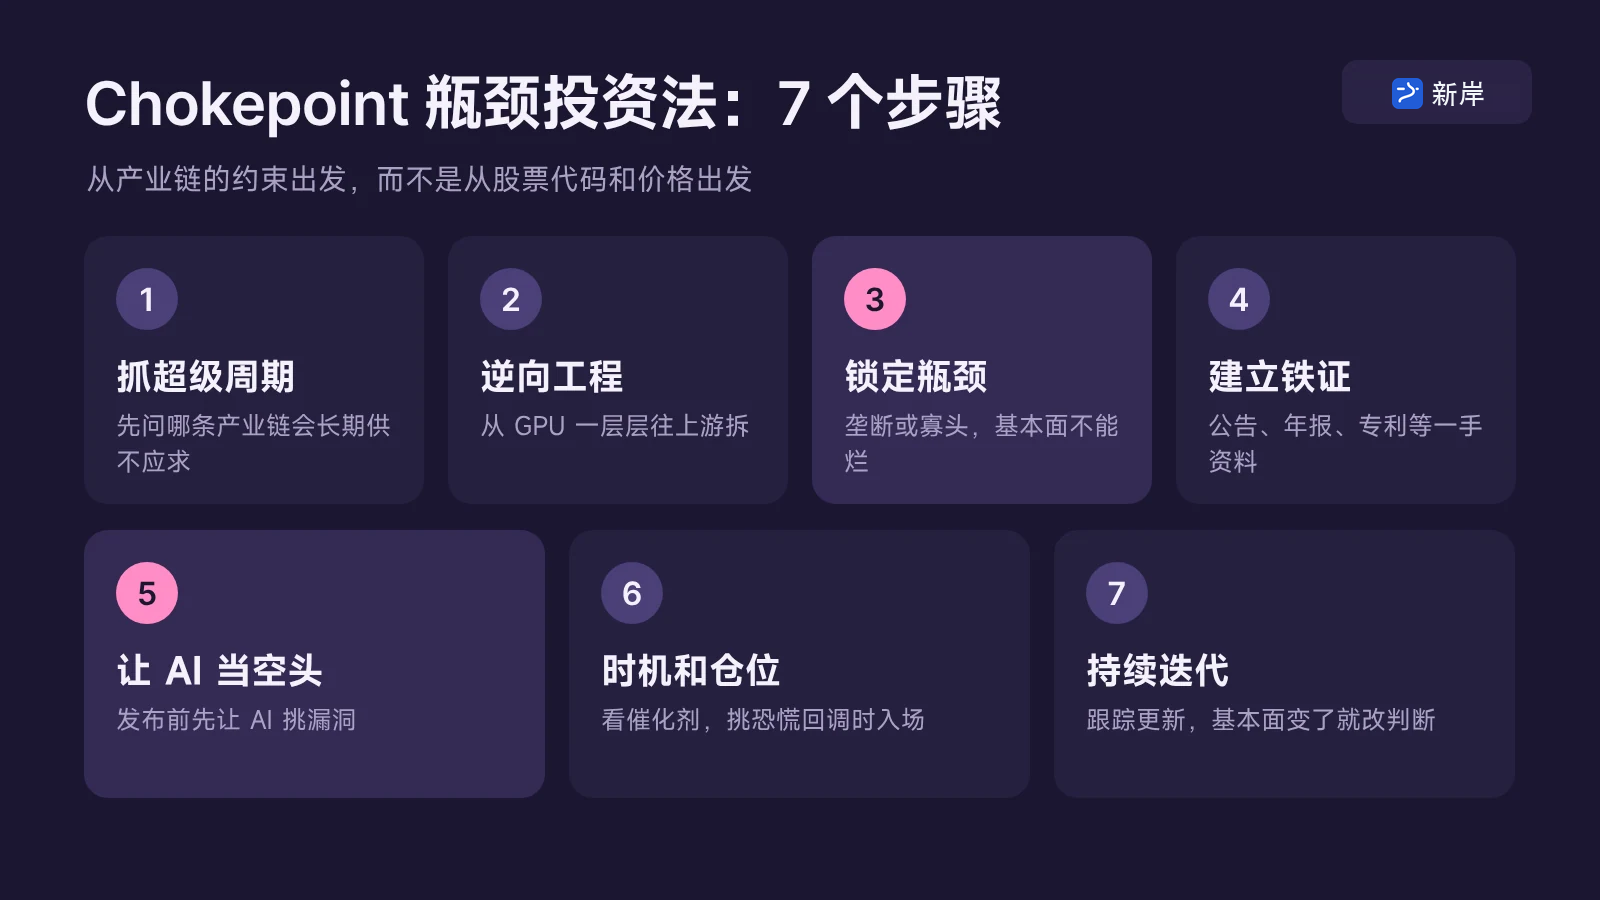
三、瓶颈理论实操 7 步
第一步:先抓超级周期,而不是先看公司
这一步最重要。先问一个最基本的问题:未来几年,哪条产业链会出现长期、结构性的供不应求?只有下游需求足够大,上游的瓶颈才值得研究。
以他挖出的 AI 光通信为例。AI 时代初期,大家看到的瓶颈只有 GPU 不够用。但 AI 数据中心的集群越来越大,几千张、几万张 GPU 之间要互相通信,数据传输的压力越来越大。Serenity 意识到,AI 数据中心的瓶颈正在从算力,逐步转移到内存、电力,再到网络互连。
传统的铜缆在功耗、发热、信号损耗和传输距离上,都会遇到物理极限,光通信从可选的升级变成了必须的选择,下一代技术 CPO(共封装光学)也进入了他的视野。研究机构 LightCounting 在 2026 年 3 月的报告里预计,AI 集群里光通信相关的市场规模到 2030 年可能达到 1000 亿美元。这个量级,足够让 Serenity 把它定位成一轮「光学超级周期」。
第二步:供应链逆向工程
从下游的需求出发,一层一层往上游倒推整条产业链。这是 Serenity 最花时间、也最有耐心的一步。
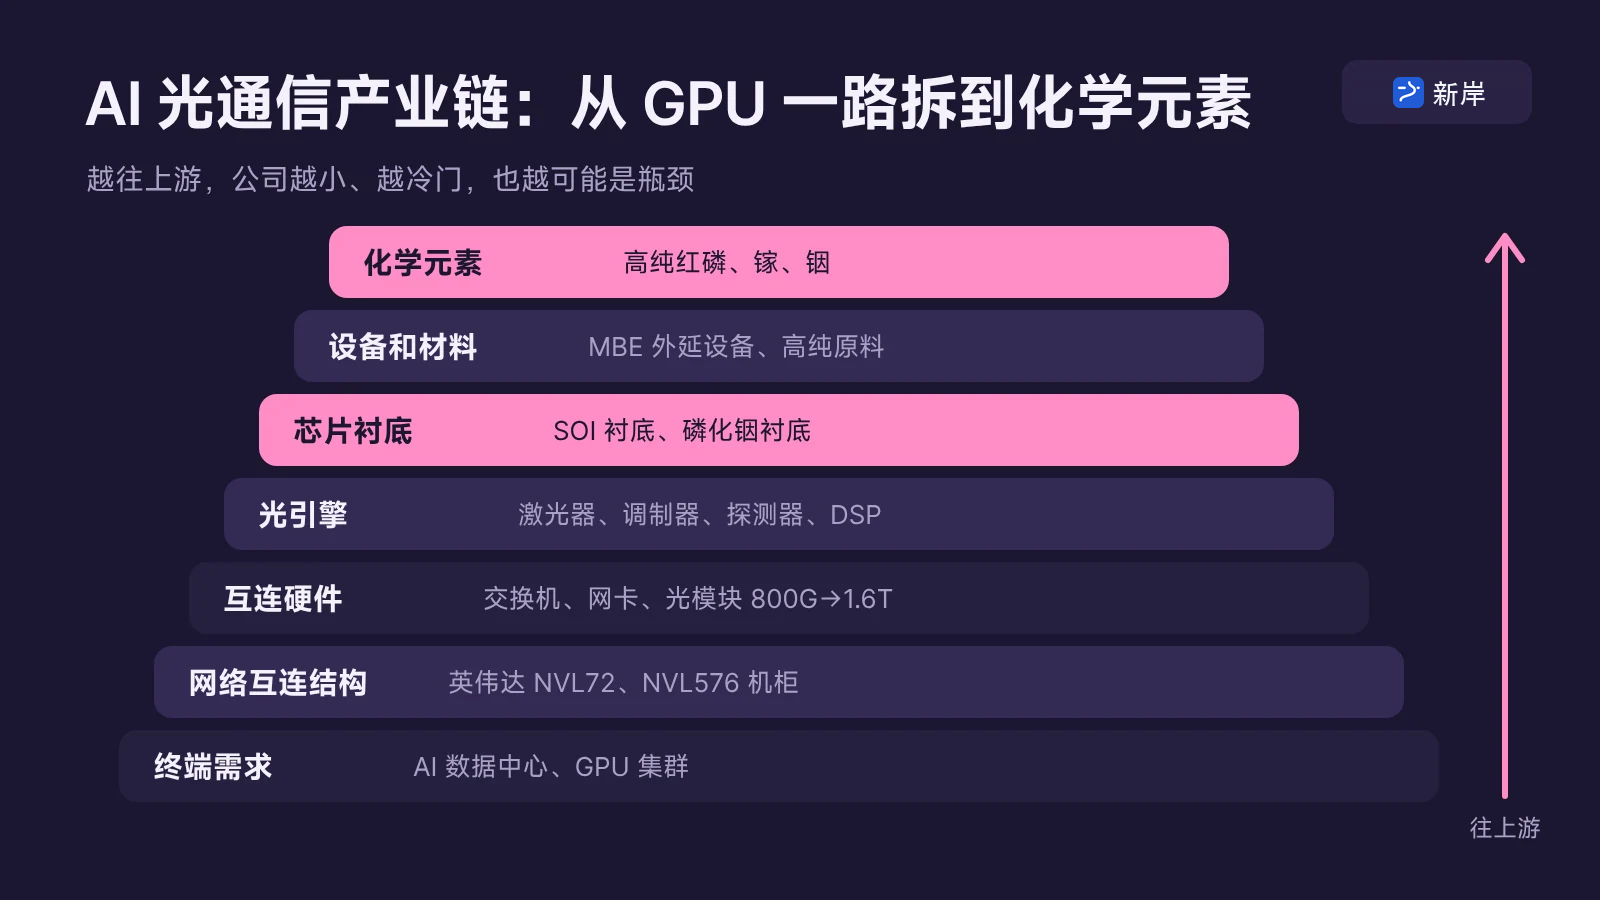
以光通信为例,他把整条产业链从下到上拆成了好几层:
| 层级 | 是什么 | 举例 |
|---|---|---|
| 终端需求 | AI 数据中心 | 英伟达 GPU 集群,微软、谷歌、亚马逊的数据中心 |
| 网络互连结构 | 把大量 GPU 连成一台超级计算机 | 英伟达 NVL72、NVL576 机柜 |
| 互连硬件 | 交换机、网卡、光模块 | 光模块速率从 800G 升到 1.6T,未来到 3.2T |
| 光引擎 | 光模块里最关键的部分 | 激光器、调制器、光电探测器、DSP 芯片 |
| 芯片衬底 | 芯片的物理载体 | 硅光芯片用 SOI 衬底,激光器芯片用磷化铟(InP)衬底 |
| 设备和材料 | 制造衬底的设备和原材料 | MBE 分子束外延设备、半导体级高纯红磷和镓 |
| 化学元素 | 最上游的原材料 | 高纯红磷、镓、铟,全球能稳定供应的工厂屈指可数 |
拆完之后,他手里就有了一张完整的光通信产业链地图,从英伟达的 GPU 一路挖到最底层的化学原材料,「谁卡住了谁」一目了然。
第三步:锁定真正值钱的瓶颈
不是所有瓶颈都值得投。Serenity 自己也反复说过:产业位置再重要,公司基本面很烂的,也不要乱买。
他要找的是垄断或者寡头,最好是多层垄断,而且市值小、还没被市场定价。下面是他在光通信板块锁定的 5 个瓶颈环节:
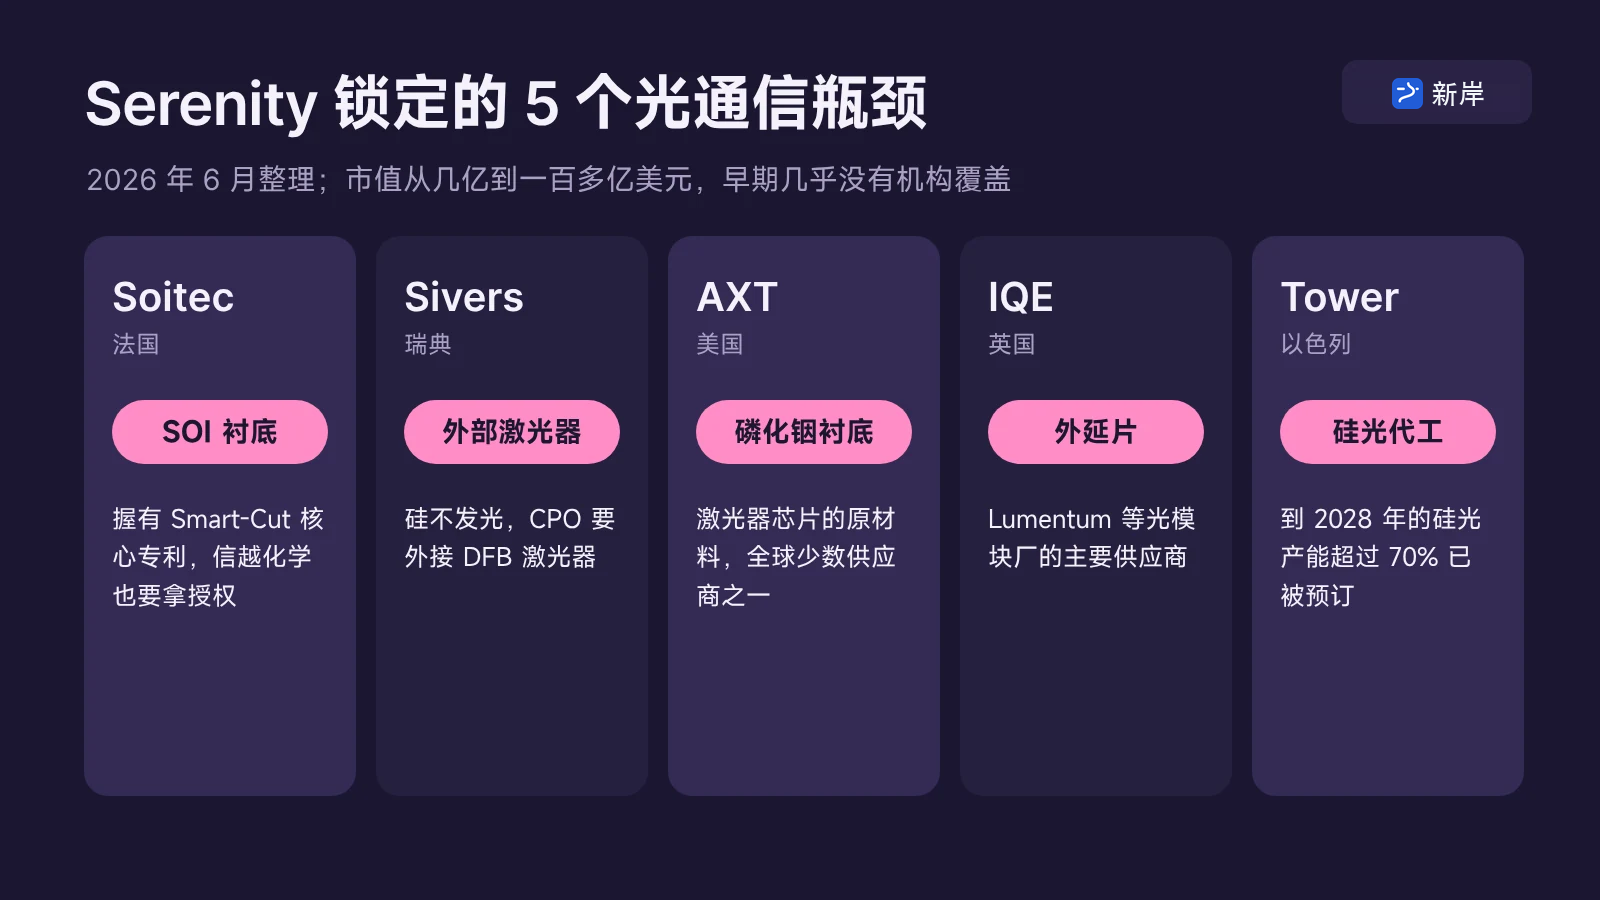
| 瓶颈环节 | 公司 | 为什么难替代 |
|---|---|---|
| 硅光芯片的 SOI 衬底 | Soitec(法国) | 握有 Smart-Cut 核心专利。全球最大的硅片厂日本信越化学,从 1997 年就开始拿 Smart-Cut 的授权,2012 年又续签了一次 |
| CPO 外部激光源 | Sivers(瑞典) | 硅本身不发光,硅光芯片必须外接激光器把光打进去,Sivers 的主业就是 DFB 激光器 |
| 化合物半导体衬底 | AXT(美国) | 激光器芯片需要磷化铟衬底,光电探测器需要砷化镓,AXT 是全球少数几家主要供应商之一 |
| 外延片 | IQE(英国) | 把磷化铟衬底加工成激光器芯片,需要原子级的外延生长。IQE 是 Lumentum 等大型光模块厂的主要外延片供应商,两家 2024 年签了多年期供应协议;2026 年 4 月,MACOM 向 IQE 投资 4500 万英镑并拿到董事会席位 |
| 硅光代工 | Tower Semiconductor(以色列) | 全球能做硅光代工的工厂屈指可数。2026 年 5 月 13 日,Tower 公告已签下 13 亿美元的 2027 年硅光订单,客户预付了 2.9 亿美元,到 2028 年的硅光产能超过 70% 已被预订;2026 年 2 月还宣布和英伟达合作开发 1.6T 硅光模块 |
这 5 家公司的市值从几亿美元到一百多亿美元不等。在 Serenity 早期锁定它们的时候,几乎没有机构覆盖。
在 CPO 这条线上,他还提到过几个更细的瓶颈:做光纤阵列对准的台湾波若威、做 MBE 外延设备的法国 Riber,以及做高纯红磷原料的日本化学工业。高纯红磷是磷化铟衬底的原料,纯度要求在 99.9999% 以上,全球只有极少数日本厂商能做。从一台 GPU,一路能挖到一种化学原料,这就是逆向工程的深度。
第四步:建立铁证
找到瓶颈之后,他不会马上下注,而是先建立一条可以被独立验证的证据链。所有结论都要基于公司公告、年报、客户披露、专利和监管文件这些一手资料。
以 Sivers 为例,他把证据分成两层。
第一层是硬证据,就是已经被官方公告坐实的事实:
- 2026 年 4 月 15 日,全球最大的电子制造服务商之一捷普(Jabil)和 Sivers 联合发布公告,确认 Sivers 是捷普 1.6T 可插拔光模块项目的 DFB 激光器供应商。
- Sivers 拿到了美国 CHIPS 法案的两份合同:一份是 5G/6G 项目,首年 600 万美元;一份是电子战项目,首年 560 万美元,三年总值预计 3000 万美元左右。
第二层是 likely mapping,也就是根据公开线索推断出来的客户关系。比如他通过招聘信息、行业活动、专利文件,推断 Sivers 可能还在给 AMD、Marvell、苹果提供激光器。这些没有官方确认,但从公开线索看是合理的。
这套打法聪明的地方在于:先用硬证据证明这家公司的瓶颈地位,逻辑成立后建立底仓;再用 likely mapping 加仓,赌的是这些推断未来某一天被官方公告坐实。当然,推断的部分不一定会被验证,这是这套方法本身带的风险。
Serenity 在 X 上发的每一条股票推文,几乎都会附上具体的客户披露、合同节点、专利编号或财报引用。
第五步:让 AI 当空头,红蓝对抗
这是 Serenity 的杀手锏。研报草稿写完之后,他不会马上发出去,而是先把草稿喂给好几个大模型,让 AI 扮演最挑剔的空头,专门挑技术漏洞、替代风险和估值泡沫。
还是拿 Sivers 举例,AI 扮演的空头会反问:激光器真的只有 Sivers 能做吗?各家的 CPO 是不是还在路线图阶段,离量产还很远?Sivers 一直在亏钱,多头逻辑还撑得住吗?
能经得起这一轮质疑的研报,他才会公开发出来。这其实和顶级投资机构的投决会是一个道理。
第六步:选时机和仓位
入场时机上,Serenity 主要看催化剂:英伟达 GTC 大会、OFC 光通信大会、各家公司的财报,都是关键节点。他会挑市场恐慌回调的时候入场,不追高。
仓位上,他的风险偏好非常高,不做短线,认准了就重仓买入、持续跟踪,吃到最大的涨幅。到 2026 年 6 月,他最看好的仍然是光通信,经常提到的有 SIVE、AAOI、LITE,以及一些日本、台湾的光通信公司;此外也涉及 AI 硬件、太空和人形机器人。
这些股票有一个共同点:市值一般只有几十亿到几百亿美元,波动非常大。大盘回调的时候,它们往往跌得更多,大多数人很难拿得住。
第七步:持续迭代验证
研报发出去之后,他会持续跟踪、反复更新,基本每隔一两天就会更新 SIVE、AAOI 这些公司的最新动态。
他也会根据新情况改变判断。比如 IREN,这家公司原本做比特币挖矿,后来转型做 AI 算力数据中心,Serenity 原本是看多的。但 2026 年 3 月,IREN 宣布把 ATM 增发计划扩大到 60 亿美元,相当于当时市值的一半左右。ATM 就是公司直接在市场上卖新股融资,会稀释老股东。之后 Serenity 转为看空,明确说股东被反复稀释,多头逻辑不成立了。
这个例子说明他并不是只会唱多,基本面变了,判断也会跟着变。
四、钱在产业链里怎么流动:三段式轮动
Serenity 还有一个很实用的框架:AI 产业链的行情是分段轮动的。
| 阶段 | 板块 | 他的判断(2026 年 6 月) |
|---|---|---|
| 第一段 | 存储和 HBM | 已经结束,机构 2025 年底就轮动进来了,他说自己只吃到了尾巴 |
| 第二段 | 光模块 | 正在进行,AAOI、LITE、COHR、AXTI 这一批他抢在了机构前面 |
| 第三段 | 硅光、外部光源、CPO | 刚刚启动,他认为真正的拐点在 2027 到 2028 年 |
这个框架的启示是:等某一段变成市场共识的时候,不对称的超额收益往往已经没有了。
想了解这几个阶段里的代表公司,可以看站内的个股研究:美光、Lumentum、Coherent、康宁、Marvell。
五、冷静一下:这套方法的 6 个坑
讲了这么多,我觉得一定要把风险讲清楚。
- 流动性陷阱。这些大多是小盘股,平时成交量很低。散户一窝蜂挤进去,价格瞬间被拉高;一旦技术进展不及预期,出口太窄,踩踏起来很惨。
- 操纵质疑。有空头直接批评,说这本质上是用学术包装的拉高出货。这个争议一直跟着他。
- 单一路径豪赌。他的核心持仓建立在 CPO 一定是光互连的演进路线这个假设上。万一 CPO 在工程上走不通,或者出现了别的技术路线,建立在硅光、SOI、MBE 上的整套逻辑都会受影响。
- 幸存者偏差。打对的会被反复传播,打错的、止损的不会同样高调。他晒出的高收益要打个折看。
- 估值纪律弱。AXT 一度到了 85 倍市销率,他自己也承认离谱,但还是拿着。他的说法是,你得能承受 35% 到 89% 的回撤。
- 仓位实时在变。他不是机构,没有 13F 强制披露,仓位全凭他自己说。等你刷到那条推文,他可能早就调仓了,股价也可能早已反映。
产业逻辑正确,不等于股票一定涨;公司确实受益,不等于它就是瓶颈;小盘股弹性大,不等于你可以重仓。
六、普通人怎么用这套方法
研究 Serenity 最大的意义,不是去抄他的作业,而是学会他拆产业链的思路。授人以鱼,不如授人以渔。
1. 找一个你真正相信的大方向
Serenity 看好的是 AI 光通信。如果你研究之后也认可这个方向,可以顺着他的地图继续往下挖。你也可以选别的方向,比如 AI 数据中心带来的电力和能源需求、量子计算、人形机器人。
关键是两件事:主观上,你真的认可这个方向;客观上,你能找到实打实的数据来佐证,而不是凭感觉。
2. 在拆产业链之前,先做「第零步」
我自己做投研时,也一直在用一套类似的瓶颈框架,但我在前面加了一步,专门过滤「伪瓶颈」。开始拆产业链之前,先问自己 4 个问题:
- 这个市场是不是真实存在,有没有真实的客户和收入?
- 这项技术符不符合物理和工程常识,是实验室技术还是已经能量产?
- 有没有清晰对应的上市公司,还是只能硬凑几只股票?
- 它真的是瓶颈吗,还是只是一个相关的概念股?
把这一步放在最前面,可以过滤掉大部分「故事很性感、但根本卡不住产业链」的标的。
3. 用 AI 帮你拆产业链
方向选好之后,产业链拆解可以借助 AI 来完成。ChatGPT、Claude 这些大模型,已经可以帮你画产业链地图、找出瓶颈环节、识别有垄断地位的公司。你只要把上面的 7 个步骤和第零步写成提示词,让它一层一层帮你拆一个陌生的赛道,再用公司公告和年报去核实它给出的每一个结论,最后像 Serenity 一样,让 AI 扮演空头挑你的毛病。
4. 仓位上,小盘股只做卫星
瓶颈公司大多是高波动的小盘股,我建议只拿很小的一部分仓位去做,主仓位还是放在宽基 ETF 和大型科技公司上。主仓怎么配,可以看5 支我会长期拿着不卖的美股 ETF和美股七巨头入门。
还没有美股账户的话,可以从这三家券商里选一家开户:嘉信理财、复星证券、BIT。Serenity 提到的不少公司在欧洲、日本或台湾上市,美股券商不一定能直接买到,下单前先查一下券商支持哪些市场。
七、常见问题
| 问题 | 回答 |
|---|---|
| 白毛股神 Serenity 是谁? | X 上的匿名独立研究员,早年在 Reddit WSB 论坛活跃,专注 AI 半导体产业链上游 |
| Chokepoint 是什么意思? | 瓶颈、咽喉,指产业链里一旦断供下游就会停摆、又很难被替代的环节 |
| 他看好哪些方向? | 2026 年 6 月主要是 AI 光通信和 CPO,也涉及 AI 硬件、太空和人形机器人 |
| 他提到过哪些瓶颈公司? | Soitec、Sivers、AXT、IQE、Tower 等,大多是小盘股 |
| 可以直接跟单吗? | 不建议。仓位不公开,等你看到推文可能已经被定价,小盘股波动也很大 |
| 普通人最该学的是什么? | 从产业链约束出发找机会、用一手资料建立证据、用 AI 当空头挑自己毛病 |
评论讨论
登录后参与讨论
登录