
研究截至 2026-09-22|财务:2026 Q2|参考价:445.14 美元(9/21 美东盘中)
台积电的优势,已经不只是把晶体管做得更小。先进制程决定芯片的性能和能耗,先进封装决定多颗芯片与高带宽内存能否协同工作。客户同时需要这两种能力,台积电便有机会参与更完整的产品交付。但把机会变成产能,要先投入巨额现金;新制程与海外工厂又会带来初期成本。我认为台积电具备把扩产转化为长期回报的条件,判断的关键是新增产能的利用率、定价与现金回收,不能仅凭高利润率就忽略资本负担。当前估值仍需要未来数年的增长支撑,也需要海外布局与技术升级没有明显削弱单位资本的盈利能力。
客户买的是能量产的芯片,不是一个纳米数字
芯片设计公司可以画出复杂的设计,但最终需要有人把它稳定地制造出来。台积电承担的就是这项工作:提供制造工艺、设计配套、晶圆产能,以及越来越重要的封装和相关服务。
对客户而言,选择代工厂是在比较一整套结果。芯片能不能达到需要的性能?功耗是否可接受?一片晶圆最后能得到多少颗合格芯片?产能能不能按计划到位?设计出问题时,制造伙伴能否一起解决?
因此,先进制程的商业价值不能只用“几纳米”衡量。不同厂商的节点名称,不是可以直接比较的物理尺寸尺子。真正影响客户利润的,是性能、功耗、面积、良率、设计成本和交付时间共同形成的经济性。
这也是台积电持续投入的意义。先完成工艺开发和客户验证,再把生产经验转化为更好的良率与产出,规模收入又支持下一代研发。客户迁移不仅要找到另一家有同名节点的工厂,还要承担重新设计、验证和量产爬坡的成本。来源:2025 年年报,业务与研发说明
不过,这种成本更多体现在当前和临近的产品代际。客户规划下一代芯片时,仍然可能重新比较供应商。长期领先需要不断证明,不能把今天的转换成本当成永久合同。
为什么制程和封装要放在一起研究?
先进制程把单颗芯片做得更强,先进封装则帮助多颗芯片组成更强的系统。这两件事解决的是不同约束。
以 AI 加速器为例,计算芯片需要与高带宽内存交换大量数据。把它们放得更近,并提供足够密集、稳定的连接,可以改善带宽和能耗。CoWoS 等先进封装技术,正是实现这类系统集成的重要方法。这里的封装不是简单套一个外壳,而是参与系统性能的关键环节。
当计算芯片已经做出来,却缺少合适的封装产能,最终产品仍然无法及时交付。这时晶圆制造和封装就形成互相约束的关系。台积电同时扩展两侧能力,可以减少交付中的瓶颈,也可能提高自己在客户整套产品中的价值。
但不能把整颗 AI 加速器的销售额都归给台积电。芯片设计、内存、基板、封测和系统组装分别由不同企业创造价值;客户向台积电支付的收入,只对应它实际提供的产品与服务。先进封装越重要,也不意味着外部封测厂商完全失去机会,产业协作和分工仍然存在。
本次公开材料没有提供足以单独建立完整 CoWoS 利润表的收入、成本和资本回报数据。因此,本文把它作为收入结构和资本开支的重要变量,不另造一个“封装业务估值”叠加到台积电整体盈利之上。
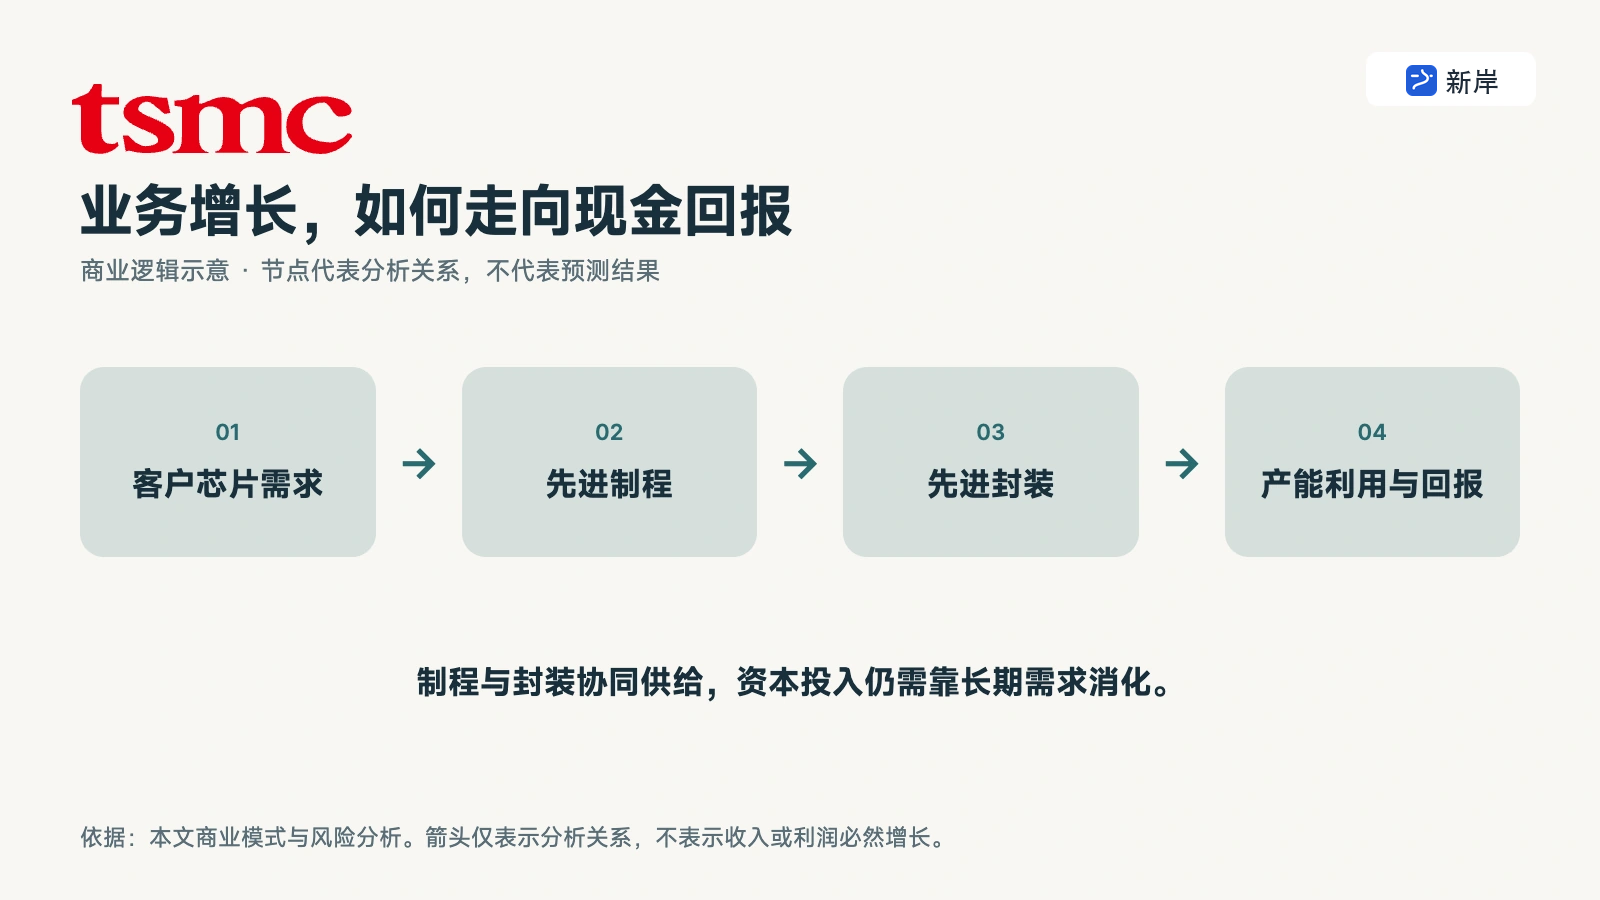
图:TSM 商业逻辑示意。制程与封装协同供给,资本投入仍需靠长期需求消化。
台积电受益于 AI,但它的客户需求不只有 AI
2026 年第二季度,高性能计算平台占收入 66%,智能手机占 22%,物联网与汽车分别占 5% 和 4%。按晶圆收入看,2 纳米贡献 3%,3 纳米、5 纳米和 7 纳米分别占 30%、33% 和 11%;7 纳米及以下合计 77%。这些是两个不同的分类维度,不能相加。来源:第二季度电话会,第 3 页
高性能计算也不等于纯 AI 加速器。CPU、网络和其他计算产品,可能有不同的需求节奏。把 66% 全部称为 AI 收入,会夸大公司披露的精细程度。
台积电较特别的地方,是它有机会服务不同芯片设计路线。如果数据中心更多采用通用 GPU,它可以提供制造;如果定制加速器发展更快,它仍可能参与制造。这让它在设计路线变化中具有一定覆盖面。
不过,覆盖多条路线不代表不受总需求影响。如果云厂商整体减少新建数据中心,多个设计客户可能同时调整订单。客户名称很多,与最终需求真正分散,并不是一回事。
消费电子同样不能忽略。智能手机仍是一块重要收入来源,汽车、工业和部分成熟制程也有各自周期。管理层在第二季度电话会上提醒,价格敏感的消费终端仍受元件成本和宏观不确定性影响。因此,不能把先进计算的强劲需求平均复制到公司全部业务。
三年业绩证明了盈利能力,现金流让扩产问题更具体
下表单位为十亿新台币;净利润为归属母公司股东的利润,年度损益采用与公司季度公告相衔接的台湾财务报告口径。简化自由现金流为经营现金流减购置厂房设备的现金支出。
| 项目 | 2023 | 2024 | 2025 | 2026上半年 |
|---|---|---|---|---|
| 收入 | 2,161.736 | 2,894.308 | 3,809.054 | 2,404.484 |
| 营业利润 | 921.466 | 1,322.053 | 1,936.092 | 1,425.569 |
| 归母净利润 | 838.498 | 1,173.268 | 1,717.883 | 1,279.042 |
| 经营现金流 | 1,241.967 | 1,826.177 | 2,274.976 | 1,482.341 |
| 资本支出 | 949.817 | 956.007 | 1,272.411 | 846.765 |
| 自由现金流 | 292.151 | 870.171 | 1,002.565 | 635.576 |
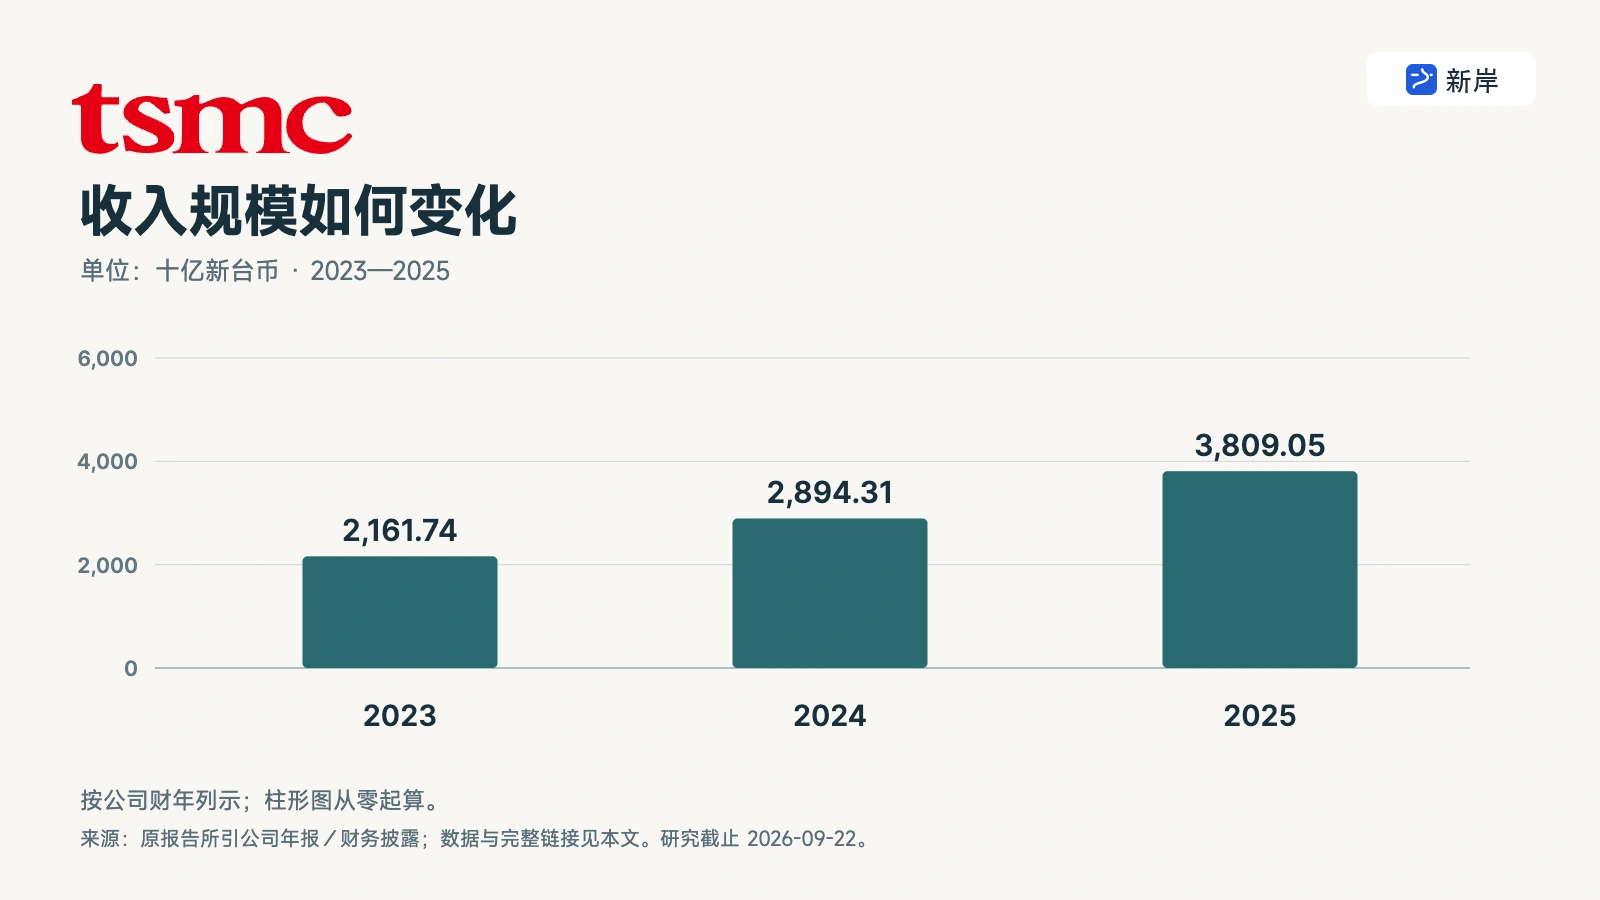
图:TSM 年度收入(十亿新台币)。数据取自本文引用的历史财务披露,按公司财年列示。
来源:2025 年年报财务分析、2024 年年报中的 2023 年比较数、2025 年 20-F 现金流量表 F-10 至 F-12、2026Q2 财务报表。20-F 的 IASB 损益口径与台湾年报存在差异,本文没有混用其中的净利润。
简化自由现金流尚未扣除另列在融资活动中的现金利息、租赁本金及无形资产购置,也没有把补助或投资出售收入加入,不能直接视为可全部分配的股东现金。
2023—2025 年,收入从约 2.16 万亿新台币增长到约 3.81 万亿,营业利润从约 0.92 万亿增至约 1.94 万亿。利润增长快于收入,说明产品组合、产能利用和规模效应共同改善了盈利能力。
与此同时,2025 年现金厂房设备支出达到约 1.27 万亿新台币。它是一家能产生大量现金的公司,也是一家需要不断重新投入大量现金的公司。理解台积电,必须同时接受这两面。
2026 年上半年,经营现金流约 1.48 万亿新台币,现金厂房设备支出约 0.85 万亿,留下约 0.64 万亿简化自由现金流。同期归母净利润约 1.28 万亿。差额并不等于利润有问题,而是提醒我们:建设中的产能会先吸收现金,未来才通过折旧、收入和回款逐步体现回报。
用净利润乘市盈率时,如果默认未来无需持续投入就能保持领先,就会高估经济价值。反过来,如果把所有扩产支出都当成没有回报的损失,又会低估增长投资。需要检验的是投入以后能赚多少,以及多久能收回来。
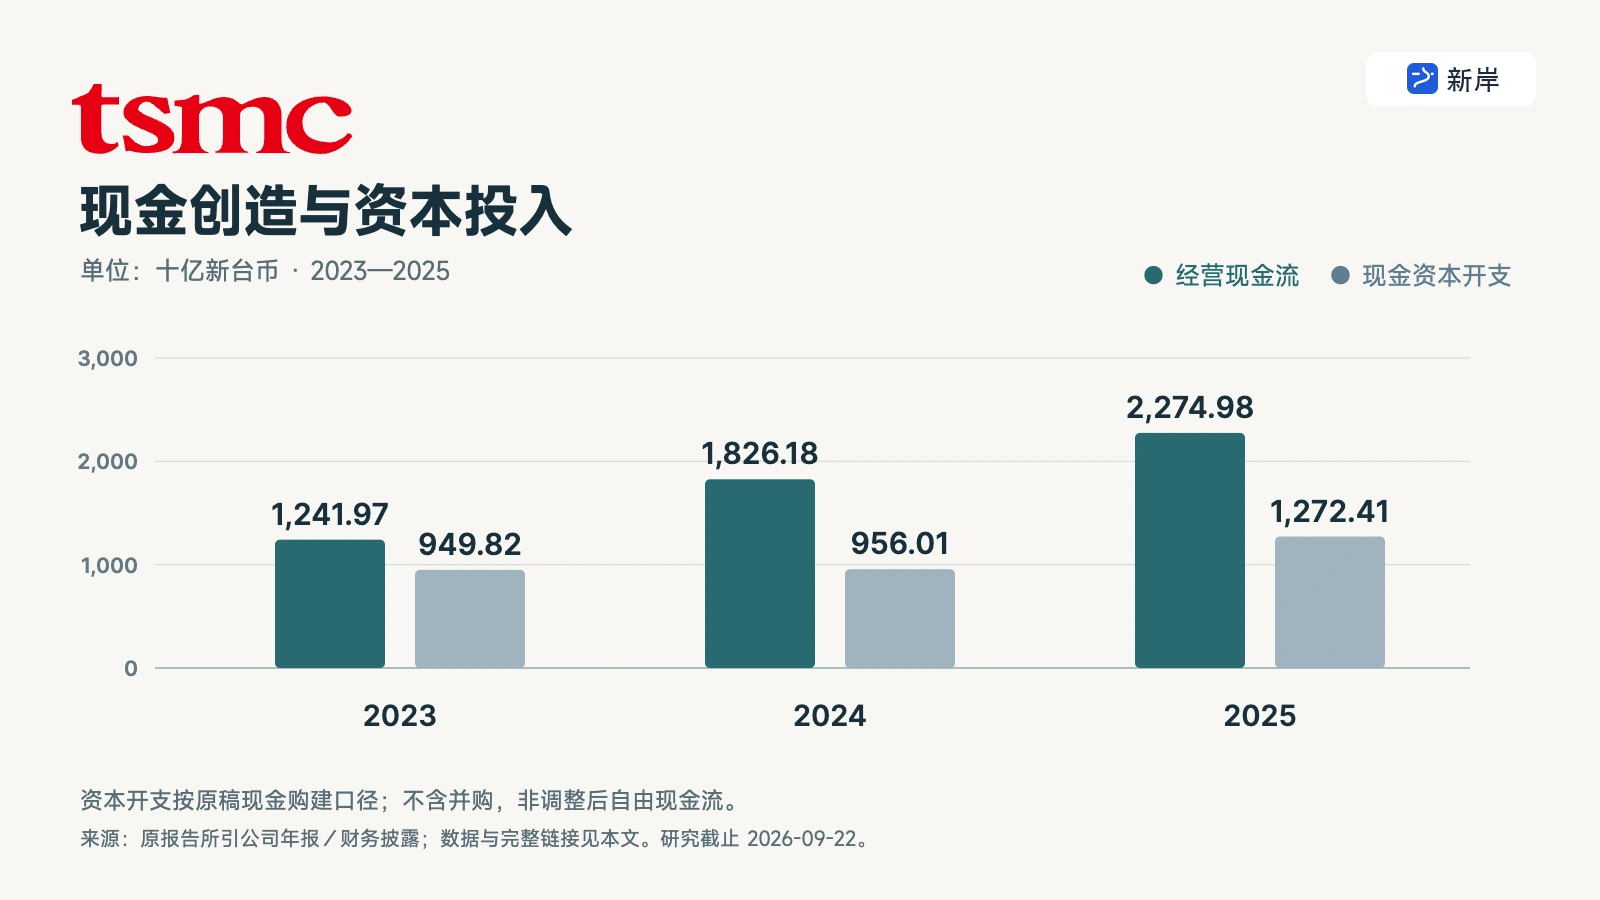
图:TSM 经营现金流与现金资本开支(十亿新台币)。资本开支按原稿现金购建口径;不含并购,非调整后自由现金流。
第二季度利润很强,也有不能直接外推的部分
第二季度收入约 1.27 万亿新台币,毛利率 67.7%,营业利润率 60.3%,归母净利润约 7,066 亿元,每普通股稀释收益 27.25 元。来源:2026Q2 财务报表
这里需要拆开两种改善。营业利润率提高,体现了制造主业的经营表现;而营业外收益也明显增加,部分来自世界先进股份的处置及市值重估。公司在电话会补充说明,这项因素贡献了第二季度每股收益约 2.24 元。它不是先进制程每多生产一片晶圆就能重复赚到的利润。
把 27.25 元直接乘四,再配上当前市盈率,容易同时犯两个错误:一是把单季当成全年,二是把非经常收益当成长期经营能力。本文的情景估值另设正常化净利率,不依赖这项收益持续发生。
经营前景仍有积极证据。公司预计第三季度收入为 446 亿—458 亿美元,毛利率为 65%—67%,营业利润率为 56%—58%;第二季度电话会也将全年美元收入增速预期提高至略高于 40%。这些都是当时给出的指引。来源:第二季度电话会,第 3—5 页
截至研究日,8 月营收已经公布,达到约 5,148 亿元新台币,同比增长 53.3%;前八个月累计约 3.39 万亿元,同比增长 39.3%。这支持需求仍然强劲的判断,但月营收没有对应完整利润和现金流,不能用它证明第三季度利润率已经达到指引。来源:9 月 10 日月营收公告
扩产的账,最重要的是区分三个时间尺度
第一种是年度资本预算。7 月电话会将 2026 年预算提高到 600 亿—640 亿美元,其中约 70%—80% 投向先进制程,约 10% 投向特殊制程,约 10%—20% 投向先进封装、测试、光罩及其他项目。这是预算分配,不是各项业务收入占比。
第二种是董事会批准的资本拨款。8 月董事会批准约 294.43 亿美元相关资本项目,覆盖先进制程、先进封装与其他产能等用途。这属于项目批准,不能直接与年度预算相加,也不能当作当季已支付的资本开支。来源:8 月 11 日董事会公告
第三种是跨多年的建设承诺。它反映管理层的长期布局,现金支出和收入却会分多年发生。把多年投资总额除以一个季度收入,或把整笔投资提前当成明年的成本,都会失真。
股东真正需要关心的,是这些投入之间是否协调。晶圆、封装、客户设计与基础设施,如果只有一个环节提前建成,其他环节跟不上,闲置产能便会拖累回报。
对台积电而言,扩产的机会成本也很真实。不扩产可能失去客户增长,扩产太快则可能承担过量折旧。因此,这不是一个“少花钱就一定更好”的问题,而是投入时点、客户承诺与技术竞争力能否匹配的问题。
海外工厂提高供应链韧性,也改变成本结构
台湾的制造集群,把工程人才、供应商和多座工厂放在较近的位置,长期积累了协作效率。海外建厂需要重建其中一部分条件,初期成本与效率差异不能忽略。
管理层预计,海外工厂爬坡对毛利率的稀释,在早期约为 2—3 个百分点,后期可能扩大到 3—4 个百分点;同时,2 纳米快速爬坡也会带来初期稀释。不同因素对应的期间和基准不同,不应机械加总成一个必然下降幅度。来源:第二季度电话会,第 4 页
海外布局有商业价值:它可以更贴近部分客户的供应链需求,分散生产地点,并满足客户对本土制造的要求。问题在于,谁为增加的成本付钱?如果客户愿意接受相应价格,政府支持也按条件兑现,新增产能可以形成可接受的回报;如果价格无法覆盖成本,规模扩大未必提高每股价值。
因此,观察海外产能时,我更看重产能利用、成本差距、客户需求与定价共同变化,而不是只统计建了多少座工厂。地理分散也不会立即消除台湾关键产能、人才与供应链集中的风险,它是一个逐步发生的过程。
客户优势很强,但资本配置仍然要接受检验
2025 年两大匿名客户分别占收入约 19% 和 17%。客户需求集中并不妨碍公司拥有强大的制造地位,但会使大客户的产品周期和资本开支调整更有影响。年报没有在这张表中公开姓名,本报告也不替公司补上。来源:2025 年年报,客户集中度
台积电的竞争者不仅是其他代工厂,也包括客户采用更成熟节点、优化芯片设计、延长现有产品寿命等选择。只要客户能以更低总成本实现目标,最先进工艺就不是每个应用的唯一答案。公司在特殊制程、成熟工艺和汽车等业务上的布局,因此仍有实际意义。
财务缓冲相对充分。截至 6 月底,现金及流动有价金融工具约 3.52 万亿新台币,财务简表列示的流动债券及银行借款和非流动债券合计约 0.98 万亿。这里采用简表可识别借款,不把所有负债都当有息债务,也没有把这笔净额再额外叠加进市盈率估值。
2025 年实际支付现金股息约 4,668 亿元新台币,每股 18 元。公司在 7 月电话会表示,2026 年股东预计收到每股 24 元现金股息。8 月董事会批准的第二季度每股 7 元股息,付款日在 2027 年 1 月,不能再加到 2026 年现金已付股息里。来源:董事会公告
与依靠大量回购改善每股指标的公司相比,台积电当前更直接的路径,是让利润增长、资本回报与逐步增加的股息共同兑现。本文未来股数假设基本稳定,没有用大规模回购替盈利预测增加额外弹性。
估值:扩产成功,还要看以什么价格分享成果
美股代码 TSM 交易的是存托证券,每份对应 5 股普通股。利润主要以新台币披露,报价以美元计价,不能拿每普通股的新台币收益直接除美元股价。证券比例来源:季度财务报表注释
以下采用 2029 年末正常化归母盈利乘市盈率,再以 10% 股权折现率折回研究时点。固定使用公司 7 月发布第三季度指引时采用的 1 美元兑 32 新台币作为模型假设;这不是声称 9 月 21 日即期汇率等于 32。全部股数按 259.32 亿普通股,最后换算为每份美股存托证券。
2026 年收入基数暂设为 5.4 万亿新台币,综合已经公布的营收和当时指引,是本报告的全年假设。2029 年保守情景对应需求正常化、海外成本与折旧压力更大;基准情景对应先进制程与封装持续扩张、利润率略低于强劲季度;乐观情景则要求新节点、先进封装和产能利用共同保持较强表现。
| 情景 | 2029 收入 | 三年复合增速 | 净利率 | 终期市盈率 | 折现后每股价值 |
|---|---|---|---|---|---|
| 保守 | 6,800.0 | 8.0% | 42% | 20 倍 | $263.92 |
| 基准 | 8,500.0 | 16.3% | 48% | 26 倍 | $479.84 |
| 乐观 | 10,500.0 | 24.8% | 52% | 32 倍 | $782.54 |
收入单位为十亿新台币,每份存托证券的现值单位为美元。假设 2027—2029 年每普通股现金股息分别为 28、32、36 元,简化为年末支付,折现后加入;不计剩余 2026 年现金分配。股息是情景假设,未提前扣除个人税费和存托费用。
20—32 倍终期市盈率,反映不同增长、资本效率和地缘风险组合下的条件估值,不是一个宣称永远适用的历史中枢。基准情景约 480 美元的现值,只比参考价高约 8%,并没有大到足以覆盖所有关键变量变化。
反向计算更有用。保持基准 48% 净利率、26 倍终期市盈率与模型汇率,当前 445.14 美元要求 2029 年收入约 7.87 万亿新台币,相对本报告 2026 年基数的三年复合增长约 13.4%。要求低于公司眼下的高速增长,但前提是多年以后仍保有很高的盈利水平。
现金可以用来交叉检验。基准情景假设正常化股东现金率为 32%,意味着 2029 年收入 8.5 万亿新台币时,形成约 2.72 万亿年度现金能力。以当前价格和模型股数计算,约相当于 3.7% 的未来现金收益率。它要求扩产后的现金转换明显改善,不能只靠会计利润增长。
| 净利率 / 终期市盈率 | 22 倍 | 26 倍 | 30 倍 |
|---|---|---|---|
| 44% | $374.88 | $440.85 | $506.83 |
| 48% | $407.86 | $479.84 | $551.81 |
| 52% | $440.85 | $518.82 | $596.79 |
表内固定基准收入,展示净利率与终期倍数变化后的每份存托证券美元现值。汇率也有影响:若其他假设不变,1 美元兑 30 新台币会使美元价值较模型提高约 6.7%,兑 34 新台币会降低约 5.9%。这是换算敏感性,不是汇率预测,也没有模拟汇率对经营利润率的二次影响。
最强反证,是收入增长与新增资本回报脱节
对台积电最有力的负面论点,不必是否认它的技术领先。即使继续领先,如果客户需求预期过高、海外成本超出预期、资本开支和折旧持续增加,新增收入也可能无法提供足够高的资本回报。
这条风险的传导路径很明确:客户延后产品或减少采购,新增产能利用下降,单位成本上升,利润率和现金转换同时承压;如果市场此前支付的是持续高增长的估值,股价还会承受倍数变化。
另一个无法靠财务模型完全覆盖的风险,是台湾地区的重大地缘或供应中断事件。普通的利润率敏感性表不能表示这类尾部事件的全部损失,因此表中保守情景也不等于最坏结果。
| 观察项目 | 当前基准 | 更新来源 | 改变判断的证据 |
|---|---|---|---|
| 营收兑现 | 前八个月累计同比增长 39.3% | 月营收公告 | 月度强势是否能变成季度利润和回款 |
| 新节点盈利 | Q2 毛利率 67.7%,Q3 指引 65%—67% | 季度财务与电话会 | 新节点爬坡后,成本是否逐步下降 |
| 资本支出 | 2026 年预算 600 亿—640 亿美元 | 电话会及现金流量表 | 投入提高而现金回收长期落后,需要降低回报假设 |
| 先进封装 | 预算中与测试、光罩等合计占 10%—20% | 正式产能和财务披露 | 瓶颈缓解后利用率、价格是否仍合理 |
| 海外经营 | 管理层披露初期毛利稀释压力 | 季报与工厂进展公告 | 新厂按期爬坡,且定价与效率改善能覆盖成本 |
| 股东兑现 | 2026 年预计收到每股 24 元现金股息 | 股息公告 | 分配增长是否仍由经营与资本效率支持 |
回到标题,股东回报能跟上吗?
先进制程与封装一起扩产,确实能够扩大台积电服务客户的能力,而且当前财务已经证明,它具有较强的定价、利用率和规模优势。公司既能支持多条计算路线,也有足够的财务资源投入下一阶段。
但股东买到的不是产能本身,而是扣除维持和扩大竞争力所需投入后,能够归属于每一股的经济回报。越大的扩产计划,越需要对应更具体的客户需求、更好的量产执行和更稳定的现金回收。
我的判断是,台积电有条件让长期股东分享这一轮扩张,但条件应写在判断里:新制程按计划爬坡,海外成本可控,先进封装没有在扩产后迅速失去利用率,现金转换也逐步跟上利润。把这些证据连起来,比只看“AI 需求旺盛”更能回答这家公司值多少钱。
主要资料
- 2025 年年报、2024 年年报历史比较表
- 2025 年 Form 20-F,现金流及会计口径
- 2026Q2 财务报表、7 月 16 日电话会
- 8 月 11 日董事会公告、8 月营收,9 月 10 日发布
- TSM 报价页
数据口径
研究截止:2026 年 9 月 22 日(北京时间)|财务:2025 年报、2026 年第二季度及上半年,补充截至 8 月的月营收|参考股价:445.14 美元,2026 年 9 月 21 日 15:25 EDT 盘中快照,每份美国存托证券对应 5 股普通股
本文仅用于个人经验心得分享,不构成任何投资建议。在具体实操之前,请务必结合自己的实际财务情况、投资目标和风险承受能力,独立判断并谨慎决策。
评论讨论
登录后参与讨论
登录