
研究截至 2026-09-22|财务:2026 Q2|参考价:733.45 美元(9/21 美东盘中)
Meta 已经拥有庞大的用户与广告业务,却仍然计划把大量现金投入 AI 和基础设施。它的动机不难理解:更好的推荐可以留住用户,更好的广告系统可以帮助商家成交,而新产品可能让公司掌握下一个入口。但这些投入的回报周期差别很大。最新季度收入增长约 28%,营业利润却同比下降,自由现金流也明显收缩。我的判断是,AI 对现有广告业务的价值最容易验证,值得认真看;对尚未形成稳定利润的新产品,则需要保留条件。投资 Meta,核心是判断广告产生的现金能否支持这些投资,并最终转化为更高的每股价值。
一、Meta 的生意,其实是一场持续发生的三方交换
普通用户打开 Facebook、Instagram 或其他应用,通常是为了看内容、联系朋友、获取信息或沟通。内容创作者希望接触观众,商家希望接触潜在客户。Meta 提供分发、推荐、沟通和广告工具,把这些需求连接起来。
在这场交换里,用户付出的主要是时间和注意力,商家付出的则是广告预算。商家愿意持续花钱,最终取决于能不能用合理成本获得订单、客户或品牌效果。平台吸引了多少用户固然重要,但如果广告效果差、衡量不清楚,商家也会调整预算。
2026 年第二季度,Meta 收入约 608 亿美元,其中广告约 594 亿美元,占比约 97.6%。其他收入和 Reality Labs 虽然有长期想象空间,但当下支付大部分账单的仍然是广告主。第二季度业绩
公司主要按两个分部披露:Family of Apps,简称 FoA,包括 Facebook、Instagram、Messenger、WhatsApp 等;Reality Labs,简称 RL,包括相关虚拟现实与增强现实硬件、软件和内容。两个分部的经济状况相差很大,不能只用集团净利润掩盖内部资金流向。
六月的应用家族平均日活跃人数约 36 亿,同比增长 3%。这里是公司估计的跨应用家族指标,不是 Facebook 单个平台日活,也不是把每个应用用户数相加。跨设备识别、重复账号和测量方法都有局限,分析时应遵循公司口径。第二季度 10-Q,用户指标说明
规模已经如此庞大,下一阶段增长很难只靠增加新用户。更重要的,是现有用户是否愿意继续使用、广告是否更有效,以及尚未充分变现的使用场景能不能产生收入。
二、为什么 AI 首先是一项广告生意投资
把 Meta 的 AI 支出全部理解成“追赶聊天机器人”,会漏掉最接近现金回报的一部分。
用户打开信息流时,系统需要从大量内容里挑出可能感兴趣的内容。如果推荐更准确,用户可能愿意看得更久、回来得更频繁,创作者也更容易找到观众。推荐系统改善,便有机会增加有价值的广告展示。
另一边,商家需要知道向谁展示什么内容,预算怎样分配,哪一组素材更可能带来转化。AI 可以帮助生成或筛选素材、预测购买倾向、调整投放,以及减少商家操作复杂度。如果商家的每一美元预算能带来更高回报,它就可能愿意投入更多。
第二季度,Meta 的广告展示量同比增加约 14%,平均每条广告价格增加约 12%。两个因素相乘,大致对应接近 28% 的广告收入增长,和实际披露的约 27% 接近,差异涉及四舍五入及结构变化。广告经营指标
这组数据说明,增长来自量与价格两端。它却不能独立证明所有增长都由 AI 带来。宏观广告需求、地区构成、投放目标、产品组合和广告位置,都可能影响平均价格与展示量。
判断 AI 是否创造经济价值,需要把链条接完整:推荐和广告工具改善,带来更好的用户体验与商家回报,进而增加收入;新增收入再覆盖训练、推理、人才和基础设施成本,最终提高经营利润及现金流。只证明“模型更强”或者“广告收入更高”,都还没有走到最后一步。
一个直观的判断是,如果商家转化率提高,平台可以获得更高广告价格,双方都有机会受益。但如果平台主要靠塞进更多广告来提高收入,用户体验下降,长期留存就可能受到影响。同样的短期增长,背后的质量可以很不一样。
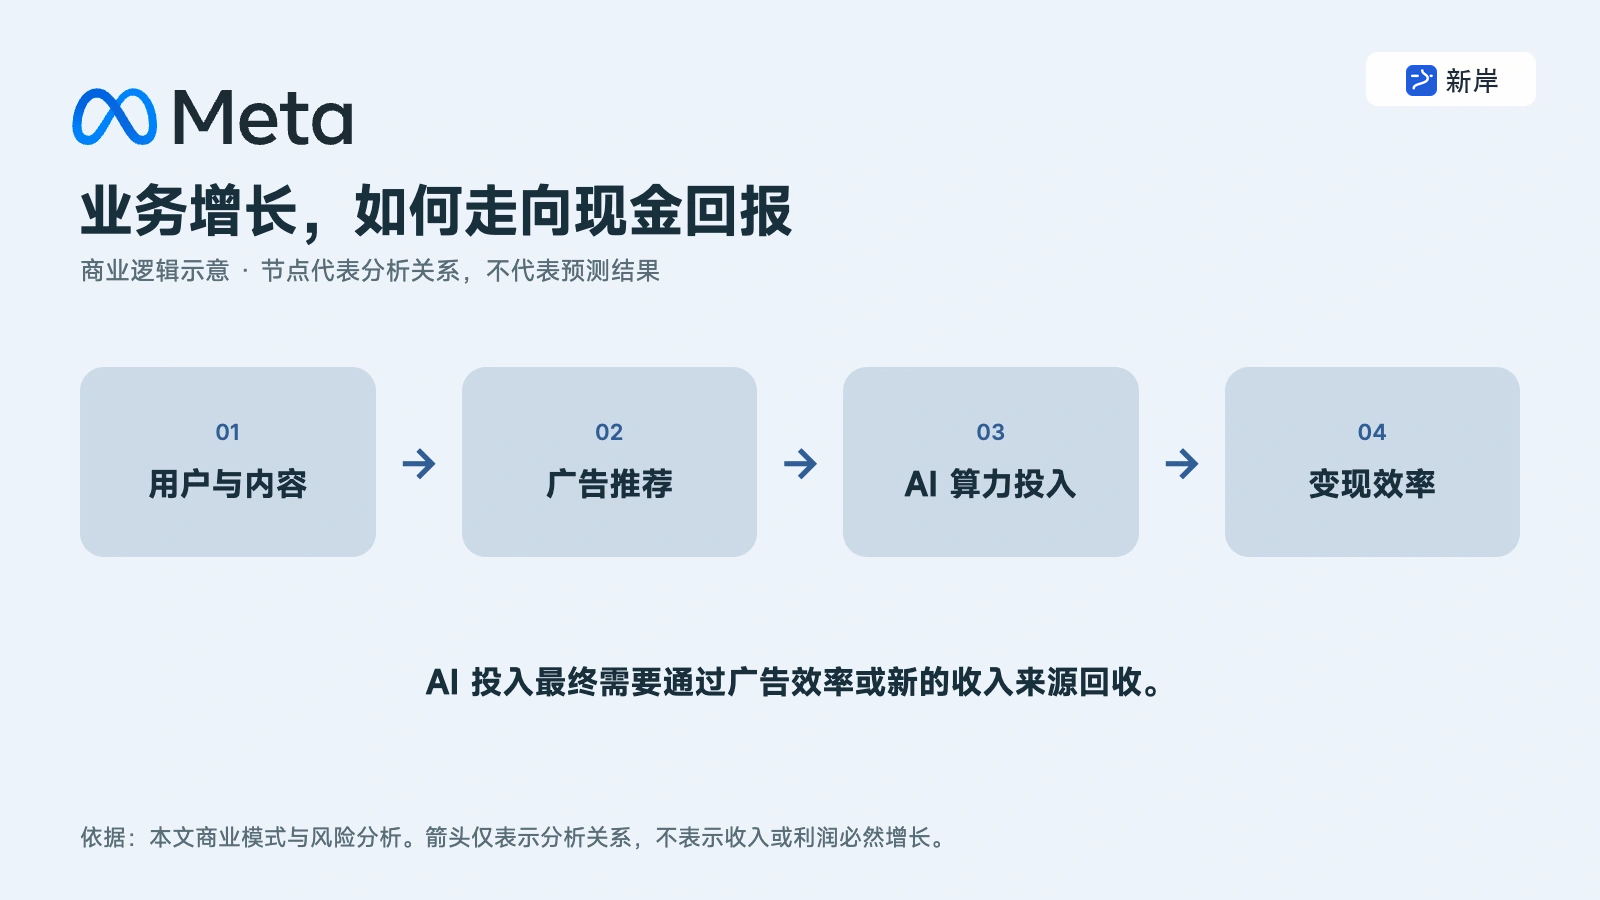
图:META 商业逻辑示意。AI 投入最终需要通过广告效率或新的收入来源回收。
三、广告以外的 AI 投入,为什么仍然有战略理由
Meta 的另一个动机,是减少对其他平台入口的依赖。
在手机时代,应用需要通过操作系统、应用商店和设备接触用户。平台规则改变,可能影响数据获取、广告衡量或产品分发。即使用户喜欢 Meta 的产品,公司也并不完全控制接触用户的全部路径。这种依赖在年报风险披露中有明确讨论。2025 年年报
如果未来用户更多通过 AI 助手、智能眼镜或其他设备获取信息,谁掌握默认入口,谁就可能掌握一部分分发与商业机会。Meta 投入新模型、助手和硬件,包含争取这种主动权的考虑。
这个逻辑有合理性,但战略理由与财务回报之间仍有距离。消费者愿不愿意长期使用、产品是否有稳定付费方式、隐私和安全要求能否满足,以及硬件售后与更新成本,都需要验证。
因此,我会把 AI 投入分成三层来评估。
第一层是改善现有推荐和广告,可以用现有业务的收入、成本和效果数据较快检验。第二层是商业沟通、企业工具和新的变现场景,需要看客户采用和付费持续性。第三层是新的个人计算入口,成功后空间可能很大,但不宜提前把整个市场的价值都算给 Meta。
三层业务可以共享技术和基础设施,财报也没有把每一美元投入精确分开。外部投资者无法逐项算出回报率时,更应该要求集团披露持续改善的经济结果,而不是自动认可所有投入都属于同样高回报的广告优化。
四、护城河很深,但用户时间和广告预算都可以迁移
Meta 的优势之一,是连接关系与分发规模。用户积累的朋友、关注列表、聊天记录和使用习惯,让应用具有持续价值;创作者和商家也希望在有观众的地方经营。这种相互吸引,使一个新平台很难仅靠一个功能就全面替代它。
另一项优势是广告系统。大量不同规模的广告主可以在同一套系统里投放,平台积累的优化能力、衡量工具和操作流程降低了商家的使用门槛。小商家也能接触远超自身自然流量的潜在客户。
但这不是一种可以永久收租、完全不需要维护的优势。用户可以在不同平台间分配时间,创作者也会跟随分发与收入机会迁移。短视频、视频平台、搜索、零售广告以及新的 AI 产品,都可能争夺同一批用户或广告预算。
不同竞争者提供的价值也不同。谷歌擅长承接明确需求,亚马逊靠近购物决策,Meta 则可以在用户尚未主动搜索时发现兴趣并推动购买。商家会比较每个平台的获客成本,预算并不会因为某个平台历史规模大就永久留在那里。
还有一类竞争发生在人才与基础设施。越多公司投入前沿模型,优秀研究人员、芯片、电力和数据中心资源就越昂贵。如果每家公司的能力都在提高,广告主未必愿意为全部成本买单。技术进步可以提高行业服务水平,但股东回报仍取决于公司能保留多少利润。
五、三年财务表现很好,最新季度却提醒我们重新检查成本
下表单位为十亿美元,每股收益为美元。Meta 自由现金流口径为经营现金流减现金资本开支,再减融资租赁本金,与部分同业只减现金资本开支的口径不同。
| 指标 | 2023 年 | 2024 年 | 2025 年 |
|---|---|---|---|
| 营业收入 | 134.902 | 164.501 | 200.966 |
| 营业利润 | 46.751 | 69.380 | 83.276 |
| 净利润 | 39.098 | 62.360 | 60.458 |
| 稀释每股收益 | 14.87 | 23.86 | 23.49 |
| 经营现金流 | 71.113 | 91.328 | 115.800 |
| 现金资本开支 | 27.045 | 37.256 | 69.691 |
| 融资租赁本金 | 1.058 | 1.969 | 2.524 |
| 自由现金流 | 43.010 | 52.103 | 43.585 |
| 股票薪酬 | 14.027 | 16.690 | 20.427 |
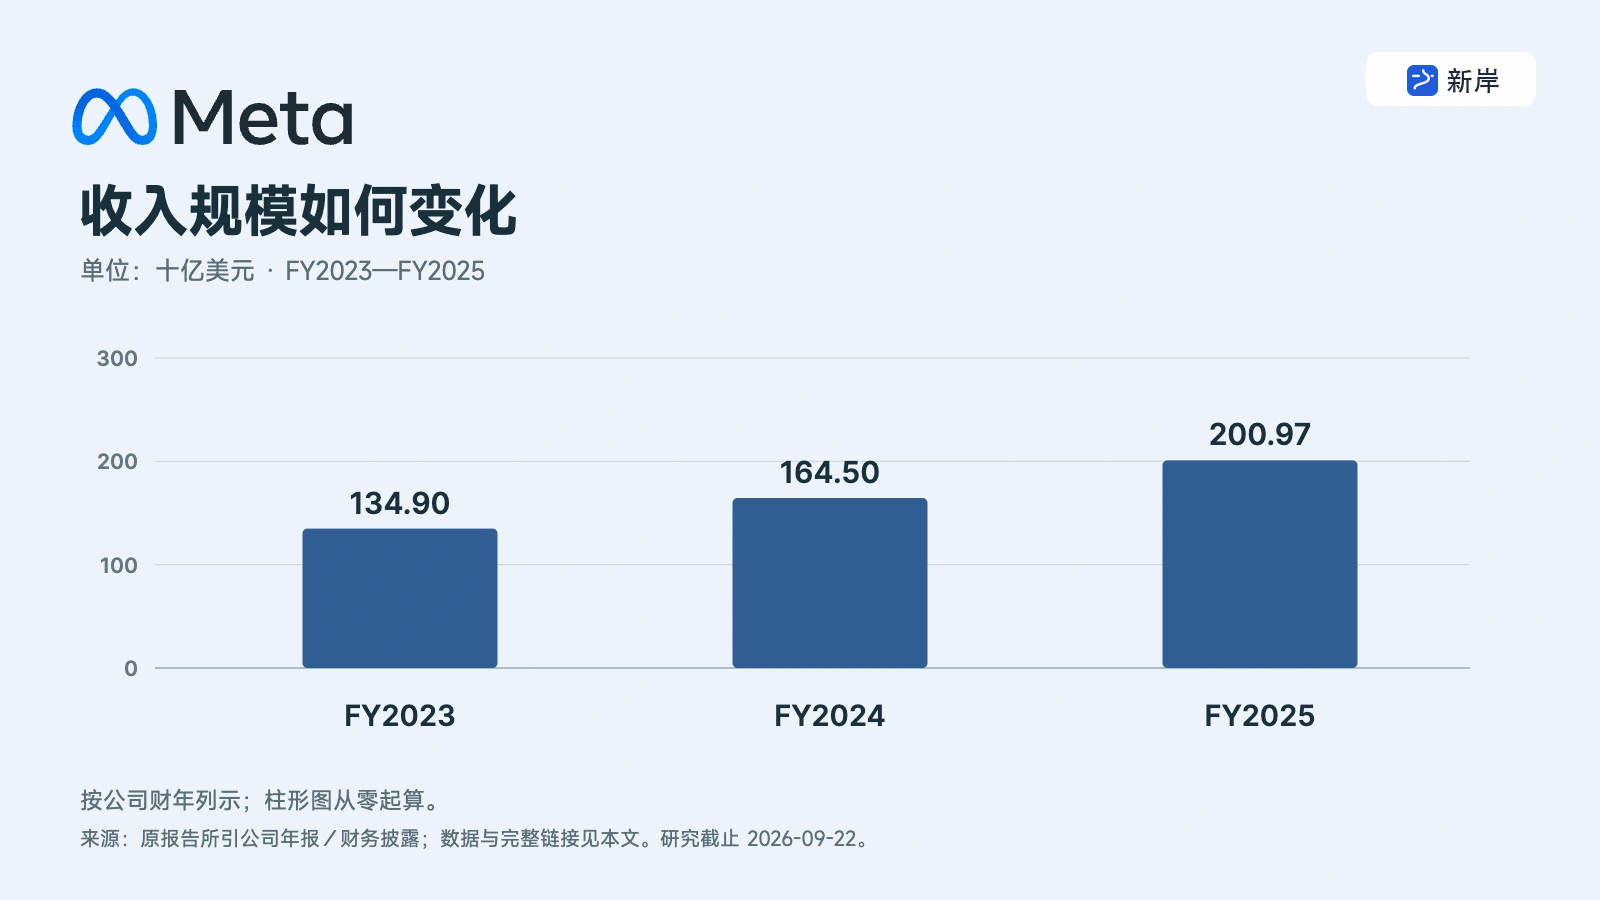
图:META 年度收入(十亿美元)。数据取自本文引用的历史财务披露,按公司财年列示。
2025 年收入和营业利润增长,净利润却低于 2024 年,其中税务会计影响很大。公司在 2025 年第三季度确认了约 159 亿美元的一次性税务费用,包括递延税项相关调整。这个费用不能被误读为广告经营利润出现同等程度恶化,也不能因为它不是当期普通经营费用,就忽略税务对股东权益的真实影响。
2026 年第一季度又确认约 80 亿美元的特定税务收益,部分抵消此前费用。因此,无论拿 2025 年净利润还是 2026 年上半年净利润直接外推,都会受到这些项目干扰。后面的估值使用正常化净利率,不假设异常税收费用或收益年年重复。年报税务说明、2026 年第二季度 10-Q
最新季度则出现另一种压力。2026 年第二季度收入约 608 亿美元,同比增长 28%;成本费用约 420 亿美元,同比增长 55%;营业利润约 188 亿美元,低于上年同期约 204 亿美元。营业利润率从约 43% 降至约 31%。
其中包括 24 亿美元法律相关费用和 11.8 亿美元裁员费用。把这两项简单加回,营业利润约为 224 亿美元,利润率约 36.8%,仍低于上年同期。这个简化调整不是公司提供的完整非 GAAP 指标,只用于理解成本压力的量级。不能把本期利润率下降全部解释成一次性事项。第二季度费用披露
股票薪酬也需要关注。上半年约为 137 亿美元,上年同期约 90 亿美元。它不立即形成同等金额现金流出,但会影响利润和普通股权益。把股票薪酬从利润中完全加回,又假设未来没有稀释,会高估股东回报。
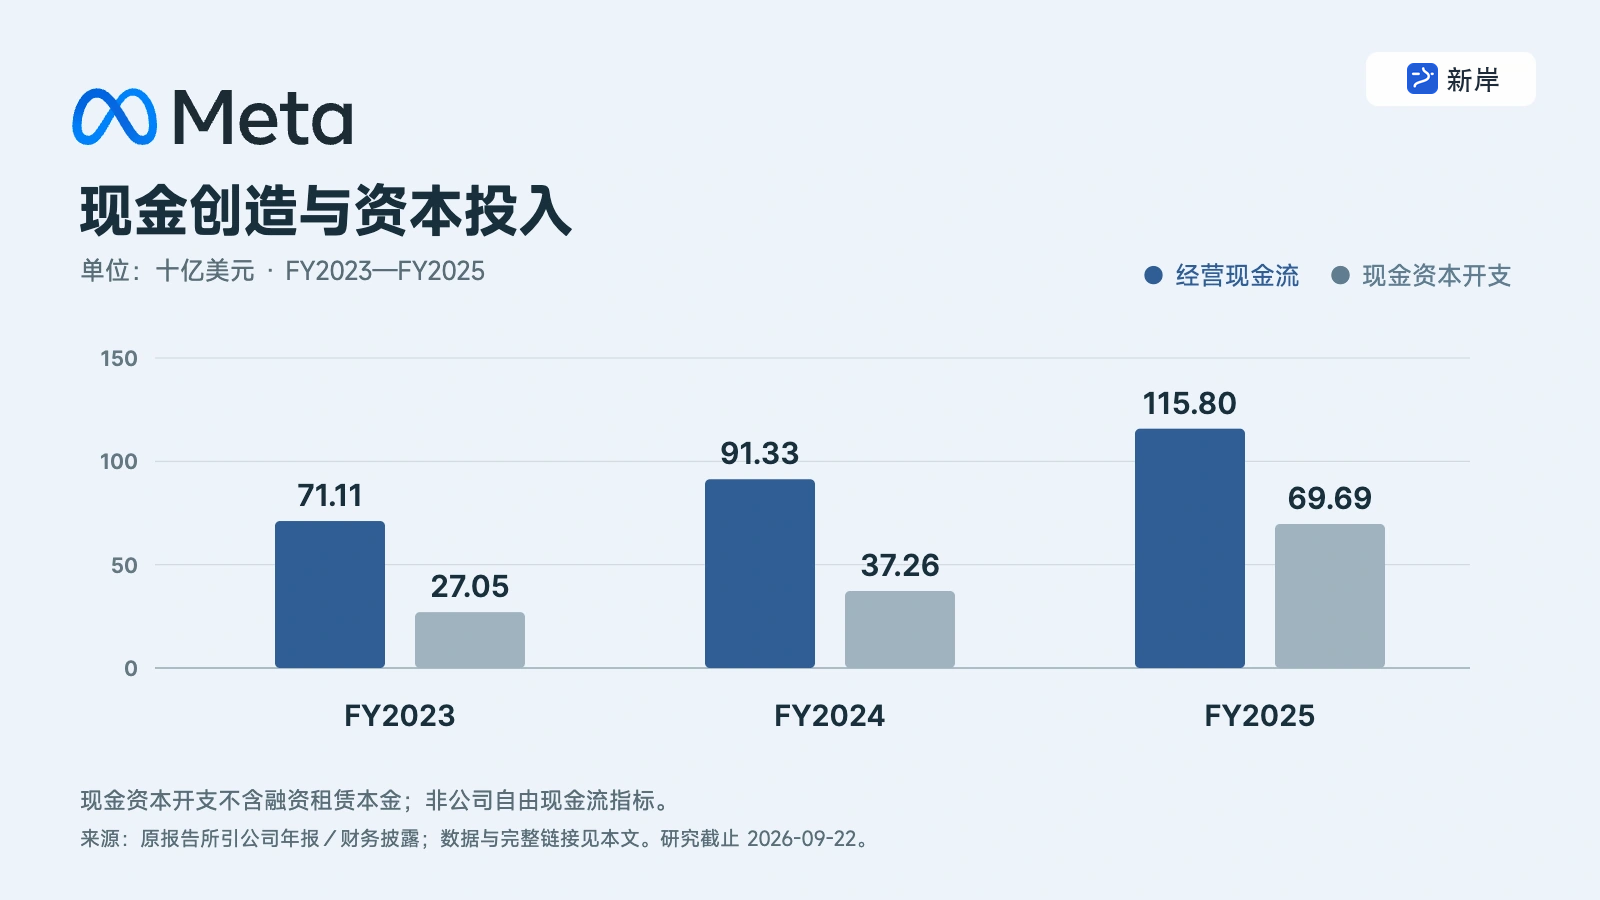
图:META 经营现金流与现金资本开支(十亿美元)。现金资本开支不含融资租赁本金;非公司自由现金流指标。
六、广告的现金,正在承担越来越大的投资任务
第二季度,Family of Apps 营业利润约 234 亿美元,Reality Labs 亏损约 46 亿美元;两者合计形成集团约 188 亿美元营业利润。2025 年全年,Reality Labs 亏损约 192 亿美元。第二季度分部表、2025 年年报
不能把 Reality Labs 的全部亏损都叫作 AI 训练费,也不能假设把这个分部关掉,就能原封不动地把亏损加回普通股东收益。技术、人员和产品之间存在关联,关闭或缩减业务也有成本。但这个分部的持续亏损,确实构成资金分配问题:投入何时会形成可验证的用户价值和商业回报?
与此同时,AI 支出也发生在 Family of Apps 内部。最新季度 FoA 收入增长,营业利润却低于上年同期,说明“核心广告业务”和“长期投入”并非完全隔离。分析时要看分部内的成本,而不是把所有新投资风险都装进 Reality Labs。
第二季度经营现金流约 319 亿美元,包含融资租赁本金的资本开支约 311 亿美元,自由现金流只剩约 7.8 亿美元,上年同期约 85.5 亿美元。上半年自由现金流约 132 亿美元,同比也下降。滚动十二个月自由现金流约 379 亿美元。现金流调节表
七月公布的全年资本开支指引为 1,300 亿至 1,450 亿美元,包含融资租赁本金;全年费用指引为 1,650 亿至 1,690 亿美元。公司仍预计全年营业利润高于 2025 年,但这是管理层在当时作出的预期,需要后续财报验证。
资本开支与费用不能直接相加后拿来减收入。购买设备先消耗现金,再通过折旧进入以后年度费用;费用里已经包含当期折旧。二者分别说明现金投入和利润成本,混着计算会重复扣除。
这也解释了为什么未来不能只看利润率恢复。新设备逐渐投产后,折旧和电力等成本会跟上;若再投资仍然很大,公司可能在账面利润改善的同时,继续承受现金压力。真正有力的证据,是广告与新业务增长能够覆盖这两类成本,并逐步提高自由现金流。
七、管理层可以长期下注,普通股东更需要明确的检验标准
Meta 采用不同投票权的股票结构,创始人对公司战略具有较强控制力。这种结构有利于长期决策,也意味着普通股东对重大资金分配方向的影响有限。治理与风险披露
对于投资者,重点不是单纯赞成或反对长期投入,而是预先想清楚什么结果值得继续支持。比如,推荐与广告投入应当逐渐体现为商家回报、收入和利润改善;新硬件应当体现为持续使用和复购,而不只是首发关注度;新助手或商业工具需要逐步形成清楚的变现路径。
现金与股数也给出直接反馈。六月底公司持有现金、现金等价物和可交易证券约 903 亿美元,长期债务约 837 亿美元。上半年发行长期债务净融资约 249 亿美元,没有回购普通股,普通股总数从去年底约 25.30 亿股增至约 25.48 亿股。第二季度财务报表
这与“广告赚的钱全部用于回购”的印象已经不同。回购额度没有用完,也不代表每个季度都会回购。评估未来每股收益时,应根据实际资本分配和股票薪酬,分别考虑股数稳定、增加或下降的可能。
公司九月宣布每股季度股息 0.525 美元,年化约 2.10 美元。按本文参考价计算,年化股息率约 0.3%。因此,持有这家公司所期待的主要回报,仍来自未来盈利和每股价值增长,而不是当前现金分红。九月股息公告
八、当前价格需要怎样的广告与 AI 回报
下面以滚动十二个月收入约 2,282 亿美元为起点,估算三年后的年度盈利,再按 9% 年折现率折回今天。股数起点使用六月底 A、B 类合计约 25.48 亿股,未来股数变化明确列入模型。
净利率已经包含 AI 研发、Reality Labs、股票薪酬、折旧和正常税费;不单独给尚未验证的新产品额外加一笔价值,也不重复加上净现金。这里采用权益盈利倍数,和前面亚马逊的分部企业价值口径不同,不能把倍数大小直接横向比较。
| 情景 | 收入年增速 | 期末正常化净利率 | 普通股年变化 | 期末市盈率 | 三年后 EPS | 折算今日价值 |
|---|---|---|---|---|---|---|
| 保守 | 10% | 27% | +1.0% | 20 倍 | 31.25 美元 | 488 美元 |
| 基准 | 15% | 32% | +0.5% | 25 倍 | 42.95 美元 | 834 美元 |
| 乐观 | 20% | 37% | 0% | 30 倍 | 57.27 美元 | 1,332 美元 |
折现率和估值倍数是分析假设,普通股分红按年化 2.10 美元保持三年不变。现值包括这三年的分红现值,未分配情景概率。完整输入、反推和敏感性计算见估值模型(原站文件已失效,暂无可核实数据)。
保守情景并没有假设广告崩溃,收入仍然每年增长 10%。它对应成本持续偏高、新业务没有明显盈利贡献,以及市场降低估值倍数。即使是一家仍然增长的公司,也可能因为投入回报不理想而出现较低股东价值。
基准情景要求收入保持 15% 年增速,并在三年后实现 32% 的正常化净利率。对应收入约 3,471 亿美元、净利润约 1,111 亿美元。这需要广告生意继续增长,同时公司能够消化更高折旧、人才和基础设施费用。
乐观情景则要求 20% 增长和 37% 净利率共同实现。这意味着 AI 明显提高现有业务效果,新变现机会发挥作用,新增投入也形成了规模收益。它是用于观察条件的上行情景,不能只因为结果更高就把它当作默认未来。
相对 733.45 美元的参考价,基准现值约高 14%,保守现值约低 33%,乐观现值约高 82%。这些数字是模型现值与报价的比较,不是下一年的涨跌幅预测。报价来源
反推当前报价,在基准净利率、股数增长、25 倍市盈率和其他假设不变时,未来三年收入年增速约 10.1% 即可支撑本文设定的 9% 回报要求。看起来门槛不算高,但它已经预设了利润率恢复和估值倍数稳定。若净利率只能达到 27%,或投资者要求更低倍数,所需增长就会提高。
再改变收入增速和期末估值倍数,其他条件保持基准不变,得到下表。单位为折算今日的每股美元价值。这能看出判断对增长和估值的依赖,不代表每一种组合发生的概率相同。
| 收入年增速/期末市盈率 | 21 倍 | 25 倍 | 29 倍 |
|---|---|---|---|
| 10% | 615 | 731 | 847 |
| 15% | 702 | 834 | 967 |
| 20% | 797 | 947 | 1,098 |
九、用现金流再检查一次,避免被利润模型说服得太早
按六月底普通股数与参考价格粗算,Meta 普通股市值约 1.87 万亿美元。滚动自由现金流约 379 亿美元,对应约 2.0% 的当期自由现金流收益率。股数与报价不在同一天,因此这里只用于量级判断。
这说明市场给予的价值,仍然包含对未来现金增长的期待。本文基准情景虽然得到高于参考价的现值,却没有单凭这个结果就证明安全边际充足。最需要补充的证据,是投资周期过后现金转换能够改善。
股票薪酬还有第二层影响。它在经营现金流中作为非现金费用加回,但股东需要承担相应权益变化;公司为员工股票净结算支付的税款,也会形成融资现金流出。自由现金流指标没有覆盖所有与股权激励相关的现金及稀释成本。本文在盈利模型中保留股票薪酬费用,并假设股数变化,但现金收益率仍需结合这些项目理解。
如果广告增长很好,自由现金流却多年不能恢复,那么应当重新检查资本开支是否长期高于维持增长所需、模型利润率是否过高,或者新产品消耗是否超出原先预期。若广告效果提高、费用增速放缓、资本开支强度逐步下降同时出现,基准情景才会得到更强支持。
这也是我对 Meta 相对积极、同时保留条件的原因:核心广告业务有很强的能力,最新收入也在验证需求;但资本配置已经成为决定股东回报的同等重要变量。
十、未来怎样验证这份判断
| 观察事项 | 值得期待的证据 | 判断失效的信号 |
|---|---|---|
| 用户与广告效果 | 使用质量稳定,广告主效果改善,收入增长具有持续性 | 用户时间持续外流,增长主要靠增加广告负担 |
| FoA 盈利能力 | 剔除明确特殊事项后,费用增速逐步低于收入 | 核心业务收入增长,利润率却持续下降 |
| 资本回报 | 基础设施投入转化为收入与现金,自由现金流恢复扩张 | 投资预算不断上调,现金回报目标持续推迟 |
| 新产品 | 留存、复购、付费和单位经济性逐步清晰 | 发布关注度高,持续使用与收入贡献有限 |
| 普通股权益 | 股数增长受控,融资用于高回报项目 | 股权激励与融资稀释长期快于每股盈利增长 |
| 监管与治理 | 规则变化可适应,资金分配有可验证结果 | 青少年保护、隐私、内容或税务事项持续增加重大成本 |
近期的明确事件是 Meta Connect,官方安排在 2026 年 9 月 23 至 24 日,研究截止日时尚未举行。新发布可以帮助理解产品方向,但本文没有把尚未公布的功能、销量或商业效果写成事实。官方开发者页面
后续财报中的第三季度收入、费用、资本开支和 2027 年投入规划,比单次发布更能检验模型。七月的第三季度收入指引为 610 亿至 640 亿美元,全年费用和资本开支预期则已经明显提高。要看的是这些投入与结果是否逐步匹配,而不仅是某一个数字有没有超过市场预测。
回到标题,Meta 为什么在广告生意已经足够庞大时继续重金押注 AI?因为 AI 既可以改善今天的广告系统,也可能改变明天用户接触信息的入口。对公司而言,参与这场变化有充分理由;对股东而言,理由还需要转化为可以检验的回报。
我的基准判断是,Meta 具备把 AI 转化为商业价值的条件,现有广告业务也提供了难得的试验场和资金来源。在本文假设下,价格有一定吸引力,但尚不足以忽视投资失控、成本上升和现金兑现延迟。未来最能增强信心的,是核心利润和自由现金流重新同步增长,并且每股价值跟得上公司的扩张。
主要资料
- Meta 2025 年年报
- Meta 2026 年第二季度业绩
- Meta 2026 年第二季度 10-Q
- Meta 2026 年九月股息公告
- Meta Connect 官方开发者入口
- META 行情页
数据口径
研究截止日:2026 年 9 月 22 日|财务数据截至 2026 年 6 月 30 日|证券:Meta Platforms Class A,NASDAQ:META|参考股价:733.45 美元,2026 年 9 月 21 日 13:18 EDT 盘中报价
本文仅用于个人经验心得分享,不构成任何投资建议。在具体实操之前,请务必结合自己的实际财务情况、投资目标和风险承受能力,独立判断并谨慎决策。
评论讨论
登录后参与讨论
登录