
研究截至 2026-09-22|财务:FY2026 Q3|参考价:60.60 美元(9/21 美东盘中)
先把“增长了多少”与“为什么增长”分开
慧与最新季度网络业务收入同比增长约 75%。如果只看到这个数字,很容易产生一种印象:一家传统企业科技公司,突然找到了高速增长的新业务。
但这里有一个必须交代的背景:Juniper 于 2025 年 7 月 2 日完成并购。当前季度包含完整三个月的合并业务,而上年同期只包含完成交易之后的部分期间。把两者直接比较,增长自然会很高。并购完成与合并范围:FY2025 10-K
真正值得研究的问题,不是“收购让收入变大了吗”,而是“更大的网络业务,能否改变集团长期增长、利润和现金回报”。
我的判断是,这笔收购改善了慧与的业务组合,也让公司拥有更完整的企业及数据中心网络能力。但目前还不能把并表增长当成内生增长,更不能认为收购完成就等于投资回报已经兑现。下一步需要验证的,是客户、产品和渠道整合之后,新增收益能否覆盖收购成本、债务和股权稀释。
为什么一家服务器公司需要更强的网络业务?
企业使用计算资源,不只有服务器本身。
员工、终端和分支机构要连接到网络,数据中心内部的服务器要交换数据,安全系统要限制谁能访问哪些资源,运维团队还需要知道故障发生在哪里。任何一层出现瓶颈,都可能让计算资源无法充分发挥作用。
服务器销售往往伴随硬件更新和项目交付,单笔金额可以很大,但竞争也较直接。网络业务除了设备,还涉及操作系统、管理工具、支持服务和长期运维流程。这给供应商提供了不同于单次硬件交付的客户联系。
慧与原有 Aruba 业务在园区和企业网络中具有基础,Juniper 则带来路由、数据中心交换及 Mist 等能力。两者放在一起,有机会扩大客户覆盖与产品组合,但也需要处理重叠产品、销售激励和技术平台衔接。集团业务与并购说明:FY2025 10-K
对客户而言,产品目录更长不是购买理由。更有意义的问题是:能否更容易部署,能否减少排查故障时间,能否让现有设备平稳升级,以及总成本是否合理。
对股东而言,问题也很具体:客户是否因此增加采购、续约和服务支出?重复费用是否减少?销售更多产品是否需要同步增加很多研发和支持成本?只有这些答案逐渐落实,组合扩大才能变成经济价值。
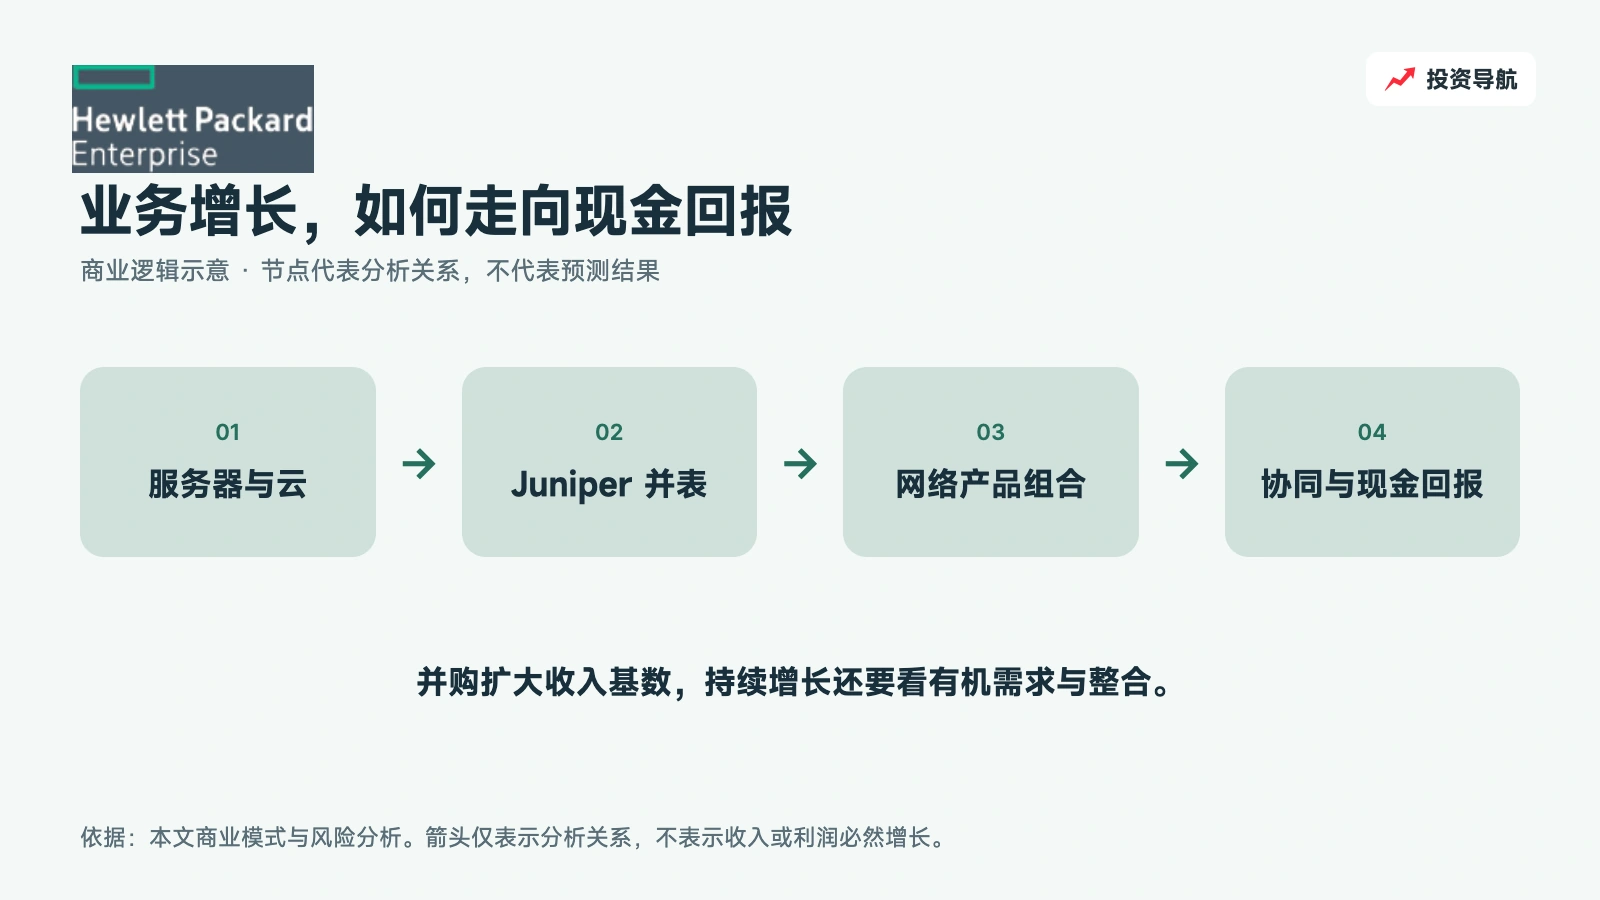
图:HPE 商业逻辑示意。并购扩大收入基数,持续增长还要看有机需求与整合。
Mist、Aruba 和数据中心网络,整合正在做什么?
2026 年 6 月的官方公告,提到将 HPE Networking CX 交换机与 Mist 平台整合,把 Marvis 的能力引入 Aruba Central,并加强 Juniper 数据中心网络与 HPE AI 数据中心方案的连接。HPE 6 月 16 日网络产品公告
可以把它理解为两件工作同时进行:一件是让硬件、软件和运维平台能够协同;另一件是让销售和合作伙伴能够向客户提供更完整的方案。
这比单纯把两个品牌放进同一个集团,更接近收购应当创造的价值。但产品公告仍然只是阶段性证据。客户迁移是否顺畅、使用效果是否足够好、是否愿意继续付款,还要通过订单、续约和服务表现验证。
“AI 网络”也有两层含义。一层是用 AI 辅助网络管理,例如识别异常和帮助排障;另一层是建设支撑 AI 计算的网络。前者影响运维效率与软件价值,后者影响数据中心设备需求。它们可能相互增强,但不能把所有相关收入都算成 AI 数据中心收入。
同样,网络自动化能减少部分重复工作,不代表客户可以取消全部运维人员,也不代表任何网络故障都能自动解决。本文不采用未经独立核验的效率百分比推算公司利润。
整合成功的标志,应当是客户得到更好的结果,公司用合理成本交付,并形成持续收入。名称统一、发布会频繁或产品数量增加,都不能替代这个结果。
真正的竞争,发生在客户是否愿意迁移
企业网络并不是每年全部重新采购。已有设备、配置、工程师经验、服务合同与渠道关系,会影响更新节奏。客户更换供应商,需要评估迁移成本和业务中断风险。
这既是现有供应商的保护,也是挑战者的进入障碍。慧与收购 Juniper 后拥有更广产品,并不意味着客户会立刻放弃思科或其他供应商。它需要提供足够明显的性能、管理或成本优势。
思科拥有广泛的企业产品和渠道;Arista 在特定数据中心网络场景具有竞争力;其他供应商及客户自主选择的开放方案也会影响采购。网络安全、园区无线、路由和 AI 集群交换的竞争结构不同,不能把整个市场看成一场两家公司之间的比赛。竞争环境:HPE FY2025 10-K
慧与比较有意思的机会,是把计算、网络和服务放在同一次客户采购里,减少方案碎片化。但一体化也可能被客户用来要求更大折扣。因此,交叉销售增长必须与利润率一起看。
如果新增订单主要来自价格优惠,收入可以增加,回报未必改善。如果整合后的平台确实降低客户成本,公司则有机会保留一部分价值。两种结果都叫“赢得订单”,经济含义却差别很大。
重新划分的分部,要用同一口径比较
从 FY2026 开始,慧与将原来的 Server、Hybrid Cloud 和 Financial Services 合并为 Cloud & AI,并调整部分业务归属。季报已追溯调整比较期分部数据。研究时不能把旧分部与新分部名称直接拼接。FY2026 Q3 10-Q,Note 2
最新季度的数据如下,金额为十亿美元:
| 业务 | 收入 | 同比 | 分部经营利润率 |
|---|---|---|---|
| Networking | 2.893 | 74.9% | 22.0% |
| Cloud & AI | 9.042 | 25.4% | 17.0% |
| Corporate Investments and Other | 0.278 | 3.0% | -24.1% |
| 集团 | 12.213 | 33.7% | GAAP 11.4% |
来源:截至 7 月 31 日的 10-Q,分部及管理层讨论。分部利润排除了部分集团成本、股权薪酬、无形资产摊销和其他费用,不能直接当作合并 GAAP 利润率。
网络业务占集团收入约四分之一,利润结构确实比一些硬件交付业务更有吸引力。但 Cloud & AI 仍然更大,而且本季分部利润率明显改善。因此,集团的盈利变化不能全部归因于 Juniper。
网络内部也应拆开:园区与分支机构收入约 14.42 亿美元,数据中心网络约 3.82 亿美元,安全约 2.81 亿美元,路由约 7.88 亿美元。它们既受不同客户预算影响,也受并购比较基数影响。
其中路由同比增长很高,更需要检查原来并表覆盖的期间。对于当前材料无法严格重建的同口径有机增长,本文不提供一个看似精确的百分比,也不把新闻中的组合增长估计当成已审计指标。
三年财务告诉我们,收购之前也有需要解决的问题
下表金额为十亿美元,年度截至各年 10 月 31 日。归母普通股净利润已扣优先股股息。
| 指标 | FY2023 | FY2024 | FY2025 |
|---|---|---|---|
| 收入 | 29.135 | 30.127 | 34.296 |
| GAAP 经营利润 | 2.089 | 2.190 | -0.437 |
| 归属普通股净利润 | 2.025 | 2.554 | -0.059 |
| 经营现金流 | 4.428 | 4.341 | 2.919 |
| 厂房设备及软件现金投入 | 2.828 | 2.367 | 2.292 |
| 经营现金流减上述投入 | 1.600 | 1.974 | 0.627 |
| 股权激励费用 | 0.428 | 0.430 | 0.643 |
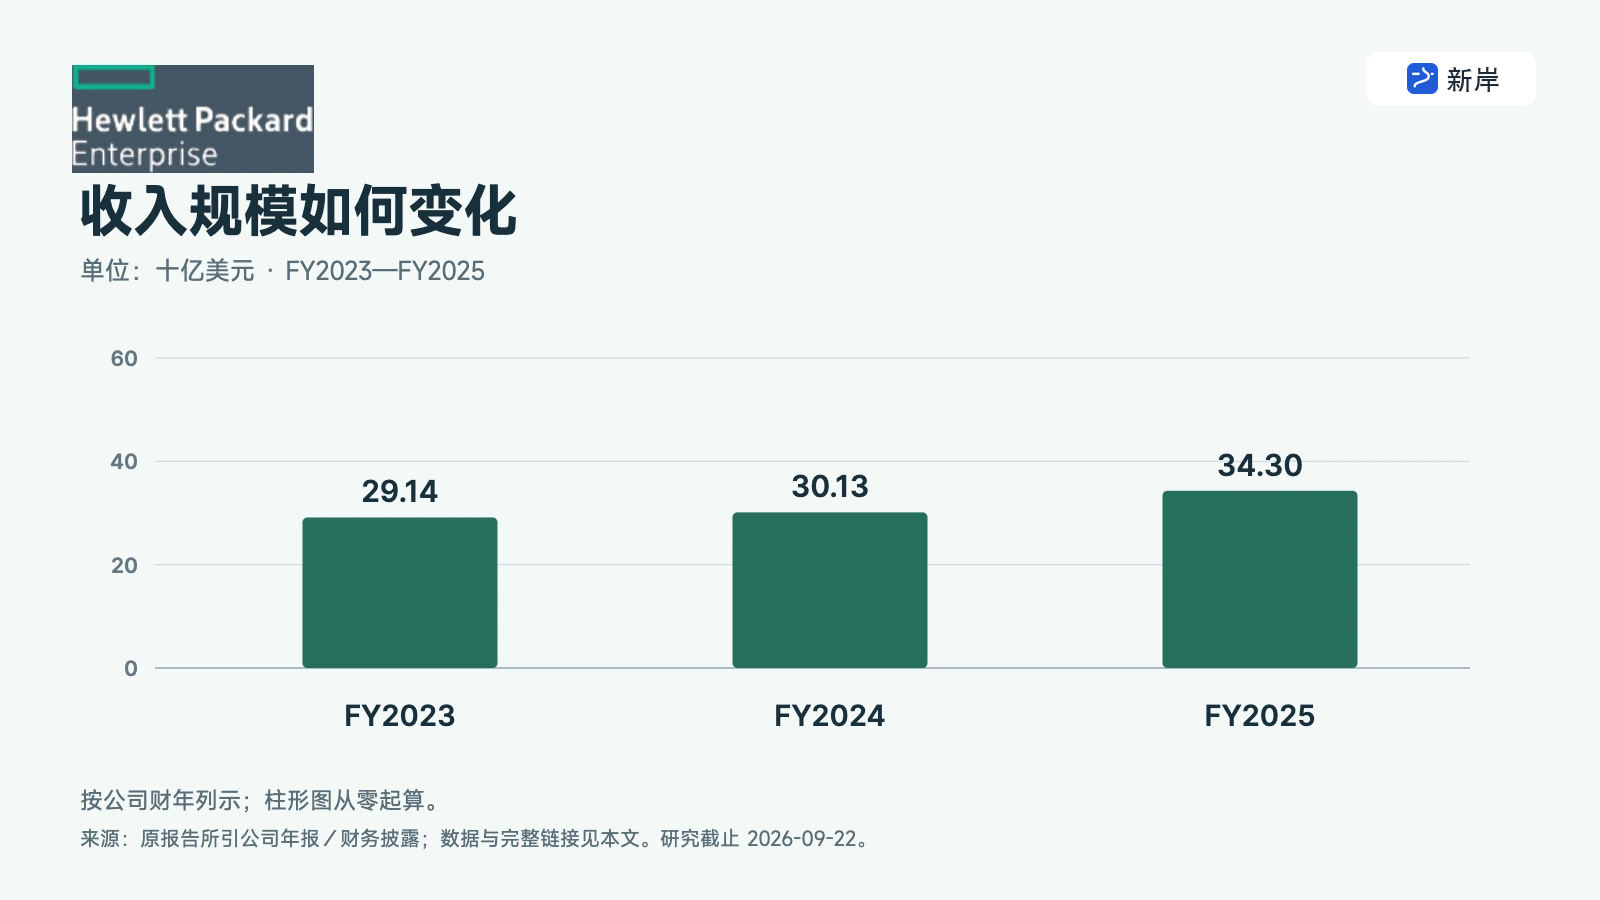
图:HPE 年度收入(十亿美元)。数据取自本文引用的历史财务披露,按公司财年列示。
来源:FY2025 10-K,合并财务报表。本表现金余量未加回资产出售款及汇率影响,不等于公司公布的 FCF。
FY2025 有约 16.21 亿美元减值费用,影响经营利润;FY2024 有股权出售收益,影响净利润。两年的利润不能直接拿来判断日常业务一上一下的全部幅度。
但剔除特殊项目,不等于可以忽略历史资本分配。减值通常说明此前账面预期需要下修;收购摊销不一定代表当期现金支出,却对应曾经支付的收购价格。分析要区分当期经营与历史投资回报,不能把所有不利费用都永久排除。
Juniper 合并扩大了收入和资产,也带来了新的费用。未来能否改善增长轨迹,应该看合并后的经常性利润和现金是否提高,而不是只用并购前后收入规模作比较。
另外,慧与的服务、融资和按使用付费业务,会带来与普通硬件销售不同的现金时间表。资本开支中也包含相关资产投入,因此不能只凭集团资本开支高低判断其生产效率。
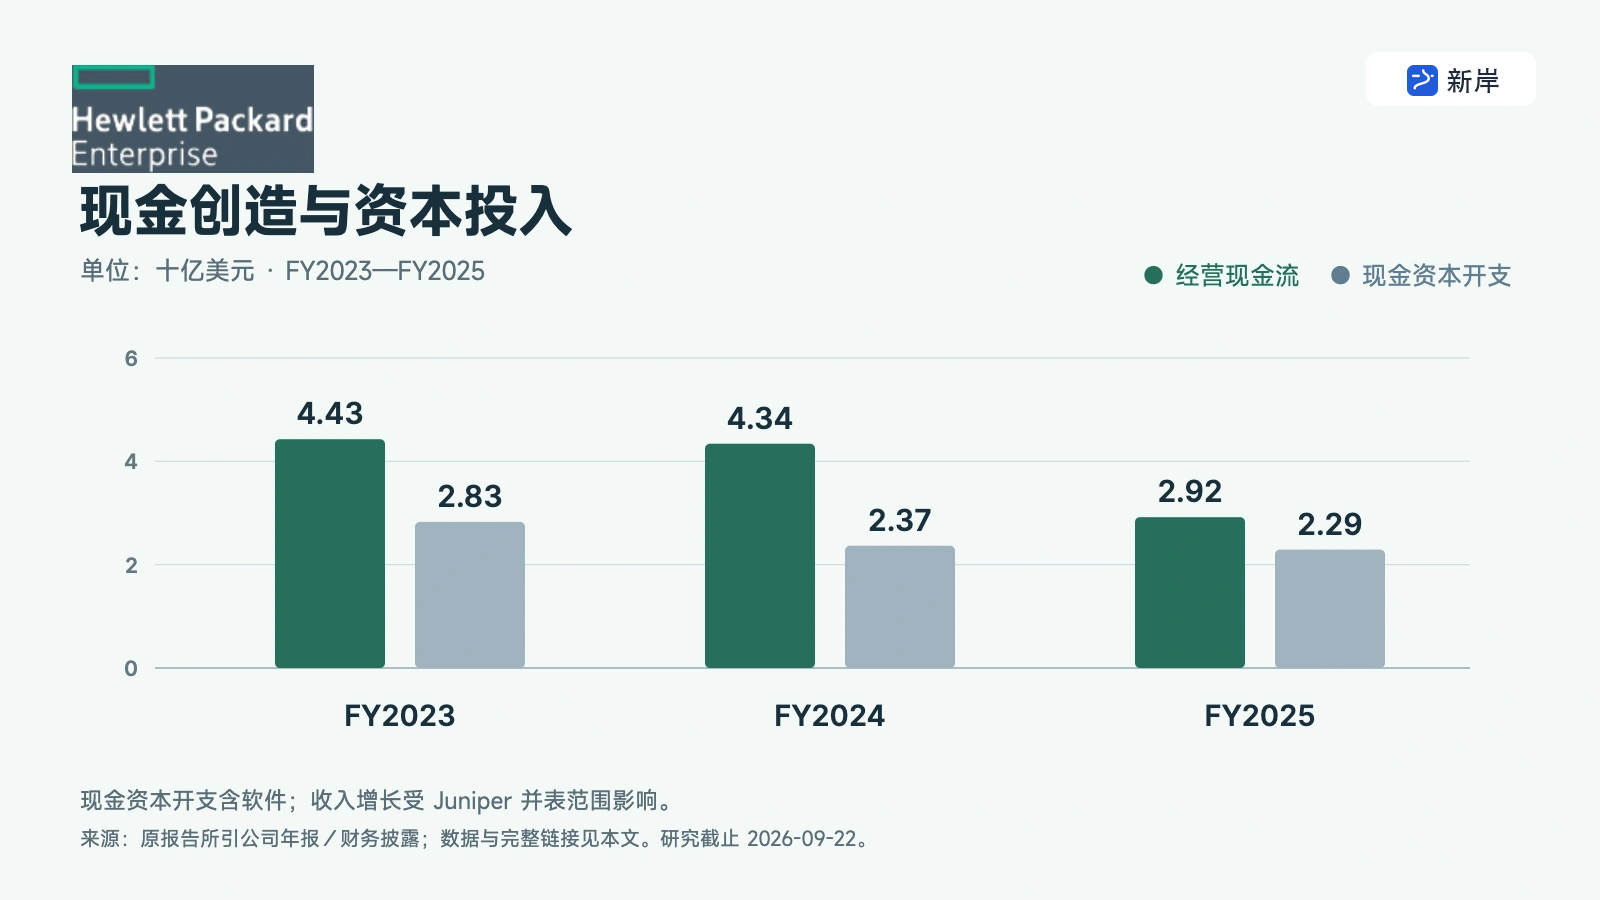
图:HPE 经营现金流与现金资本开支(十亿美元)。现金资本开支含软件;收入增长受 Juniper 并表范围影响。
第三季度的高利润,需要剥离一次性收益
本季 GAAP 经营利润约 13.93 亿美元,归属慧与净利润约 15.40 亿美元,稀释 EPS 为 1.06 美元。净利润高于经营利润,一个重要原因是出售剩余 H3C 股权确认了约 4.44 亿美元收益。Q3 10-Q,利润表及出售权益说明
这笔收益有经济意义,回收资金也能改善资产安排,但它不会每个季度重复。把 1.06 美元乘四当作未来稳定 EPS,会把出售收益一起延长到未来。
本季 non-GAAP EPS 为 1.11 美元,与 GAAP 数字接近,也不能据此说两种口径差异很小。正向的出售收益和被剔除的薪酬、摊销等费用,可能在结果上互相抵销。判断盈利质量,仍需看桥接项目本身。
与此同时,主营改善并非全部由一次性项目造成。Cloud & AI 分部收入和利润率提高,Networking 提供了更多利润,集团毛利率也上升。正确处理方式是保留这部分经营证据,剔除不能重复的项目,而不是走向“所有增长都是会计效果”的另一极端。
管理层 9 月 2 日给出的 FY2026 non-GAAP EPS 指引为 3.75—3.85 美元,FCF 至少 37.5 亿美元;FY2027 框架为收入增长 13%—17%、non-GAAP EPS 增长 16%—20%、FCF 至少 50 亿美元。后者仍是前瞻框架,尚不是已实现业绩。HPE 最新业绩公告
这些指引为未来一年提供了验证标准。它们也意味着,市场不只是在购买收购完成这个事件,还在购买合并后盈利继续提高的预期。
现金改善背后,库存与应付也在一起膨胀
前三季度经营现金流约 42.29 亿美元,较上年同期明显提高。按照公司口径,扣净资本支出并加入汇率影响后的 FCF 为 25.81 亿美元;第三季度单季为 9.58 亿美元。10-Q,现金流及 FCF 桥接
不过,累计现金流中,库存增加消耗约 58.47 亿美元,应付增加提供约 58.70 亿美元,两者几乎相互抵销。这说明扩张期的供应链资金规模正在变大。
账面库存从财年初约 63.52 亿美元升至 118.23 亿美元。它可以支持未来交付,也会增加需求预测错误和产品切换风险。不能只看到净营运资金影响不大,就忽略库存与应付各自的规模变化。
截至 7 月末,现金约 62.16 亿美元,有息债务账面合计约 202.44 亿美元。金融服务拥有融资资产,因此集团债务不能简单全部归因于 Juniper;但新增收购负担也不能因为存在融资业务就被抹去。10-Q,资产负债表
本文采用普通股盈利与股东现金模型,已经保留利息成本,不再用未经拆分的集团净债务做一次重复扣减。若未来做分部估值,则应分别处理金融服务资产负债、经营债务、共同成本和优先股,不能只给网络业务一个高倍数再简单相加。
资本分配上,还要观察公司如何在还债、回购、分红和整合投入之间选择。管理层提出资本回报目标,并不代表所有现金都能同时用于降债。增长的资金需求和股东回报,需要在同一张资金表里平衡。
可转换优先股,为什么影响普通股估值?
公司发行了强制可转换优先股。它在转换前有优先股息,转换后会增加普通股数量。忽略其中任何一边,都可能高估普通股每股价值。
第三季度基本加权平均股数约 13.36 亿股,稀释股数约 14.49 亿股,差异包括优先股假设转换和员工股权计划。公司对稀释 EPS 的利润分子,也相应加回了优先股股息。10-Q,EPS 附注
这意味着不能把“扣过优先股股息的利润”除以“已包含全部转换的股数”,然后再额外扣一次优先股本金。不同方法需要使用配套的分子和分母。
本报告 2030 年模型假设已经完成转换,使用 14.8 亿股稀释普通股,正常化利润不再扣转换前的优先股股息,但保留经常性股权薪酬和债务利息。股数不假定未来回购持续下降。
8 月 27 日披露的实际普通股约 13.275 亿股,只是当日已发行普通股,不是未来完全稀释股数。市场页面上的市值也不能替代对转换条款的理解。
网络业务要改善到什么程度,才能支持当前价格?
本文把 2030 年正常化集团收入设为 550、700、850 亿美元三种情景,净利率分别为 7%、10%、12%。这些数字是作者推演,不是公司指引或一致预期。
保守情景假设网络整合完成但增长一般,硬件竞争限制利润。基准情景要求网络业务保持较好利润,交叉销售和服务改善,同时 Cloud & AI 避免大幅回落。乐观情景要求集团形成更强的一体化方案价值,收入与利润率都取得持续改善。
12、17、22 倍期末市盈率对应从周期型企业硬件,到具有更好网络与服务组合的增长质量。净利率为集团口径,已经扣除经常性薪酬、研发、共同成本、利息和税,剔除出售资产等异常收益。
| 2030 年情景(本报告假设) | 保守 | 基准 | 乐观 |
|---|---|---|---|
| 收入(十亿美元) | 55.00 | 70.00 | 85.00 |
| 正常化净利率 | 7.0% | 10.0% | 12.0% |
| 正常化净利润(同上单位) | 3.85 | 7.00 | 10.20 |
| 稀释普通股(十亿股) | 1.48 | 1.48 | 1.48 |
| EPS(美元/股) | 2.60 | 4.73 | 6.89 |
| 期末市盈率 | 12.00 | 17.00 | 22.00 |
| 2030 年末情景股价(美元) | 31.22 | 80.41 | 151.62 |
| 终值折现(美元,不含期间分配) | 19.60 | 50.49 | 95.22 |
| 相对参考报价差异 | -67.7% | -16.7% | 57.1% |
| 2030 年股东现金转换率 | 65.0% | 85.0% | 95.0% |
| 现金流估值交叉检查(美元) | 17.49 | 39.66 | 65.11 |
模型用 11.5% 股权折现率,将 2030 年末股权终值折现到研究日。终值折现不包含期间分红;现金流交叉检查则另行计入预测期股东现金,不能把两种结果相加。输入(原站文件已失效,暂无可核实数据)、结果与敏感性(原站文件已失效,暂无可核实数据)
基准情景终值折现约 50.49 美元,低于 60.60 美元报价。固定 17 倍期末市盈率与 10% 净利率,反向计算要求约 5.68 美元期末 EPS,或约 840 亿美元年度收入。这个规模高于本文基准,接近更乐观的收入情景。
另一条现金路径,以自建 2027 年正常化 EPS 3.10 美元开始,逐步过渡到 2030 年。现金转换率由 65% 过渡到 65%、85%、95%,稳态增长为 2%、3%、3.5%。这套模型考虑持续投资与营运资金需要,不能拿公司的 non-GAAP EPS 直接当作全部股东现金。
基准现金估值约 39.66 美元,约 77% 依赖终值。与盈利倍数法的差别说明,当前价格不仅要求明年的收购协同兑现,也要求较长时间的增长和现金改善。若整合带来一次性效率提升后很快进入低增长,价值会明显低于持续升级的情景。
对 HPE 而言,最关键的估值变量不是给 Juniper 单独贴多高的倍数,而是合并后每一美元收入最终能够留下多少普通股现金。若费用、债务或稀释吸收了大部分好处,集团规模扩大不一定带来相同比例的每股增长。
什么会让增长轨迹再次偏离预期?
首先是整合风险。产品重叠、渠道激励不一致、客户迁移复杂,都可能消耗管理时间和费用。结果可能表现为收入不错但利润率不升,或者销售扩张需要不断增加支持成本。
其次是并购基数消失后的增长压力。完整并表的比较逐渐建立后,同比增长会更接近真实需求与份额变化。如果那时订单和续约减弱,当前高增长数字就不能继续作为长期估值依据。
第三是 Cloud & AI 的波动。网络业务更重要,不等于集团已经变成纯网络公司。服务器、存储和金融服务仍会影响收入、库存、现金和信用风险。某一季度的高分部利润率不能无条件长期化。
第四是资本安排。扩张消耗营运资金,收购带来债务,优先股最终带来稀释。如果公司同时追求大规模回购和持续投资,现金缓冲可能下降。需要同时观察总债务、融资资产质量与实际资本回报。
第五是估值对增长持续时间的敏感度。即使网络业务比过去更好,也未必足以支持每一种价格。业务改善是估值的基础,改善幅度与价格要求之间的距离,才决定预期差。
未来 6—18 个月,怎样验证这笔收购?
| 指标 | 最新基准 | 后续来源 | 改变判断的证据 |
|---|---|---|---|
| 网络增长质量 | Q3 收入 28.93 亿美元,同比 74.9%,包含并表影响 | 季报及公司同口径说明 | 并购比较基数正常化后需求明显转弱 |
| 网络利润 | 分部经营利润率 22.0% | 分部表及费用桥接 | 增长依赖折扣,整合成本长期侵蚀收益 |
| 现金兑现 | 前三季公司 FCF 25.81 亿美元 | 10-Q 现金桥接 | 盈利增长但库存与融资需求持续吞噬现金 |
| FY2027 框架 | 收入增长 13%—17%,FCF 至少 50 亿美元,均为管理层预期 | 后续正式财报 | 指引明显下修且原因具有持续性 |
| 产品整合 | CX、Mist、Aruba Central 等整合公告 | 官方产品与客户材料 | 技术整合推进但采用、续约和盈利缺少对应改善 |
| 稀释与债务 | Q3 稀释股数 14.49 亿股、有息债务约 202 亿美元 | EPS 与债务附注 | 每股收益改善显著落后于业务利润增长 |
这些观察条件是分析假设,不是公司公布的考核目标。未正式公布的财报和产品进度日期,以后续公告为准。
回到标题,慧与有机会靠更强的网络业务改变增长轨迹,而且业务组合已经发生变化。Juniper 带来的意义,不只是多了一块收入,而是让公司更有能力参与企业从连接到计算的完整需求。
但增长轨迹真正改变的证据,是并购效应退出比较基数后,客户仍然愿意增加采购,利润能转成现金,普通股每股回报持续提高。现阶段可以认可这个方向,同时对“协同已经全部兑现”的结论保留要求。
主要资料
- FY2025 Form 10-K:三年财务、并购和优先股
- FY2026 第三季度 Form 10-Q:分部重分类、出售收益、现金及稀释
- 2026 年 9 月 2 日第三季度业绩与年度展望
- 2026 年 6 月 16 日网络平台及产品整合公告
- HPE 盘中报价快照
数据口径
研究截止:2026 年 9 月 22 日,亚洲/上海时区。研究主体为 Hewlett Packard Enterprise,纽约证券交易所普通股 HPE,区别于经营 PC 与打印机业务的 HP Inc.。最新财务期为截至 2026 年 7 月 31 日的 FY2026 第三季度,财年通常于 10 月末结束。参考报价为 9 月 21 日 15:26 美东夏令时的 60.60 美元盘中快照,不是收盘价。报价
本文仅用于个人经验心得分享,不构成任何投资建议。在具体实操之前,请务必结合自己的实际财务情况、投资目标和风险承受能力,独立判断并谨慎决策。
评论讨论
登录后参与讨论
登录