
最近一年多,美股最热门的板块,我想一定是 AI 基建产业链上下游的那些公司。从 GPU 算力,到内存存储、CPU、光互连、电力,每个环节上的公司,过去一年基本都大幅跑赢了标普和纳指,一些公司的股价甚至翻了好几倍。
很多朋友看到 AI 板块的涨幅,也想进入美股市场买一些个股,分享这块巨大的 AI 红利蛋糕。但市场上 AI 相关的标的五花八门,到底应该买什么?
对于刚入门美股的新手来说,在投资经验不多的情况下,我认为美股七巨头仍然是最好的选择,是个股投资的第一站。你把这 7 家公司现在在做的事情研究透了,就能清楚地知道当下最前沿的 AI 科技趋势是什么,也就掌握了科技行业的风向标。这对你以后研究、投资其他公司也非常有帮助。
这篇教程只讲这 7 家公司是干什么的、怎么赚钱、护城河是什么,以及它们当下在 AI 上布局的东西,不展开具体的财报分析。从长期投资的角度看,搞清楚一家公司怎么赚钱、长期竞争力是什么,比记住一堆数字重要得多。
一、为什么新手应该从七巨头开始
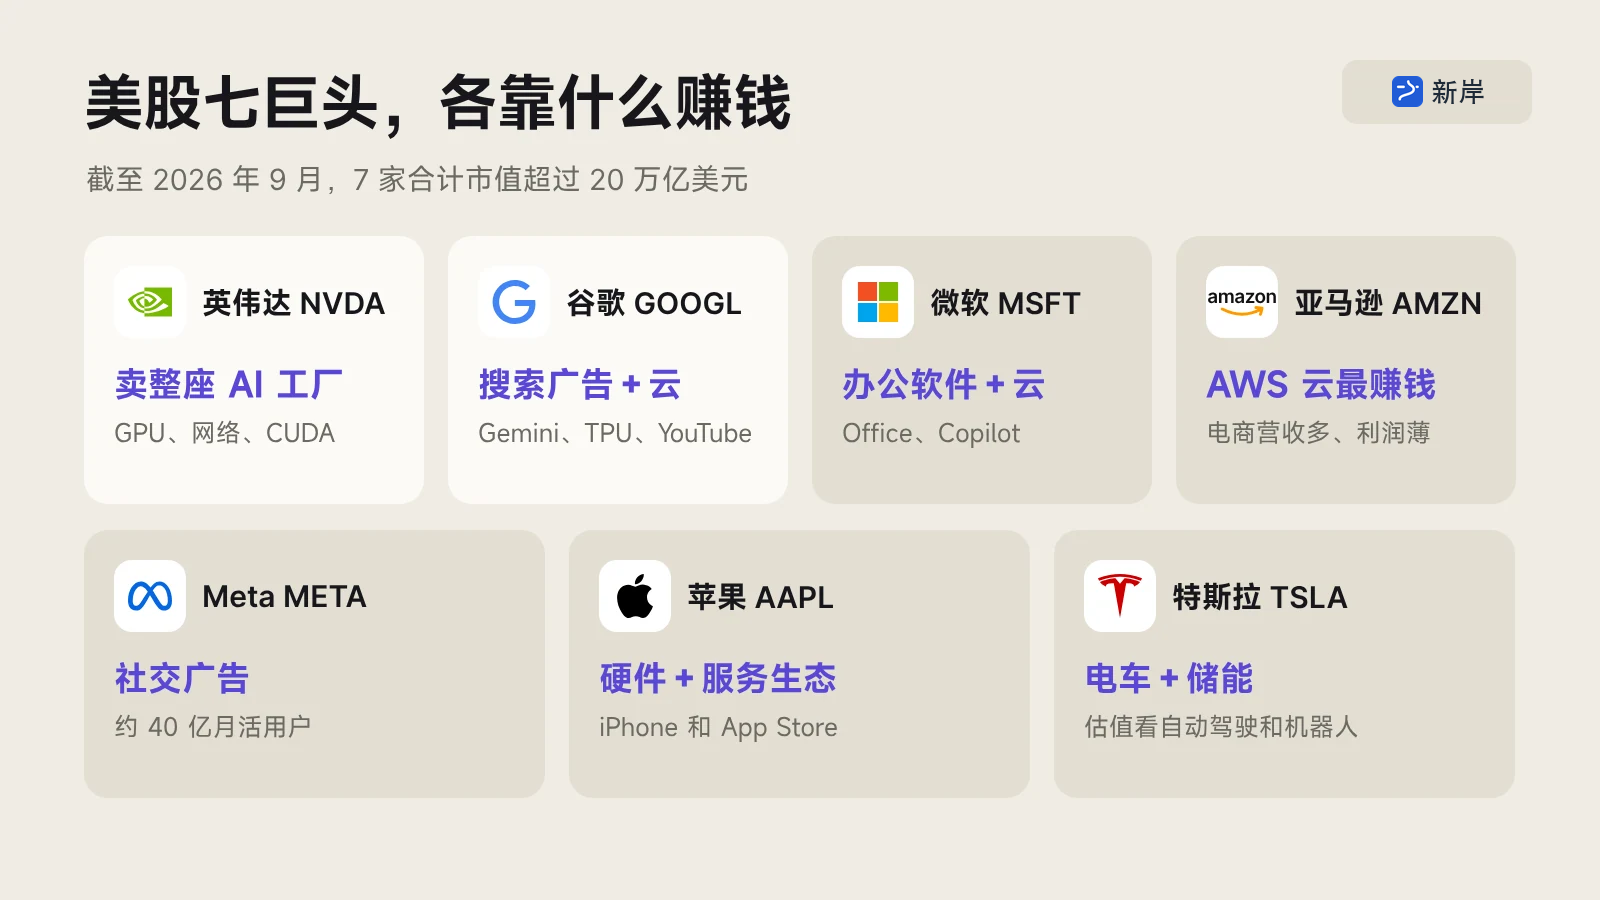
美股七巨头指的是目前全球市值最高的七家科技公司:英伟达、谷歌、微软、亚马逊、Meta、苹果和特斯拉。截至 2026 年 9 月,它们合起来的市值超过 20 万亿美元。
我觉得对新手来说,七巨头有三个核心优势:
- 市值大,确定性相对高,波动风险相对小。每一家都是经过十几年甚至几十年验证的全球科技龙头。和小盘股、概念股比,大市值股票的回撤通常更可控,不容易出现腰斩这种极端情况。
- 代表当下最前沿的科技趋势。在 AI 浪潮下,七巨头虽然没有垄断整个 AI 产业链的所有环节,但它们掌握了这轮科技革命初始阶段最大的话语权,也是 AI 产业链上游公司最大的客户。我相信它们未来也很可能是 AI 最大的受益者,所谓强者恒强,赢家通吃。
- 商业模式、业绩和护城河都可圈可点。尤其是英伟达、谷歌、微软、苹果这几家,很难找到特别明显的短板。
下面逐个讲。每家公司的详细投研,可以看文末链接里对应的个股研究文章。
二、英伟达:给全世界的 AI 工厂提供整套设备
英伟达是全球市值最大的公司,2026 年 9 月市值超过 5 万亿美元。
很多人对英伟达的印象还停留在「做显卡的公司」。十几年前确实是这样,英伟达最早是做游戏显卡的。但今天真正撑起英伟达市值的,是数据中心业务,占总营收 90% 以上。
简单说,英伟达是给全世界的 AI 工厂提供建造方案的公司。你用过的 ChatGPT、Claude、Gemini,背后都需要一个巨大的数据中心来运行计算,数据中心里的核心设备,绝大部分来自英伟达。
打个比方,如今的 AI 革命就像几百年前的工业革命。当年最赚钱的不是开工厂的人,而是卖蒸汽机的、铺铁轨的、卖钢材的。现在 AI 革命也一样,最赚钱的不是 OpenAI、Anthropic 这些做模型的公司,而是英伟达这种给 AI 工厂提供核心设备的公司。
英伟达卖的不只是 GPU,而是一整套方案:
| 层级 | 卖什么 | 作用 |
|---|---|---|
| GPU | AI 加速芯片 | 全球 AI 训练和推理的算力,绝大部分依赖英伟达 GPU |
| 网络 | NVLink 高速互连 | 让同一个机柜里的 72 块 GPU 像一颗超大芯片一样协同计算 |
| CPU | Grace,新一代 Vera | 专门为 AI 数据中心设计 |
| 整机柜 | 比如 GB200 NVL72 | 把 GPU、CPU、网络芯片、散热全部装进一个机柜,客户插上电就能用 |
| 软件 | CUDA、NVIDIA AI Enterprise 等 | 底层编程框架、企业级 AI 软件订阅,以及医疗、金融、自动驾驶等行业工具包 |
所以英伟达现在不是卖一颗芯片赚一颗芯片的钱,而是把芯片、网络、CPU、系统集成、软件全部打包,卖给你一整座 AI 工厂,赚整个 AI 基建产业链的钱。
护城河:最强的壁垒是 CUDA 软件生态。英伟达从 2006 年开始打造 CUDA,到现在已经 20 年,大量深度学习框架、AI 开源项目、训练和推理工具都围绕 CUDA 优化。哪怕竞争对手造出更便宜、更好用的芯片,客户也得把代码重写一遍、框架重新适配一遍,切换成本非常高。
除此之外,英伟达过去两年在 AI 基建产业链上大量投资,投了上百家 AI 相关公司。客户想脱离英伟达体系做 AI,几乎找不到一条完整的替代路线。
如果你准备投资 AI,英伟达这家 AI 龙头值得长期持有。
三、谷歌:搜索广告起家,云和 Gemini 是 AI 时代的看点
在大家印象里谷歌是做搜索的公司,但它的业务版图非常大:谷歌搜索、YouTube、Google Cloud、Gemini 大模型、安卓、Waymo 自动驾驶、量子计算等等。
怎么赚钱:营收占比最大的仍然是搜索广告。全球每天几十亿次搜索,结果页上都会出现广告,广告主按点击付费给谷歌,这套模式谷歌跑了 20 多年。YouTube 是它的第二大广告平台,还有 Premium 会员和 YouTube TV 订阅。安卓本身不直接收费,但它预装了谷歌搜索、Chrome、地图、Gmail,是搜索广告最重要的流量入口。
在 AI 时代,谷歌最值得关注的是这几块:
- Google Cloud:2026 年第二季度云业务收入约 248 亿美元,同比增长 82%。营收体量这么大还能接近翻倍,说明 AI 需求非常旺盛。已经签约、等待交付的订单达到 5140 亿美元,会在未来几年逐步变成收入。
- 资本开支翻倍:为了提前把数据中心建好,谷歌 2026 年的资本开支计划是 1950 亿到 2050 亿美元,2025 年还不到 1000 亿美元。AI 上游硬件公司都在扩产、业绩高速增长,背后很重要的需求就来自谷歌这些云巨头。
- 自研芯片 TPU:谷歌从 2015 年开始自己设计 AI 加速芯片 TPU,训练自家 Gemini 时可以不依赖英伟达 GPU,大幅降低训练和推理成本。从 2026 年第二季度开始,谷歌正式向外部客户的数据中心交付 TPU 系统,客户包括 Meta 和 Anthropic。
- Gemini 大模型:把谷歌的芯片、云和上层应用串了起来。Gemini 既赋能 AI 搜索,也通过云向企业和开发者提供模型能力,还进入了谷歌的办公软件和个人助手。模型每进步一代,谷歌整个产品生态都会更好用。不过在 2026 年 9 月这个时间点,我觉得 Gemini 比 OpenAI 和 Anthropic 的模型落后了一步,下一代 Gemini 能不能追上,是谷歌这轮 AI 竞赛的关键,想投资谷歌的朋友可以持续关注。
护城河:AI 时代的全栈垂直整合。从最底层的 TPU 芯片,到 Gemini 大模型,到 Google Cloud,再到搜索、Gmail、Chrome、YouTube、安卓这些面向用户的应用,全部是自己做的。七巨头里只有谷歌做到了这种程度。它是这些公司里业务最多元、技术积累最深、垂直整合能力最强的一家。
四、微软:深度嵌入企业日常工作的软件公司
微软 1975 年由比尔·盖茨创办。在现任 CEO 纳德拉的带领下,过去 10 年从卖 Windows 光盘的传统软件公司,转型成了以云计算和 AI 为核心的平台公司。
它最核心的优势,是深度进入了企业的日常工作。全世界的企业员工都在用 Word、Excel、Outlook、Teams,写代码的人都在用 GitHub。国外几乎每一家正规企业的员工电脑里,都装着微软的办公软件,所以微软也是全球最大的 SaaS 软件公司。
怎么赚钱:
- Microsoft 365:把 Word、Excel、Outlook、Teams 打包成云端订阅,按月或按年收费。
- Copilot:直接嵌入办公软件里的 AI 助手。员工在 Word 里整理文档、在 Outlook 里处理邮件、在 Excel 里分析数据,都可以让 Copilot 自动处理。2026 年 7 月公布的数据是,Microsoft 365 Copilot 付费席位已经超过 3000 万个,打破了 2026 年上半年市场炒作的「SaaS 末日论」,说明 AI 在给微软的软件业务带来第二次增长。
- Azure 云:截至 2026 年 6 月的季度,Azure 营收同比增长 43%,比上个季度的 40% 进一步加速,全年收入首次突破 1000 亿美元。微软也是 OpenAI 最大的投资方和算力供应商。
和谷歌一样,云业务高速增长、客户排着队送钱,说明 AI 算力仍然供不应求,上游的产能才是最大的限制。
护城河:在企业级市场几十年的统治地位。员工电脑用 Windows、办公用 Office、代码放在 GitHub、云服务用 Azure,这套产品矩阵深度嵌入企业的工作流,换到其他平台的成本非常高。
五、亚马逊:电商营收多,AWS 云最赚钱
很多人对亚马逊的印象还停留在「北美电商公司」。电商确实贡献了亚马逊绝大部分营收,但利润很薄。
真正赚钱的是 AWS 云服务,2026 年第二季度贡献了整个公司约六成的营业利润。AWS 2006 年就开始做了,比 Azure 和 Google Cloud 都早好几年,是全球云计算市场份额最靠前的平台。
亚马逊的其他业务:
- 电商:一种是自己进货自己卖,另一种是让第三方商家开店,亚马逊收佣金,有点像国内的京东。
- 广告:商家想排名靠前就得买广告位。用户来亚马逊就是为了买东西,广告转化率非常高,亚马逊的广告规模仅次于谷歌和 Meta。
- Prime 会员:全球付费会员超过 2 亿,美国每年 139 美元,有免费配送和视频、音乐等服务,用户黏性很强。
AI 布局:
- 底层算力:既用英伟达 GPU,也大力推自研芯片 Trainium。亚马逊和 Anthropic 合作建设的 Project Rainier 已经投入使用,部署了数十万颗 Trainium 芯片,用来支撑模型训练和推理。谷歌、微软、亚马逊、Meta 这些大科技公司现在都在走自研芯片这条路,目的就是降低对英伟达 GPU 的依赖,把 AI 数据中心的成本降下来。
- Bedrock 模型平台:开发者可以在上面调用不同公司的模型,底层的算力、数据和部署还是 AWS 提供。很多企业的数据和业务系统本来就放在 AWS 上,要加 AI 客服、数据分析,直接用现成的平台最方便。只要应用继续跑在 AWS 上,模型调用、算力和存储就都是亚马逊的收入。
总体来看,我觉得亚马逊是一个进可攻退可守的标的,非常稳健,有 AWS 这个强劲的增长引擎,在 AI 时代也很难掉队。
六、Meta:全球最大的社交广告公司
Meta 的商业模式很简单,核心就是广告。它旗下有 Facebook、Instagram、WhatsApp、Threads 四大社交平台,全球月活用户加起来接近 40 亿,差不多全球一半人口都是它的用户。
Meta 背后有一套非常强的推荐算法,会根据你的兴趣、行为、位置精准推送广告,广告主按点击或曝光付费。靠 40 亿用户的精准投放能力,Meta 一年的广告收入超过 1600 亿美元。
护城河:
- 用户网络效应:全球最大的社交入口,牢牢握着流量。如果未来 AI 应用在普通消费者这一端大规模落地,我想最先吃到红利的就是 Meta。
- 广告飞轮:AI 投入越多,推荐越精准,广告点击率越高,广告主愿意付的钱越多,Meta 就能赚更多钱继续投入 AI,这是一个自我强化的循环。
AI 变现的几个方向(2026 年 9 月):
- 个人 AI 助手 Muse:在 Meta 提供的云端电脑上帮你处理邮件、比价购物、做旅行计划,需要发邮件或付款时才让你确认。目前只对美国用户开放。
- 卖大模型 API:旗舰模型 Muse Spark 已经有付费 API,开发者按调用量付费。
- Business Agent:面向商家的 AI 助手,客户在 WhatsApp 上咨询产品、问价格,它帮商家回答、推荐商品、促成成交,按订阅或 Token 用量收费。
- 对外出售算力:目前市场上算力价格远高于 Meta 当初采购部署的成本,也是一笔划算的生意。
为了落地这些,Meta 2026 年的资本开支计划达到了 1300 亿到 1450 亿美元,非常夸张。
投资之前要注意:扎克伯格的风格比较激进,认准一件事就 All in,过程中股价会大起大落。比如过去一年多疯狂投入 AI,利润承压、毛利率大幅收缩,股价低迷了很长时间;但业务开始落地变现后,股价的爆发力又非常强,Muse 推出后一个月涨了 30% 以上。我自己非常看好 Meta,2026 年 9 月它已经是我的第一大持仓,但大家投资之前还是要想清楚背后的风险,真正了解、真正看好再建仓。
七、苹果:现金流稳定的生态公司
苹果基本上是全球品牌力最强的科技公司,业务主要分两块:
- 硬件:iPhone、Mac、iPad、Apple Watch、AirPods。iPhone 依然是营收核心,也是整个苹果生态的入口。
- 服务:App Store、iCloud、Apple Pay、Apple Music、Apple TV+ 等订阅和平台业务,毛利率更高、也更稳定。
护城河有两层:
- 生态锁定:买了 iPhone 之后,很容易继续买 AirPods、Apple Watch、iPad 和 Mac。所有数据都绑定在这些设备上之后,切换成本越来越高。苹果最强的不是 iPhone 这一个产品,而是整个苹果全家桶。
- 服务变现:通过硬件拿到高价值用户,靠生态留住用户,再通过软件服务长期变现。苹果不是单纯靠卖手机赚钱,而是靠庞大的高价值用户池。
AI 布局:苹果最想做的,是让 Siri 成为整个苹果生态里的个人 AI 助手。和 Meta 的 Muse 在云端执行任务不同,苹果更多是在本地运行 AI:轻量的任务用 A 系列、M 系列芯片在设备上搞定,复杂的交给苹果的私有云。它的思路是用更好的本地 AI 体验,推动用户继续买新设备、留在生态里、买更多服务。
相比其他几家,苹果在 AI 上的布局比较保守,没有大规模扩张资本开支,这也符合苹果一贯的调性。它不是爆发力最强的公司,但品牌力强、生态强、现金流稳定,比较适合作为投资组合里的长期底仓。
八、特斯拉:估值更多来自对未来的想象
特斯拉是七巨头里最特殊的一家:上限很高,想象空间很大,但风险和波动也很高。如果说前面六家公司的估值更多基于现有业务的盈利能力,特斯拉的估值则更多基于对未来的想象。
它的业务主要有四块:
| 业务 | 现状 | 我的看法 |
|---|---|---|
| 电动车 | 目前的主营业务,从电池、电机到自动驾驶软件全栈自研 | 成本控制能力比传统车企强很多 |
| FSD 自动驾驶 | 2026 年第二季度活跃付费用户接近 150 万,包括买断和按月订阅 | 用户规模越大,越能持续贡献现金流 |
| Robotaxi | 已在奥斯汀商业化运营,2026 年初移除了车上的安全员 | 跑通后,特斯拉会从低毛利卖车,变成高毛利的出行服务 |
| Optimus 人形机器人和储能 | 机器人是长期叙事;储能(Powerwall、Megapack)增速很快 | 储能是很多人没注意到的「隐藏现金牛」 |
Robotaxi 的设想是:特斯拉像 Uber 一样搭建共享出行平台,你上班或睡觉的时候,把车一键加入共享网络,让它自己出去拉客赚钱,车主有被动收入,特斯拉拿服务费分成。马斯克还预测过,未来全球对人形机器人的需求可能达到 100 亿到 200 亿台,市场规模远超汽车。
对很多特斯拉投资者来说,本质上不是在投这家公司,而是在投马斯克这个人。在他的愿景里,特斯拉根本不是一家电车公司,而是一家专注物理世界 AI 的科技公司,FSD、Robotaxi、Optimus 都是物理 AI 落地的关键环节。市场愿意给特斯拉几百倍的市盈率,很大程度也是因为马斯克。
我自己长期持有特斯拉,但不太建议刚进入美股的新手买。如果你相信马斯克的长期叙事,对特斯拉有很强的信念,也承受得住股价的高波动,可以小仓位试一试,但绝对不要 All in,更不能加杠杆。
九、七巨头怎么配置
我不建议大家七家全都买一遍,而是根据你对这些公司的了解、对长期投资的信念和自己的风险偏好,挑两三家你最喜欢的公司建仓持有。七家全买的话,还不如直接买七巨头相关的 ETF,或者直接定投纳斯达克 100。
| 你的情况 | 可以优先研究 |
|---|---|
| 想要稳健、做长期底仓 | 苹果、微软、亚马逊 |
| 看好 AI 基建 | 英伟达、谷歌 |
| 能承受大波动,追求弹性 | Meta、特斯拉(小仓位) |
还没有美股账户的话,可以从这三家券商里选一家开户:嘉信理财开户教程、复星证券开户教程、BIT 开户教程。三家各自的手续费,可以看美股券商手续费对比。
十、常见问题
| 问题 | 回答 |
|---|---|
| 美股七巨头是哪七家? | 英伟达、谷歌(Alphabet)、微软、亚马逊、Meta、苹果、特斯拉 |
| 七巨头合计市值多少? | 截至 2026 年 9 月超过 20 万亿美元,英伟达一家超过 5 万亿 |
| 新手应该全买吗? | 不建议,挑两三家最了解的;想全买不如买相关 ETF 或纳指 100 |
| 七巨头里谁最稳? | 我觉得是苹果、微软、亚马逊,适合做底仓 |
| 谁波动最大? | 特斯拉,其次是 Meta,只适合小仓位 |
| 七巨头都在做什么 AI? | 英伟达卖 AI 设备;谷歌、微软、亚马逊卖云算力和模型服务,也在自研芯片;Meta 用 AI 做广告和个人助手;苹果做本地 AI;特斯拉做自动驾驶和机器人 |
| 在哪里看每家公司的详细分析? | 看下面「接下来可以看」里的个股研究文章 |
十一、接下来可以看
- 七巨头逐家深度投研:英伟达、谷歌、微软、亚马逊、Meta、苹果、特斯拉
- 不想挑个股:纳斯达克 100 ETF:QQQ、QQQM 与 IQQ 怎么选、标普 500 ETF 怎么选
- 估值贵不贵:股票估值工具(准备中)
- 开户:大陆用户如何投资美股:美股券商哪家强
评论讨论
登录后参与讨论
登录