
研究截至 2026-09-22|财务:2026 Q2|参考价:257.92 美元(9/21 美东盘中)
亚马逊正在展示一种看起来矛盾的财务状态:AWS 增长加快,集团营业利润增加,经营现金流也很强,但滚动十二个月自由现金流已经转为负数。原因并不复杂,公司正在把更多现金投入基础设施。难的是判断这些投资最后值不值。我的看法是,AWS 和电商平台仍然拥有很强的竞争基础,最新需求也支持继续扩张;但对股东来说,收入增长只是第一步。真正决定回报的,是新增算力的利用率、价格、更新速度,以及零售和广告赚来的钱需要多久才能从投资循环里释放出来。
一、理解亚马逊,要先把三种付款人分开
亚马逊最常见的标签是电商,但电商只是理解它的入口。
第一种付款人是消费者。买自营商品时,亚马逊取得商品销售收入,同时承担采购、库存和配送成本。购买 Prime 等订阅服务时,用户为一组服务权益付费,公司则需要持续提供配送、内容和其他价值。会员费能增强留存,但对应的服务不是免费的。
第二种付款人是商家。第三方卖家在平台上销售商品,可能支付佣金、仓储、履约和广告费用。与自营商品不同,第三方交易通常按平台获得的服务费确认收入,而不是把全部商品交易额都计入亚马逊收入。相同的一百美元成交额,在两种模式下形成的报表收入不同,所以不能仅用收入增速判断平台交易规模。
第三种付款人是企业和开发者。AWS 提供计算、存储、数据库和 AI 等服务,按使用量或合同条件收费。客户真正购买的是稳定运行应用、处理数据和交付服务的能力,而不是亚马逊机房里某一台设备的所有权。业务与收入口径:2026 年第二季度 10-Q
这三类业务可以互相支持,但利润来源不同。电商创造规模和购买场景,商家服务与广告提高平台变现,AWS 则提供高于传统零售的利润率。评价整家公司,既需要看总规模,也需要看利润究竟来自哪里。
2026 年第二季度,亚马逊收入 2,006 亿美元,营业利润约 275 亿美元。AWS 贡献收入约 422 亿美元,占集团约 21%;贡献营业利润约 166 亿美元,占集团约 61%。它对利润的重要性,远高于收入占比。第二季度业绩
二、电商的护城河,是把方便做成一套难以复制的系统
消费者在亚马逊下单,往往是因为商品容易找到、价格可以接受、配送可靠,出了问题也知道去哪里处理。每一项都不神秘,但要在大量地区、海量商品和高峰订单下同时做到,需要仓储、运输、软件、商家管理与客服共同运转。
这套网络有规模效应。一个地区订单密度提高,仓库可以更靠近用户,运输路径可以更紧凑,固定成本也能由更多订单承担。配送变快又可能提高用户购买频率,让网络继续获得更多订单。
不过,规模效应不是自动发生的。新建仓库太早、订单不足,或者为了速度增加分散库存,都可能把成本抬上去。更快的配送只有在带来足够多的订单、留存和效率改善时,才会提高长期利润。
因此,研究亚马逊的零售业务,我更关心履约效率、商品组合和单位订单经济性,而不是只关心销售额有没有创新高。卖得更多,但每单需要花更多钱,未必能形成更好的股东回报。
第二季度北美分部营业利润率约 7.9%,国际分部约 4.1%。滚动十二个月分别约为 7.4% 和 3.1%。国际业务盈利改善有意义,但它仍需要面对不同地区的消费能力、物流条件、本地竞争和汇率变化,不能假设最终一定复制北美的利润率。分部数据
竞争也不会因为规模巨大而结束。沃尔玛等零售商有门店和供应链优势,其他电商平台可能通过更低价格或不同商品供给吸引消费者,品牌也可以经营自己的销售渠道。亚马逊的优势是综合服务能力,但如果平台向商家收取的总费用持续上升,而消费者体验没有同步改善,商家和用户都会重新比较选择。
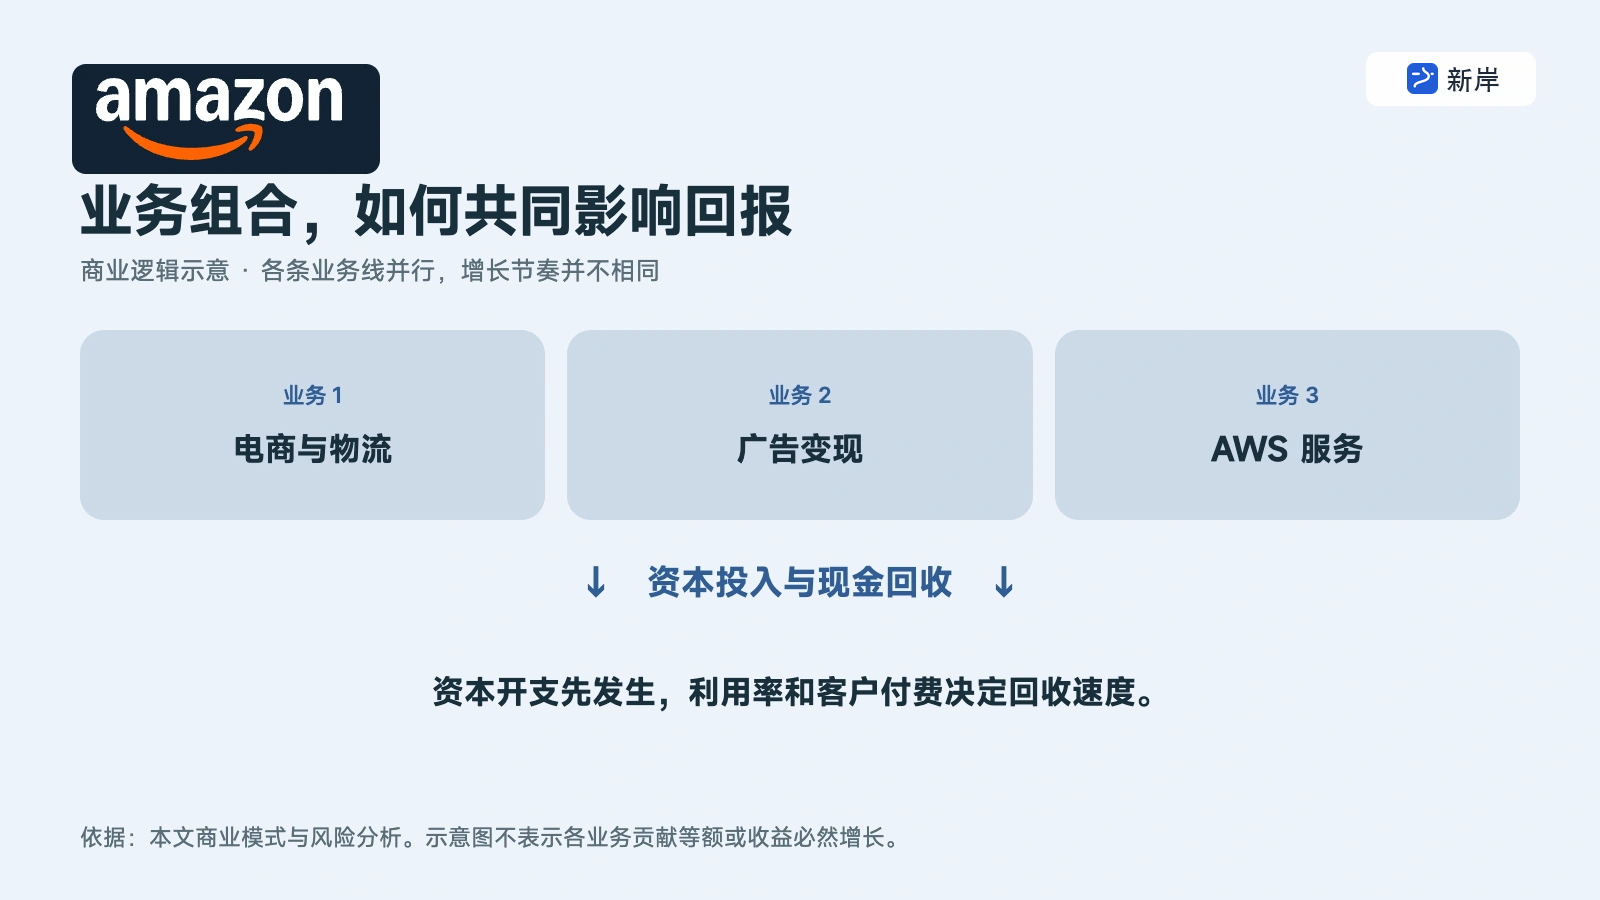
图:AMZN 商业逻辑示意。资本开支先发生,利用率和客户付费决定回收速度。
三、广告生意很好,但估值时不能再算一遍
亚马逊广告的价值,来自消费者已经在接近购买的场景里。用户搜索一台咖啡机,品牌愿意为曝光付费,因为这次展示可能很快变成订单。平台还能把广告与站内购物行为联系起来,帮助商家观察投放效果。
第二季度广告收入同比增长约 26%。这是电商利润改善的重要支持,但公司没有把广告作为单独的营业利润分部完整披露。第二季度管理层说明
这里很容易出现估值重复:先给北美与国际分部一个包含广告贡献的高利润率,再给广告业务单独加一笔价值。如果没有先从原分部里扣掉对应利润,就等于把同一块生意算了两次。
本文后面的估值把北美和国际业务合并为商业平台部分,其中已经包含零售、第三方卖家服务、订阅、广告及分部内其他业务。广告增长通过这部分的收入和利润率体现,不再单列加总。
广告也有边界。广告位增加可以提高收入,但过多的付费展示可能让用户更难找到真正合适的商品;商家的广告成本上升,最终也可能转化为商品价格或利润压力。可持续的广告生意,需要平台、商家和消费者都能持续获得价值。
四、AWS 的增长为什么令人兴奋,又为什么不能只看增速
2026 年第二季度,AWS 收入同比增长约 37%,是公司披露的最近十八个季度中最快的一次。营业利润从上年同期约 102 亿美元增至 166 亿美元,营业利润率约 39.4%。第二季度业绩
这说明客户需求和交付规模都在扩大。企业使用 AI,需要模型之外的数据库、权限、计算、存储、监控和安全服务。AWS 的优势是能够把这些基础设施组合起来,让企业在已有系统上增加新能力。
亚马逊也在扩展自己的芯片选择。Trainium 面向适合的 AI 负载,Graviton 面向通用计算等需求。自研芯片如果能提供合适的性能与成本,可以降低供给受限的影响,也能形成差异化服务。但芯片能不能创造价值,仍取决于客户愿不愿意迁移、软件是否成熟,以及实际使用后的成本表现。
管理层披露,AWS 的 AI 业务和芯片业务各自超过 250 亿美元年化收入运行规模。这个指标通常反映某个近期收入水平的年化,不等于过去十二个月已经实现的收入;两类业务可能交叉,也不能简单相加后再加到 AWS 总收入上。公司披露口径
真正需要担心的,不是有没有需求,而是为了满足需求要付出多大代价。云客户会比较价格,部分大客户也有很强的议价能力。算力投入完成后,如果利用率提升慢,或单价下降快于成本改善,高收入增长也可能对应一般的投资回报。
截至六月底,公司披露原始期限超过一年的客户合同中,尚未履行并确认收入的义务约 4,960 亿美元,主要来自 AWS,相关长期合同的加权平均剩余年限约 6.4 年。这有助于观察需求,但它不是下一年的收入预测,更不是已经赚到的现金。第二季度 10-Q
一个关键区分是:合同保障了未来服务需求,不一定保障每一美元资本投入都有理想回报。电力、设备、折旧、融资和履约成本都需要从合同收入中支付。客户是否具备长期支付能力,也值得持续检查。
五、利润越来越多,为什么自由现金流反而下降
下表单位为十亿美元,每股收益为美元。净现金资本开支为设备及物业购置支出,扣除出售设备和相关激励所得。自由现金流按公司这一口径计算,尚未扣除融资租赁本金及部分其他融资义务。
| 指标 | 2023 年 | 2024 年 | 2025 年 |
|---|---|---|---|
| 营业收入 | 574.785 | 637.959 | 716.924 |
| 营业利润 | 36.852 | 68.593 | 79.975 |
| 净利润 | 30.425 | 59.248 | 77.670 |
| 稀释每股收益 | 2.90 | 5.53 | 7.17 |
| 经营现金流 | 84.946 | 115.877 | 139.514 |
| 净现金资本开支 | 48.133 | 77.658 | 128.320 |
| 自由现金流 | 36.813 | 38.219 | 11.194 |
| 股票薪酬 | 24.023 | 22.011 | 19.467 |
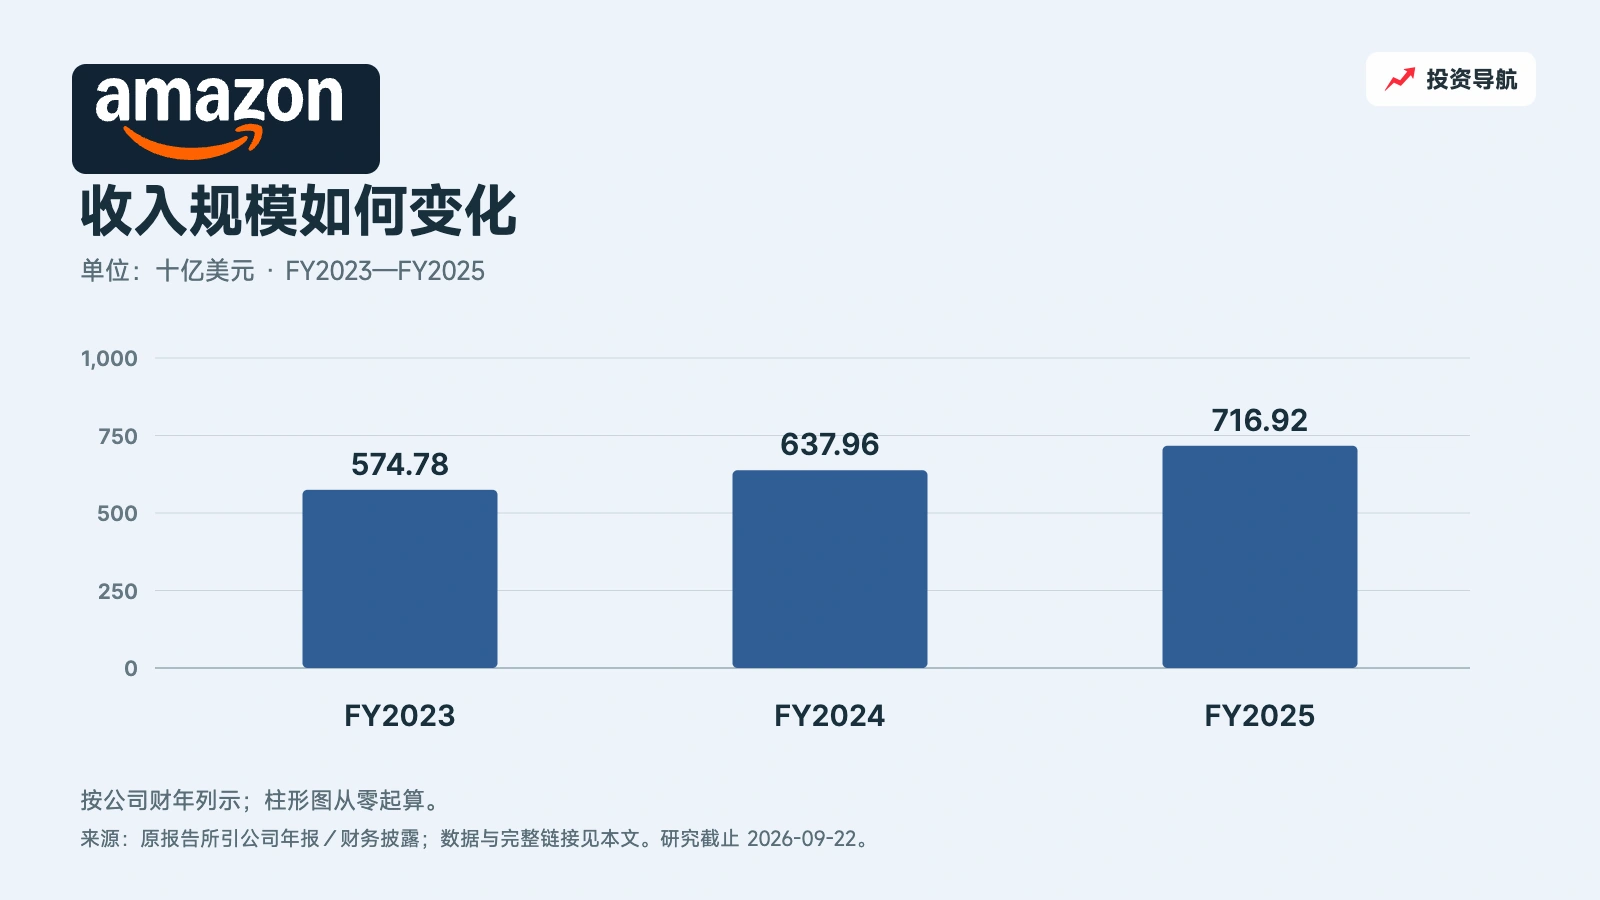
图:AMZN 年度收入(十亿美元)。数据取自本文引用的历史财务披露,按公司财年列示。
来源:2024 年全年财报、2025 年全年财报。资本开支与自由现金流由现金流量表计算。
从 2023 年到 2025 年,营业利润已经增长一倍以上。这既反映 AWS 的贡献,也反映商业平台效率改善。可同期净现金资本开支从约 481 亿美元增至 1,283 亿美元,增长速度更快。
截至 2026 年六月的滚动十二个月,经营现金流达到 1,614 亿美元,净现金资本开支约 1,690 亿美元,自由现金流因此为负 76 亿美元。同期还支付约 16 亿美元融资租赁本金、约 3 亿美元其他融资义务本金。如果把这些现金支出也纳入观察,可自由分配现金的压力更大。第二季度现金流量表
这并不与利润增长矛盾。买设备时,现金通常先流出去;设备成本再通过折旧逐步进入未来利润表。因此,在扩张初期,利润可以很好看,现金却被投资占用。真正的问题在几年后:设备创造的累计经营现金,能否覆盖建设、维护、更新和资金成本。
一个简单例子可以说明判断方法。假设某个项目投入 100 美元,未来每年产生 25 美元经营现金,五年后需要全部更新。先不考虑资金时间价值和其他费用,它累计产生 125 美元,看似超过投入。但如果每年还要追加维护资金,或者需求在第三年下降,经济回报就会完全不同。这个例子只是解释计算逻辑,并非 AWS 的实际项目数据。
亚马逊没有把所有 AI 项目逐项披露到这个程度,所以外部研究需要用整体现金流、资本开支强度、分部利润和利用率相关披露不断校验,不能用“未来空间巨大”跳过回本过程。
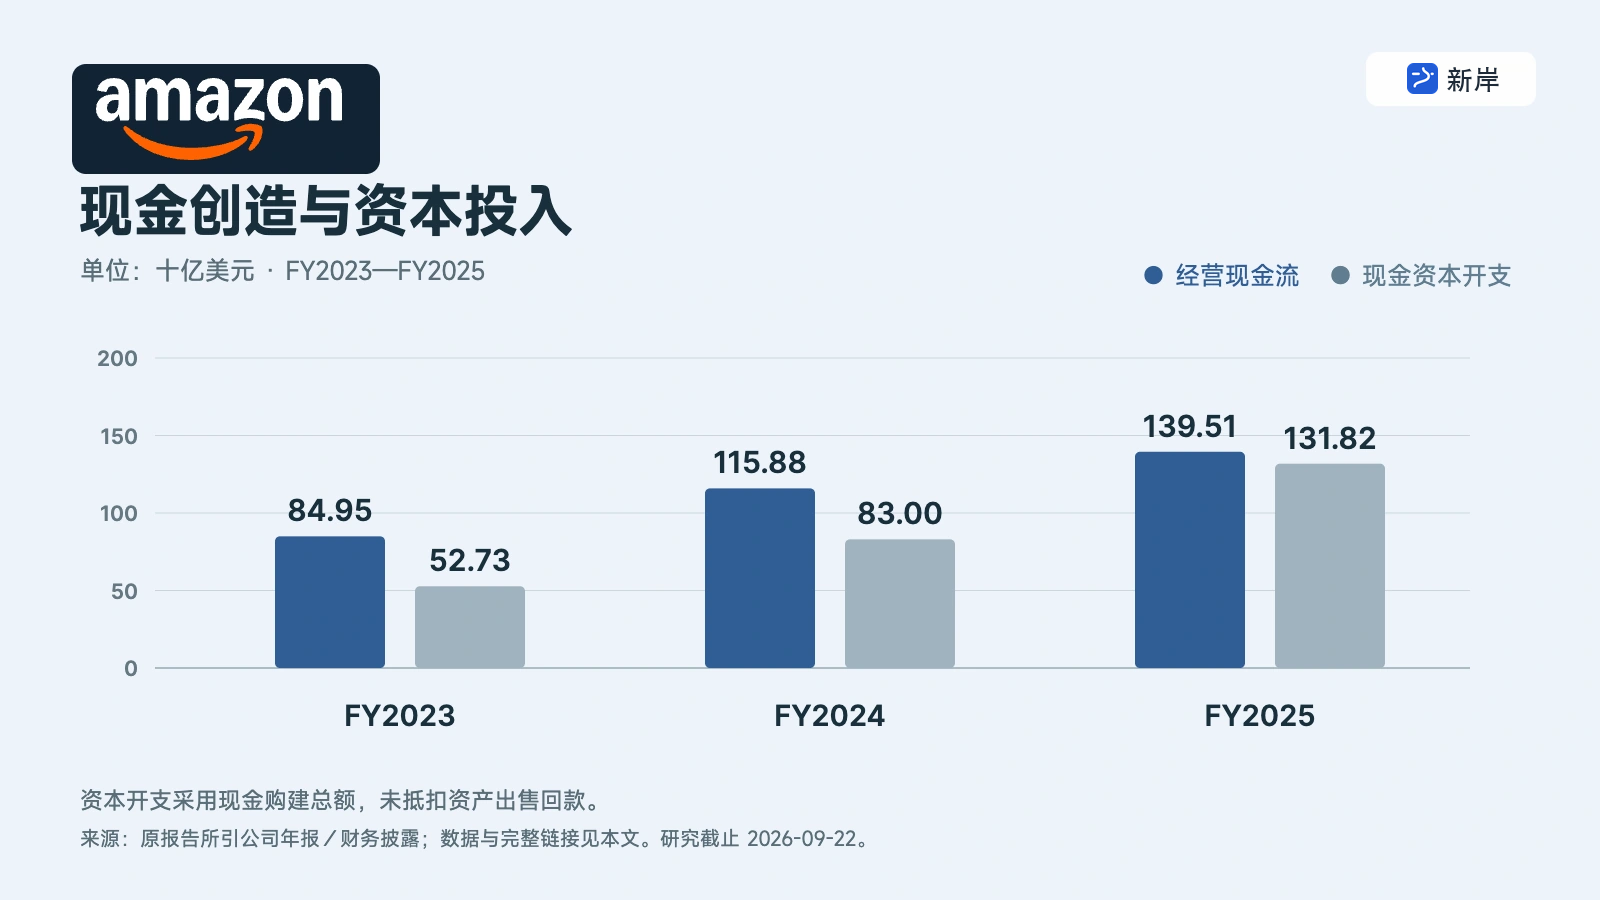
图:AMZN 经营现金流与现金资本开支(十亿美元)。资本开支采用现金购建总额,未抵扣资产出售回款。
六、投资 AI 公司和向它们卖算力,要分别看收益与风险
最新季度的净利润还包含一项需要拆开的因素。第二季度净利润约 626 亿美元,其中税前非经营性其他收入约 534 亿美元,主要来自 Anthropic 相关投资。这部分不是 AWS 出售云服务形成的营业利润。第二季度财报说明
一家被投公司估值上升,可以增加亚马逊账面的投资价值;但只有卖出、分红或其他兑现方式,才可能变成可分配的投资现金。与此同时,对方使用 AWS,形成的是另一条经营关系。这两条关系都可能有价值,也都需要避免重复计算。
假如同一家公司既是重要客户,也是被投对象,风险就可能相关:对方业务发展不及预期时,投资资产价值和云需求可能同时受到影响。反过来,如果对方取得商业成功,亚马逊可能同时受益。这是需要评估的相关性,不等于所有此类合作都存在问题。
六月底,亚马逊披露持有上市及非上市公司的股权、认股权和可转换债务等投资账面额合计约 2,297 亿美元。部分非上市投资缺少活跃市场价格,因此账面价值不宜直接当成随时可以兑现的现金。第二季度 10-Q,投资风险
资产负债表也在扩张。六月底现金及可交易证券约 1,230 亿美元,包含一年内到期部分的长期债务账面额约 1,322 亿美元,融资租赁负债约 135 亿美元,另有约 93 亿美元融资义务。上半年长期债务融资现金流入约 670 亿美元。经营现金创造能力强,不代表所有投资都靠内部现金完成。
管理层的资本配置因此成为研究重点。规模增长本身不等于价值增长,投入 AWS、物流、新业务和对外投资的资金,最终都需要与其他可选用途比较。持续回购、分红或减少负债同样是资金用途,只是亚马逊当前更强调扩张。普通股东需要通过每股盈利和每股现金能力,而不是仅通过总资产规模,来检验结果。
七、分部估值:AWS 和商业平台各自需要做到什么
亚马逊本期净利润受到投资收益明显影响,短期自由现金流又处于投资高峰,所以本文采用三年后的分部营业利润估值,并加入期间自由现金流和保守的非经营资产调整。
起点使用滚动十二个月收入:AWS 约 1,484 亿美元,北美与国际合计的商业平台约 6,273 亿美元。商业平台已经包含广告,不再单独加一笔广告价值。模型中的营业利润保留股票薪酬和折旧成本。
| 假设 | 保守 | 基准 | 乐观 |
|---|---|---|---|
| AWS 收入年增速 | 18% | 25% | 30% |
| AWS 三年后营业利润率 | 33% | 37% | 40% |
| AWS 企业价值/营业利润 | 20 倍 | 25 倍 | 30 倍 |
| 商业平台收入年增速 | 7% | 10% | 12% |
| 商业平台三年后营业利润率 | 5.5% | 7.5% | 9.0% |
| 商业平台企业价值/营业利润 | 18 倍 | 22 倍 | 25 倍 |
| 普通股年增加 | 1.2% | 0.8% | 0.4% |
| 折算今日每股价值 | 161 美元 | 287 美元 | 428 美元 |
这些倍数是分析假设,不是声称市场上存在完全可比的独立 AWS。AWS 业务增长快,但资本投入高,因此利润倍数是否合理,还取决于未来有多少利润能转成现金。
模型以 9% 折现率处理三年后的分部企业价值,并计入三年期间的企业自由现金流。基准假设三年分别为负 200 亿、正 100 亿、正 500 亿美元;保守为负 400 亿、负 200 亿、正 100 亿美元;乐观为零、正 400 亿、正 900 亿美元。这里是税后、资本开支和营运资金支出后的未加杠杆现金流假设,尚未支付债务本息,不等同于公司报告的自由现金流。
这一安排是为了明确回答现金问题:基准情景已经要求公司逐渐走出投资高峰,并不能一边假设三年现金持续大幅流出,一边把未来利润全部当成股东价值。
从企业价值到普通股权益,还需要处理非经营资产与债务。本文由现金及证券出发,预留运营资金,扣除债务、融资租赁及其他融资义务;非上市等投资按折价计入,并预留税费和流动性缓冲。最终只给出 150 亿美元净增量,详细算式保存在估值输入(原站文件已失效,暂无可核实数据)中。这是保守的分析折算,不是财报中的净现金数。经营租赁成本留在营业利润内,避免再重复扣除全部经营租赁负债。
为体现稀释,最终权益统一除以三年后假设普通股数;股票薪酬没有从利润中加回。基准情景对应 AWS 三年后收入约 2,899 亿美元、营业利润约 1,072 亿美元,商业平台收入约 8,349 亿美元、营业利润约 626 亿美元。完整计算见估值结果(原站文件已失效,暂无可核实数据)。
相对 257.92 美元参考价,模型基准现值约高 11%,保守现值约低 38%,乐观现值约高 66%。这不是三种结果发生概率的判断,也不是三年持有收益预测。它说明当前价格与不同经营路径之间的距离。报价来源
八、当前价格究竟在要求什么
如果保持基准商业平台表现、AWS 利润率与倍数、股数和现金流假设不变,反推当前报价,AWS 未来三年收入年增速需要约 18.0%。这个门槛低于最新季度约 37% 的增速,也低于本文基准的 25%。
但这不代表股票已经被证明便宜。反推中同时要求商业平台利润率提高到 7.5%,AWS 保持 37% 利润率,期间现金流逐步转正,而且市场仍愿意给 AWS 25 倍营业利润。只放大其中一个相对容易实现的增速,会把其他要求藏起来。
目前最强的支持,是 AWS 最新增长与利润已经表现出实质改善,商业平台也在产生更大规模的利润。最强的反证,则是投资规模、融资需求和合同支出继续扩大,现金回报尚未同步体现。
由于自由现金流目前为负,直接给当期自由现金流一个倍数没有意义。更有用的交叉检查是,基准情景三年后集团营业利润约 1,699 亿美元,若按 20% 的示意税率,税后经营利润约 1,359 亿美元;而模型第三年的企业自由现金流只假设 500 亿美元,意味着仍有大量现金被净投资与营运资金占用。
如果到那时收入和利润符合预测,现金转换仍远低于这个水平,就应下调估值,而不是把投资高峰无限期往后推。反过来,如果资本开支强度下降更快,利润转成现金的速度超过假设,也可以上调判断。这个标准比只讨论下一季 AWS 能增长几个百分点更完整。
再把 AWS 收入增速和期末营业利润倍数同时改变,其他条件保持基准不变,可以看到结果对假设的敏感程度。下表为折算今日每股价值,单位为美元;商业平台、现金流和股数假设均不变。
| AWS 年增速/营业利润倍数 | 21 倍 | 25 倍 | 29 倍 |
|---|---|---|---|
| 20% | 239 | 266 | 292 |
| 25% | 258 | 287 | 317 |
| 30% | 277 | 311 | 345 |
九、风险与催化剂,围绕回本过程来跟踪
| 变量 | 可以增强信心的变化 | 需要重新估值的变化 |
|---|---|---|
| AWS 需求与履约 | 长期合同转化为收入,客户使用增长覆盖新增供给 | 交付延期、客户预算收缩,供给扩张快于需求 |
| 单位算力经济性 | 利用率和芯片效率改善,利润与现金同步增加 | 价格下调快于成本下降,设备更新提前 |
| 商业平台效率 | 配送加快,同时北美与国际利润保持改善 | 为维持订单而增加促销、配送和获客支出 |
| 广告与商家关系 | 广告效果支持商家继续投入 | 广告负担上升,影响商家利润或消费者体验 |
| 资本与每股回报 | 投资高峰后自由现金流恢复,股数增幅可控 | 长期依赖新融资,现金兑现一再推迟 |
| 对外投资 | 被投企业商业收入与资金能力改善 | 投资估值和重要客户需求同时承压 |
此外,反垄断、商家规则、劳动用工、数据安全和跨境经营都可能改变成本或业务方式。涉及诉讼和监管时,应以正式披露的具体进展为准,不能把不同案件的风险简单归纳成一次可忽略的罚款。风险披露
短期财报还要注意日历错位。公司七月发布的第三季度收入指引为 1,970 亿至 2,020 亿美元,同比增长 9% 至 12%,同时指出 Prime Day 在不同季度的安排会影响同比比较。不能因为一个季度的表面增速下降,就直接断定商业平台需求恶化;也不能利用活动错位忽略实际利润和现金变化。第三季度指引
十、我的判断:投入创造的是机会,回报需要用现金验证
亚马逊继续增加算力投入,有很强的业务理由。AWS 的需求正在增长,现有客户关系、基础设施和自研芯片也为它提供了竞争条件。商业平台与广告则构成另一组能够持续创造经营利润的资产。
在本文基准假设下,参考价格相对于未来经营能力有一定吸引力,但空间不足以让我们忽视执行风险。模型对 AWS、商业平台利润率和现金恢复都有要求,其中任何一项明显落空,估值都会受到影响。
所以,标题的答案是:算力投入越大,不会自动带来更高股东回报。只有新增资本获得足够回报、投入节奏与需求匹配、收益最终能够超过维护和更新支出时,普通股东才真正受益。
未来最值得观察的,是亚马逊能否逐步证明这三个环节:客户愿意持续付费,服务产生有质量的利润,利润最终留下可分配现金。只要这条路径越来越清楚,今天的大规模投入就有机会成为未来的优势;如果路径始终停留在前两个环节,就需要对估值保持更高要求。
主要资料
数据口径
研究截止日:2026 年 9 月 22 日|财务数据截至 2026 年 6 月 30 日|证券:NASDAQ:AMZN|参考股价:257.92 美元,2026 年 9 月 21 日 13:22 EDT 盘中报价
本文仅用于个人经验心得分享,不构成任何投资建议。在具体实操之前,请务必结合自己的实际财务情况、投资目标和风险承受能力,独立判断并谨慎决策。
评论讨论
登录后参与讨论
登录