
研究截至 2026-09-22|财务:FY2026|参考价:321.14 美元(9/21 美东收盘)
一体化制造听起来是一种天然优势:关键材料自己做,器件自己做,最后连光模块也自己卖,似乎每一层利润都能留下来。但制造业还有另一面——每一层都需要研发、库存、设备和管理。Coherent 的 FY2026 把这组矛盾表现得很清楚:收入超过 71 亿美元,归母利润显著恢复,经营现金流却只有约 8,000 万美元,现金资本开支超过 11 亿美元。它已经证明 AI 光通信能带来增长,下一步需要证明,纵向覆盖更多环节能够创造更好的资本回报,而不只是更大的营业规模。
这家公司的业务,为什么不能只用“光模块”概括
Coherent 的产品从工程材料、激光器、光学器件延伸到模块和系统。不同产品可能进入数据中心、通信网络和工业制造。它的商业特点,是在一条较长的技术链上同时拥有多种制造能力。[FY2026 年报,业务介绍][cohr-k]
对于云与网络客户,公司提供光通信相关产品;对于工业客户,则提供用于精密加工、生产设备等场景的激光和光学能力。客户既可能采购单独器件,也可能采购集成程度更高的产品。
这意味着 Coherent 的收入不是一种产品销量乘一个价格。数据中心产品可能在快速升级,工业产品则可能跟随设备投资周期。两者的增长速度、利润率、订单可见度和资本需求并不相同。
从 FY2026 开始,公司按 Datacenter & Communications 与 Industrial 两个分部报告。前者收入约 52.75 亿美元,占集团收入约四分之三;后者约 18.44 亿美元。AI 相关需求已经主导增长,但工业业务仍然能够影响利润和资本配置。[年报分部披露][cohr-k]
研究这类企业,应先把各层的经济关系拆开。上游器件可以卖给外部客户,也可能供内部产品使用;内部销售并不会凭空创造集团利润。只有最终外部收入减去全部研发、生产、交付和资本成本后,才是股东真正拥有的收益。
一体化制造究竟能省下什么
第一种价值是共同设计。材料、激光器、光学耦合和模块性能彼此影响,如果团队能够一起优化,就有机会降低系统损耗、缩小体积或改善可靠性。单个元件指标不是唯一目标,最终要看整套产品的效果。
第二种价值是供货协调。当关键器件短缺时,内部制造可能减少对外部供应商的依赖,并使扩产安排更容易与客户项目同步。供货可靠性在客户快速建设时尤其重要,因为一个小器件缺货就可能影响整台设备交付。
第三种价值是共享工艺和客户渠道。同一种制造能力可能服务多个产品,已有客户也可能采购更多组合。这有利于摊薄研发和销售成本,但是否实现,要看实际收入和利润,而不是只看产品目录长度。
对客户而言,一体化供应商还有潜在的沟通优势:问题出现时,可以在同一个体系中排查材料、器件和模块之间的相互影响。省去多家厂商之间的责任划分,可能缩短认证和问题解决时间。
不过,这些好处都依赖一个前提:内部生产的效率不能显著落后于外部专业供应商。如果某一环节成本较高、技术落后,强行内部采购反而会降低整个产品的竞争力。真正成功的一体化,需要在自制与外购之间保持经济判断,而不是把“都由自己做”当成目标。
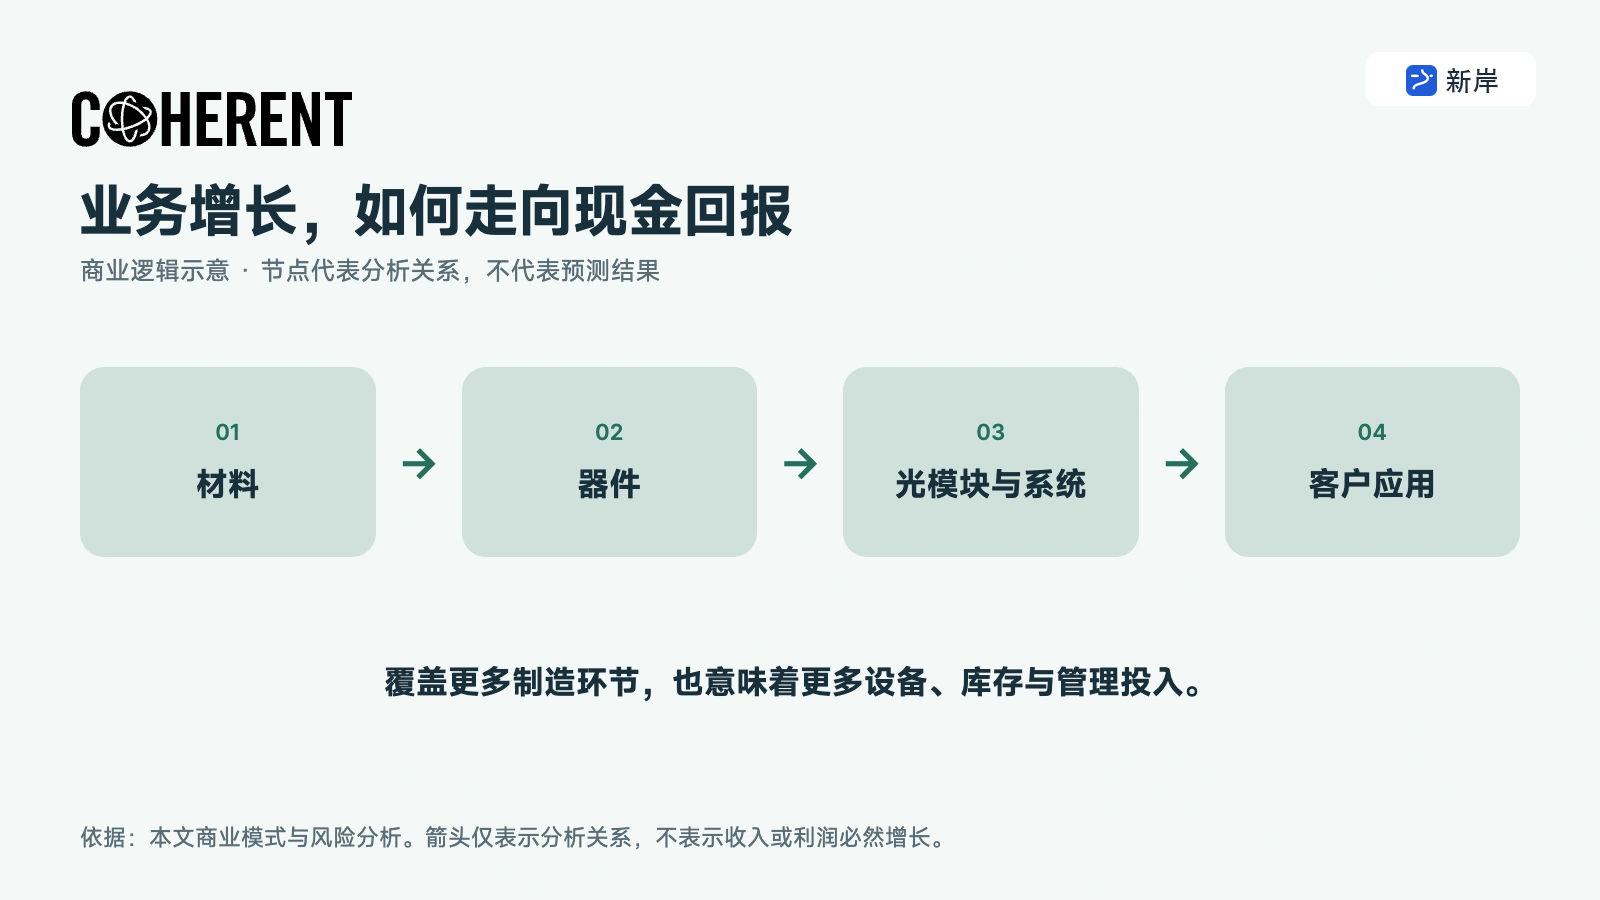
图:COHR 商业逻辑示意。覆盖更多制造环节,也意味着更多设备、库存与管理投入。
同样的一体化,也可能把风险留在自己账上
上游制造需要设备和材料,下游模块需要备货和测试。链条越长,公司可能同时持有原材料、在制品和成品。一旦客户调整订单,多个环节都可能积压资金。
研发也是如此。公司要同时跟进不同材料、激光器、模块架构和系统要求,研发平台广度是一种优势,也是一项持续支出。FY2026 研发费用约 7.23 亿美元,占收入约一成。维持技术覆盖不是零成本。[FY2026 年报][cohr-k]
产品变化越快,库存越容易暴露代际风险。某一代模块需求下降,不一定意味着所有上游库存都能立即转去下一代。材料规格、封装形式、测试条件和客户认证,都可能限制通用性。
而且,公司向下游扩张后,会面对部分既是客户、又是竞争者的企业。外部客户可能不希望关键供应来源在最终产品上与自己争夺份额。能否保持开放、可靠的供货关系,会影响一体化战略的外部收入空间。
这使 Coherent 更像一组需要协调的制造平台,而不是收取固定通行费的轻资产平台。它可以在需求扩张时享受多环节成长,也可能在周期转弱时同时承担多环节固定成本。
竞争需要落到具体产品上。高速光源和模块方向可以与 Lumentum 的 EML、连续波光源及系统产品比较;工业加工激光方向则要面对 IPG Photonics 等专业厂商。前者要求验证单通道升级、功耗和交期,后者更关注加工效果、整机成本和设备可靠性。Coherent 的产品线更广,并不能替代这些逐项比较。[Lumentum 年报][lite-rival]、[IPG 官方产品目录][ipg-products]
因此,判断一体化有没有创造价值,不能只比较毛利率。还要观察库存周转、经营现金流、资本开支和投入资本回报。如果利润率上升需要越来越多资本支撑,股东获得的经济回报未必提高。
新一代光连接,给了它什么机会
高速 AI 网络需要解决的不只是带宽,还有功耗、连接密度、散热和部署可靠性。Coherent 的产品广度,使它有机会参与多种架构,而不是只押注某一种器件形态。
2026 年 9 月 20 日的官方 ECOC 公告介绍了 PhotonLink 平台及多项演示,涉及 CPO、NPO、可插拔模块、光路交换和相关材料。公告还列出 3.2T 模块及 6.4T NPO 光引擎等技术演示。这里的关键词是平台介绍和演示,本报告不会将其直接写成已经规模出货的收入。[ECOC 官方公告][cohr-ecoc]
CPO 将光学器件靠近交换或计算芯片,NPO 则在封装附近进行集成;可插拔产品保留更熟悉的部署和维护方式。不同路线可能长期共存,取决于客户对成本、功耗、可维护性和供应体系的权衡。
对 Coherent 来说,多路线参与可以降低单一路线被替代的风险,但不能消除产品之间的替代。当客户从一种产品转向另一种产品,公司可能守住客户,却需要重新投入研发和产线,收入结构也会改变。
还有一个重要区别:数据中心内部连接与数据中心之间的长距离传输,需要的技术并不完全相同。前者重视规模、功耗和密度,后者更强调传输距离及频谱效率。企业的广泛产品线有助于参与两类需求,但估值时不能把全部通信收入都按最热门 AI 新产品的增长率外推。
未来三至五年,这种产品广度最有价值的结果,是新品持续接棒,同时利用已有材料与工艺平台提高效率。最差的结果则是产品越来越多,研发、库存和资本开支一起增加,单位资本产生的现金没有相应提高。
数据中心跑得快,工业业务为什么看起来在缩小
FY2026 Datacenter & Communications 收入约 52.75 亿美元,同比增长约 40%;分部利润约 13.30 亿美元,同比增长约 47%。在公司报告的分部口径下,利润增速超过收入增速,是产品和规模效应改善的积极证据。[年报管理层讨论][cohr-k]
但分部利润不能直接当作集团 GAAP 净利润。公司层面的费用、融资成本、税收及调整项目,都需要在集团层面处理。将分部利润率与另一家公司的 GAAP 净利率直接比较,会夸大差异。
Industrial 收入约 18.44 亿美元,同比下降约 10%,分部利润却增加约 4% 至 4.23 亿美元。下降的重要原因包括公司出售航空航天及国防业务、慕尼黑业务等资产,不能全部解释成终端需求萎缩。
资产处置意味着公司主动调整业务组合。若退出回报较低、协同较弱的业务,可以改善剩余业务质量;但出售产生的收益不能当成下一年持续利润,出售收入也不等于经营现金流。
工业业务还可能提供与云资本开支不同的需求来源,这种分散有价值。但分散也带来资源配置问题:在高速增长的光通信与较成熟工业产品之间,如何分配研发、设备和管理精力,会决定集团长期回报。
本报告因此分别建模两大板块:数据中心与通信承担主要增长,工业业务只假设较温和扩张。没有因为公司出售部分资产,就把工业业务未来价值归零,也没有假设它与 AI 网络同步高增。
三年财务:盈利恢复是真实的,但不能只看净利润
单位为十亿美元。普通股利润已扣除优先股分配,与单纯归属于母公司的净利润不同。
| 指标 | FY2024 | FY2025 | FY2026 |
|---|---|---|---|
| 收入 | 4.7077 | 5.8101 | 7.1182 |
| 普通股股东可得净利润 | -0.2795 | -0.0806 | 0.7699 |
| 经营现金流 | 0.5457 | 0.6336 | 0.0795 |
| 现金购置固定资产 | 0.3468 | 0.4408 | 1.1029 |
| 经营现金流减上述资本开支 | 0.1989 | 0.1928 | -1.0234 |
| 股权激励费用 | 0.1260 | 0.1602 | 0.1865 |
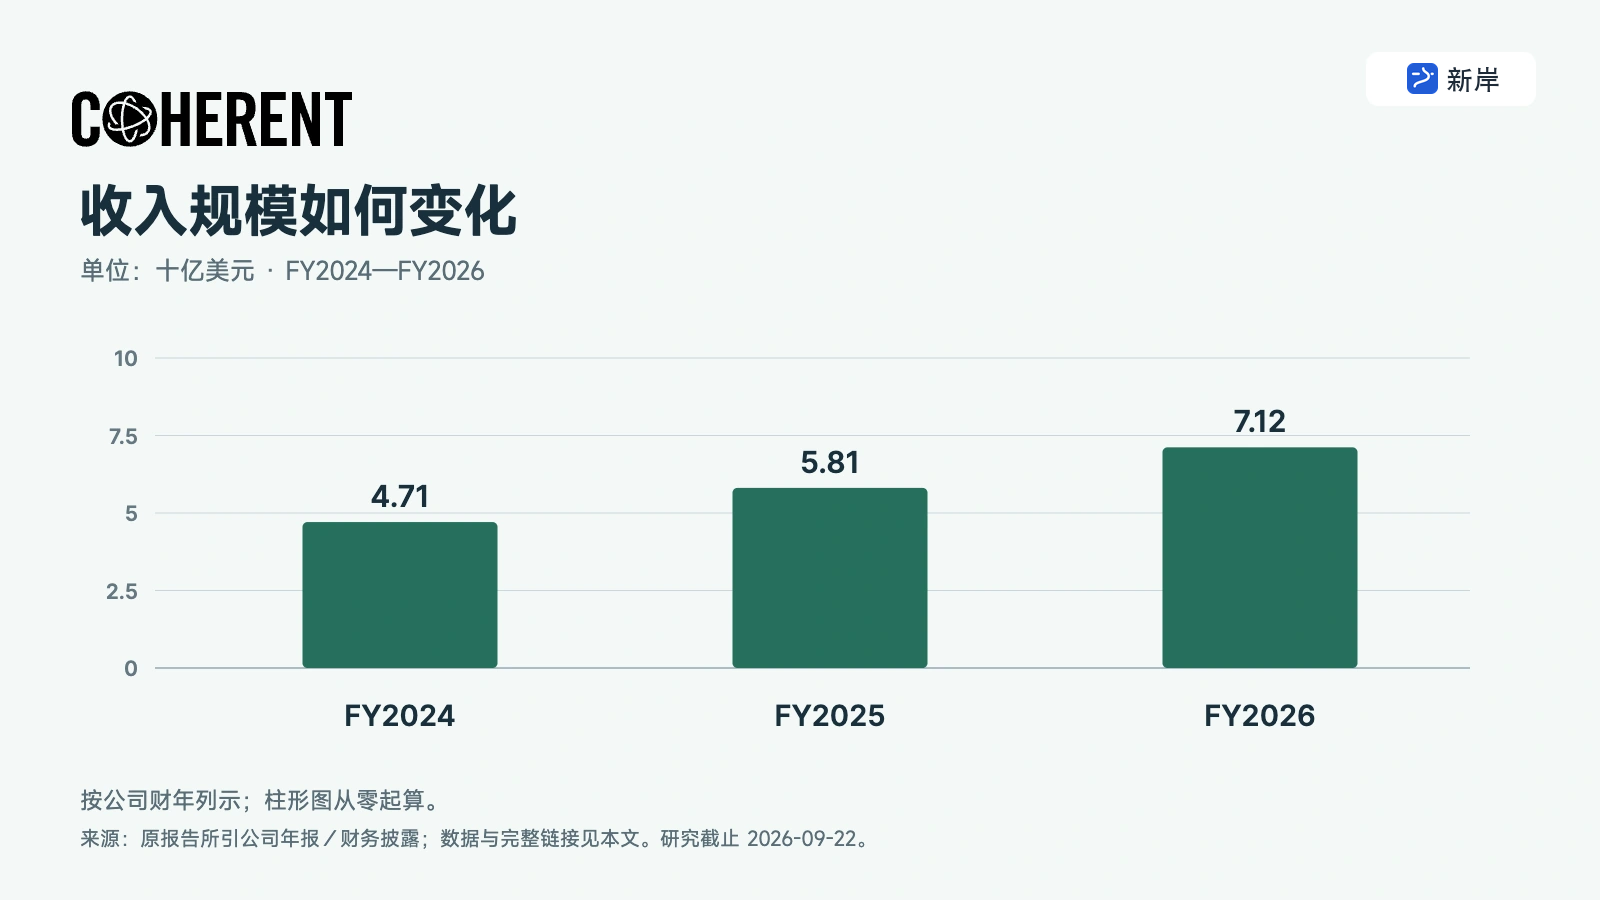
图:COHR 年度收入(十亿美元)。数据取自本文引用的历史财务披露,按公司财年列示。
来源:[FY2026 10-K,合并利润与现金流量表][cohr-k]。FY2026 另有约 717 万美元无形资产购置未列入上述固定资产资本开支;若一并扣除,现金余量还会略低。
集团 FY2026 归母净利润约 8.05 亿美元,扣除约 3,510 万美元优先股分配后,普通股可得约 7.70 亿美元,GAAP 稀释 EPS 为 4.12 美元。这个变化明显好于前两年的普通股亏损。
但净利润中包括出售业务约 1.24 亿美元收益,以及出售股权投资约 0.74 亿美元收益;有效税率也只有约 7%,受到特定税务因素影响。正常化估值不应假设这些因素年年重复。[年报利润分析及税务说明][cohr-k]
第四季度收入约 20.5 亿美元,报告口径同比增长约 34%;GAAP 毛利率 38.5%,调整后毛利率 40.2%,GAAP EPS 1.19 美元,调整后 EPS 1.74 美元。公司同时给出剔除资产组合影响后的增长比较,不能与报告口径混着使用。[FY2026 第四季度业绩][cohr-release]
这些数据共同说明,业务正在改善,但“收入增长—营业利润增长—普通股净利润增长”之间仍有多项需要处理的成本和收益。尤其是低税率、资产出售和优先股变化,都可能让简单同比偏离实际经营能力。
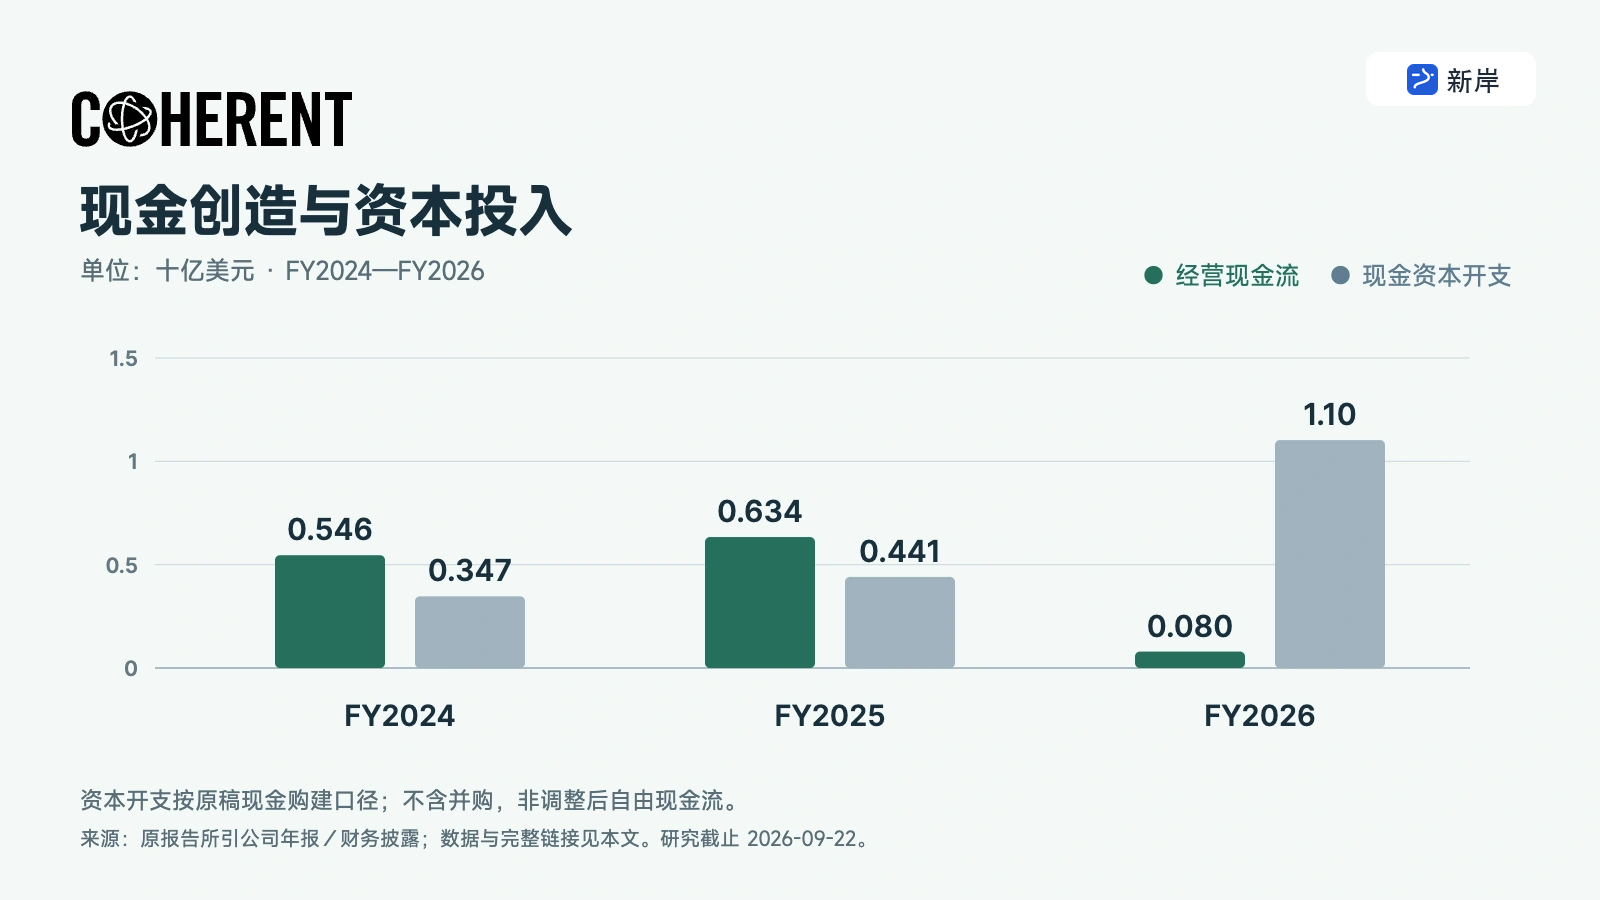
图:COHR 经营现金流与现金资本开支(十亿美元)。资本开支按原稿现金购建口径;不含并购,非调整后自由现金流。
利润涨了,钱为什么没有留下来
最需要认真阅读的,是 FY2026 现金流量表。库存变化消耗约 11.83 亿美元,应收账款消耗约 3.68 亿美元,其他经营净资产变化也消耗约 4.08 亿美元;应付账款增加提供约 7.49 亿美元支持。最终经营现金流只有约 0.80 亿美元。年报现金流量表
这可以有合理解释:公司正在为快速增长采购材料、建立在制品和准备交付。但解释合理不代表无需验证。备货只有在以后交付并收回现金,才能完成经济循环。
如果需求按计划实现,库存投入可以是增长前的准备;如果客户推迟采购、产品代际切换或良率没有跟上,库存则可能变成折价、减值或长期占用。两种结果在投入发生的当下,表面上可能很相似。
资本开支又使现金压力进一步放大。FY2026 现金购置固定资产超过 11 亿美元,比上年约 4.41 亿美元明显增加,且年末仍有约 3.72 亿美元固定资产购置计入应付款等项目。未来的付款义务还没有全部体现为当年现金流出。
这也是本文对一体化战略最重要的保留:拥有更多工艺环节,可能提高毛利,也可能提高存货和资本密度。不能在估值里一方面享受更高利润率,另一方面又假设它像轻资产软件公司一样几乎无需再投资。
我不会仅凭一年现金流疲弱否定扩产,但会要求后续出现明确改善:库存增加逐渐低于收入增加,应收回款跟上,经营现金流恢复,新增资本开支开始产生持续收益。这些结果比新增多少厂房面积更能证明战略成功。
融资改善了跑道,每股分母也已经不同
截至 FY2026 年末,公司现金约 11.62 亿美元,短期投资约 8.25 亿美元,二者合计约 19.87 亿美元;短期及长期债务账面合计约 32.22 亿美元。简单净债务约 12.35 亿美元,不包括所有租赁及其他义务。年报资产负债表与投资附注
公司在年度内取得约 20 亿美元普通股融资,并完成优先股转换。权益表显示,优先股转换对应约 3,012 万股普通股增加,另有约 779 万股来自股份发行。融资为扩产提供资源,但也改变了原普通股东对未来利润的分配比例。
截至 2026 年 8 月 10 日,实际流通普通股约 1.958 亿股。年末权益表中“已发行股份”还包含库存股的影响,不能直接把已发行股份数与流通股数混用;更不能继续使用转换前的加权平均股数来估算未来 EPS。
本文使用 2.10 亿股作为保守稀释假设,覆盖现有股本和权益奖励等不确定性,没有再次把已完成转换的优先股重复加进去,也没有假设公司会在扩产期持续大规模回购。
FY2026 股权激励约 1.86 亿美元。它在经营现金流中被加回,但对普通股东不是完全免费的成本。估值净利率已经保留持续的股权激励经济成本,避免把全部调整项目都当作可以永久忽略。
管理层的资本配置面临清楚的优先顺序:确保高回报项目获得资金,控制债务与库存风险,再考虑把更多现金返还股东。对一家处在扩产期的企业,融资成功说明有资金继续执行,不等于扩产回报已经得到证明。
一体化优势要达到什么程度,才能支撑当前价格
本报告设定 2030 年正常化收入为 100、140、190 亿美元。数据中心与通信分别贡献 80、115、160 亿美元,工业分别贡献 20、25、30 亿美元。保守情景对应技术升级仍在继续、但份额和定价较受约束;乐观情景则需要多产品放量与内部制造效率同时改善。
正常化净利率分别为 12%、17%、21%,计入正常利息、税收、少数股东权益和持续股权激励经济成本,剔除非经常性处置收益。未来已经完成优先股转换,因此不会继续扣除旧优先股分配。
模型采用 11.5% 股权回报要求折现到 2026 年 9 月 22 日,2030 年末市盈率分别为 23、30、37 倍。较高倍数要求公司证明增长持续性和资本效率,不能仅靠技术覆盖广度就自动获得。
| 2030 年经营情景(作者假设) | 保守 | 基准 | 乐观 |
|---|---|---|---|
| 收入(十亿美元) | 10.00 | 14.00 | 19.00 |
| 正常化净利率 | 12.0% | 17.0% | 21.0% |
| 正常化净利润(同上单位) | 1.20 | 2.38 | 3.99 |
| 稀释股数(十亿股) | 0.210 | 0.210 | 0.210 |
| 每股收益(美元) | 5.71 | 11.33 | 19.00 |
| 2030 年末市盈率 | 23.00 | 30.00 | 37.00 |
| 2030 年末情景股价(美元) | 131.43 | 340.00 | 703.00 |
| 折现至研究日(美元,未加期间分配) | 82.54 | 213.52 | 441.48 |
| 相对参考报价差异 | -74.3% | -33.5% | 37.5% |
| 2030 年股东现金转换率 | 50.0% | 75.0% | 90.0% |
| 现金流估值交叉检查(美元) | 27.47 | 79.75 | 163.05 |
基准情景正常化 EPS 约 11.33 美元,终值折现约 213.52 美元;乐观情景约 441.48 美元。321.14 美元的参考价处在需要更强经营结果或更高终值溢价的位置,已经包含一定程度的一体化成功预期。
反向计算,在基准 30 倍期末市盈率和相同折现率下,2030 年 EPS 需要约 17.05 美元,净利润约 35.80 亿美元。如果净利率为 17%,对应收入约 210.56 亿美元;如果收入停在 140 亿美元,则净利率需要约 25.6%。这就是价格要求的经营门槛。
再用股东现金流检查。2027 年正常化 EPS 假设为 7.5 美元,逐步过渡到 2030 年情景;现金转换率从扩产期的 30% 提高至 50%、75%、90%,永续增长为 2%、3%、3.5%。基准估值约 79.75 美元,约 81% 来自终值。
现金流法明显低于高倍数盈利法,原因不神秘:前者扣除了扩产和营运资金需要,并假设 2030 年后逐步进入稳定增长;后者通过 30 倍乃至 37 倍利润,继续为更长成长周期支付价格。投资者若支持更高估值,需要相信这种成长能够延续,而不能只证明下一年收入增长。
这里的模型有明确限制:收入、利润率、稀释股数与现金转换都是情景参数,没有公司逐项目预算的精度。终值折现也未加期间分红;现金流模型已经包含全部可分配现金,因此不再额外加回分红、回购或现金余额。两种方法都属于权益口径,不重复扣净债务。
未来六至十八个月,先看现金,再看新故事
第一项验证,是高库存能否顺利变成销售和回款。若收入继续增长,同时库存压力缓解、经营现金流明显恢复,一体化扩产就获得了更扎实的证据。若客户增长不及预期,库存则会成为最先暴露问题的地方之一。
第二项验证,是新品从演示走向规模收入。CPO、NPO、下一代可插拔产品和 OCS 不应只停留在展会术语里。能够确认的客户导入、量产交付与重复采购,才值得进入基准预测。
第三项验证,是毛利改善能否覆盖持续研发与资本成本。产品升级通常允许更高价值,但下一代产品开发也不会停止。分部利润好看、集团现金依旧薄弱,不能算最终胜利。
第四项验证,是集团业务组合与税负正常化。处置收益和较低有效税率不应成为未来利润增长的主要来源。真正有质量的利润,应当来自持续的客户需求、产品竞争力和制造效率。
最有力的反面论点,是专业化竞争者可能在各环节比 Coherent 更高效,客户又倾向于分散采购。这样一来,广泛覆盖不但不能全部转成溢价,反而可能留下更重的固定成本。Coherent 必须用持续提高的资本回报,证明它的内部整合比市场分工更有效率。
回到标题,一体化制造有机会带来更高利润,也能提高供货和设计能力,但它并不天然带来更高股东回报。FY2026 已经证明前半句:规模和盈利正在改善;后半句仍然要看扩产完成后的现金和周转。我的判断是,这家公司值得沿着“技术整合—量产—现金回收”的顺序跟踪,当前最需要补齐的证据,是增长能否在不持续吞噬大量资本的情况下维持。
下面的跟踪表采用已经披露的数据作为起点,判断条件为本文分析标准,不是公司承诺。
| 观察项目 | 当前基准 | 后续资料 | 改变判断的条件 |
|---|---|---|---|
| 增长与库存 | FY2026库存占用现金11.83亿美元 | 下一期现金流和库存附注 | 收入增长却不能回款,会下调一体化资本回报判断 |
| 扩产回报 | 现金PPE11.03亿美元,尚未支付PPE约3.72亿 | 年度及季度现金流 | 投入长期高于现金产出,需要减少现金转换假设 |
| 新品商业化 | ECOC披露为技术展示 | 公司量产与业绩材料 | 没有客户和收入证据,不上调基准收入 |
主要来源与口径
- FY2026 Form 10-K:三年财务、分部重列、现金流、资产处置、税收及股本变化,2026 年 8 月 14 日提交。
- 第四季度及全年业绩公告:2026 年 8 月 12 日,GAAP 与调整后口径分别引用。
- ECOC 2026 技术与 PhotonLink 公告:2026 年 9 月 20 日,展示信息不等于量产收入。
- 未来分部收入、净利率及现金转换均为本报告假设;不采用无法核验的细分市占率或独家供货结论。
数据口径
研究截止:2026 年 9 月 22 日,北京时间。标的:NYSE: COHR 普通股。最新完整财务:截至 2026 年 6 月 30 日的 FY2026。参考报价:2026 年 9 月 21 日美东 16:00 收盘 321.14 美元。报价来源
本文仅用于个人经验心得分享,不构成任何投资建议。在具体实操之前,请务必结合自己的实际财务情况、投资目标和风险承受能力,独立判断并谨慎决策。
评论讨论
登录后参与讨论
登录