
研究截至 2026-09-22|财务:2026 Q2|参考价:81.00 美元(9/21 美东盘中)
看一台 AI 服务器,最容易注意到的是里面用了多少颗加速器。但这些芯片并不是独立工作:它们需要供电,需要交换数据,也需要通过线缆和连接器接入机柜与更大的网络。
连接处的产品看起来很小,出问题的代价却可能很大。高速信号能不能完整传到另一端,较大电流会不会带来发热,设备运行多年以后连接是否可靠,都会影响客户整套系统。
安费诺就在这些位置提供产品。但如果只把它当成 AI 连接器公司,又会漏掉一大半理解它的方法:它长期服务工业、汽车、航空、国防、通信等市场,依靠大量细分产品和经营团队形成业务组合,再通过并购扩充能力。公司业务
我的判断是,AI 正在提高安费诺部分产品的价值量,长期积累的客户与工程能力又让它不必只依赖单一技术路线。不过,合并收入快速增长不能全部算成自身增长,并购后的利息、税负和资金投入也需要一起计入。公司有机会持续成长,股东回报则取决于增长质量和买入时已经支付的估值。
一、小连接器,为什么能形成一门大生意?
Amphenol Corporation 的 A 类普通股在纽约证券交易所交易,代码 APH,财年截至 12 月 31 日。公司提供电气、电子和光纤连接器、互连系统、天线、传感器,以及多种线缆等产品。年报
连接器并不是一个统一规格的产品。手机内部、高速服务器、飞机、汽车和工厂设备面对的空间、温度、振动、功率和可靠性要求差别很大。客户需要的不是“能插进去”,而是在明确条件下长期稳定工作。
一款产品如果在客户设计阶段进入系统,后续需要跟着样机、测试、认证、量产逐步推进。供应商既要理解客户设计,又要控制材料、加工精度与制造一致性。价格之外,按时交付和出现问题时的处理能力也很重要。
因此,这门生意具有设计导入和客户关系的积累价值。但它不是一旦进入就永远不能替换。客户会通过下一代产品重新选型,也可能安排第二供应商。供应商要靠下一次研发和交付继续赢得位置。
安费诺的特点,是把很多这样的细分生意组织在一起。单个产品未必支撑一个大市场,多种产品和多个终端组合起来,可以分散需求波动,并把经验带入新的应用场景。标题里的“隐形”只是说它通常位于终端品牌背后,并不暗示独家供货或未披露的客户关系。
二、AI 提高了连接难度,也提高了部分产品的价值量
服务器数量增加,首先会增加连接需求;更值得关注的是,每台设备内部的要求也在提高。数据传输更快、供电更密集、空间更紧张,都会让原本看似普通的连接环节变得更复杂。
高速信号在连接器和线缆中会受到损耗、反射、串扰等影响。产品设计与系统配合如果不到位,就可能需要额外补偿,或者限制距离与性能。供电侧则要考虑载流、发热、接触可靠性和空间安排。
这些变化意味着,客户比较的可能不只是单个零件的采购价格,还包括整套系统能否稳定达到目标性能。供应商如果参与设计、能够降低客户验证和故障成本,就有机会获得更高价值量。
不过,不能把机柜功率或网络带宽增加多少,直接当成安费诺收入增加多少。技术架构可能改变连接方式,铜连接与光连接的比例可能变化,客户也会优化零件数量。公司要拿到收入,仍需在具体设计里赢得份额。
安费诺同时拥有多种互连能力,使它在技术变化中保留较多参与机会。但本文不假设它能在每次架构变化中都受益,也不虚构某个 AI 客户贡献了多少利润。公司没有把所有 AI 相关收入和利润单独完整列出,分析应尊重这一信息边界。
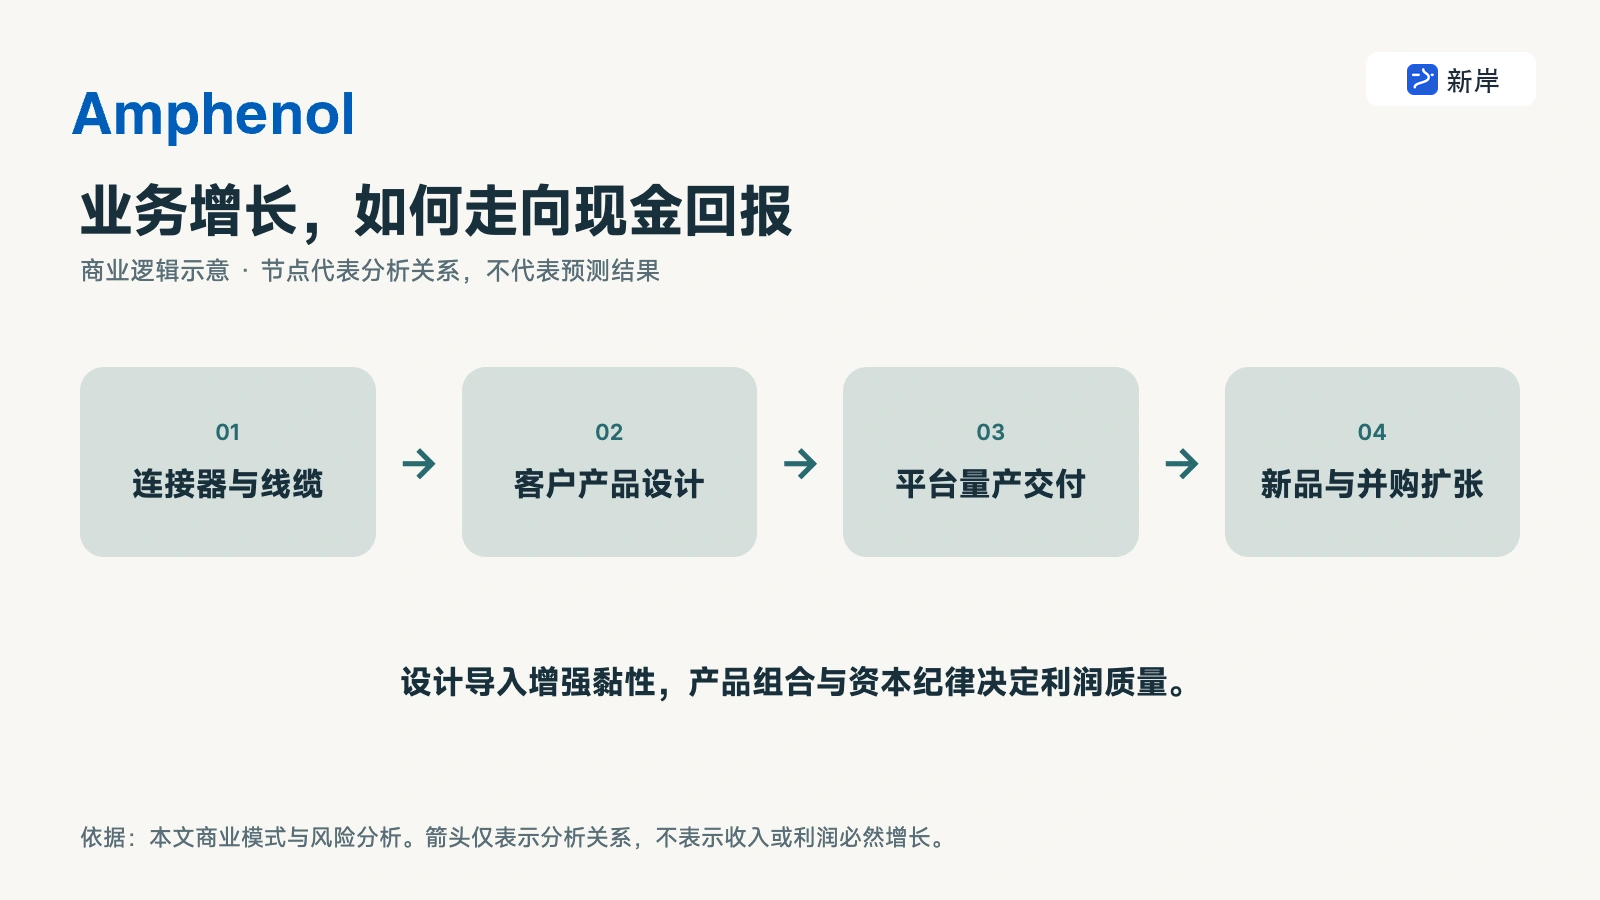
图:APH 商业逻辑示意。设计导入增强黏性,产品组合与资本纪律决定利润质量。
三、看懂三个分部,才能理解它怎样分散风险
2026 年第二季度,Communications Solutions 收入约 53.84 亿美元,占公司约 62%;Harsh Environment Solutions 约占 21%;Interconnect and Sensor Systems 约占 17%。分部披露
| 分部 | 主要理解方式 | 本轮研究重点 |
|---|---|---|
| Communications Solutions | 面向通信、IT 数据通信等场景的互连产品 | AI 相关需求、光纤能力与并购贡献 |
| Harsh Environment Solutions | 面向可靠性和环境适应性要求较高的应用 | 工业、国防、航空等需求与高要求产品 |
| Interconnect and Sensor Systems | 多类互连与传感器产品 | 汽车、工业及相关市场组合和经营改善 |
这些分部不等于三个彼此隔绝的终端市场,同一种终端需求可能涉及多个分部。不能把 Communications Solutions 全部写成 AI,也不能认为另外两个分部完全不受数据中心变化影响。
第二季度,通信解决方案收入同比增长约 85%,有机增长约 42%;严苛环境解决方案增长约 28%,有机增长约 22%;互连及传感器系统增长约 17%,有机增长约 13%。这组差异说明,一方面现有业务需求很强,另一方面并购也明显扩大了合并规模。季度经营讨论
多市场覆盖可以提供缓冲,却不能保证各个市场永远互相抵消。如果全球制造业走弱、通信投资放缓,又遇上客户库存调整,多个业务也可能一起承压。分散的价值,是让公司拥有更多增长来源,不是让经济周期失效。
四、55% 的收入增长里,有多少来自自身?
2026 年第二季度,安费诺收入 87.58 亿美元,同比增长约 55%,公司披露有机增长约 30%。有机口径排除了收购和汇率等影响,有助于观察原有业务,但它本身也是公司定义的非 GAAP 分析指标。业绩公告
这两个数字都重要。只看 55%,容易把买来的收入当成原业务突然扩张;只看 30%,又会漏掉公司通过并购扩充产品、客户与现金创造能力的价值。关键是分开评价,不是选择一个更好看的数字。
2026 年初完成的 CCS 收购,增加了光纤互连、通信网络及相关工业连接能力。收购对象是原 CommScope 相关业务,并非把整个原上市集团都买进来。它可以补充安费诺已有产品,也带来新的客户与整合任务。收购注释
季报披露,相关收购业务在纳入报表后的期间贡献收入约 21.01 亿美元、净利润约 1.90 亿。这个净利润口径不包含收购融资利息及外部交易成本,却包括部分收购会计摊销。因此,不能拿它直接除以收购价格,就称为股东已经获得的完整回报率。
评估并购,更应该分成三步:买来的产品和客户有没有竞争力;整合后经营利润和现金是否改善;把利息、税负和投入都考虑后,每股收益是否真正增加。
安费诺的分散经营方式有利于保留细分团队的客户反应速度,但也要求总部对资本安排、风险和回报保持纪律。并购越大,不能只凭过去曾经整合成功,就跳过对本次价格与执行的检验。
五、竞争优势是工程与执行的组合,并非所有连接器都能卖高价
安费诺面对的竞争包括 TE Connectivity、Molex 以及不同细分市场的专业供应商。产品范围广并不意味着每一个市场都由同一组公司竞争,也不代表它拥有统一的定价权。竞争披露
对普通、规格成熟、容易替代的零件,采购价格和交付可能决定大部分份额。对高速、高可靠性、定制程度较高的产品,参与设计和验证的能力则更重要。公司整体利润率,取决于这些产品如何组合。
真正难复制的,是在很多细分客户中同时积累工程经验、制造能力与服务关系,并在客户下一代产品里继续出现。单独看一只连接器很容易低估这些积累;把它称为不可替代又会高估壁垒。
规模也有代价。业务遍布不同国家和行业,原材料、供应链、关税、劳动成本与合规要求更复杂。较大的采购和制造网络可以分散部分风险,但也需要投入营运资金和管理资源。
所以,我会把高利润率与资本回报一起看。通过高价并购获得的利润增长,如果长期不能覆盖投入成本,就无法仅靠营收创新高证明价值创造。
六、财务扩张很快,净利润却需要穿过利息和税负
以下单位为十亿美元,净利润为 GAAP 归母净利润。自由现金流采用经营现金流减现金资本支出的简化口径,不加资产处置收入,也不扣并购付款。半年数据不能与全年直接比较规模。三年财务、半年报
| 项目 | 2023 | 2024 | 2025 | 2026上半年 |
|---|---|---|---|---|
| 收入 | 12.555 | 15.223 | 23.095 | 16.378 |
| 营业利润 | 2.560 | 3.157 | 5.869 | 4.416 |
| 净利润(口径见上文) | 1.928 | 2.424 | 4.270 | 2.702 |
| 经营现金流 | 2.529 | 2.815 | 5.375 | 2.679 |
| 现金资本支出 | 0.373 | 0.665 | 0.997 | 0.647 |
| 简化自由现金流 | 2.156 | 2.149 | 4.378 | 2.032 |
| 股份支付 | 0.099 | 0.110 | 0.135 | 0.080 |
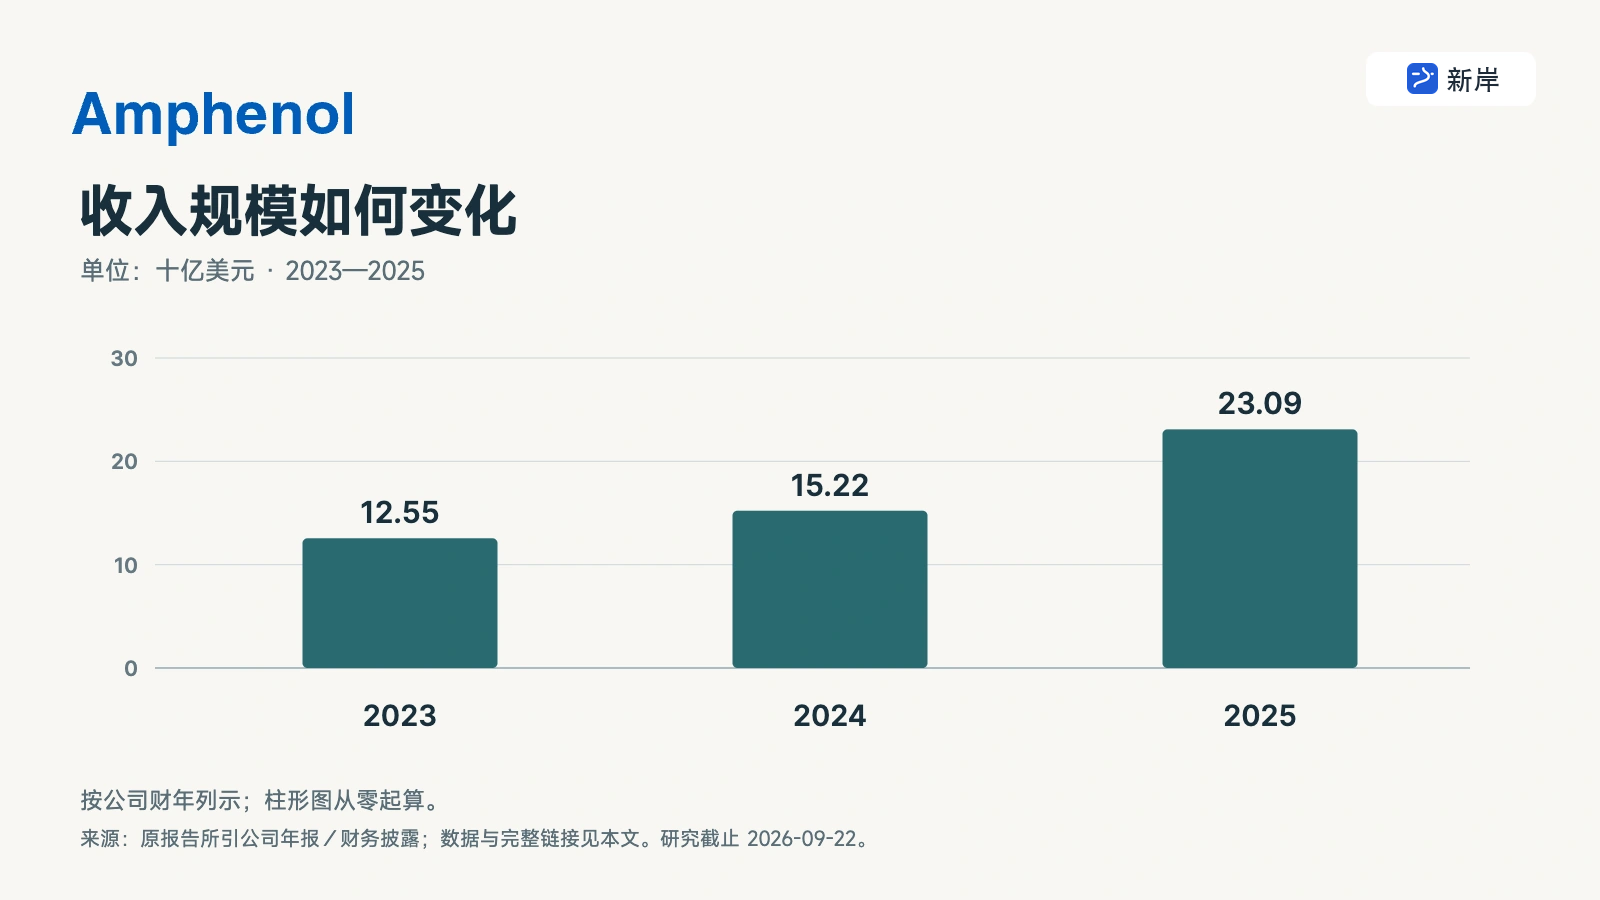
图:APH 年度收入(十亿美元)。数据取自本文引用的历史财务披露,按公司财年列示。
2023—2025 年收入从 125.55 亿美元增至 230.95 亿,营业利润从 25.60 亿增至 58.69 亿。营业利润率从约 20.4% 提高到 25.4%,说明公司不仅扩大规模,产品组合与经营效率也有改善。
2026 年第二季度营业利润约 25.85 亿,营业利润率 29.5%;归母净利润 17.69 亿。这是很强的经营结果,但其中有约 8,000 万美元关税退款净收益,而且 GAAP 与调整后经营利润都包含这项收益。不能以为看到“调整后”就已经剔除了全部非持续因素。季度利润说明
上半年净利润与经营利润之间还有税费和融资成本。利息费用约 4.22 亿美元;有效税率约 32.4%,高于上年同期 20.2%。公司披露了与中国及其他境外税务事项相关的计提与支付。这些事项需要影响当期股东现金,但不能不加分析地把同一额外税负每年重复预测。
同样,期权行权形成的税收优惠也不应被视为永远不变的好处。本文未来净利率按正常税负、融资成本和持续股份支付处理,既没有把一次性不利项目全部永久化,也没有把有利项目全部保留。
2025 年股份支付约 1.35 亿美元,2026 年上半年约 0.80 亿。相对收入规模不高,但依然属于员工报酬和股东经济成本,估值中不把它视为免费。
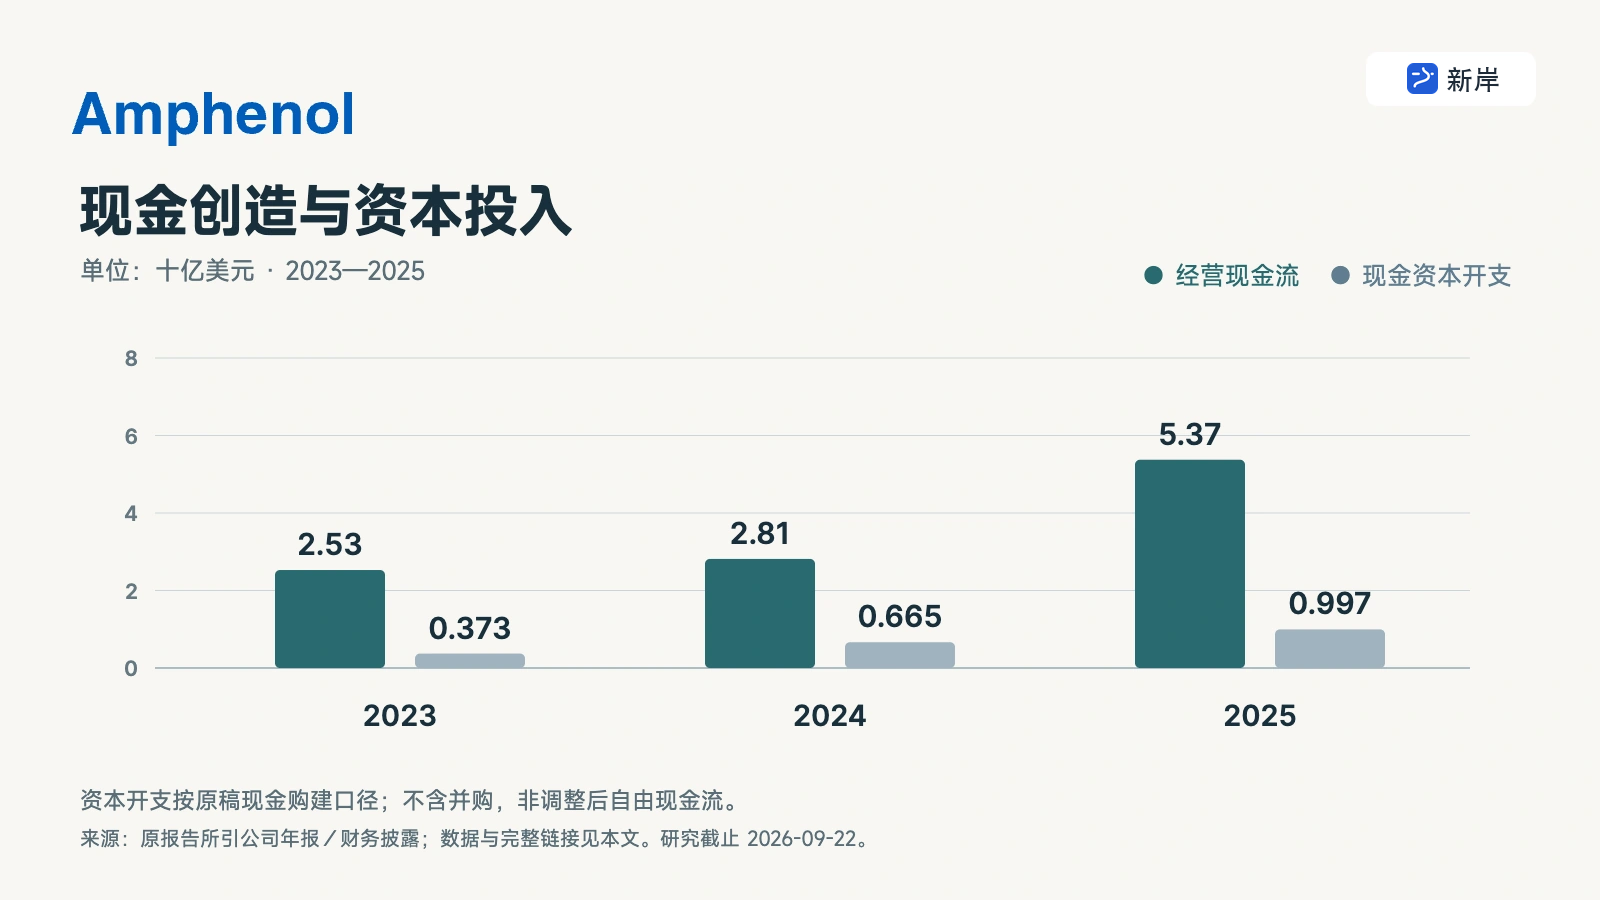
图:APH 经营现金流与现金资本开支(十亿美元)。资本开支按原稿现金购建口径;不含并购,非调整后自由现金流。
七、现金、并购和债务,要放在同一张账上
2025 年经营现金流约 53.75 亿美元,现金资本支出约 9.97 亿,简化自由现金流约 43.78 亿。公司具有明显的现金创造能力,这是它能够持续投资和并购的重要基础。现金流量表
2026 年上半年经营现金流约 26.79 亿,简化自由现金流约 20.32 亿。但同期并购净现金支出约 106.84 亿美元,远高于半年自由现金流。因此,不能看到自由现金流为正,就说当期全部资本安排都由业务自我融资完成。
截至 6 月底,公司现金约 47.29 亿美元,流动及长期债务合计账面额约 188.11 亿。2025 年末的大额现金中,包含为随后交易准备的资金,不能把年末现金下降全部解释为经营恶化;也不能忽略收购完成以后增加的利息和杠杆。资产负债与收购现金
并购能否成功,未来需要表现为增加的现金足以支持利息、正常投资和债务安排,随后仍有余力回馈股东。如果公司必须不断进行更大交易,才能维持相同的合并增长率,资本成本就会越来越重要。
第二季度,公司回购约 150 万股、花费约 2.08 亿美元,并支付约 3.07 亿美元股息,股数为当时拆股前口径。回购和股息都是真实分配,但未来评价仍要看稀释后每股现金,而非只看年度授权额度。第二季度公告
管理层的考题,是增长之后还剩多少回报
对安费诺,资本回报比并购数量更值得跟踪。同样增加十亿美元收入,可能来自原有产线和客户关系扩张,也可能来自支付高价购买一家企业。它们都进入合并报表,对股东投入的要求却不同。
并购会产生商誉、无形资产和后续摊销,直接比较交易前后净利润率可能不够公平;但把全部摊销、融资和整合成本都剔除,也会低估扩张的真实代价。更好的方法是看收购业务在一个完整经营周期里带回多少现金,以及公司为了得到这些现金付出了多少资本。
这也是为什么本文把有机增长放在前面。原有业务保持较强需求,说明客户愿意继续为产品付费;并购能够补充新能力,则提供另一层机会。两者同时成立时,公司不必为了维持表面的高速增长不断追加更昂贵交易。
反之,如果有机增长转弱,债务与利息增加,却仍通过更大收购维持合并增速,估值就应降低对增长质量的评价。收入曲线依然向上,也可能掩盖每股经济回报变弱。
对于这样一家业务范围广的公司,管理层最重要的工作之一,是把有限资本放到回报更高的产品和市场,同时保留细分团队对客户的反应速度。未来几个季度,CCS 的现金贡献、公司整体融资成本与原业务增长,正好可以检验这套能力。
八、先处理拆股,再讨论当前价格
安费诺 8 月宣布一拆二,新增股份在 9 月 2 日派发。拆股不改变公司整体盈利和价值,但会同时把每股数字减半、股数加倍。拆股公告
因此,第二季度原报表 1.37 美元 GAAP 稀释 EPS,按当前口径为 0.685 美元。第三季度原先 1.40—1.42 美元的调整后 EPS 指引,拆股后为 0.70—0.71 美元。把旧 EPS 与当前 81 美元股价直接相除,会明显低估估值倍数。
本文所有估值采用拆股后口径,固定稀释股数 26 亿股,略高于上半年原报表稀释股数乘二后的约 25.79 亿,不假设未来回购减少分母。2026 年收入按 355 亿美元自建基数:上半年实际 163.78 亿,加第三季指引中值 93.5 亿,再加第四季约 97.72 亿假设。季度数据、公司指引
终点为 2029 年 12 月 31 日,约 3.27 年,折现率 10.5%。收入单位为十亿美元;净利率保留利息、正常税负和股权成本,剔除一次性关税收益等,不假设未来必须再进行重大收购才能实现增长。
| 情景 | 2029收入 | 2026→2029复合增速 | 净利率 | 终期市盈率 | 折现后每股价值 |
|---|---|---|---|---|---|
| 保守 | 45.0 | 8.2% | 15% | 24 倍 | $46.36 |
| 基准 | 55.0 | 15.7% | 19% | 30 倍 | $88.38 |
| 乐观 | 66.0 | 23.0% | 22% | 36 倍 | $146.41 |
保守情景采用 450 亿美元收入、15% 净利率与 24 倍终期盈利,体现 AI 增长放缓、传统市场与并购整合承压。基准情景为 550 亿、19% 和 30 倍,需要已收购业务整合、原有业务扩张与资本纪律共同支持。乐观情景为 660 亿、22% 和 36 倍,要求更多高价值产品放量,并维持较好的资本回报。
24—36 倍是本文对增长稳定性与资本效率的情景定价,不是连接器行业应该自动享有的倍数。基准的 30 倍仍然要求公司在 2029 年以后拥有较好的增长质量。
按基准 19% 净利率和 30 倍反推,当前价格要求 2029 年收入约 503 亿美元,相对本文 2026 基数复合增长约 12.3%。这比当前合并增速温和,但不能简单认为容易:2026 年包含大型并购并表,之后要在更大的基数上持续增长。
固定 550 亿美元基准收入,调整利润率与倍数,现值如下:
| 净利率 / 终期市盈率 | 24 倍 | 30 倍 | 36 倍 |
|---|---|---|---|
| 15% | $56.35 | $70.08 | $83.81 |
| 19% | $70.99 | $88.38 | $105.77 |
| 23% | $85.64 | $106.69 | $127.74 |
基准现金率按 17%,对应 2029 年正常化现金约 93.5 亿美元,对固定股数和参考报价的现金收益率约 4.4%。这一现金率考虑持续投入和经济股份支付,但没有扣除未建模的未来重大并购;若未来增长要依赖新交易,必须同时加入收购代价和融资影响。
模型另计 2027—2029 年拆股后每股 0.55、0.60、0.65 美元股息并折现,未单独计入剩余 2026 年现金分配。市盈率模型已经使用股权利润,不再把资产负债表现金加一遍、债务扣一遍。
九、未来 6—18 个月,什么能证明增长质量?
| 观察项目 | 支持当前逻辑的证据 | 需要警惕的变化 |
|---|---|---|
| 有机增长 | 原业务持续扩张,多个终端贡献 | 合并增长仍快,但主要由新收购支撑 |
| AI 产品价值 | 高速、高功率互连产品持续进入新设计 | 规格升级但份额或价值量被竞争压缩 |
| CCS 整合 | 经营利润和现金改善,客户能力形成互补 | 收入扩大,利息和投入吞噬增量利润 |
| 利润质量 | 剔除关税收益后,经营效率仍提升 | 改善依赖更多一次性收益与调整 |
| 资本与现金 | 回款支持投入、债务和分配 | 营运资金、并购和债务压力同时增加 |
| 传统终端 | 工业、汽车、航空等形成多来源增长 | 多个市场同时调整库存和预算 |
此外,架构变化可能让某些连接方式减少,而不是所有连接器一起增长;客户验证周期也可能长于市场预期。产品覆盖广带来的优势,需要通过实际设计赢单体现。
税务、关税与国际制造成本同样值得观察。本报告引用的是公司已披露的财务影响,不据此推断未来税务争议的结果。对于投资研究,关键是把可能持续的成本留在盈利假设里,并核对一次性项目是否真的只发生一次。
十、我的结论:隐形供应商的价值,最终要变成看得见的每股现金
安费诺的吸引力,是它站在很多系统不可缺少的连接位置上,同时拥有跨行业的工程、客户和制造积累。AI 增加了其中一部分场景的复杂度,让原本不显眼的零部件获得更高价值。
但投资这家公司,需要同时研究两种能力:把产品做进客户下一代设计的能力,以及用合理价格买入、整合其他业务的能力。前者决定自身增长,后者决定扩张是否真正增加股东回报。
按本文基准假设,参考股价与模型现值相距不大,机会更依赖经营兑现,而不是显著低估带来的宽裕空间。若有机增长、并购现金回报和债务安排持续改善,价值可以随公司成长;若只剩合并规模变大,利润和现金却没有跟上,则需要重新评估给予的倍数。
这也是我理解安费诺的重点:连接器可以藏在机柜里,资本回报不能藏在合并增长数字后面。
主要资料:2025 年度报告、2026 年第二季度 10-Q、7 月 29 日业绩公告、8 月 6 日拆股及股息公告、APH 报价来源。模型股数、EPS 与股息均统一为 9 月拆股后口径。
数据口径
研究日期:2026 年 9 月 22 日|美股个股投研 · APH|财务截至 2026 年第二季度|参考股价 81.00 美元,为 9 月 21 日 15:39 美东时间盘中快照,采用 9 月拆股后口径
本文仅用于个人经验心得分享,不构成任何投资建议。在具体实操之前,请务必结合自己的实际财务情况、投资目标和风险承受能力,独立判断并谨慎决策。
评论讨论
登录后参与讨论
登录