
研究截至 2026-09-22|财务:FY2026 Q4|参考价:872.13 美元(9/21 美东盘中)
同样大小的一块硬盘,如果可以多装一倍数据,谁会从中受益?
客户当然受益。同样容量的数据,可能只需要更少的硬盘、机位、电力和维护工作。但对硬盘厂商而言,答案没有那么直接:一块盘卖得更贵,未必抵得上客户少买几块;容量增加,也未必能覆盖新技术带来的成本。
希捷的投资逻辑,就藏在这道看似简单的算术题里。AI 和云计算增加了数据存储需求,HAMR 等技术又让单盘容量继续升级。真正决定公司能赚多少钱的,是容量、价格、成本、客户验证与行业供给之间的关系。
2026 财年,希捷营收约 121.95 亿美元,同比增长 34%;全年自由现金流约 31.05 亿。经营改善已经体现在报表上。我的判断是,技术升级和数据中心需求正在共同提高盈利能力,但参考股价要求这种改善持续很久,不能只用“数据越来越多”解释全部估值。年度业绩
一、希捷卖的是存储容量,也是一套可靠交付能力
Seagate Technology Holdings plc 是在爱尔兰注册的上市主体,普通股在纳斯达克以 STX 交易;公司主要行政办公地点在新加坡。财年截至最接近 6 月 30 日的星期五。2026 财年截至 7 月 3 日,为 53 周,前两年各 52 周。公司身份及财年
它以机械硬盘为核心,服务数据中心与其他存储需求,同时提供相关系统和解决方案。2026 财年按披露的终端市场口径,数据中心约占收入 80%,Edge IoT 约占 20%。这已经不是主要依靠个人电脑换机拉动的业务结构。
机械硬盘适合以相对较低的成本存放大量数据。SSD 则在访问延迟、随机读写和某些功耗条件下更有优势。数据中心通常根据工作负载分层配置,不能简单理解为 SSD 出现以后机械硬盘必然全部消失,也不能说所有 AI 数据都适合放在硬盘上。
例如,需要频繁访问、对响应时间敏感的数据,更可能放在高性能存储层;大量不必随时高速访问的内容,则需要考虑长期保存的容量成本。客户最终购买的是满足性能要求后的总体经济性。
因此,希捷的需求不能只看全球产生了多少数据。还要看哪些数据值得保留,保留多久,需要多少副本,采用什么压缩方式,以及其中多少最终进入 HDD。数据量与硬盘收入之间有联系,却不是一比一的关系。
二、HAMR 为什么重要,又为什么不是自动印钞机?
硬盘在磁性介质上记录信息。提高记录密度,可以让同一盘片面积装下更多数据,但也会带来写入和稳定性方面的挑战。HAMR,即热辅助磁记录,通过在写入局部区域提供热能,配合介质和磁头设计,推动更高记录密度。希捷把相关平台纳入 Mozaic 路线。技术及产品说明
投资者最容易关注最大容量,客户却需要问得更细:连续运行是否可靠、性能是否满足业务、故障率与维护成本如何、能否持续大规模供货。通过客户验证,只是迈过一道门槛;把新平台稳定复制到更多客户、更多容量规格,才能形成规模回报。
容量升级对公司有三条潜在好处。第一,客户总体拥有成本下降,为更高单盘售价提供空间。第二,同样的机械结构和装配步骤可以承载更多容量,单位 TB 成本有机会下降。第三,率先提供被客户验证的产品,可能改善竞争地位。
但这三条都带有条件。新型磁头、介质、测试和制造爬坡可能更贵;初期良率不理想,会增加报废与返工;客户如果只认可成本节省的一部分,公司也无法把全部技术红利都留在售价里。
一个简化例子:假设容量提高 25%,单盘售价提高 15%,单盘成本只提高 5%,厂商的单盘利润可能显著改善;如果成本也上升 20%,或者客户把售价压得更低,结果就不同。这里是机制演示,不是希捷实际产品的成本披露。
所以,研究 HAMR 不应停在“最高能做到多少 TB”,还要落到真实交付、单位容量经济性、良率及现金投入。没有这几项,技术领先很难转换成可估值的优势。
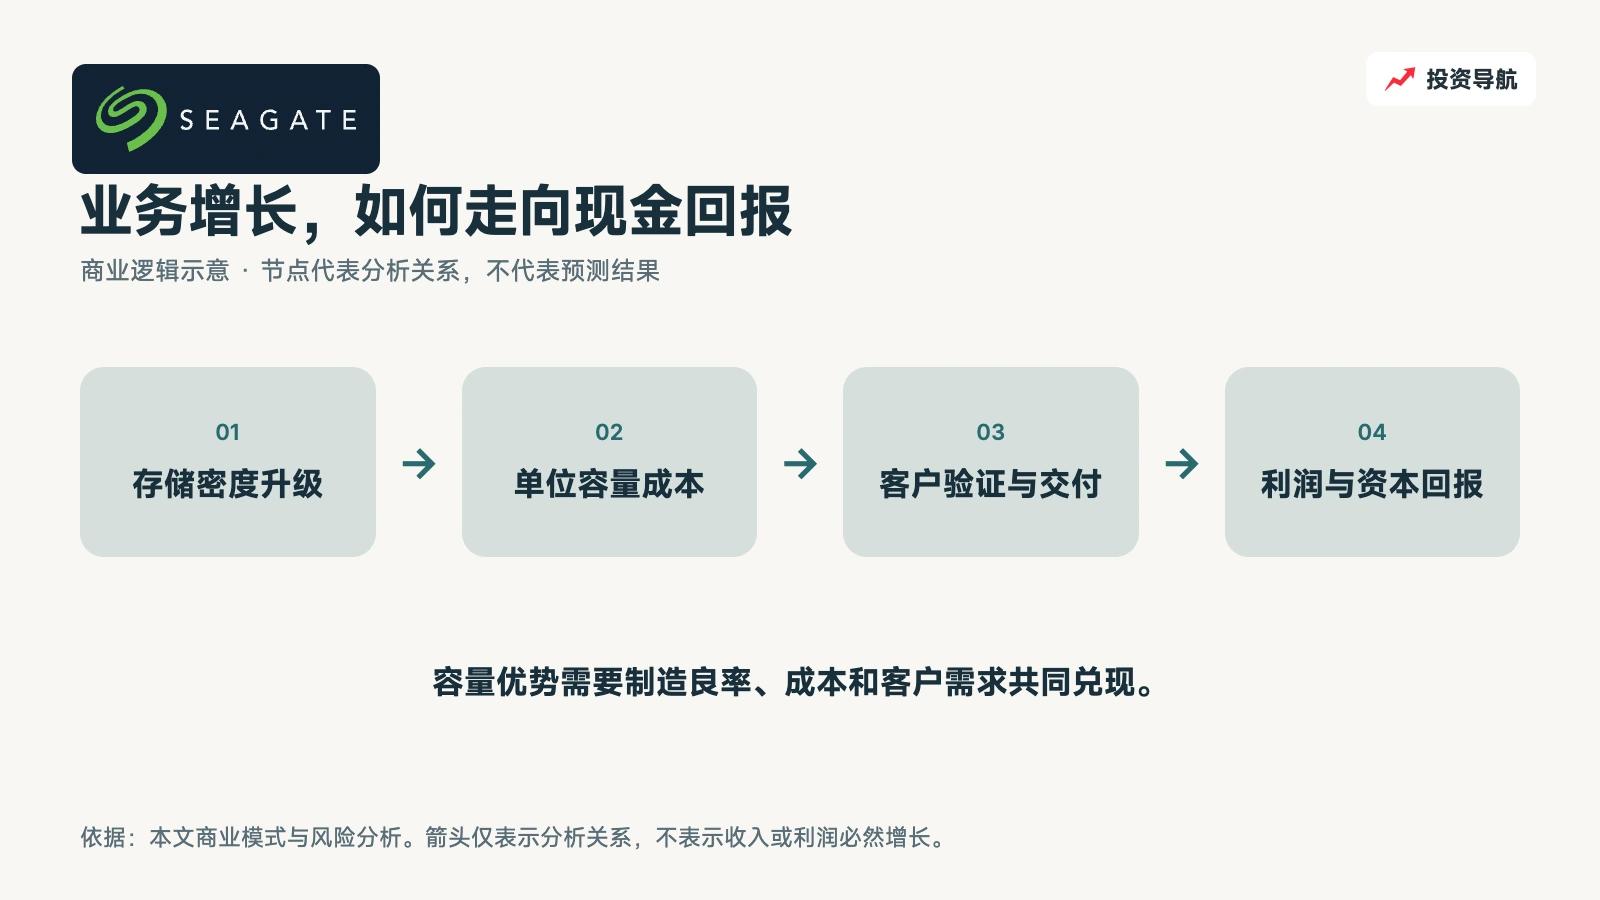
图:STX 商业逻辑示意。容量优势需要制造良率、成本和客户需求共同兑现。
三、这一轮收入增长,主要来自哪里?
2026 财年希捷 HDD 总出货容量达到 789 EB,前一年为 595 EB。其中近线存储从 497 EB 增至 695 EB,非近线则从 98 EB 降到 94 EB。近线存储主要对应大型数据中心容量需求,是这一轮增长的核心。出货数据
总容量增长约 33%,收入增长约 34%,两者相近;不过,不能据此倒算所有产品统一的每 TB 售价,因为收入还包括不同产品组合及相关业务。公司年报对增长的解释,是近线需求增强以及价格措施共同作用。
这组数据至少说明,公司并非只靠减少出货、拉高单价维持收入。容量增长本身有明显贡献。但不同容量产品的结构、客户组合和价格仍影响利润,未来也不一定继续维持同样关系。
从需求一侧看,云客户的长期存储扩张为公司提供了机会;从供给一侧看,客户认证、制造难度和新平台爬坡,限制了有效供给立即增加的速度。需求较强、产能扩张相对有节奏时,厂商更容易改善价格和产品组合。
这种改善可以持续,但它不等于一个不再波动的行业。客户在某一阶段集中采购之后可能消化库存,基础设施也可能因电力、机房或其他设备延迟而推迟投产。长期数据增长无法保证每个季度订单平滑。
四、竞争优势需要持续兑现,不能只靠行业厂商少
希捷的直接竞争包括西部数据、东芝等硬盘厂商,也包括在部分工作负载中具有替代能力的 SSD。硬盘业务的工程积累、规模制造、可靠性和客户认证构成进入门槛,但门槛保护的是合格供应商地位,并不保证永久的高毛利。竞争及风险披露
大型云客户有动力维持多供应商,也会比较不同容量规格的成本。某家公司提前实现更高容量,如果交付不足或成本过高,客户仍可能选择另一条更成熟的路线。
因此,技术领先的经济价值取决于它领先多久、能否稳定交付、是否对应客户当下需要。对厂商来说,既要投入下一代,也要避免过早把尚未成熟的技术全面压进供应链。
供应链也是护城河的一部分。磁头、介质、机械结构和测试能力需要协同;一处环节不匹配,就可能限制整块硬盘的产出。与可以相对自由更换标准零件的组装业务相比,这种纵向工程能力有价值,也会带来制造执行风险。
我更愿意用持续的产品导入、稳定毛利和现金回报评价管理层,而不是仅依据某次技术发布的容量数字。客户付费购买的是可用的产品,不是厂商路线图上的终点。
五、三年财务:从修复走向高盈利,但现金不是每年都同步
下表单位为十亿美元,利润采用 GAAP。自由现金流为经营现金流减现金资本支出;第四季度包含在全年内。年报、季度业绩
| 项目 | FY2024 | FY2025 | FY2026 | FY2026第四季 |
|---|---|---|---|---|
| 收入 | 6.551 | 9.097 | 12.195 | 3.629 |
| 营业利润 | 0.452 | 1.890 | 4.094 | 1.559 |
| 净利润(口径见上文) | 0.335 | 1.469 | 3.184 | 1.294 |
| 经营现金流 | 0.918 | 1.083 | 3.674 | 1.305 |
| 现金资本支出 | 0.254 | 0.265 | 0.569 | 0.187 |
| 简化自由现金流 | 0.664 | 0.818 | 3.105 | 1.118 |
| 股份支付 | 0.127 | 0.200 | 0.213 | 0.054 |
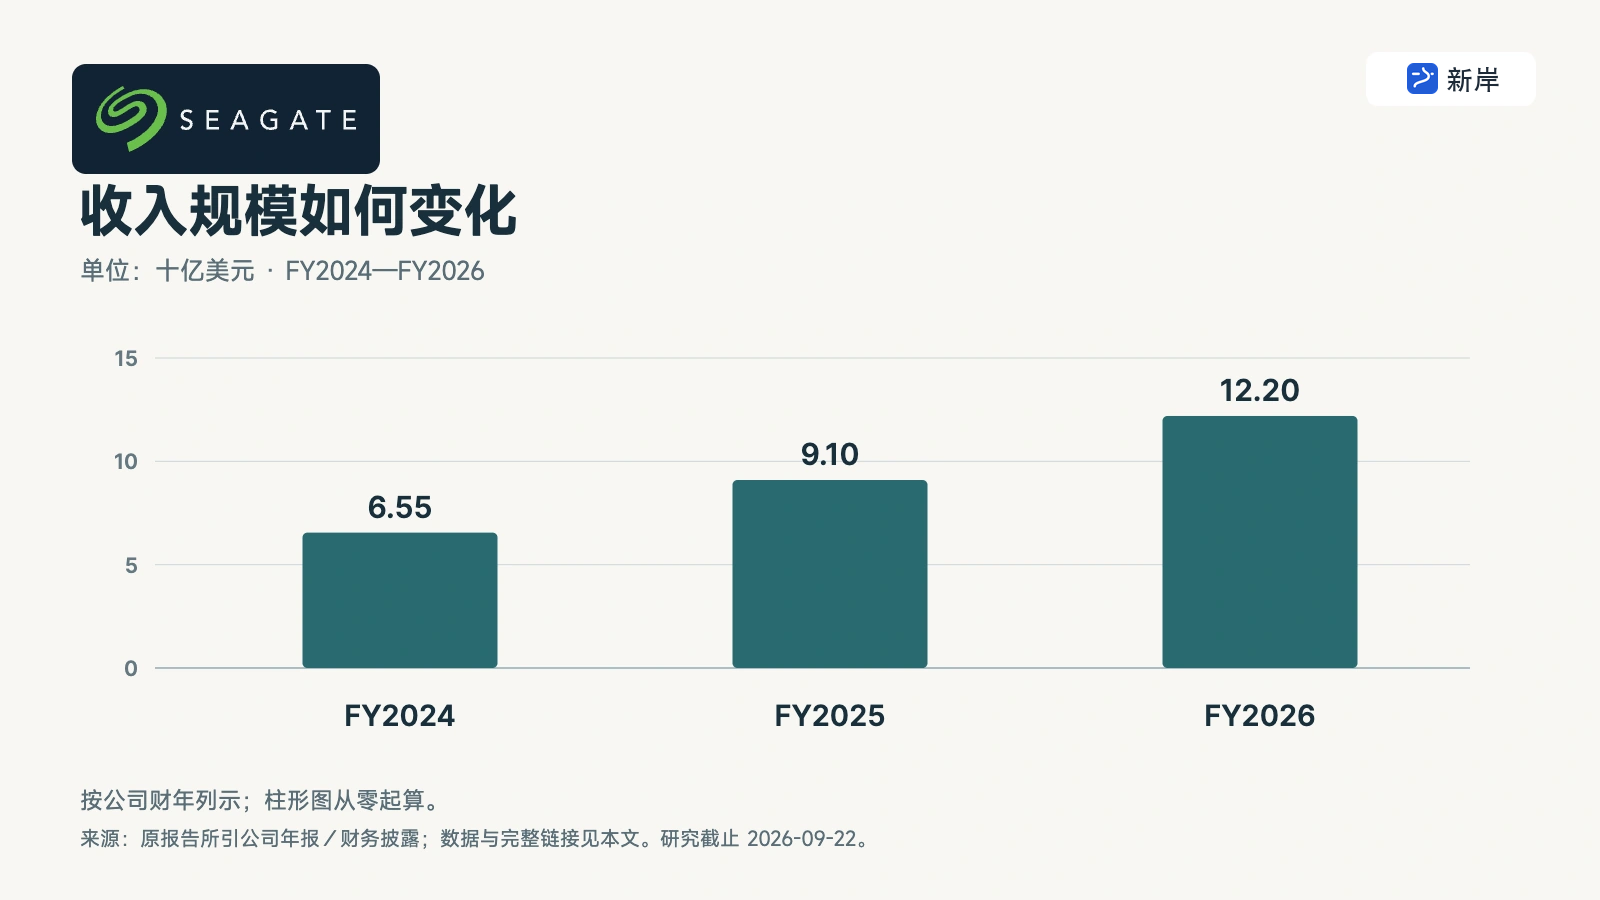
图:STX 年度收入(十亿美元)。数据取自本文引用的历史财务披露,按公司财年列示。
2024—2026 财年,收入从 65.51 亿上升到 121.95 亿,营业利润从 4.52 亿升到 40.94 亿。固定成本和产品结构带来的经营杠杆很明显:收入不到翻倍,营业利润已经有更大的变化。
2026 财年毛利率约 45.6%,第四季度进一步达到 52.3%;单季营业利润率约 43.0%。这种盈利水平值得重视,也意味着不能简单用前两年低谷利润代表未来全部可能性。
不过,上一财年也提供了一堂现金课。2025 财年净利润 14.69 亿,经营现金流只有 10.83 亿,自由现金流约 8.18 亿,应收与其他营运资金变化影响了现金回收。2026 财年现金改善到 31.05 亿,并不意味着以后净利润永远可以直接等于现金。
2026 年末,应收账款增长是经营现金的一个占用项;现金流量表同时显示应计费用、所得税与保修相关项目提供了现金支持。营运资金可以跨期变化,不能把其中某个有利年份永久化。现金流量表
还有两项质量调整。全年股份支付约 2.13 亿美元,属于持续经济成本。与此同时,公司披露的经营补助在成本、研发和销售管理费用中分别形成约 1.12 亿、0.37 亿及 0.14 亿美元收益。补助有助于当年盈利,但本文不会预设同等力度每年重复出现。补助注释
最新第四季度收入 36.29 亿、净利润 12.94 亿,每股收益 5.58 美元;公司对下一季度给出 41 亿美元收入中值与 7.30 美元非 GAAP EPS 中值。后者属于指引,并包含可交换债券的估计稀释影响,不能与全年 GAAP EPS 不加区分地使用。下一季度展望
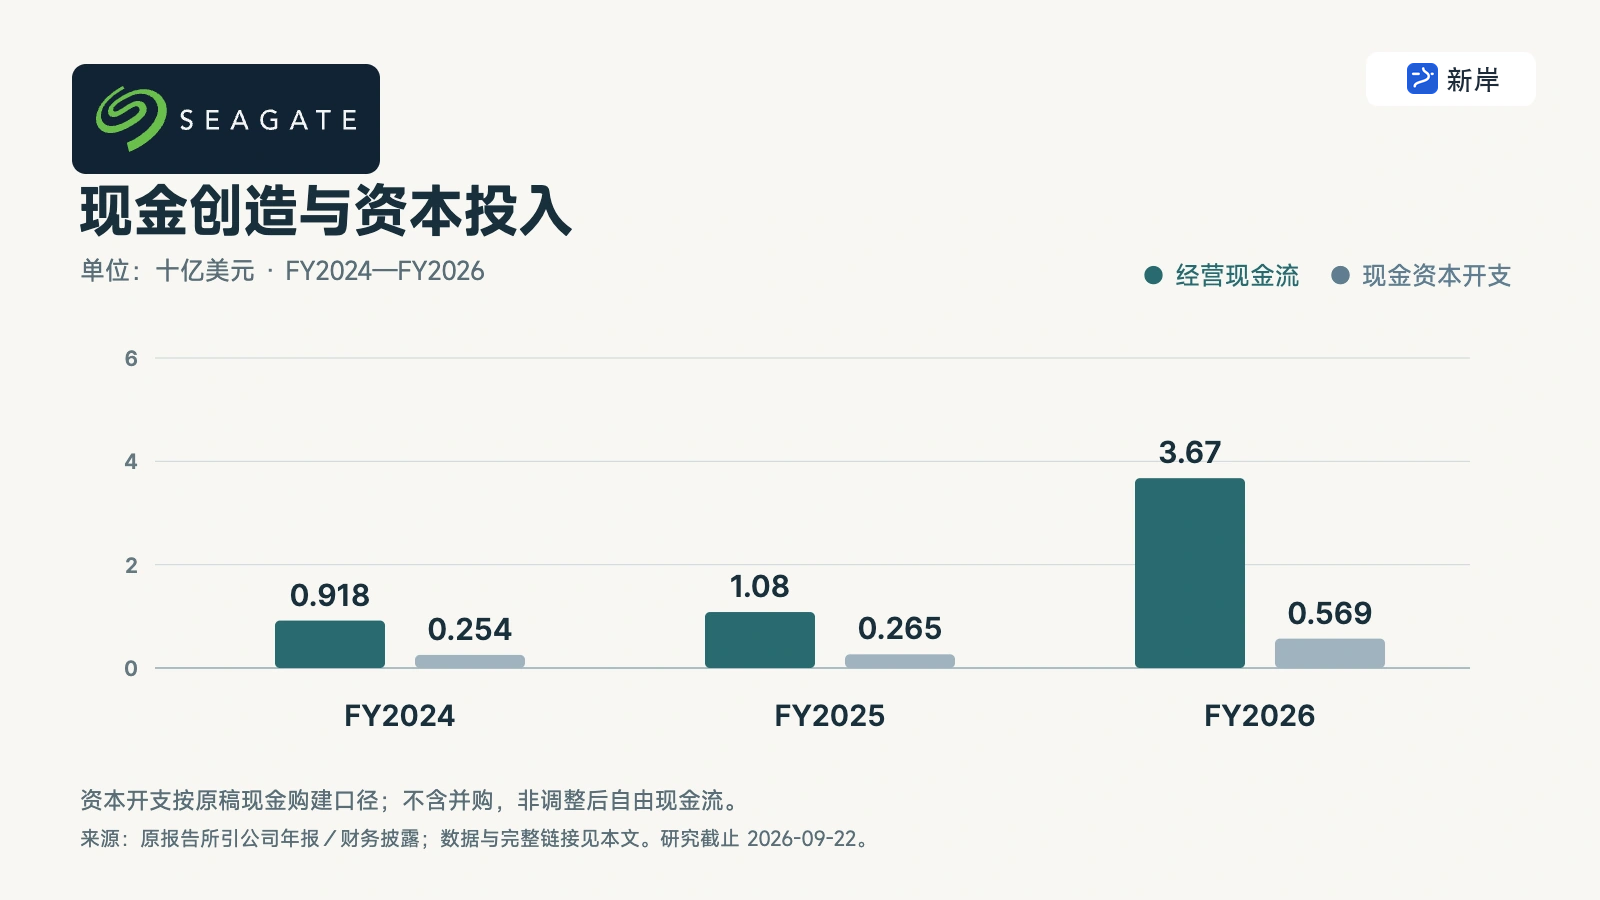
图:STX 经营现金流与现金资本开支(十亿美元)。资本开支按原稿现金购建口径;不含并购,非调整后自由现金流。
六、债务降低了,为什么还要看股数?
2026 财年末,希捷现金约 17 亿美元,总债务约 36 亿。相较此前,债务负担明显下降,强现金回收提高了财务灵活性。业绩公告
但减债的方式很重要。年报披露,债务削减涉及约 13 亿美元现金、约 1,260 万股普通股,以及其他债务回购。它不是把全部债务都用经营现金还掉:部分债权人的权利转成了股票,现有股东的分母因此受到影响。债务与权益变化
这不一定是错误决策。较低债务可以降低利息与再融资压力,但股东要同时比较减轻的财务负担和增加的股数。只说“债务少了 14 亿美元”,会漏掉交易另一侧的成本。
2026 财年现金资本开支 5.69 亿,高于上一年的 2.65 亿;股息支付约 6.34 亿,回购约 1.76 亿。研发、产线升级、债务和股东分配同时需要资金。技术升级越快,越要检验资本投入是否换来足够高的长期回报。
公司最新宣布每股 0.74 美元季度股息,计划 10 月 7 日支付。股息是实际资本分配的一部分,但在当前价格下,不是这只股票价值的主要支柱。更主要的回报来源仍是未来盈利增长以及市场愿意为它支付的价格。
产能增长不等于硬盘数量增长
分析供给时,不能只问公司准备生产多少块盘。单盘容量上升,可以在硬盘数量增长有限的情况下增加总出货容量;但如果制造良率、磁头或介质供应跟不上,理论容量也未必能全部变成可销售产品。
从客户角度看,容量升级可能减少完成同样任务所需的硬盘数。但当总数据需求增长更快时,客户需要的硬盘数量仍可能增加。两种力量共同作用,所以“单盘容量翻倍,销售额也翻倍”与“单盘容量翻倍,需求必然减半”都过于简单。
对股东更有用的指标,是投入一单位制造资源以后,可以交付多少合格容量,以及这些容量能够产生多少毛利和现金。它把技术、良率、价格与资本效率连接起来,也能解释为什么同一轮容量升级对不同厂商的利润影响可能不同。
还有一个常见误区,是把行业供应商数量较少直接理解为不会竞争。大客户的采购规模和技术要求,使它们依然拥有较强议价能力。只要竞争者能提供适用产品,客户就有条件比较供应和成本。稀缺供给可能改善定价,但这种定价能力仍需要靠产品与产能约束维持。
本文基准收入从 2026 年的约 122 亿增长到 2029 年的 250 亿,已经要求大规模扩张。若后续收入增长主要依靠一次性提价、容量没有同步增加,或总出货增长需要更高资本投入才能支持,就应降低正常化现金率,而不能只保留模型中有利的一项。
七、当前估值的核心问题:高利润能维持到什么时候?
参考股价 872.13 美元。本文采用正常化终期市盈率模型,将 2029 财年末价值折现到研究日,折现率 11.5%,期限约 2.77 年。固定稀释股数为 2.35 亿股,高于期末约 2.27 亿已发行股数,保留潜在权益影响,不假设回购让分母持续下降。行情来源
下表收入单位为十亿美元,2026 基数为实际 121.95 亿。利润率扣除正常利息、税负、股份支付及必要的经营成本,不将补助和非经营收益长期外推。
| 情景 | 2029收入 | 2026→2029复合增速 | 净利率 | 终期市盈率 | 折现后每股价值 |
|---|---|---|---|---|---|
| 保守 | 18.0 | 13.9% | 24% | 18 倍 | $252.02 |
| 基准 | 25.0 | 27.0% | 32% | 24 倍 | $611.57 |
| 乐观 | 34.0 | 40.7% | 37% | 30 倍 | $1,195.09 |
保守情景仍有容量增长,但价格改善回落,2029 年收入 180 亿美元、净利率 24%,给予 18 倍。基准要求收入 250 亿、净利率 32%、终期 24 倍。乐观情景则要求收入达到 340 亿、净利率 37%,且市场仍愿意给予 30 倍。
收入假设对应的不只是多卖多少块盘,还包括每块盘的容量、产品组合和价格。基准利润率低于最新季度净利率,考虑了产品爬坡、税负及周期正常化;它仍显著高于上一轮修复初期,并不是悲观假设。
18—30 倍体现的是终期增长与周期性强弱的不同评价,不是宣称硬盘公司天然应该值这些倍数。只有当客户需求可持续、资本回报改善、利润波动降低,较高倍数才有基础。
按基准 32% 净利率与 24 倍反推,当前价格要求 2029 财年收入约 358 亿美元,从 2026 实际收入出发,三年复合增长约 43.2%。这个门槛明显高于基准收入路径,说明当前价格已经包含较强的持续改善预期。
固定基准收入 250 亿,只调整利润率与终期倍数,现值如下:
| 净利率 / 终期市盈率 | 18 倍 | 24 倍 | 30 倍 |
|---|---|---|---|
| 26% | $375.52 | $498.27 | $621.01 |
| 32% | $460.50 | $611.57 | $762.64 |
| 38% | $545.48 | $724.88 | $904.28 |
现金交叉检查采用基准 27% 正常化现金率,2029 年现金约 67.5 亿美元,按固定稀释股数和当前报价计算,现金收益率约 3.3%。这里已考虑持续资本投入、营运资金与股权成本,不能再与主估值叠加。
模型另计 2027—2029 财年每股 3.0、3.2、3.4 美元股息,第一年按剩余期间折算并折现。未单独加入剩余 2026 年已宣告股息,是轻微保守简化。股息影响远小于收入、利润率和终期倍数变化。
八、哪些变化会让我上调或下调判断?
| 观察事项 | 更有利的证据 | 需要警惕的变化 |
|---|---|---|
| 近线容量需求 | 客户持续采购并部署,更高容量规格放量 | 采购后库存消化,项目推迟 |
| HAMR 商业化 | 更多客户验证,良率和可靠性稳定 | 认证延后、返工保修增加 |
| 单位容量经济性 | 单位 TB 成本下降,客户与厂商共同受益 | 成本节省主要被价格竞争拿走 |
| 现金转换 | 应收、库存与销售节奏匹配 | 盈利增长,现金持续落后 |
| 资本与债务 | 升级投入有回报,债务和利息压力下降 | 为维持增长提高负债或进一步稀释 |
| 替代技术 | HDD 仍在目标场景保有总体成本优势 | SSD 在更多容量场景具备更好经济性 |
未来 6—18 个月,我尤其关注新容量产品能否从“技术上成立”进入“客户稳定复购”。如果出货、毛利和现金一起改善,高盈利维持更久就有更强依据。若只有产品公告持续升级,经营数据没有同步,估值就不应提前把技术终点算满。
客户集中采购、贸易限制、关键部件供应和制造基地中断也可能导致短期波动。保守情景并非这些风险发生时的价格下限;真正的尾部事件可能同时压低收入、利润和估值倍数。
九、我的结论:容量升级提供机会,利润归属才决定回报
回到标题,一块硬盘存得越多,希捷有机会赚得更多,但前提是容量升级能转化成更好的单盘利润和持续需求,同时不被成本、减少的硬盘数量或竞争让利抵消。
现在的财报已经证明,公司正处在需求、产品和盈利共同改善的阶段。它的技术与制造能力有价值,现金增长和债务降低也带来了更强的经营弹性。
我对价格的判断会比对技术趋势更谨慎。以本文基准模型衡量,参考报价需要比基准更强的增长,或更高、维持更久的盈利能力。高景气本身不是问题,问题是用多少钱、为多少年的高景气付费。
因此,后续应该把容量纪录与实际出货、单位经济性及每股现金放在一起看。只有技术进步真正留在股东的盈利和现金里,硬盘存得更多这件事,才会持续转成股票的价值。
主要资料:2026 财年 10-K、7 月 29 日全年与第四季度业绩、STX 报价来源。年度及季度数据、估值假设和反向计算均保存在本地研究底稿。
数据口径
研究日期:2026 年 9 月 22 日|美股个股投研 · STX|财务截至 2026 财年第四季度|参考股价 872.13 美元,为 9 月 21 日 15:35 美东时间盘中快照
本文仅用于个人经验心得分享,不构成任何投资建议。在具体实操之前,请务必结合自己的实际财务情况、投资目标和风险承受能力,独立判断并谨慎决策。
评论讨论
登录后参与讨论
登录