
研究截至 2026-10-02|财务:2026 Q2|参考价:276.46 美元,10/2 美东盘前
一个线上服务变慢,可能是服务器、数据库、应用代码,也可能是某个第三方接口出了问题。Datadog 把这些线索放到同一个平台,帮助团队更快发现和处理故障,再把能力延伸到安全与 AI 工作负载。客户增购已经有真实数据支持,但这不意味着收入会永远按当前速度增长:公司披露,最大客户从第三季度开始减少用量。我的判断是,其平台扩张能力值得认可,参考价对长期增长和利润率的要求却非常高。研究重点应放在客户总消费、产品增购和股东经济利润,而不是发布了多少个新功能。
从发现系统坏了,到知道为什么坏了
互联网服务通常由许多分散的部件组成。一笔订单可能经过网页、应用服务、数据库、支付接口和消息系统。用户只看到付款失败,工程团队却需要沿着整条链查找原因。如果每个工具只展示一小段信息,排查就会变成反复切换页面和对时间戳。
Datadog 的核心价值,是把基础设施指标、应用运行情况、日志和请求链路放到可以关联分析的平台中。这一领域通常叫可观测性,意思是通过系统产生的信息,理解内部发生了什么。客户付费购买的结果,是减少故障停机、缩短排查时间,并提高开发与运营效率。年度业务说明
公司从基础设施监控扩大到应用性能、日志、用户体验、云安全和开发工具等领域。产品越多,客户越有机会减少分散工具和重复数据采集;同一批上下文也可以服务更多团队。这样的扩展是平台增长的重要来源。产品与商业模式
但客户不会因为“一个平台”就自动接受更高账单。平台整合必须比多个专业工具组合更好用、更便宜,或者明显降低故障损失。如果功能很多却难配置、数据费用难预测,客户可能保留核心能力,同时把部分数据和任务移走。
它的销售方式有明显的先进入、再扩张特点。团队可以从一个具体监控需求开始,逐步增加监控规模或购买其他产品。实施服务不是主要收入来源,客户通常不需要庞大的咨询项目才能开始使用,这有助于较快看到产品价值。收入与实施说明
对于投资者,这门生意的关键不是客户开了多少账户,而是平台在客户数字业务中占据多深的位置。业务规模扩大、系统更复杂、可靠性要求提高,都可能增加需求;预算优化、架构变更和数据采样,也可能减少消费。
收费单位越多,增长机会和账单压力越需要一起看
Datadog 并非按一个统一指标收取全部费用。不同产品可以按照主机、容器、数据摄入、日志索引、请求或其他资源单位计费,合同还可能包含承诺用量、不同保留期限与组合折扣。官网产品定价展示了这种多样性,不能挑一个单价乘上所有客户规模来推算收入。官方定价
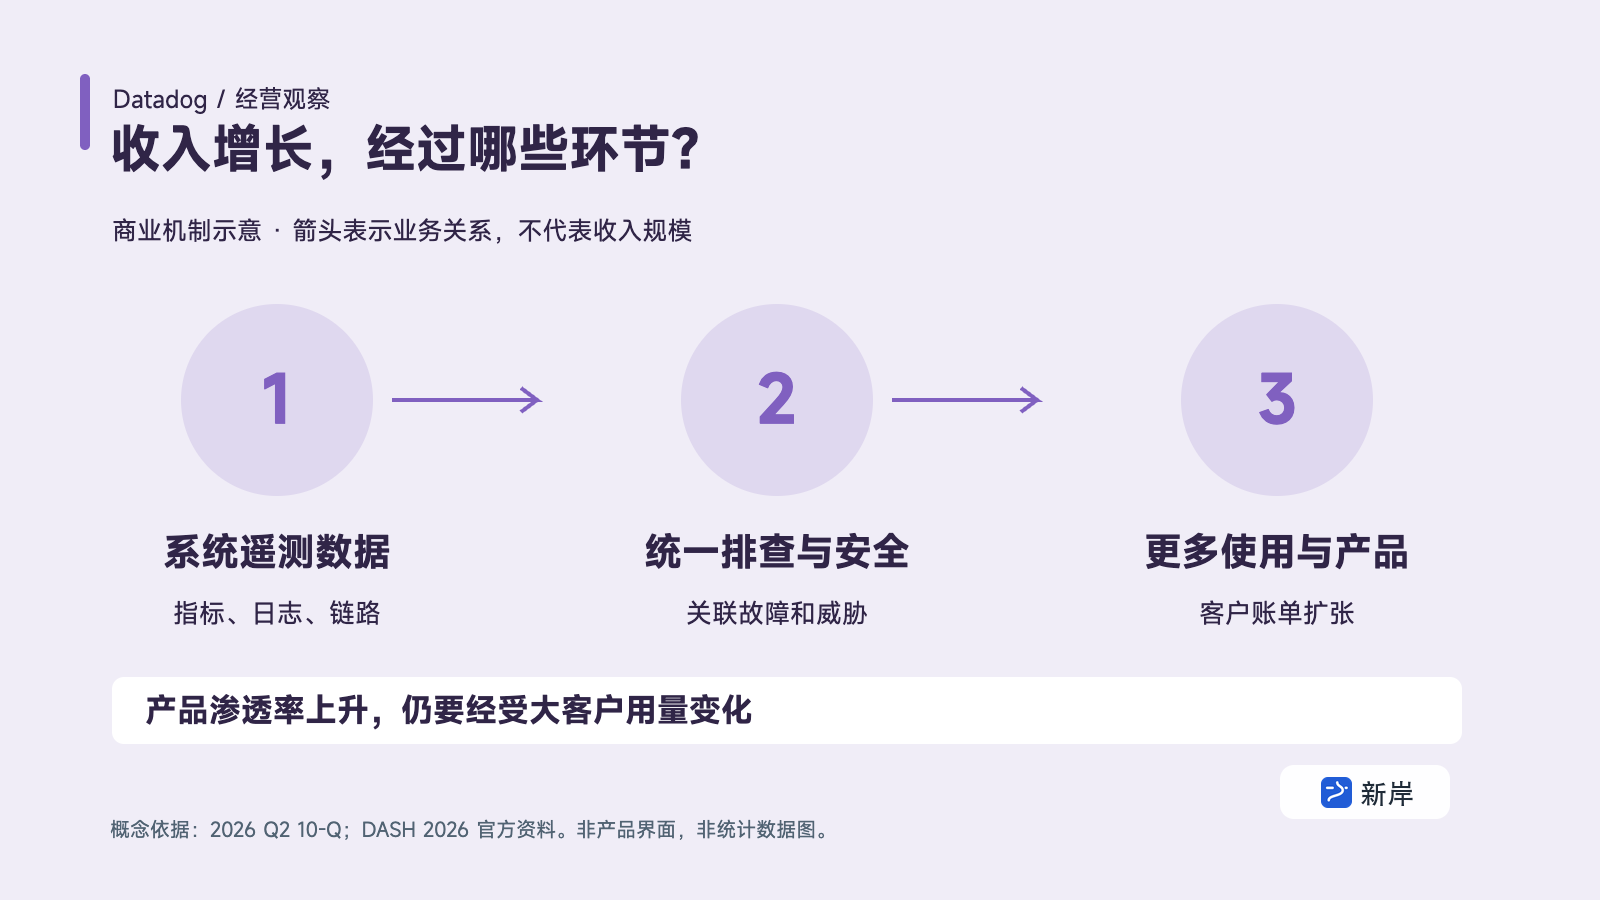
这种收费方式让收入与客户工作负载联系很紧。客户运行更多应用、产生更多数据,或把更重要的服务交给平台,账单就有扩张空间。新产品还能打开原来没有覆盖的预算,例如从 IT 运维进入安全团队。
同样的联系也使收入对用量变化敏感。客户可以减少不必要的日志、调整数据保留时间、优化采样,或者把低价值数据留在自己的环境中。优化不一定代表客户不满意,有时恰恰是系统管理更成熟的表现,却仍会影响短期收入。
所以,不能把“客户业务增长”与“Datadog 收入增长”画成永远平行的两条线。平台需要通过更高价值的分析、更多产品和更广的使用,跑赢单位数据成本下降与客户主动节流。
一个假设例子能把问题讲清楚:客户日志量增加 30%,但通过优化把每单位可计费数据减少 20%,相关消费约只增长 4%。若客户同时购买新的安全产品,总账单仍可能增长更快。这不是实际客户预测,而是说明应同时观察用量和产品组合。
平台的定价权最终来自结果。对一笔故障损失很高的业务,缩短排查时间价值很大;对低重要性的数据,客户对价格会更敏感。Datadog 需要帮助客户把预算花在真正有价值的信息上,否则大量数据本身也可能变成采购反对的理由。
产品增购是真的,但安全收入还不能随意估算
截至 2026 年 6 月末,约 85% 的客户使用两种或以上产品,去年同期约为 83%;四种或以上占 58%,去年为 52%;六种或以上占 37%,去年为 29%;八种或以上占 22%,去年为 14%;十种或以上占 13%,去年为 7%。这组数据比单纯公布产品数量更能说明客户在扩大采用。产品渗透率
这些比例按客户数量统计,并非按收入加权。一个小客户使用六种产品,不一定比一个大型基础设施客户贡献更多收入;不同产品的价格、使用量和打包方式也不同。因此,渗透率上升是交叉销售的证据,却不能直接转换成某个收入增速。
| 使用产品数量门槛 | 2025 年第二季度 | 2026 年第二季度 |
|---|---|---|
| 至少两种 | 83% | 85% |
| 至少四种 | 52% | 58% |
| 至少六种 | 29% | 37% |
| 至少八种 | 14% | 22% |
| 至少十种 | 7% | 13% |
来源为公司季度报告;各行是相互包含的门槛,不能相加为总客户占比。
从监控走向安全,有明确的产品逻辑。异常登录、可疑进程或应用漏洞,与运行状态和日志之间存在联系;如果平台已经收集到相关数据,再增加风险检测与调查能力,客户可能减少重复采集和工具切换。
但安全采购有自己的标准。检测准确性、误报率、响应能力、审计与事件处置,都需要持续验证。安全团队也可能更信任长期使用的专业厂商。Datadog 能进入安全预算,并不意味着会轻松替代 CrowdStrike、Palo Alto Networks、Splunk 所属的 Cisco,或其他专门平台。
公司尚未提供足以让外部投资者完整拆分安全收入、利润和独立留存的细项数据。因此本文不编造安全业务收入占比,也不把所有客户增购都归因于安全。合理的判断是:交叉销售已经发生,安全是其中一条重要扩张路径,其具体经济规模仍需更清楚的披露。
AI 既制造新问题,也可能改变监控的收费方式
企业运行 AI 应用之后,除了传统的服务器和应用问题,还要观察模型调用、成本、延迟、错误和智能体行为。这些需求扩大了监控范围,也使应用、数据、模型和安全之间的关联更复杂。Datadog 因而有机会把已有可观测性能力延伸到新的工作负载。DASH 2026 产品说明
公司在 DASH 推出一百多项能力,包括 Bits AI、AI Guard、客户云环境部署等方向。发布清单中既有正式可用产品,也有预览阶段功能,不能把全部发布项都写成已经成熟销售、形成稳定收入。产品发布显示研发方向,财务贡献还要经过试用、部署、付费和续约。官方产品发布
自动调查与修复尤其值得观察。如果平台能够根据遥测信息提出可靠的故障原因,甚至在权限允许下执行修复,客户购买的就不只是数据展示,而是部分运维劳动的自动化。这可能提高价值,也会增加执行错误和责任问题。
与此同时,AI 也可能减少客户需要采集或人工分析的数据。更智能的采样、查询和异常定位,可以让同样的问题用更少资源解决。供应商若仍主要依赖数据量收费,就需要调整产品组合,使效率提升不会完全转化成收入压力。
客户自有云环境中的部署与数据处理方案,反映了企业对数据位置和成本控制的需求。它可能扩大可服务的客户与工作负载,也可能改变每项服务的收入结构和成本承担。不能只看到可覆盖的数据更多,而忽略计费与毛利变化。
长期看,我认为可观测性的重要性不会因 AI 而消失:自动化越多,企业越需要知道系统做了什么、花了多少、哪里出了问题。但重要性不等于某一家公司的永久垄断。OpenTelemetry 等开放标准、云平台原生工具、开源产品与专业竞争者,都会影响客户选择。技术环境与竞争风险
第二季度很强,第三季度的大客户变化同样重要
2026 年第二季度收入约 11.21 亿美元,同比增长 36%。年度经常性收入超过十万美元的客户约 4,720 家,去年同期约为 3,850 家,同比增长约 23%。这些数据说明业务扩张具有真实基础,而不只是少量产品试验。第二季度业绩
过去十二个月净收入留存率处于 120% 出头,去年同期约为 120%。它衡量同一批客户的扩张与收缩总效果,不能与 ServiceNow 的合同续约率直接比较,也不是每家客户都按这个速度增长。净留存率定义
更关键的是,公司在季报明确写到,最大客户从 2026 年第三季度开始减少使用量。这一变化发生在第二季度结束之后,意味着已经报告的 36% 增长不能毫无调整地外推。本文不猜测该客户身份,也不把未披露的减少幅度填成具体数字。最大客户使用变化
为什么这件事重要?消费型软件允许大客户快速扩大用量,也允许它们优化或迁移部分工作。一个大客户的变化,可能使总收入与其他客户的健康程度出现分离:多数客户仍在增长,总体增速却受到影响。分析时应看更广泛客户群是否能够吸收这次变化,而不是只在“客户流失”或“完全没影响”之间选一个答案。
公司给出的 2026 年收入指引为 44.50 亿至 44.70 亿美元,调整后营业利润约 10.10 亿至 10.30 亿,调整后每股收益 2.50 至 2.54 美元。这些数字是管理层展望,包含当时已知信息,不能用一个季度乘四来替代,也不能视作后续不会变化的承诺。全年展望
季度 GAAP 营业利润约 545.5 万美元,营业利润率约 0.5%;调整后营业利润约 2.57 亿,利润率约 23%。两者差距很大,说明公司仍处在高投入、股权激励较重的阶段。收入增速值得认可,成熟盈利能力则还需要兑现。季度利润及调节、调整后指标
现金流为正,仍然需要付清员工报酬这笔账
过去三年,Datadog 收入从约 21.28 亿美元增至 34.27 亿,增长很快;GAAP 营业利润在盈亏附近波动。净利润为正的一部分原因,是现金与投资带来利息等非经营收益,不能全部归为监控与安全产品的营业利润。
金额单位:亿美元;年度实际值。自由现金流和减股权激励差额为本文分析口径。
| 指标 | 2023 | 2024 | 2025 |
|---|---|---|---|
| 收入 | 21.28 | 26.84 | 34.27 |
| GAAP 营业利润 | -0.33 | 0.54 | -0.44 |
| GAAP 营业利润率 | -1.6% | 2.0% | -1.3% |
| GAAP 净利润 | 0.49 | 1.84 | 1.08 |
| 经营现金流 | 6.60 | 8.71 | 10.50 |
| 资本开支 | 0.28 | 0.35 | 0.50 |
| 单列资本化软件支出 | 0.35 | 0.61 | 0.86 |
| 自由现金流 | 5.98 | 7.75 | 9.15 |
| 股权激励费用 | 4.82 | 5.70 | 7.51 |
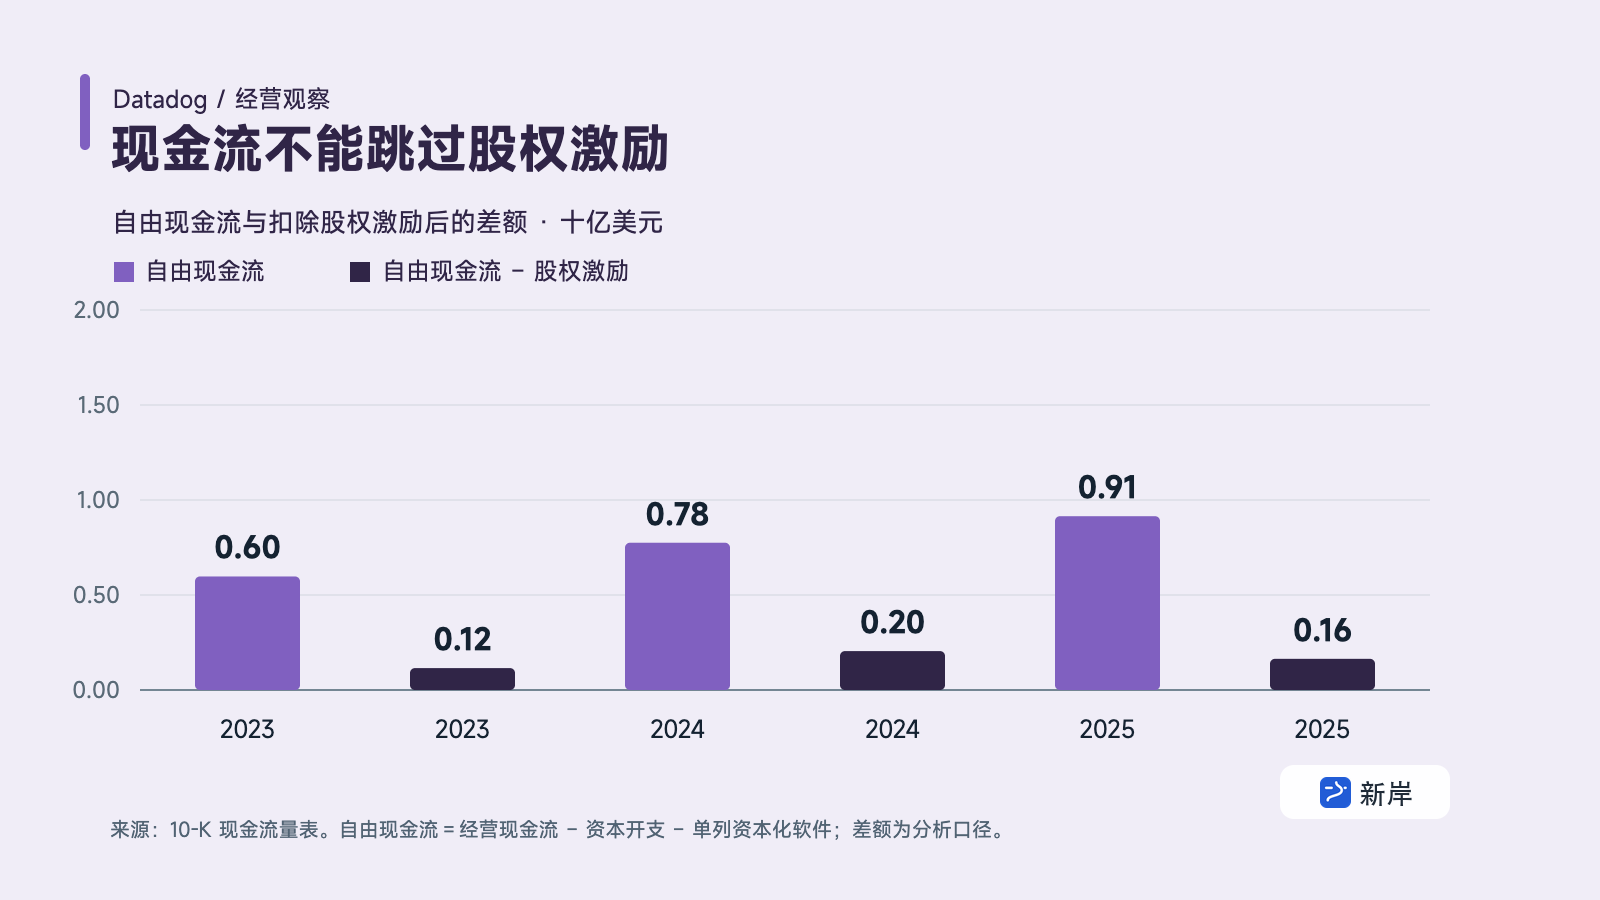
| 自由现金流减股权激励 | 1.15 | 2.05 | 1.64 |
来源:最新年报合并报表。资本化软件栏为现金流量表单列支出,零表示未单列或当期为零,并非没有研发投入;研发费用仍在利润表内。
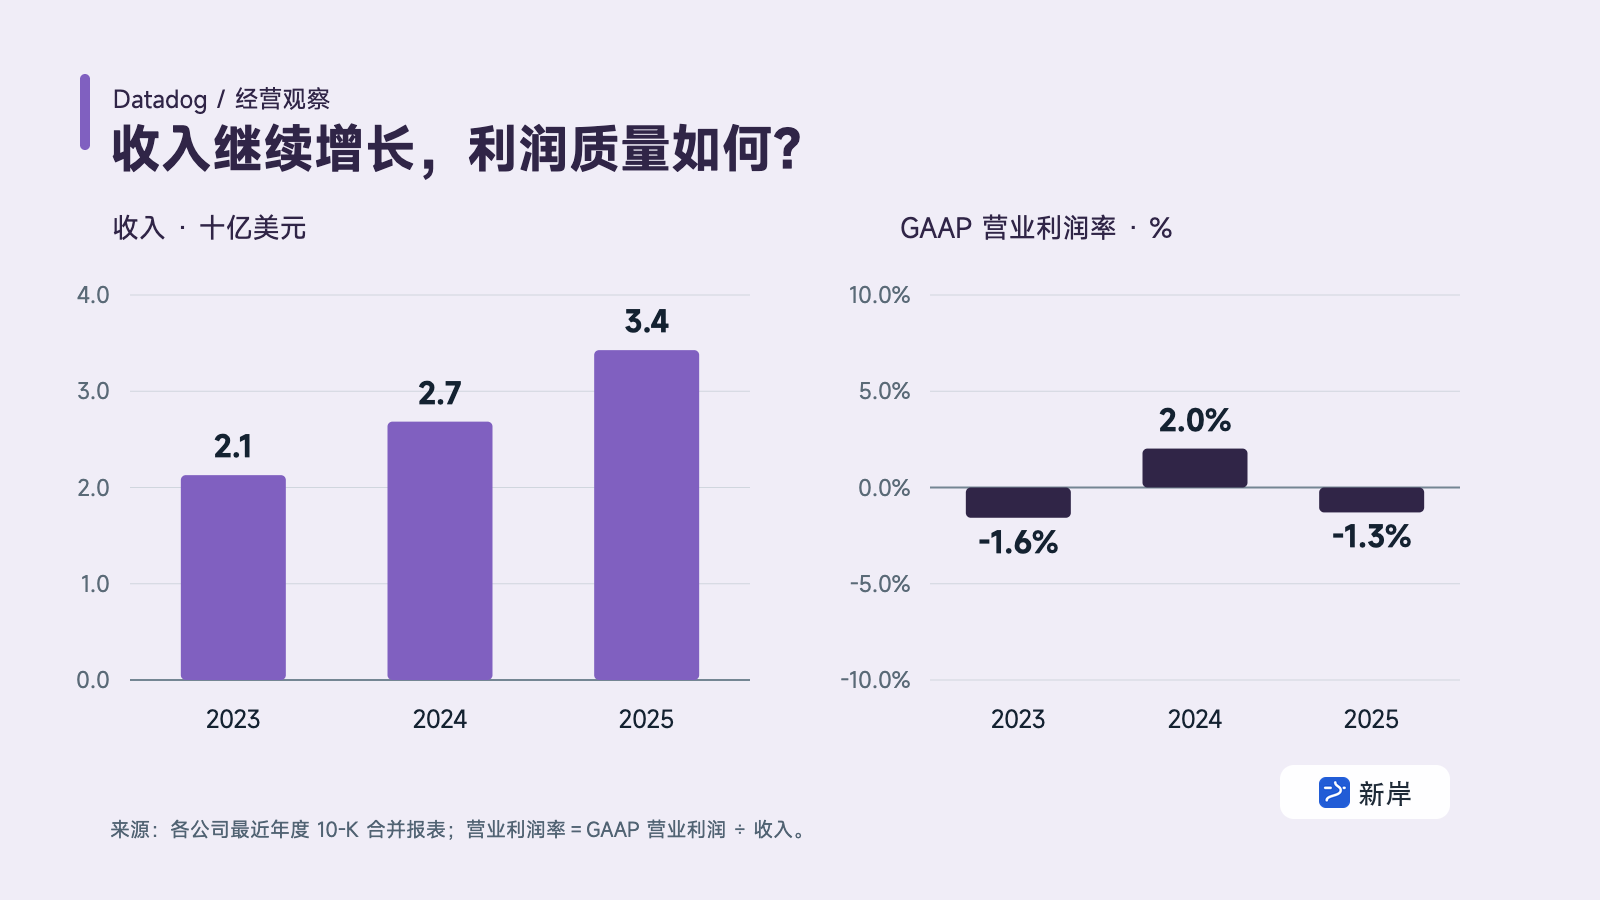
2025 年经营现金流约 10.50 亿美元。除了资本开支,还应扣除单列的资本化软件开发支出,才能得到本文使用的自由现金流约 9.15 亿。忽略资本化软件,会把用于建设产品的现金投入漏掉。年度现金流量表
同年计入费用的股权激励约 7.51 亿美元,约占收入 21.9%;自由现金流减去这部分费用后,约剩 1.64 亿。由于另有部分股权报酬可能资本化,这一差额仍是简化的经济观察指标,而不是完整的所有者收益计算。它至少说明,调整后利润率与股东实际承担的员工成本之间存在很大距离。股权激励与软件资本化
截至 2026 年 6 月的过去十二个月,自由现金流约 10.73 亿,减去费用化股权激励后约为 2.50 亿。收入增长带来了改善,但与接近千亿美元的参考股权价值相比,市场显然在为多年后的更大盈利能力付款。
最新季度毛利率约为 78.6%,去年同期约 79.9%。高毛利提供了规模扩张的基础,却不代表新增 AI 和数据工作负载没有成本。研发、销售以及员工股权报酬仍需要从毛利中支付,未来利润率提升要靠费用占比下降,而不是只靠收入继续增长。季度成本与费用
这也是本文模型保留股权激励成本的原因。如果在盈利预测中把它加回,又假设未来不会稀释,模型就给员工创造了一种不存在的免费报酬。相反,如果已经把它当作持续成本保留,再机械地重复扣一次所有未来稀释,也会过度保守。口径一致比选一个好看的倍数更重要。
净现金提供弹性,双重股权与可转债仍需理解
2026 年 6 月末,现金及有价证券合计约 49.85 亿美元;主要可转债本金为 10 亿,账面值约 9.86 亿。这样的净现金为研发和并购提供余地,也降低短期融资压力。它不能消除估值风险,但说明公司并不需要依靠立即融资来维持日常经营。现金与债务
2029 年可转债初始转换价约为 217.60 美元,公司购买的封顶看涨期权保护上限约为 322.38 美元。参考价处于两者之间。本文估值保留本金为债务,再根据超过保护上限的部分估计净转换权益,不同时扣本金和加入全部转换股数;合约时间价值、具体结算选择与对手方风险没有完整建模。可转债及期权附注
股数也必须包括两种普通股。2026 年 7 月 31 日,A 类约 3.34905 亿股,B 类约 0.24170 亿股,合计约 3.59075 亿。只拿公开交易的 A 类股数乘价格,会漏掉 B 类的经济权益。本文从总股数出发,再对现有股权奖励设置单独的估值预留。封面股数披露
公司由创始团队领导,Olivier Pomel 担任 CEO。双重股权结构使部分持有人拥有高于经济持股比例的投票影响力。长期技术路线可以因此获得稳定执行,也意味着普通公开市场股东对治理变化的影响较弱。投资者应把这种结构与股权激励、收购决策和资本配置一起理解。管理层及股权风险
目前最大的资本配置问题,不是现金够不够,而是持续研发和平台扩张能否产生足够回报。产品越多,团队与销售资源的分配越复杂;如果为了进入所有市场而拉高长期费用,收入增长未必转化为模型假定的成熟利润率。
估值需要的不只是再来一个好季度
用当前 GAAP 利润计算市盈率,容易得到缺乏经济意义的结果;只用调整后利润,又会忽略高额股权报酬。本文以十年企业自由现金流折现为主,直接展示收入增长、成熟利润率与资本投入需要满足什么条件。
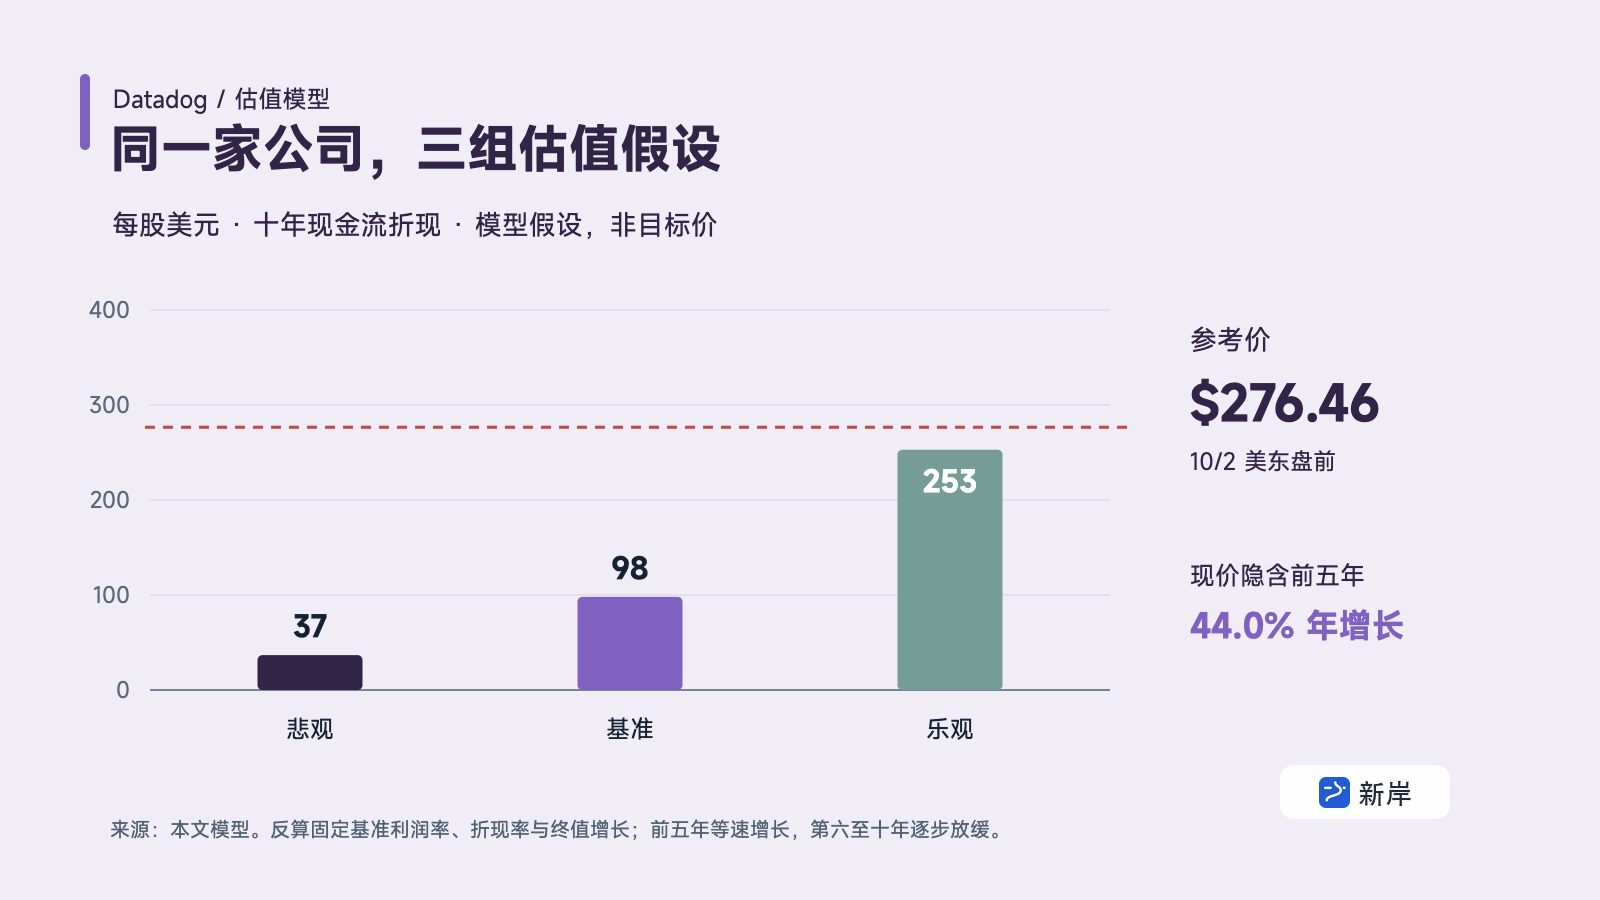
下表全部为本文假设与计算,金额为每股美元;没有给情景分配概率。最后一列是模型价值与参考价的差额比例,不是预测收益率。
| 情景 | 前五年逐年收入增长 | 成熟营业利润率 | 折现率 | 永续增长 | 现值/股 | 较参考价 |
|---|---|---|---|---|---|---|
| 悲观 | 20%、18%、16%、14%、12% | 22.0% | 12.0% | 2.5% | 36.7 | -86.7% |
| 基准 | 29%、26%、23%、21%、19% | 32.0% | 10.0% | 3.0% | 98.0 | -64.5% |
| 乐观 | 36%、33%、30%、27%、24% | 42.0% | 8.5% | 3.5% | 252.9 | -8.5% |
基准情景假设前五年收入增长从 29% 放缓到 19%,成熟 GAAP 营业利润率达到 32%。这意味着公司不仅保持高增长,还要把今天接近盈亏平衡的营业利润率,逐步提高到成熟优秀软件公司的水平。股权激励、研发和销售费用占比都需要下降。
乐观情景要求前五年增长从 36% 放缓到 24%,成熟营业利润率达到 42%;悲观情景则反映客户优化、大客户波动与竞争,使增长更快放缓且利润率只达到 22%。乐观假设已经相当进取,仍不能简单等同于参考价拥有宽裕的安全空间。
模型从截至 2026-06-30 的过去十二个月收入 39.67 亿美元出发,用“2025 全年+2026 上半年-2025 上半年”复算。将这一已披露基数平移到研究日,第一年至第十年表示研究日之后的十个年度估值区间,并非精确对应公司财年,也不是把未公布季度当成实际值。
前五年增长率采用上表假设;第六年至第十年,从第五年增速线性降到永续增长率。营业利润率以 1.0% 的分析起点,八年内线性走向各情景成熟水平,第九、十年保持。起点是归一化假设,不冒充财报里的某个实际利润率。
税率统一假设为 22%,只对正营业利润计税,不提前给亏损税盾赋值。研发与股权激励均保留在营业费用中;维持性资本开支假设等于折旧,新增收入每 3 美元需要 1 美元增量净投入。这个投入假设涵盖增量经营资产和营运资金,不能把未来增长当成完全不需要资本。软件资产效率可能很高,但若 AI 成本和现金投入提高,模型会高估价值。
具体算式为:企业自由现金流=营业利润-现金税-收入增量÷3。第十一年的收入按永续增长率增加,用同样的利润率、税率和投入规则计算现金流;终值=第十一年现金流÷“折现率-永续增长率”。十年现金流与终值均按年末折回研究日,再处理现金、债务及股数。
| 基准情景检查点 | 第一年 | 第五年 | 第十年 |
|---|---|---|---|
| 收入,亿美元 | 51.17 | 114.19 | 178.18 |
| 营业利润率 | 4.9% | 20.4% | 32.0% |
| 企业自由现金流,亿美元 | -1.89 | 12.07 | 42.74 |
| 从企业到每股价值的基准桥接 | 数值 |
|---|---|
| 经营现金流折现后的企业价值,亿美元 | 329.82 |
| 加:季末现金与有价证券,亿美元 | 49.85 |
| 减:债务,亿美元 | 10.00 |
| 加:其他非经营资产估值,亿美元 | 0.00 |
| 加:期后模拟净调整,亿美元 | 0.00 |
| 股权价值,亿美元;转换权益调整前 | 369.67 |
| 基础实际股数,百万股 | 359.075 |
| 现有奖励预留后的模型股数,百万股 | 377.029 |
| 扣:超过期权保护上限的转换权益,亿美元 | 0.00 |
| 模型每股现值,美元 | 98.05 |
债务按 2029 年可转债本金 10 亿美元计,股数包括 A、B 两类的经济权益。基础股数不采用季度加权平均稀释股数,后者服务于每股收益计算,不能直接当作当前流通股。 基础股数的披露日期为 2026-07-31,不是报价时刻的实时股数。模型对现有未归属奖励等权益额外预留 5.0% 股数,这是一项敏感性假设,不能当成公司公布的稀释股数;未来持续股权报酬已经留在利润率中,不再重复叠加同一笔未来成本。公开报价乘实际基础股数得到的参考市值,与加入奖励预留后的模型分母也因此不同。
基准企业价值中约 73.5% 来自第十年之后的终值。这说明长期判断十分重要,不能把每股现值的小数点当成估值精度。下面固定其余基准条件,只改变成熟营业利润率和折现率,展示每股美元的敏感性;利润率改变时,前八年的利润率路径也随之改变。
| 成熟利润率 / 折现率 | 9.0% | 10.0% | 11.0% |
|---|---|---|---|
| 29.0% | 106.6 | 88.9 | 75.9 |
| 32.0% | 117.6 | 98.0 | 83.6 |
| 35.0% | 128.7 | 107.2 | 91.3 |
所谓“现价隐含增长”,是固定基准利润率、税率、资本投入、折现率和终值条件,反求前五年每年相同的收入增速,第六年至第十年仍逐步过渡到永续增长。结果为 44.0%。它是一种条件检验,不是市场一致预期,更不是公司指引;不同的盈利能力、资本成本和增长持续时间,可以形成同一个价格。文中横向比较的参考企业价值,使用基础实际股数乘报价,再扣除同一净资产桥接,未加入未归属奖励和潜在净转股权益,因此只是可比的简化倍数;DCF 每股价值另按上述规则处理这些权益。
完整逐年现金流、未四舍五入的输入与算式保存在随文的 估值数据、逐年明细 和 模型源文件与输入数据。经营情景没有给出买卖指令,也没有把模型现值写成某个未来日期必然达到的价格。
参考企业价值约为过去十二个月收入的 24.0 倍,高于本批 Snowflake 约 22.0 倍、ServiceNow 约 9.7 倍的口径。它们的增长阶段、毛利与收入确认方式不同,不能用倍数直接排出质量名次;但这个比较能说明,Datadog 的价格需要十分强的未来盈利来解释。比较底稿见Snowflake 模型与ServiceNow 模型。
固定基准成熟利润率、折现率和终值增长,反算参考价需要前五年约 44.0% 的等速收入增长,之后再逐步放缓。它高于本季 36% 增速,也远不是把现有业务自然延长就能实现。市场可能押注更高利润率或更长增长期,但投资者应清楚自己承担了哪些额外条件。
这并不意味着优质成长公司永远不该贵。它意味着起始价格已经占用了相当多未来成功,任何大客户用量、竞争或费用方面的意外,都可能使估值比业务本身更剧烈地变化。业务分析与价格分析必须同时成立。
最强反证,以及怎样验证客户真的愿意多付
对平台扩张逻辑最强的反证,是客户虽然购买更多产品,总消费增长却逐步放缓。产品打包、较低价格和数据优化,可以让渗透率继续上升,却没有同等幅度的收入贡献。若净留存率下降、客户增购速度放缓,就说明平台广度不一定带来更强定价权。
第二个反证来自大客户。最大客户减少用量若只是个别优化,其他客户持续健康扩张,影响可以逐步吸收;如果它反映大型技术客户普遍改用自建或其他方案,风险就更深。公司尚未披露足够信息时,应保留这两种可能,而不编造客户身份和动机。
第三个反证是专业竞争者守住高价值环节。云厂商可以打包基础监控,开源工具降低基础成本,专业安全平台则可能保留关键预算。如果 Datadog 主要承担数据采集,却无法持续获得更高价值的分析与执行收入,成熟利润率就可能低于预期。
反过来,本文对估值要求过高的判断也可以被事实修正。如果更多客户群持续加速,安全与 AI 产品形成清楚的独立付费扩张,股权激励占比和净稀释同时下降,且 GAAP 利润率明显提升,那么更乐观的长期假设会得到支持。仅仅再发布一批新功能,还不足以完成这一步。
未来六至十八个月,最先检查最大客户变化在实际收入中的影响,再看净留存率、十万美元以上客户数量和多产品渗透率是否共同改善。随后观察毛利率、研发与销售费用占比、资本化软件支出,以及扣除股权激励后的现金流。最后再用真实股数与现金更新每股估值。
还要关注平台可靠性与安全。客户把故障调查和安全数据集中到一个供应商,获得便利的同时,也提高对其可用性、权限控制和数据保护的要求。一次重大服务中断或数据事件,会直接触碰公司出售的核心价值。监管和数据驻留要求也可能改变部署方式与成本。风险因素
我的结论是,Datadog 已经证明客户愿意购买更多产品;下一步需要证明,客户在更高效率、更激烈竞争和大客户优化之后,仍愿意持续增加有利润的支出。参考价要求的成功程度很高,因此这份研究对业务保持认可,对当前估值保持更严格的要求。真正值得持续追踪的,是每位客户带来的经济价值最终能否变成每一股的现金收益。
主要资料:2025 财年 10-K、2026 Q2 10-Q、季度业绩与指引。预测和实际数据在研究底稿中分别记录。
数据口径
研究日期:2026 年 10 月 2 日|美股个股投研 · DDOG|财务截至 2026 Q2|参考股价 276.46 美元,为 10 月 2 日 05:56 美东时间盘前快照
本文仅用于个人经验心得分享,不构成任何投资建议。在具体实操之前,请务必结合自己的实际财务情况、投资目标和风险承受能力,独立判断并谨慎决策。
评论讨论
登录后参与讨论
登录