
研究截至 2026-09-22|财务:2026 Q2|参考价:231.93 美元(9/21 美东收盘)
2026 年 7 月 14 日早晨,IBM 做了一件极不寻常的事:财报还没出,CEO 阿尔温德·克里希纳先发了一封致投资者信,提前公布部分初步业绩。第二季度收入约 172 亿美元,同比增长只有 1%,远低于市场预期的约 178.5 亿美元。当天股价暴跌约 25%,创下这家百年公司历史上最糟糕的单日表现之一。[CEO 致投资者信][ibm-letter] 一周后正式财报确认:软件收入 78 亿美元、增长 5%,咨询持平,基础设施下滑 7%。[第二季度业绩][ibm-q2] 软件已经占收入近一半、Red Hat 还在两位数增长,整体却几乎不涨——这个反差就是理解今天 IBM 的钥匙。本文的判断是:2025 年的强劲(第四季度收入增长 12%、自由现金流 147 亿美元创十余年新高)有相当部分是主机周期和一次性因素给的,2026 年的减速只是把这部分还回去;软件是真实的增量,但体量还不足以单独扛起增长。暴跌之后价格是否便宜,答案见估值部分——它比多数“抄底”叙事要复杂。
IBM 靠什么赚钱:三块性格完全不同的业务
把 IBM 的报表拆成三块,每块的性格截然不同。
第一块是软件,2026 年第二季度收入 78 亿美元,占总收入约 45%。里面最重要的是 Red Hat——Linux 和混合云平台 OpenShift 的母公司,2019 年被 IBM 以 340 亿美元收购;此外还有自动化、数据与安全软件,以及金融、电信等行业遗留的交易处理系统。软件毛利率高、订阅属性强,是 IBM 估值故事的全部想象力所在。[第二季度业绩][ibm-q2]
第二块是咨询,约 53 亿美元,基本持平。顾问帮客户做系统集成、上云、部署 AI。这块业务人多是天性,增长靠招聘,利润率中等,它的意义在于把 IBM 的软件“带进门”:咨询签单往往预示着后续软件采购。
第三块是基础设施,约 38 亿美元,同比下降 7%。核心是大型主机(z 系列):银行、政府跑了几十年的核心系统。主机生意有一个独特节奏——每隔几年出一款新机型,客户集中在一两年内换机,收入随之脉冲式冲高,然后回落。2025 年正是 z17 新机型的拉货高峰,2026 年自然回落。
三块业务的周期完全不同步。软件在爬坡,咨询跟宏观走,主机在脉冲后的回落段。加在一起,就是“软件快占半壁江山,整体几乎不涨”的算术:45% 的部分增长 5%,乘上另一半的持平与下滑,整体就只剩 1%。这不是软件转型失败,而是转型还没到临界点——什么时候软件的增量能盖过主机的回落,IBM 的报表才会换一副面孔。
主机的钟摆:2025 年欠的账,2026 年还
主机周期值得单独讲清楚,因为它是 2025 年与 2026 年报表反差的最大来源。
2025 年第四季度,IBM 收入约 197 亿美元,同比增长 12%,其中主机拉货是主要推动;全年收入 675 亿美元,自由现金流 147 亿美元,公司称之为十余年最高。[2025 年第四季度及全年业绩][ibm-q4] 到了 2026 年第二季度,基础设施收入转为下降 7%。同一台主机,一年时间从增长引擎变成拖累。
主机的另一层变化值得注意:它正在变成 AI 的承载平台之一。新一代主机处理器直接内置 AI 推理加速能力,让银行、政府客户在核心账本旁边、不求数据出主机的前提下运行模型——数据不出门,正是受监管行业采用 AI 的第一道门槛。这不会逆转主机的周期钟摆,但可能抬高每个周期顶端的高度:换机的理由从“旧机器到期”多了一层“新机器能跑 AI”。观察这个变量,看的是下一轮换机周期里基础设施分部的收入峰值能否超过上一轮。
这不是需求消失,是产品周期的钟摆:客户在新机型发布后集中采购,透支了未来几个季度的需求,随后进入消化期。规律如此,但效果残酷——收入表的同比数字在两年之间可以从 +12% 摆到 -7%,而企业的真实经营可能什么都没变。
对投资者,主机的正确打开方式是把它当“周期性现金贡献者”,而不是“增长业务”。主机的价值在于高毛利和配套服务(大量主机客户同时购买维护、软件和支持),而不是它的同比增速。看 IBM 时,应当把主机脉冲从趋势判断里剔掉——2025 年的 12% 不代表 IBM 变成了高增长公司,2026 年的 1% 也不代表 IBM 的转型失败。
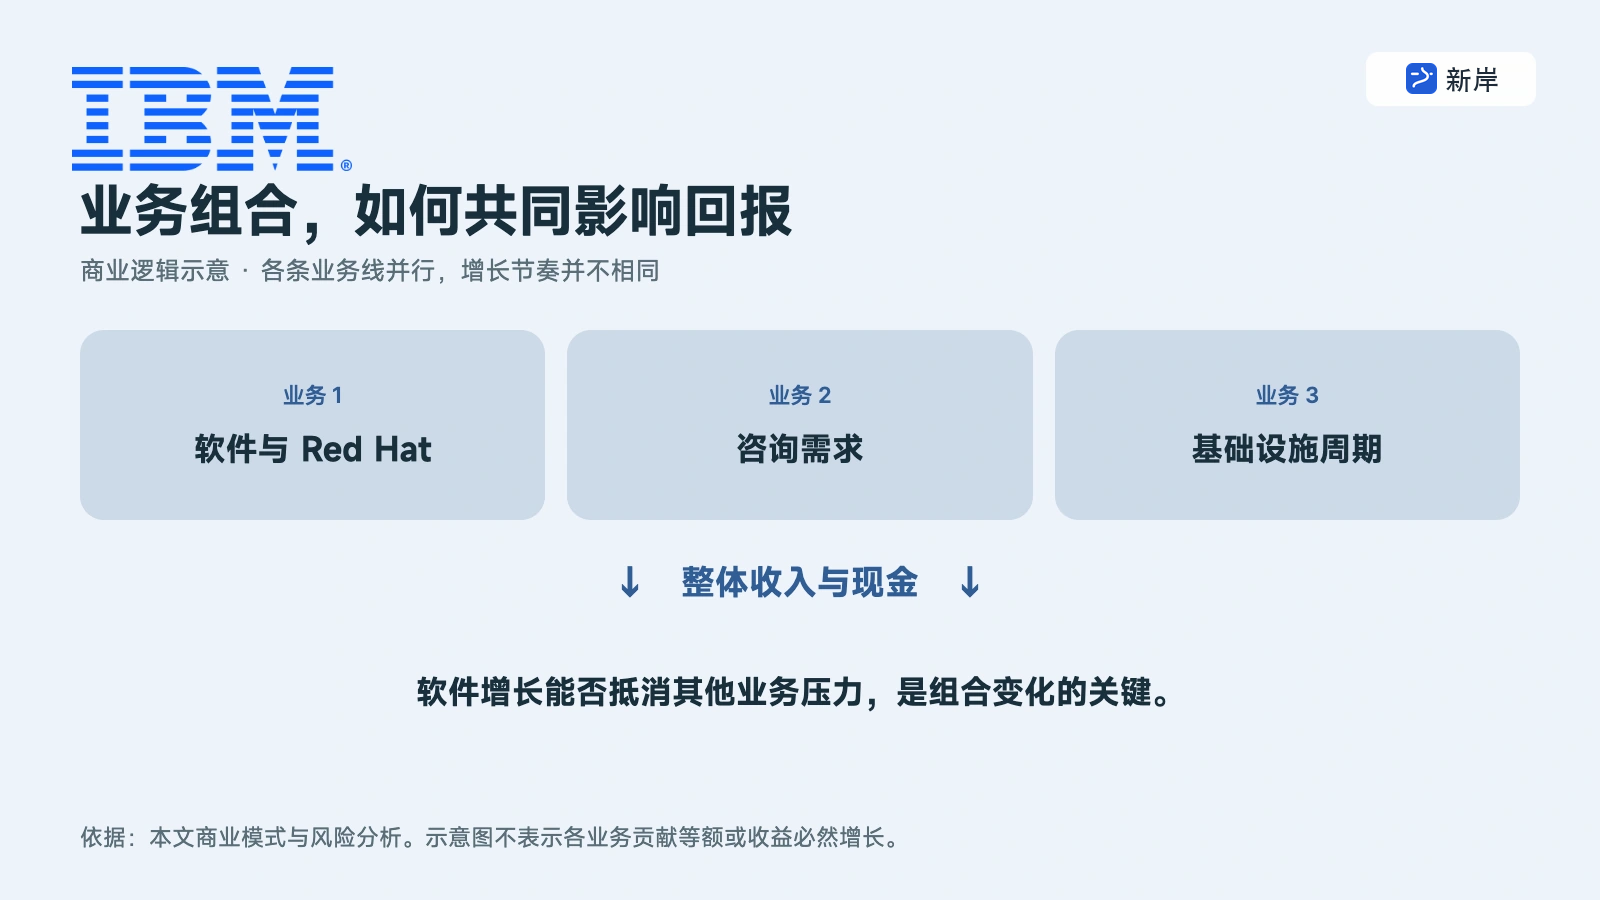
图:IBM 商业逻辑示意。软件增长能否抵消其他业务压力,是组合变化的关键。
分红与资本配置:现金牛的纪律和代价
IBM 连续多年提高分红,是美股最有代表性的分红股之一,每年 60 亿美元量级的分红构成股价的底部支撑。以 2025 年 147 亿美元的公司口径自由现金流计算,分红之后仍有富余,这就是“现金牛”的底色。
富余的钱花在哪?并购是 IBM 资本配置的主旋律。2019 年 340 亿美元收购 Red Hat,2025 年完成对自动化软件公司 HashiCorp 的收购,方向都是把软件占比推高。并购带来了能力,也带来了账单:为收购借的债要用多年的现金偿还,整合不善时还要承受人才流失。看 IBM 不能只看分红纪律,还要看每一笔并购有没有变成下一章的增长。
对投资者,这组成了 IBM 的真实回报结构:股价的上行靠软件转型兑现,持有期的回报靠分红;而并购既是上行故事的燃料,也是现金流的漏斗。它不像成长股那样靠单一引擎,更像一台多缸发动机,需要每一缸都不熄火。
软件的半壁江山:Red Hat 是真的,但还不够大
软件是 IBM 未来的全部理由,所以必须苛刻地看它的质量。
好消息是结构。软件收入占整体比例已达约 45%,过去十二个月约 246 亿美元、增长 8%;Red Hat 在第二季度保持 11% 的增长,自动化业务增长 4%。[第二季度业绩][ibm-q2] Red Hat 的逻辑在 AI 时代反而更好讲:企业训练和部署 AI,需要把模型同时跑在私有数据中心和多家公有云上,混合云管理平台正好是这层需求的总入口。IBM 在 2025 年完成的 HashiCorp 收购,补的也是自动化与多云管理这一环。
需要保持清醒的是斜率。软件整体增速只有 5%,Red Hat 的 11% 虽高于公司整体,却低于它自己在高增长年份的水平;生成式 AI 相关的累计签约额,公司多次披露保持增长,但它分散在软件和咨询两个分部,无法直接折算成收入增速。IBM 的 AI 故事目前是“温和受益者”而不是“爆发者”——它的体量决定了即使 AI 相关业务翻倍,整体增速的读数也只移动几个百分点。
咨询业务是 AI 叙事的另一面。客户把 AI 预算从“请人做项目”转向“买平台算力”,咨询的收入结构因此承压——这也解释了为什么咨询在 AI 需求爆发的年份反而持平。IBM 的应对是把咨询更多导向自家软件的实施,让每一单咨询服务最终变成软件订阅。方向正确,兑现需要时间。
回头看 2019 年那笔 340 亿美元的 Red Hat 收购,当时被认为贵得离谱,如今可以说是 IBM 近十年最重要的资产决定:没有 Red Hat,就没有“混合云”这个 IBM 反复讲述的叙事,软件收入也不会在 2026 年占到近一半。但收购的另一半教训是价格——为收购借入的债务花了多年偿还,期间 IBM 的每股收益被利息压制。今天的 HashiCorp 等新一轮并购,重复着同样的算术:能力是真的,代价也是真的。评估 IBM 的软件故事,要把“买来的增长”和“长出来的增长”分开计算。
7 月 14 日发生了什么:一次定价体系的重置
回看 7 月 14 日的暴跌,真正的问题不是那 1% 的收入增速,而是市场原来在为什么定价。
暴跌前,IBM 的估值建立在三个假设上:2025 年的强劲势头延续、2026 年自由现金流继续高个位数增长、AI 带来第二曲线。CEO 信公布 172 亿美元的收入后,第一个假设当场失效,后两个连带被重审——单日 25% 的跌幅,本质是市场把“转型成功进行中”的定价切换成“低增长现金牛”的定价。[CEO 致投资者信][ibm-letter]
暴跌之后呢?231.93 美元的参考价对应约 18 倍的前瞻市盈率,对一家 7 月还经历过暴跌的公司来说算不上恐慌价,但也不再要求完美。IBM 每年 60 亿美元量级的分红提供了底部支撑,自由现金流继续覆盖分红还有富余。公司随后在 7 月下旬公开回应了业绩与股价的落差,真正的检验要等后续季度的软件增速和主机何时环比见底。
这次事件给所有 IBM 观察者上了一课:一家收入增速 1% 的公司,股价可以在一天内跌 25%——当估值里装着转型叙事时,收入表上的每一个小数点都绑着巨大的市值。反过来,如果软件增速站上 10%,同样的机制也会向反方向放大。
和巨头对位:IBM 的生态位到底在哪里
在 AI 军备竞赛的地图上找 IBM 的位置,要先确认它不在哪里。它不训练 frontier 大模型,不做消费级 AI 助手,不参与 GPU 军备竞赛——这些战场的主角是微软、谷歌、亚马逊、Meta 和甲骨文。IBM 在这些战场的缺席,常被解读为落后。
换个角度,缺席是选择。IBM 的客户群有一个共同特征:受监管、有存量、容错率极低——银行的核心系统、政府的档案、电信的计费。这些客户不会把核心业务交给最新的模型,他们要的是可审计、可追溯、私有化部署的“够用”AI。IBM 的 watsonx、Red Hat 平台和咨询团队,卖的是把这些新技术安全接进旧体系的“翻译层”。
这个生态位的好处是竞争烈度低:云巨头不屑于做项目级的脏活,专业软件商没有 IBM 的主机存量与信任关系;坏处是天花板也低:翻译层按项目收费,增长天然是线性的,不会出现平台型的指数曲线。理解了这一点,就理解了为什么 IBM 的收入增速注定和英伟达们不在一个量级——它的生意本质是“跟随而非引领,稳定而非爆发”。
对投资者的含义是:不要用 AI 赢家的框架要求 IBM,也不要因为 AI 光环缺失就否定它。它的合理对标不是英伟达,而是那些靠存量客户、高转换成本和分红生存的“基础设施管理者”——在这个类别里,软件占比上升带来的每一点利润率改善,都是真实的估值增量。
历史财务:利润的“漂亮”要打折看
单位为十亿美元,GAAP 口径。
| 指标 | 2023 | 2024 | 2025 |
|---|---|---|---|
| 收入 | 61.86 | 62.75 | 67.50 |
| 净利润 | 7.50 | 6.02 | 10.59 |
| 经营现金流 | 13.93 | 13.45 | 13.19 |
| 资本开支 | 1.25 | 1.05 | 1.09 |
| 经营现金流减资本开支 | 12.69 | 12.40 | 12.10 |
| 股份支付费用 | 1.13 | 1.31 | 1.72 |
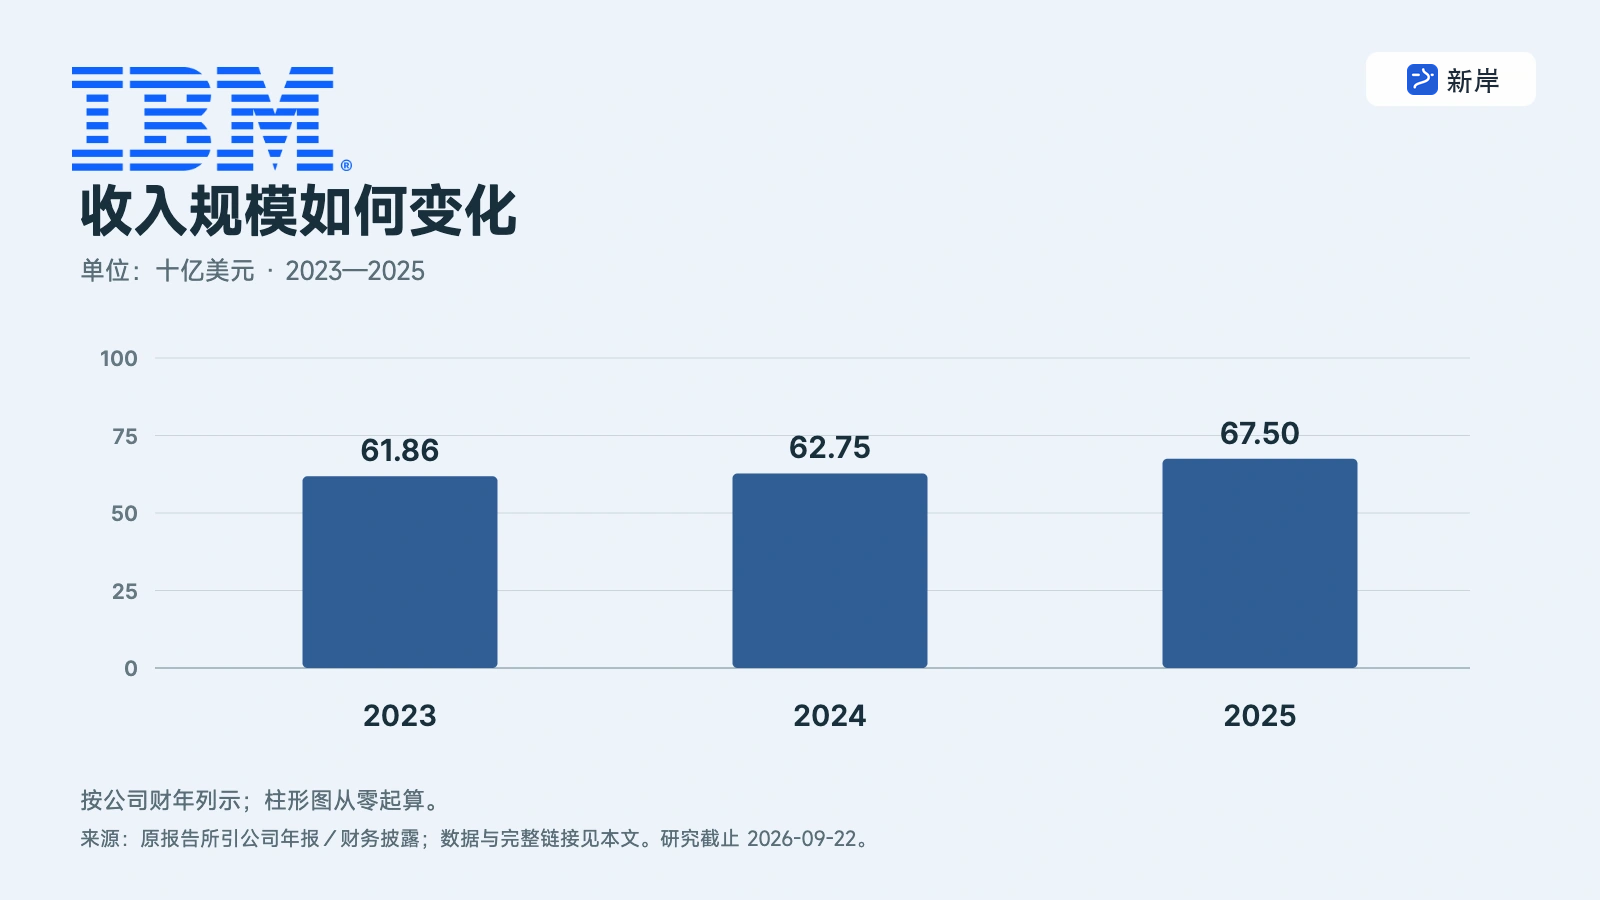
图:IBM 年度收入(十亿美元)。数据取自本文引用的历史财务披露,按公司财年列示。
来源:2025 年第四季度及全年业绩公告 · 年度明细经财务数据服务核对,访问日 2026-09-22。2025 年净利润含第四季度一次性因素;IBM 自定义口径的自由现金流(2025 年 147 亿美元)与“经营现金流减资本开支”的简单口径(约 121 亿美元)不同,主要与融资应收款等口径调整有关。
这张表有三个值得停顿的地方。
第一,2025 年净利润 105.9 亿美元的“漂亮”要打折:第四季度净利润 56 亿美元、同比增长 93%,其中包含税务和一次性项目,不代表常态盈利能力。剔除这些因素,IBM 的真实盈利在缓慢改善,而不是跳跃。
第二,经营现金流三年几乎走平(139 亿、134 亿、132 亿美元),而同期净利润明显波动。这说明盈利质量的中枢一直很稳——IBM 的现金创造像节拍器,这也是它维持高分红的基础;但也说明过去三年的“增长”主要发生在报表口径和产品周期上,现金尚未加速。
第三,股份支付从 11.3 亿升到 17.2 亿美元,与 Red Hat 等软件业务的激励结构有关。对软件公司这是常规操作,但 IBM 的估值是按现金牛算的,SBC 的每一块钱都在侵蚀“现金牛”成色。
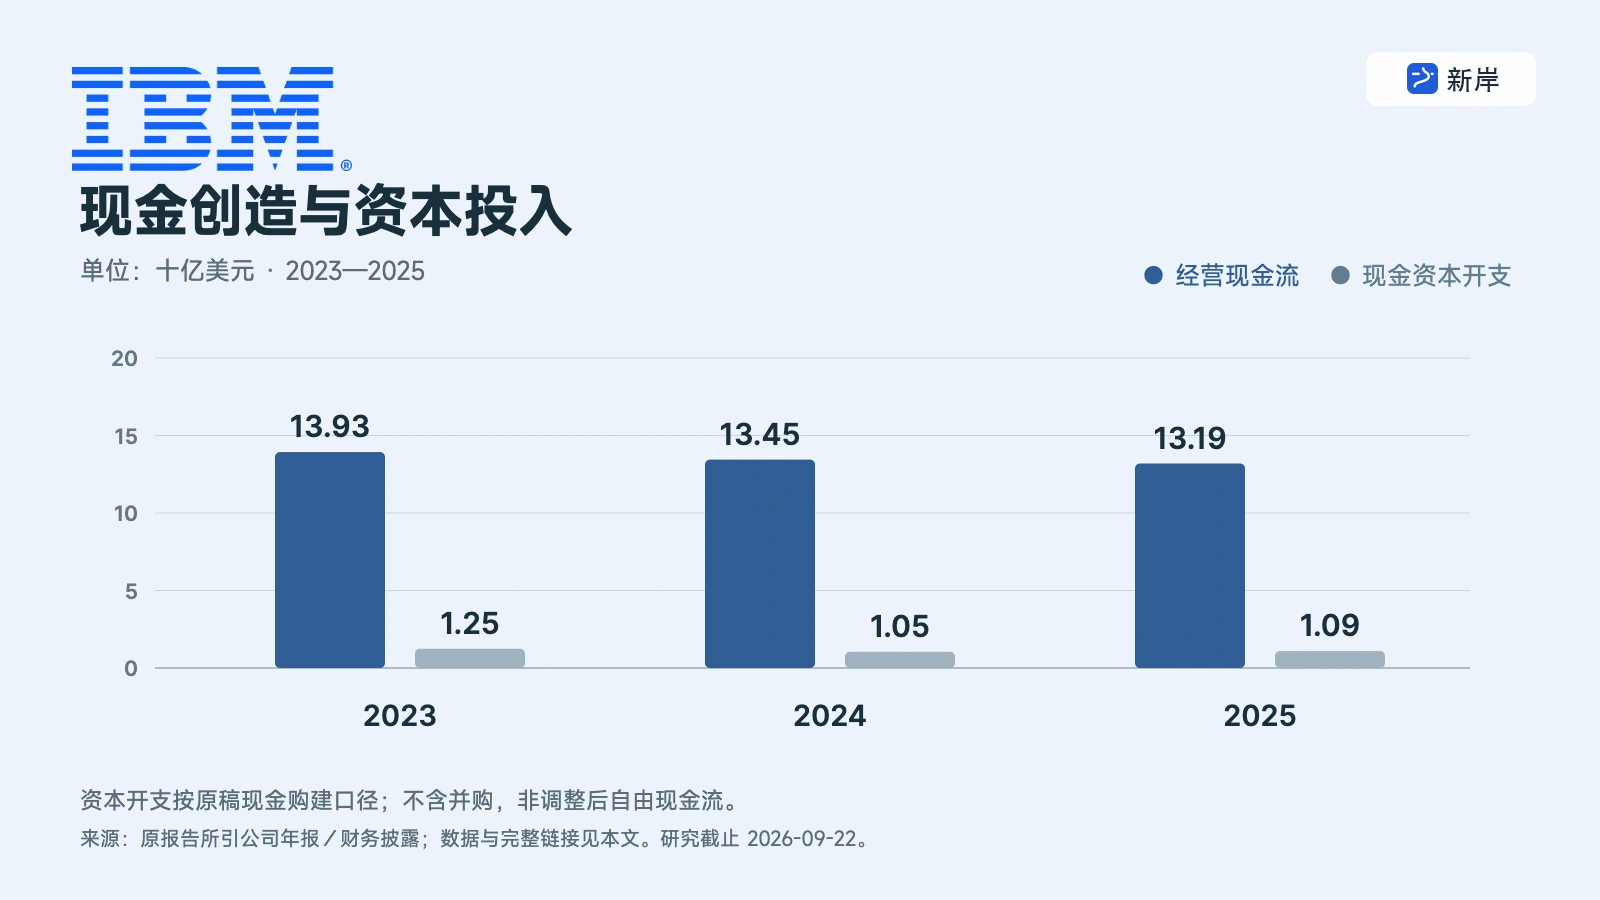
图:IBM 经营现金流与现金资本开支(十亿美元)。资本开支按原稿现金购建口径;不含并购,非调整后自由现金流。
量子与 watsonx:期权价值怎么算
讨论 IBM 的 AI 与前沿技术,必须先给它们正确分类:这些是期权,不是引擎。
watsonx 是 IBM 的企业 AI 平台,定位与 Red Hat 的混合云逻辑一脉相承——企业要在自己的机房和多家云之间训练、部署、治理模型。它的收入目前混在软件分部里,无法单独观察;量子计算的业务收入更是微小,商业化还需要多年。把这两项写进收入预测,等于把期权当成了股票。
正确的用法是承认它们的存在,但不为它们付太多钱。本文的三种估值情景都没有给量子或 watsonx 单独的收入贡献——如果它们将来兑现,那是估值之外的惊喜;如果不兑现,估值也不受影响。这种处理方式听起来保守,却符合一个事实:IBM 过去二十年的技术期权(区块链、Watson 问答)大多没有变成收入引擎,Red Hat 这种真金白银买来的收入曲线,才是它唯一被验证过的增长路径。
期权思维也适用于估值谈判:如果某天 IBM 披露 watsonx 或量子的独立收入数据并且增速可观,那将是重新评估的明确信号。在那之前,IBM 的故事仍然应该围绕软件占比、主机周期和自由现金流这三件平凡的事展开。
价格在要求什么
2030 年情景均为作者假设,详见文末模型说明。
| 2030 年经营情景(作者假设) | 保守 | 基准 | 乐观 |
|---|---|---|---|
| 收入(十亿美元) | 72.00 | 82.00 | 95.00 |
| 正常化净利率 | 13.0% | 15.0% | 17.0% |
| 正常化净利润(同上单位) | 9.36 | 12.30 | 16.15 |
| 稀释股数(十亿股) | 0.960 | 0.960 | 0.960 |
| 每股收益(美元) | 9.75 | 12.81 | 16.82 |
| 2030 年末市盈率 | 14.00 | 18.00 | 22.00 |
| 2030 年末情景股价(美元) | 136.50 | 230.62 | 370.10 |
| 折现至研究日(美元,未加期间分配) | 90.83 | 153.46 | 246.28 |
| 相对参考报价差异 | -60.8% | -33.8% | 6.2% |
| 2030 年股东现金转换率 | 80.0% | 90.0% | 95.0% |
| 现金流估值交叉检查(美元) | 95.01 | 138.98 | 196.41 |
基准情景假设 2030 年收入 820 亿美元——从 2026 年约 690 亿美元的年化水平起,四年年化增长约 4.5%,即软件增长逐步盖过主机与咨询的拖累;净利率 15%,介于历史常态与 2025 年一次性放大的水平之间。折现价值约 153 美元,比 231.93 美元的参考报价低 34%。乐观情景(950 亿收入、17% 净利率、22 倍市盈率)折现约 246 美元,高出现价 6%。现价大致落在基准与乐观之间、明显偏向乐观:市场仍然要求“软件接棒成功”,只是不再要求奇迹。
有一个细节值得指出:IBM 是五家公司里唯一一只现金流法估值相对更接近现价的——基准现金流估值约 139 美元,与盈利法的 153 美元差别不大,而在其他公司两者差距巨大。原因很简单:IBM 的现金流是真实的、当期的、不需要等待的。它的便宜与贵,主要取决于你对“2030 年收入是 820 亿还是 950 亿”的判断,而不是对遥远终局的信仰。
反向计算:在基准的 18 倍期末市盈率、10% 折现率下,现价要求 2030 年每股收益约 19.4 美元,对应约 186 亿美元净利润。如果净利率是 15%,需要约 1239 亿美元收入——比基准高一半;如果收入停在 820 亿美元,净利率要达到约 22.7%。这告诉我们,暴跌后的 IBM 也不是“捡漏”:它要求软件接棒的力度显著超过当前斜率,或者利润率进入历史未见的区间。比较公允的说法是:7 月 14 日把“为转型叙事付溢价”的部分跌掉了,剩下的价格对应的是一份“好于历史、但未必惊艳”的执行要求。
敏感性矩阵的读法类似:基准情景在 14.4 至 21.6 倍、8% 至 12% 折现率的九种组合下,折现价值从约 114 美元到约 199 美元,现价 231.93 美元仍然高于全部组合。这再次印证:暴跌消化的是 2025 年脉冲带来的过高预期,而不是把估值打到“悲观”区间。对 IBM 这类现金流稳定的公司,现金流交叉检查(基准约 139 美元、乐观约 196 美元)与盈利法相差不大,说明它的价格大体可以用“当期现金加温和增长”解释——这在五家公司里是估值结构最健康的一种。
接下来十八个月看什么
第一,软件增速能否上台阶。整体软件 5%、Red Hat 11% 是当前斜率;如果后续季度软件整体增速能站上 8% 到 10%,基准情景开始向乐观情景靠拢,估值逻辑才真正切换。
第二,主机收入何时环比见底。钟摆回落的深度决定 2026 下半年到 2027 年的收入基数。环比企稳的信号比同比数字更重要。
第三,咨询签单。咨询的合同签订额领先收入,也领先软件销售机会。签单回暖是宏观与 AI 落地的双重信号。
第四,自由现金流指引的兑现。2026 年自由现金流增长高个位数的指引在暴跌后是否守住,是管理层信誉的试金石,也是分红安全性的直接依据。
第五,AI 收入的证据化。生成式 AI 累计签约额与软件收入增速之间的转化率,watsonx 与量子计算的收入贡献——IBM 的期权价值需要从叙事变成数字。
最有力的反面论点是:IBM 的“软件转型”讲了十年,收入增速却始终在低个位数徘徊,主机周期一次次制造“拐点”的错觉。如果软件增速永远停在 5%,IBM 就是一台现金流稳定的分红机器,2030 年的合理价格可能明显低于今天的假设。这种可能无法排除,投资者买入的实际上是对执行节奏的信任,而不是对方向的信任。
回答标题:软件快占半壁江山而整体几乎不涨,因为另一半不仅没在帮忙,还处于主机周期的回落段;增长问题是组合问题,不是单一业务的问题。我的判断是,7 月 14 日的暴跌完成了定价体系的必要重置——把转型溢价跌掉之后,IBM 变成了一笔“软件接棒 + 周期回落到底”的组合赌注:软件增速上一个台阶,这里就有修复空间;上不去,它就只是好价格买了台分红机器。观察的先后顺序很明确:先看软件整体增速能否站上 8%,再看主机环比何时见底,最后才轮到 AI 的期权价值。
下面的跟踪表以已披露数据为起点,判断条件是本文的分析标准,不是公司承诺。
| 观察项目 | 当前基准 | 后续资料 | 改变判断的条件 |
|---|---|---|---|
| 软件收入增速 | Q2:+5%(Red Hat +11%) | 每季分部数据 | 软件整体增速站上 8%—10%,上调节奏判断 |
| 基础设施收入 | Q2:-7%,主机回落段 | 每季分部数据 | 环比连续恶化超出周期规律,下修现金流 |
| 咨询签单 | Q2 收入持平 | 每季签约披露 | 签单持续负增长,AI 转化逻辑受损 |
| 自由现金流 | 2025 年 147 亿美元(公司口径);2026 指引高个位数增长 | 每季现金流 | 指引下修或分红覆盖吃紧 |
| AI 业务证据 | 累计签约额披露,收入贡献未拆分 | 软件分部与披露变化 | 持续停留在叙事层,估值期权价值归零 |
主要来源与口径
- IBM CEO 致投资者信(初步业绩预披露):2026 年 7 月 14 日,第二季度初步收入约 172 亿美元、同比增长约 1%,及管理层对业绩的评价。
- IBM 2026 年第二季度业绩公告:2026 年 7 月 22 日,收入约 172 亿美元、软件 78 亿美元(+5%,混合云/Red Hat 条目 +11%)、咨询约 53 亿美元、基础设施 38 亿美元(-7%)、调整后每股收益 2.31 美元。
- IBM 2025 年第四季度及全年业绩公告:2026 年 1 月 28 日,全年收入 675 亿美元、自由现金流 147 亿美元、第四季度收入与净利润及年末现金。
- 股价快照:2026 年 9 月 21 日收盘价、流通股数与市值;仅作报价参考。
- 主机产品周期、Red Hat 与咨询的业务描述基于公司公开材料的一般性总结;2030 年情景收入、净利率、倍数、现金转换率与折现率均为作者假设,不是公司指引或一致预期;模型输入与逐年计算见 data/ 目录,可复算脚本见批次目录。
数据口径
研究截止:2026 年 9 月 22 日,北京时间。标的:NYSE: IBM 普通股,财年截至 12 月 31 日。最新财务:2026 年第二季度,截至 6 月 30 日。参考报价:2026 年 9 月 21 日美东 16:00 收盘 231.93 美元,流通股约 9.42 亿股,对应市值约 2185 亿美元。股价
本文仅用于个人经验心得分享,不构成任何投资建议。在具体实操之前,请务必结合自己的实际财务情况、投资目标和风险承受能力,独立判断并谨慎决策。
评论讨论
登录后参与讨论
登录