
上一篇,我们用「核心+卫星」搭好了一个长期 ETF 组合。但搭组合只是第一步,真正决定最后结果的,是接下来十年、二十年你怎么执行它。
很多人组合搭得很漂亮,执行起来却完全走样:涨了一段时间,忍不住追加最热的那只;跌了一段时间,又停掉定投、甚至全部卖掉。几年下来,账户里的组合早就和当初定的比例毫无关系了。
今天这篇教程,我会把组合的长期执行一次性讲清楚:每个月怎么定投,新钱怎么分,多久再平衡一次,涨多了要不要卖,跌多了要不要加,告诉大家整个过程中需要注意的事项。
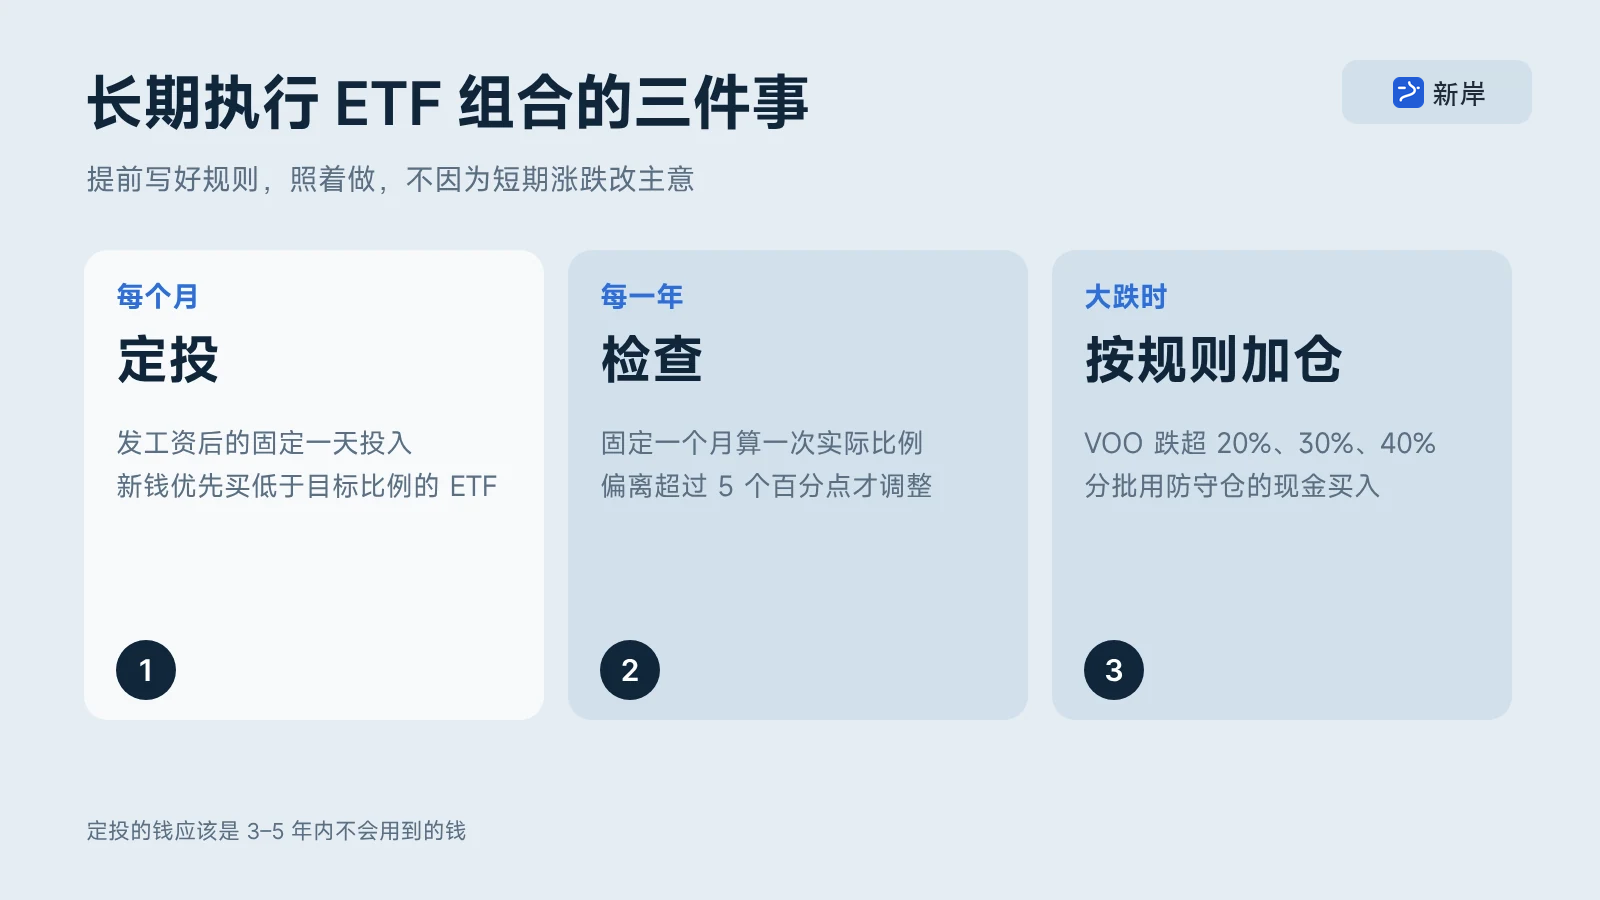
结论速览(2026 年 10 月核对)
- 先写计划:把目标比例、每月投多少、什么时候再平衡、大跌时怎么做,提前写下来。执行的时候照着做,不临时改主意。
- 定投频率:每个月一次就够了,选发工资后的固定日子。投得再频繁,长期收益也差不多。
- 新钱怎么分:优先买低于目标比例的 ETF,这样平时就在顺手做再平衡,很多时候根本不用卖。
- 再平衡频率:每年固定检查一次,某只 ETF 偏离目标超过 5 个百分点才调整。
- 再平衡的作用:不是为了多赚钱,而是让组合的风险保持在你当初定的水平。2016 年 10 月开始的 60% VOO+40% BND,10 年不再平衡,股票会涨到约 85%。
- 涨多了:不因为担心高估就全部卖掉,只把超出目标的部分卖回去。
- 跌多了:定投继续,不要停。2022 年每月定投 500 美元买 VOO,全年投入 6,000 美元,到 2026 年 10 月约变成 12,100 美元。
1. 先给自己写一份投资计划
长期执行最大的敌人,不是市场,而是当下的情绪。市场大涨的时候,你会觉得自己配得太保守;市场大跌的时候,你又会觉得自己配得太激进。
所以最好的办法,是在情绪平稳的时候,提前把规则写下来。不需要很复杂,一张表就够了:
| 项目 | 示例(以第 20 篇的稳健型组合为例) |
|---|---|
| 目标比例 | 60% VOO、20% QQQ、10% SMH、10% SGOV |
| 每月投入 | 每月 10 号投入工资的 20% |
| 新钱怎么分 | 优先买低于目标比例的 ETF |
| 再平衡规则 | 每年 12 月检查一次,偏离超过 5 个百分点就调回目标 |
| 大跌规则 | VOO 从最高点跌超 20%,把 SGOV 的一半分 3 次买入 VOO |
| 什么情况下改计划 | 收入、家庭、用钱时间发生大的变化;不因为市场涨跌改计划 |
写完之后,把它存在手机备忘录里。每次想要临时改主意的时候,先打开看一眼。
2. 每月定投怎么设
2.1 频率:每个月一次就够了
定投每周投、每两周投、还是每个月投?对长期收益的影响非常小。我在《无脑定投还是优化定投?》里用 26 年的数据回测过,就算是「越跌越多买」这样的优化,年化收益也只比普通定投高零点零几个百分点。
所以最省事的做法是:每个月发工资后的固定一天,投一次。 选固定的日子,比选「看起来便宜」的日子更重要。
2.2 金额:先留够应急金,再定比例
定投的钱,应该是3–5 年内不会用到的钱。开始定投之前,先在手里留够 6 个月左右的生活费当应急金,这部分可以放 SGOV 或者银行存款,不算进投资组合。
金额上,建议按收入的固定比例来定,比如每月收入的 10%–30%。收入涨了,定投金额也跟着涨。
2.3 新钱怎么分:优先补低于目标的
每个月的新钱,有两种分法:
| 分法 | 怎么做 | 优缺点 |
|---|---|---|
| 按目标比例分 | 1,000 美元按 60/20/10/10 分别买 600、200、100、100 | 最简单,但组合偏离了不会自己回来 |
| 优先补低于目标的 | 先看哪只 ETF 低于目标比例,新钱优先买它 | 多花一分钟,平时就在顺手做再平衡 |
我更推荐第二种。比如某个月 SMH 大涨,占比从 10% 涨到了 13%,VOO 从 60% 跌到了 57%,那这个月的新钱就全部买 VOO。这样日积月累,很多时候到了年底,组合已经接近目标比例,根本不用卖任何东西。
2.4 怎么让定投自动执行
如果你用盈透,可以设置自动定期投资,每个月到日子自动买入,具体可以看《盈透怎么定投美股》。其他券商没有自动定投的话,也可以在手机日历里设一个每月提醒,到点手动下单,下单的细节在第 19 篇讲过。
2.5 坚持 10 年是什么效果
以 VOO 为例,从 2016 年 11 月开始,每个月月底定投 500 美元,一直到 2026 年 10 月:
| 项目 | 金额 |
|---|---|
| 一共投入 | 60,000 美元(120 个月 × 500 美元) |
| 2026 年 10 月市值 | 约 135,600 美元 |
| 中间经历过的大跌 | 2018 年底约 -14%,2020 年 3 月约 -20%,2022 年 9 月约 -24% |
按月末价格计算,分红再投资,不含交易费用。
这 10 年里,有三次让人很难受的下跌。能拿到这个结果的前提是:每一次下跌时都没有停。
想用自己的金额和 ETF 算一算,可以用站内的定投计算器与组合回测(准备中)。
3. 为什么要再平衡
3.1 组合会自己「跑偏」
再平衡,就是定期把组合调回目标比例。
为什么需要它?因为不同的 ETF 涨跌不一样,时间一长,涨得多的那只占比会越来越高,组合就会慢慢变成另一个样子。
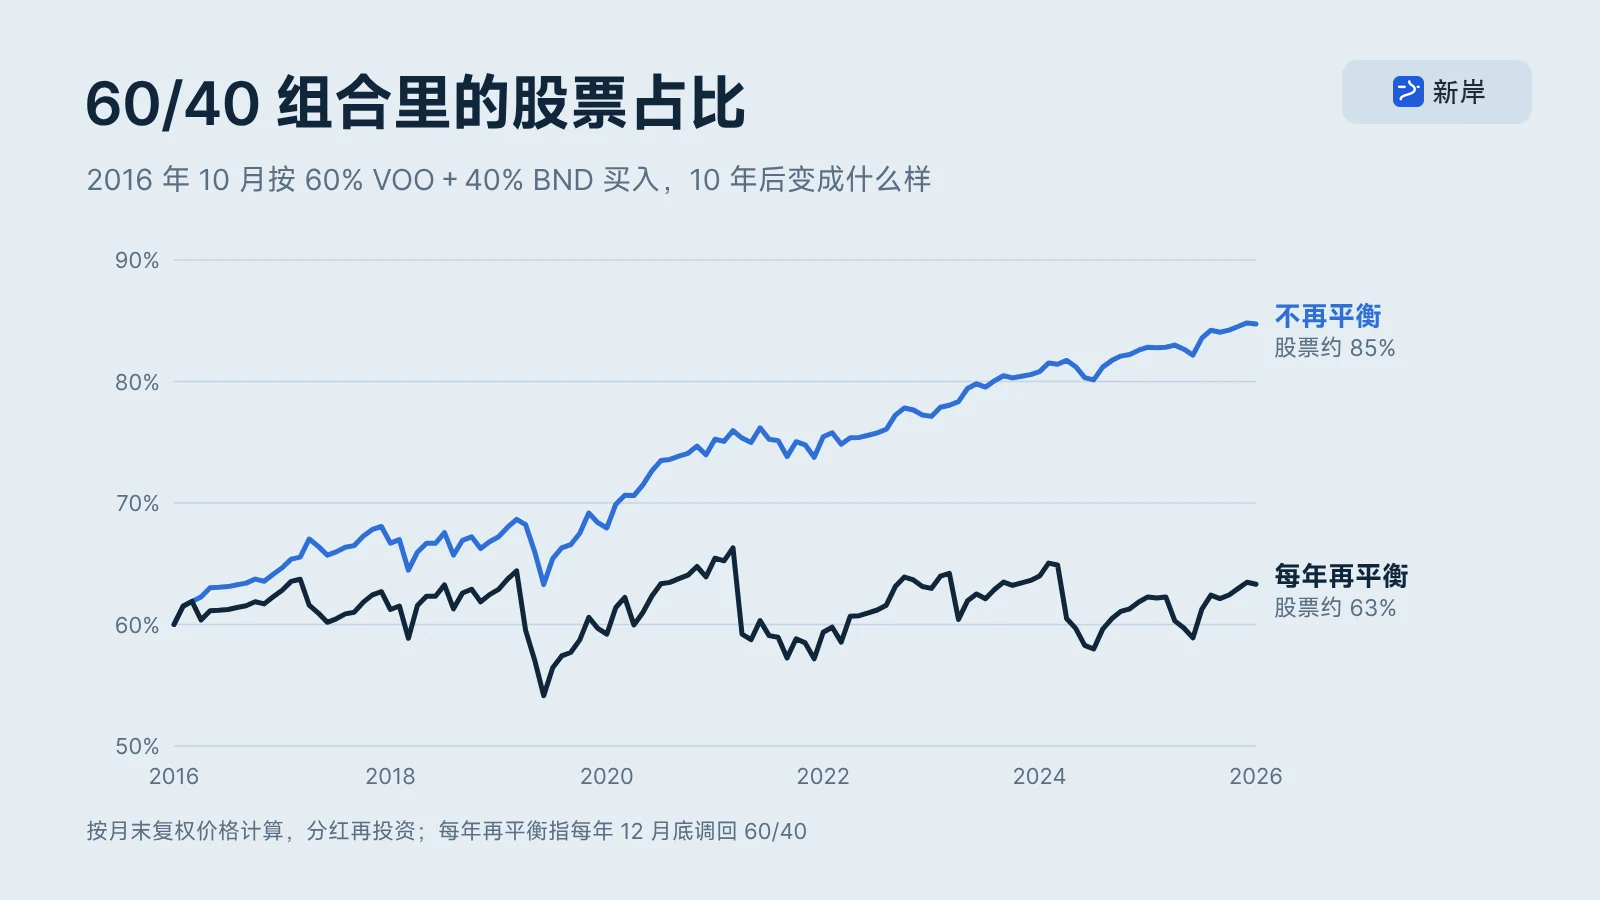
我用 2016 年 10 月到 2026 年 10 月的数据算了几个组合,对比不再平衡和每年 12 月底再平衡:
| 组合 | 方式 | 1 美元变成 | 年化收益 | 最大回撤 | 期末比例 |
|---|---|---|---|---|---|
| 60% VOO + 40% BND | 不再平衡 | 3.03 美元 | 约 11.7% | 约 -22% | 股票约 85% |
| 60% VOO + 40% BND | 每年再平衡 | 2.61 美元 | 约 10.1% | 约 -20% | 股票约 63% |
| 70% VOO + 30% SMH | 不再平衡 | 8.46 美元 | 约 23.8% | 约 -31% | SMH 约 65% |
| 70% VOO + 30% SMH | 每年再平衡 | 6.95 美元 | 约 21.4% | 约 -29% | SMH 约 37% |
按月末价格计算,分红再投资,不含交易费用。期末比例是 2026 年 10 月的比例,每年再平衡的组合在 12 月底调回目标,到 10 月已经又涨偏了一些。
3.2 再平衡不是为了多赚钱
看到这张表,很多人会问:不再平衡反而赚得更多,那为什么还要再平衡?
原因是:过去 10 年是一轮股票、尤其是半导体的大牛市,涨得最多的资产一直在涨。不再平衡,等于一直让赢家越跑越大,牛市里当然赚得更多。
但你要看清楚代价:
- 当初定的 60/40,是一个股票只占六成的稳健组合。10 年不管它,它已经变成了一个股票占八成半的组合。如果你是因为接近用钱、需要稳一点才选了 60/40,那你实际承担的风险,已经远远超过了你的计划。
- 当初的 70% VOO+30% SMH,是一个以宽基为核心、半导体为卫星的组合。10 年不管它,半导体变成了核心,组合变成了一个半导体押注。一旦半导体出现像 2022 年那样的大跌,损失会比你预想的大得多。
所以再平衡真正的作用是:让组合的风险,一直保持在你当初能承受的水平。 它在牛市里通常会少赚一点,但能让你在熊市里少亏一点,更重要的是,让你一直拿着一个自己睡得着觉的组合。
Vanguard 的研究也得出了类似的结论:再平衡的主要目的是控制风险,而不是提高收益。
4. 三种再平衡方法,怎么选
| 方法 | 怎么做 | 优点 | 缺点 |
|---|---|---|---|
| 定期再平衡 | 每年固定一个时间,把组合调回目标比例 | 简单,好记 | 偏离很小的时候也要动,交易次数多 |
| 阈值再平衡 | 某只 ETF 偏离目标超过 5 个百分点才调 | 只在需要的时候动 | 需要经常看组合 |
| 用新钱再平衡 | 新钱优先买低于目标的 ETF,不卖出 | 不用卖,交易成本最低 | 组合越大,新钱占比越小,越难调回来 |
Vanguard 的研究对比过每月、每季、每年再平衡,发现长期的风险和收益差别不大,但再平衡越频繁,交易成本越高。他们的建议是:每年或每半年检查一次,偏离超过 5 个百分点再调整,这对大多数人来说是风险和成本之间比较合理的平衡。
我的建议是把三种方法组合起来:
- 平时用新钱再平衡:每个月的新钱优先补低于目标的 ETF。
- 每年固定检查一次:比如每年 12 月,算一下各只 ETF 的实际比例。
- 偏离超过 5 个百分点才卖:用新钱调不回来、偏离又超过 5 个百分点的,才卖出超出的部分。
以稳健型组合为例,2020 年 6 月到 2026 年 10 月:
| 方式 | 再平衡次数 | 1 美元变成 | 最大回撤 | 期末 SMH 占比 |
|---|---|---|---|---|
| 不再平衡 | 0 次 | 3.13 美元 | 约 -26% | 约 25% |
| 每年 12 月再平衡 | 6 次 | 2.95 美元 | 约 -25% | 约 13% |
| 偏离超过 5 个百分点才调 | 2 次 | 2.97 美元 | 约 -26% | 约 10% |
按月末价格计算,分红再投资,不含交易费用,这张表没有算每月新钱。
可以看到,阈值再平衡 6 年只动了 2 次,收益和每年再平衡差不多,但组合一直很接近目标比例。如果再加上每月新钱优先补低配,需要卖出的次数还会更少。
5. 涨多了,要不要卖
这是最常见的纠结。尤其是 2026 年这样的行情,半导体和科技涨了很多,很多人担心估值太高,想全部卖掉等回调。
我的建议是:只卖超出目标比例的部分,不因为担心高估就清仓。
为什么不清仓?
- 没有人能稳定地判断顶部。2017 年、2019 年、2021 年、2024 年,每一年都有很多人说美股太贵了,VOO 这几年分别涨了约 22%、31%、29%、25%。
- 卖了之后,什么时候买回来,是一个更难的问题。很多人卖在了「高点」,然后眼看着价格继续上涨,再也不敢买回来。
正确的做法是:涨多了,某只 ETF 的占比超过目标 5 个百分点,就把超出的部分卖掉,买回低于目标的 ETF。这样你既锁住了一部分收益,又没有离开市场。
比如稳健型组合,年底检查时 SMH 涨到了 16%,超过目标 10% 有 6 个百分点,那就卖掉 6% 的 SMH,买回 VOO 或者 SGOV。
6. 跌多了,要不要加
6.1 定投千万不要停
市场大跌的时候,是定投最难坚持、也最有价值的时候。
以 2022 年为例,VOO 全年跌了约 18%,9 月底从高点最多跌了约 24%。如果你在 2022 年每个月定投 500 美元,全年投入 6,000 美元:
| 时间 | 这 6,000 美元的市值 |
|---|---|
| 2022 年底 | 约 5,700 美元,浮亏约 5% |
| 2023 年底 | 约 7,200 美元 |
| 2026 年 10 月 | 约 12,100 美元 |
跌的时候,同样的 500 美元能买到更多份额。等价格涨回来,这一年买的份额接近翻倍。
我还算了另一种做法:从 2016 年 11 月开始定投 VOO,但每当 VOO 从高点跌超 10% 就暂停定投,把钱存着,等跌幅收窄到 10% 以内再一次性补进去。结果 10 年下来,比一直不停的定投少了约 1,900 美元。暂停定投,看起来是在躲避下跌,实际上是错过了最便宜的那一段。
6.2 有防守仓的话,可以按规则加仓
如果你的组合里有 SGOV 这样的防守仓,大跌时可以按事先写好的规则,把一部分现金加到核心仓。比如:
| VOO 从最高点下跌 | 动作 |
|---|---|
| 超过 20% | 拿出 SGOV 的三分之一,买入 VOO |
| 超过 30% | 再拿出 SGOV 的三分之一,买入 VOO |
| 超过 40% | 再拿出剩下的三分之一,买入 VOO |
几个要点:
- 规则要提前写好,不要在大跌的时候临时决定。
- 只用核心仓加仓,比如 VOO、VTI、VT,不要用防守仓去抄底杠杆 ETF、单只个股或者波动更大的卫星。
- 分批加,不要一次全加。没有人知道底在哪里,2022 年跌到 -24% 才见底,2008 年金融危机时标普 500 跌了 50% 以上。
- 应急金不动。加仓用的是组合里的防守仓,不是你的生活费。
更详细的「平时定投、暴跌时分批加仓」的思路,可以看《定投和主动择时怎么选》。
7. 每年一次的组合体检
建议每年固定一个时间,比如 12 月,花半个小时,按下面这张清单检查一遍:
| 检查项 | 怎么检查 | 需要处理的情况 |
|---|---|---|
| 各只 ETF 的实际比例 | 在券商 App 里看持仓市值,算出占比 | 偏离目标超过 5 个百分点 |
| 防守仓够不够 | 算一下 SGOV、BND 占组合多少 | 低于计划比例,或者未来几年要用钱 |
| 单一公司占比 | 用 ETF 持仓反查工具(准备中) 算英伟达、苹果等穿透占比 | 一家公司穿透之后超过 10% |
| 有没有重复的 ETF | 看看是不是同类的买了好几只 | 合并成一只 |
| 自己的情况有没有变 | 收入、家庭、用钱的时间 | 有大的变化,就重新调整目标比例 |
| 定投金额要不要涨 | 收入涨了没有 | 收入涨了,定投金额按比例上调 |
体检完之后,把结果记在你的投资计划里。如果你在用站内的持仓记账工具,组合的实际比例可以直接看到。
8. 长期执行时最常见的 5 个错误
- 涨了加仓、跌了停投。这是最常见、也最伤收益的错误,等于在高位买得最多,在低位买得最少。
- 再平衡太频繁。每周、每月都去调,交易成本上去了,长期效果却差不多。
- 从来不再平衡。组合不知不觉变成了另一个样子,风险远远超过了自己能承受的水平。
- 因为市场涨跌改目标比例。牛市里把股票比例调高,熊市里又调低,这其实是在追涨杀跌。目标比例只应该因为你自己的情况变化而调整。
- 用短期要用的钱定投。半年后要付首付的钱拿来定投,一旦遇到大跌,就只能被迫低位卖出。
9. 常见问题
| 遇到的问题 | 常见原因 | 处理办法 |
|---|---|---|
| 不知道每个月该投多少 | 没有先算清楚应急金和用钱时间 | 先留够 6 个月生活费,再按收入的 10%–30% 定投 |
| 再平衡要卖出涨得好的 ETF,舍不得 | 担心卖了之后继续涨 | 只卖超出目标的部分,不是全部卖掉 |
| 组合很大了,新钱调不回来 | 组合越大,每月新钱的占比越小 | 每年检查一次,偏离超过 5 个百分点就卖出超出的部分 |
| 大跌时想停掉定投 | 害怕继续下跌 | 打开自己写的投资计划,照着执行;定投的钱本来就是 3–5 年不用的钱 |
| 牛市里觉得 60/40 太保守,想调成全股票 | 看到别人赚得更多 | 先问自己能不能承受 30% 以上的回撤;只因为自己的情况变化才调整目标 |
| 每月的钱不够买一股 | VOO、QQQ 一股要几百美元 | 用券商的碎股功能按金额买入(第 19 篇讲过),或者攒几个月再买 |
10. 延伸阅读
- 同系列上一篇:用 ETF 搭建长期组合:核心+卫星怎么配
- 定投频率和优化定投的回测:无脑定投还是优化定投?
- 平时定投、暴跌时加仓:定投和主动择时怎么选
- 设置自动定投:盈透怎么定投美股
- 债券部分怎么再平衡:美债投资组合怎么搭建?
- 自己回测:定投计算器与组合回测(准备中)
11. 参考资料(2026-10-28 核对)
- 回测数据:投资导航 ETF 工具使用的月末复权价格(来源 Stock Analysis、Yahoo Finance),2016 年 10 月到 2026 年 10 月,分红再投资,不含交易费用
- AAII Journal:Best Practices for Portfolio Rebalancing:Vanguard 投资策略团队 Colleen Jaconetti 等人的研究,对比不同再平衡频率和阈值,建议每年或每半年检查一次、偏离 5 个百分点再调整
下一篇是这个系列的最后一篇。我们把前面 21 篇里提到过的风险集中梳理一遍,讲讲投资美股 ETF 最常见的风险和误区,帮大家把这套方法稳稳地用下去。
以上就是本篇教程的全部内容,欢迎大家点赞、收藏、转发,感谢支持🙏
我的投资导航网站,收录过往的文字教程,提供好用的投资工具,供大家从 0 到 1 一站式学习和检索:/
评论讨论
登录后参与讨论
登录