
研究截至 2026-09-22|财务:FY2026 Q3|参考价:361.04 美元(9/21 美东盘中)
博通的两种身份,代表了两种不同的赚钱方式。一边,它帮助大型客户把 AI 工作负载做进定制芯片,再提供数据中心网络连接;另一边,它向已经部署关键软件的企业收费,依靠迁移成本和长期使用需求产生现金。两者结合,使博通既能参与 AI 扩张,也拥有成熟业务支持投入。但造芯项目越来越大,客户集中和融资支持随之增加;软件收入中也有一次性确认的许可证,不能全部视为按月到账的租金。我的判断是,博通的现金创造能力很强,当前价格则已经要求定制芯片规模化成功,并维持较高的股东现金回报。
云巨头为什么要找“造芯合伙人”?
大型云公司每天运行数量巨大的计算任务。当一种工作负载足够稳定、规模足够大,通用芯片提供的部分灵活性可能并非必需。客户就会考虑,把最需要的计算和数据传输能力做到专用芯片里,争取更好的成本、能效和供给控制。
但设计专用芯片并不等于云公司可以独自完成全部工作。架构落地、芯片设计实现、高速接口、封装、测试、制造协同,都需要长期积累。博通的机会,就是在客户理解工作负载的基础上,提供把需求转化为可量产产品的工程能力。
这个角色带来较深的合作关系。一颗复杂芯片从设计到部署需要多方配合,客户不容易在项目中途更换伙伴,博通也可以随着客户部署规模扩大获得收入。它的价值不只是卖一个标准化零件,还包括帮助客户降低设计和交付的不确定性。
不过,深度合作也意味着博通不能独占全部利润。大型客户知道自己的需求规模,也能投资内部团队、比较其他设计伙伴。一个项目很成功,客户可能因此更依赖博通,也可能因为规模扩大而要求更低价格。收入增长与议价权变化,需要同时研究。
因此,定制芯片的壁垒更像长期工程协作和执行能力。它有黏性,却不同于一套完全由供应商掌控、客户只能被动接受的封闭平台。
AI 计算越大,网络连接越重要
AI 芯片需要交换大量数据。计算节点增加后,网络延迟、带宽和拥塞处理会影响整套系统的效率。客户即使使用自研计算芯片,也仍然需要高性能交换和连接产品。
博通在交换芯片、高速连接和定制计算之间拥有交叉销售机会。这意味着,客户自研芯片不一定把所有价值都留在云公司内部,一部分会流向提供设计、接口和网络能力的合作方。
与英伟达相比,博通更强调围绕客户工作负载开展定制合作,以及网络产品在多种系统中的应用。与 Marvell 相比,双方在部分定制计算和连接领域存在竞争,但具体客户项目、产品内容和规模并不完全相同。Arista 等公司则更多提供完整网络设备及软件,不能仅因为都与数据中心网络有关,就把收入和利润率直接横向套用。
最新季度博通半导体解决方案收入为 208.39 亿美元,其中公司披露的 AI 半导体收入约 167 亿美元,同比增长约 221%。AI 业务已经是核心增长驱动,但剩余半导体收入仍然涉及宽带、无线、存储连接等需求,不宜把整个半导体分部全部归为 AI。第三季度业绩公告
这些成熟产品也有价值:它们可以提供客户关系、工程能力和现金。但终端设备、运营商和企业采购会受到自身周期影响,AI 强劲并不能保证所有产品同时增长。
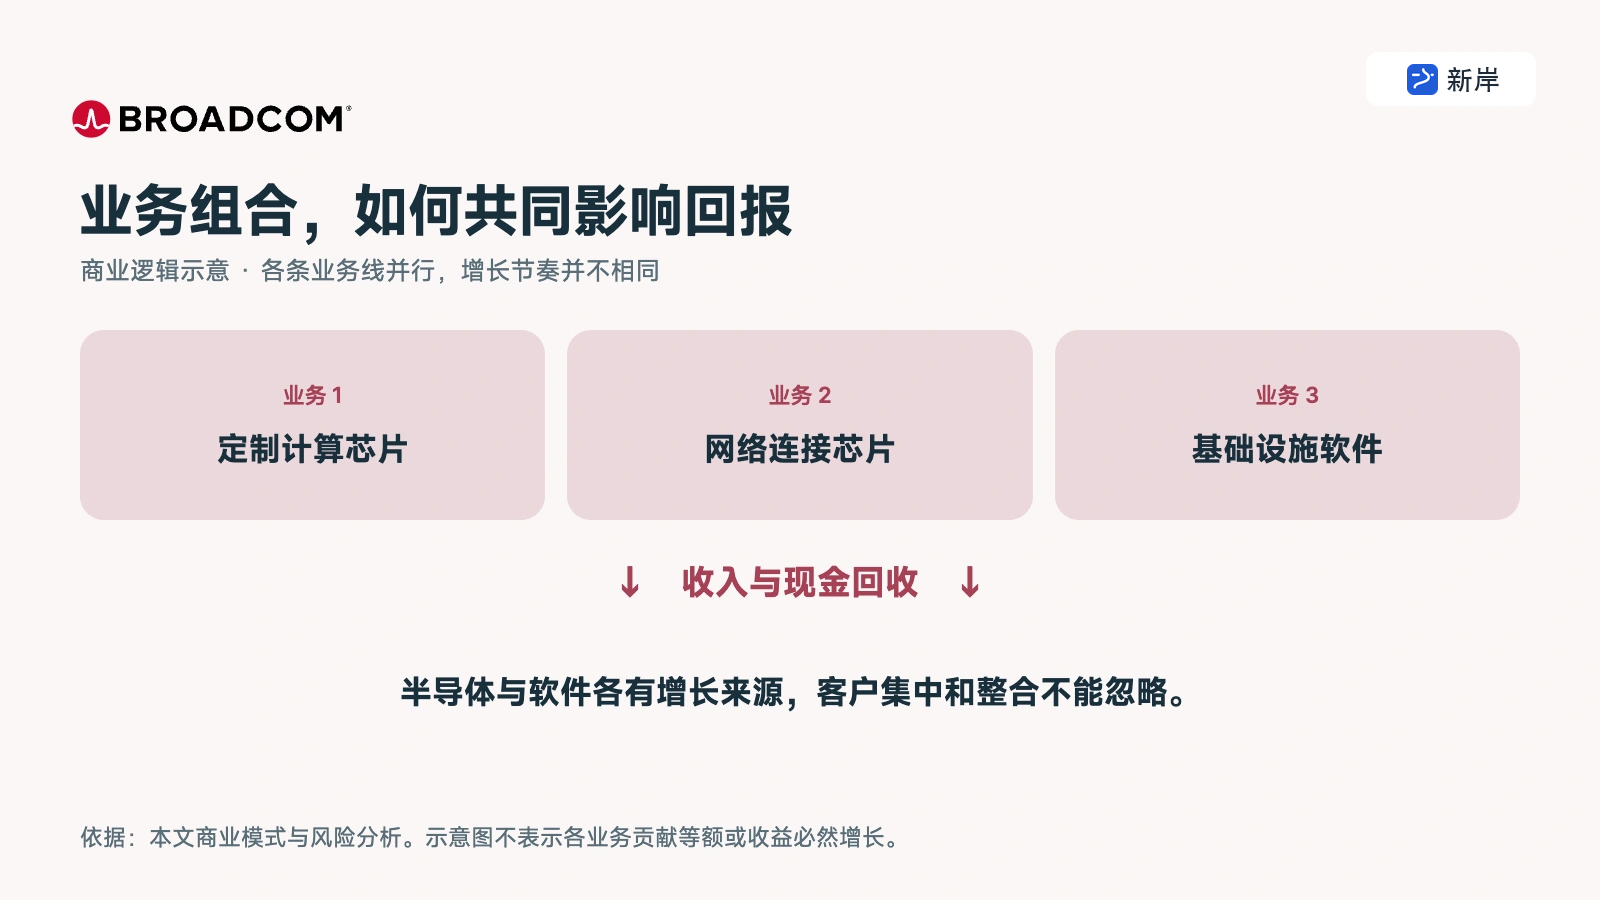
图:AVGO 商业逻辑示意。半导体与软件各有增长来源,客户集中和整合不能忽略。
软件“收租”,收的究竟是哪一种租?
博通的软件业务主要服务企业基础设施。VMware 的虚拟化和私有云产品帮助企业管理服务器与应用,其他业务还包括大型机软件和安全产品。客户之所以持续付费,是因为这些工具嵌入关键系统,替换可能涉及迁移、培训、兼容性和停机风险。
这种迁移成本能够支持续费和定价,但不是没有上限。客户会比较私有云、公有云和其他虚拟化方案的总成本。产品整合与合同变化如果提高客户支出,也可能促使其重新评估替代方案。短期收入改善和长期客户黏性,需要用不同证据验证。
第三季度基础设施软件收入为 87.52 亿美元。这里必须拆开一个常见误解:软件收入不全是每个月均匀确认的订阅费。对满足条件的许可证部分,公司可能在控制权转移时确认收入,后续支持和服务再按各自规则确认。
最新季度一次性确认的许可证收入约为 34.65 亿美元,上年同期为 19.16 亿美元。合同中的终止条款等安排会影响确认时间,公司披露新签合同中多数不再包含客户可便利终止的条款。因此,观察软件增长时,应该同时看合同结构、现金流和未来履约义务,不能把单季度收入增量全部解释为可重复的当期使用增长。第三季度 10-Q,收入确认
这并不是说提前确认收入就不真实,而是不同收入的时间分布不同。一次性许可证、分期服务和现金收款可以分别发生在不同期间。标题中的“收租人”描述的是长期客户关系,不能替代会计口径分析。
季度末剩余履约义务约 1,792 亿美元,预计约 25% 在未来十二个月确认。这个数字包含软件和定制芯片等不同合同,不能全部称为近期 AI 订单,也不能假设一年内全部变成收入。
三年财务,能看出收购和 AI 各自留下的痕迹
下表单位为十亿美元。FY2024 为 53 周财年,并在 2023 年 11 月 VMware 收购完成后纳入相关业务,因此 FY2024 的增长不能全部视作原有业务自然增长。自由现金流为经营现金流减资本开支。
| 指标 | FY2023 | FY2024 | FY2025 | 9M FY2026 |
|---|---|---|---|---|
| 收入 | 35.82 | 51.57 | 63.89 | 71.09 |
| GAAP 营业利润 | 16.21 | 13.46 | 25.48 | 35.31 |
| GAAP 净利润 | 14.08 | 5.89 | 23.13 | 29.75 |
| 经营现金流 | 18.09 | 19.96 | 27.54 | 32.95 |
| 资本开支(毛额) | 0.45 | 0.55 | 0.62 | 1.01 |
| 自由现金流(正文口径) | 17.63 | 19.41 | 26.91 | 31.94 |
| 股权激励 | 2.17 | 5.74 | 7.57 | 6.29 |
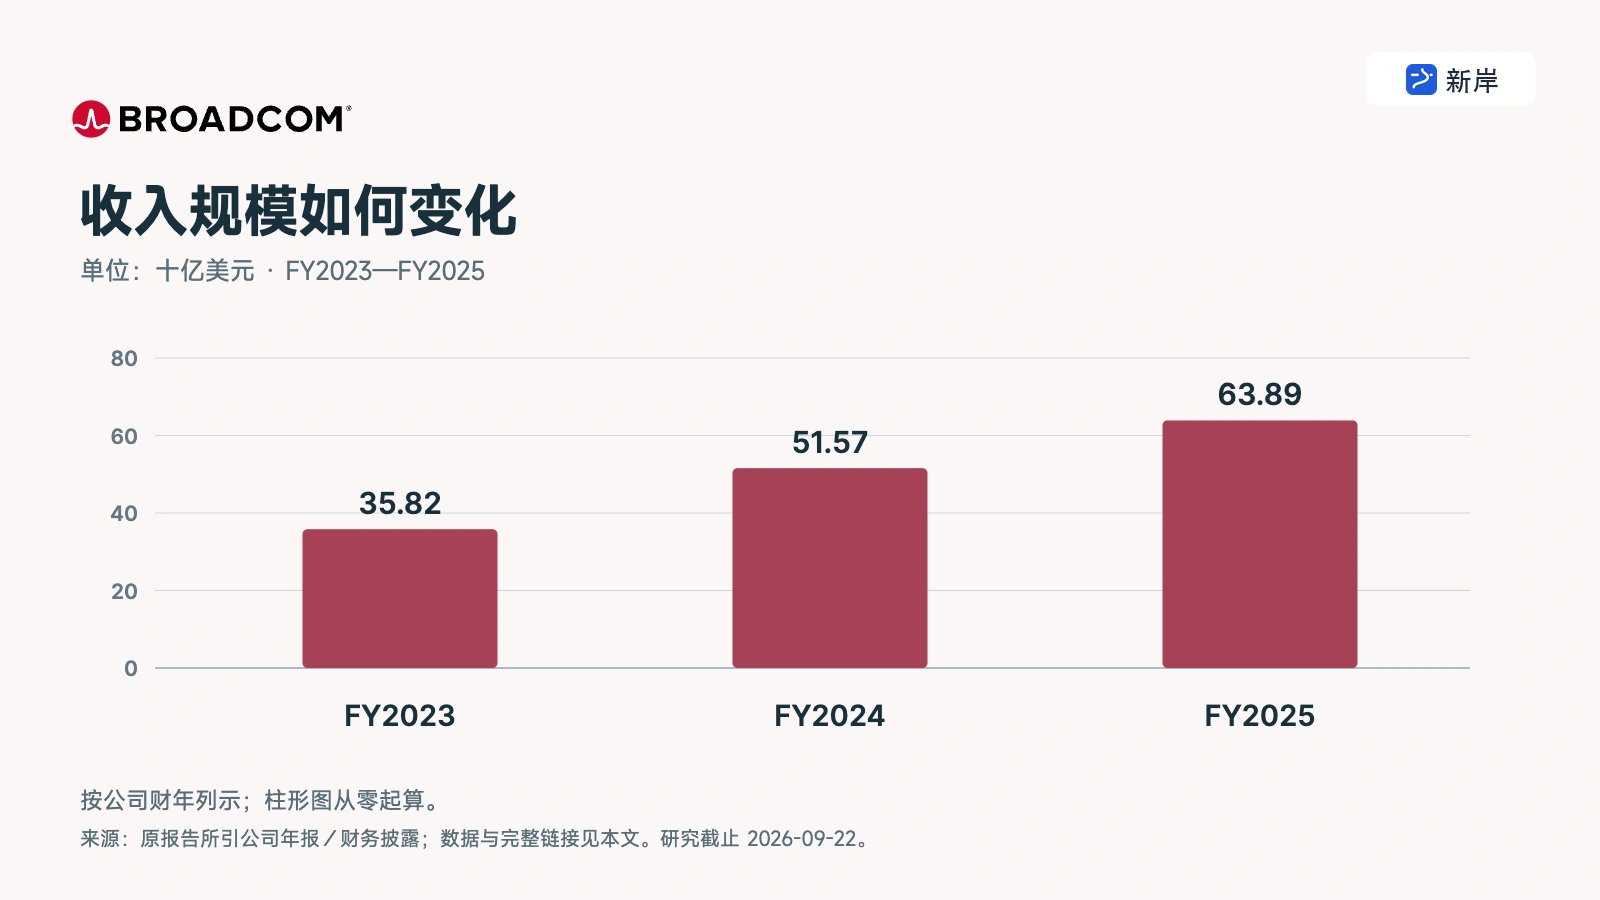
图:AVGO 年度收入(十亿美元)。数据取自本文引用的历史财务披露,按公司财年列示。
最近一期为年初至今累计数,不能直接与完整财年比较增速。三个历史财年结束日依次为 2023-10-29、2024-11-03、2025-11-02;最新累计期结束于 2026-08-02。
博通的优势首先体现在现金。FY2025 收入 638.87 亿美元,经营现金流 275.37 亿美元,资本开支只有 6.23 亿美元,形成 269.14 亿美元自由现金流。芯片制造大量依靠合作供应链,软件收入又不需要对应建设同等规模厂房,因此账面资本开支相对较低。
但低资本开支不意味着没有资本成本。研发、客户项目、并购支付和股权激励都要计入经济账;供应商承诺和客户支持也会影响资本灵活性。尤其是并购形成的无形资产摊销和股权费用,会造成 GAAP 与调整后利润差距。
第三季度 GAAP 营业利润为 159.55 亿美元,调整后营业利润为 200.95 亿美元,两者相差 41.40 亿美元。其中股权激励约 20.19 亿美元、收购相关无形资产摊销约 20.06 亿美元,是主要调整项。
摊销不一定对应当期现金流出,但购买这些业务的资本是真实投入;股权激励也并非可以永久忽略的免费成本。如果用调整后利润比较估值,必须理解被剔除的项目会怎样影响股东权益。
前三季度自由现金流为 319.37 亿美元,扣除同期 62.87 亿美元股权激励这一经济成本代理后,约为 256.50 亿美元。本报告把这项扣减用于观察“维持股东份额后的现金能力”,它不是公司公布的 GAAP 指标,也不代表全部股权激励当天就要用现金结算。
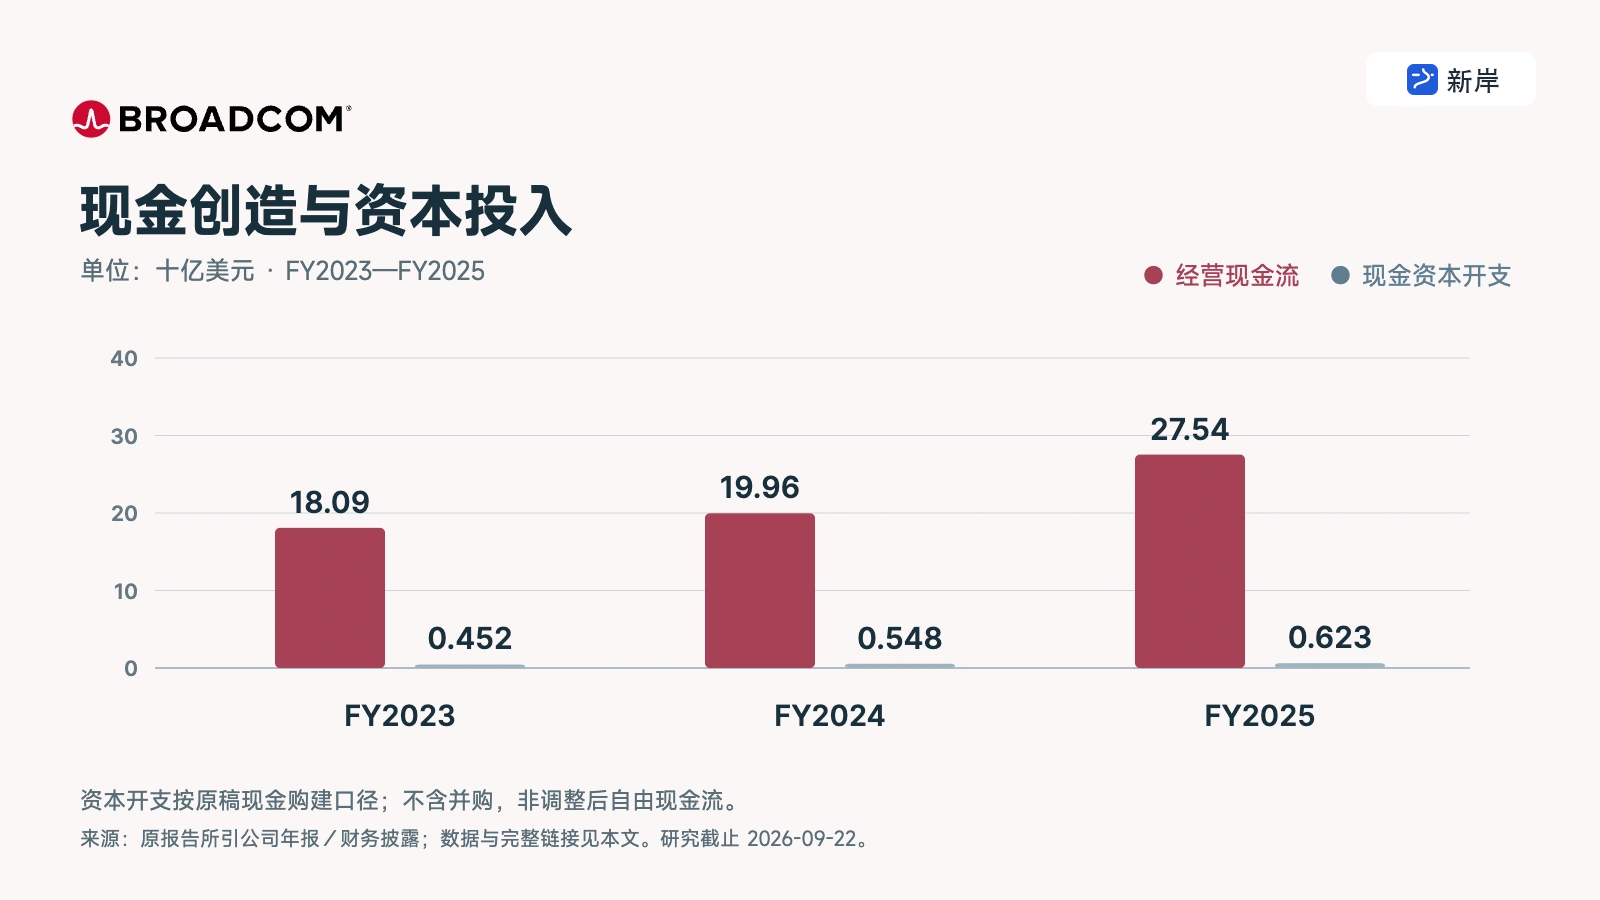
图:AVGO 经营现金流与现金资本开支(十亿美元)。资本开支按原稿现金购建口径;不含并购,非调整后自由现金流。
回购、股息和债务,要放在一张表上看
截至季度末,博通现金约 239.75 亿美元,债务账面值约 594.19 亿美元,净债务约 354.44 亿美元。现金创造能力强,给还债和股东回报提供了空间;但净债务仍然使它与净现金公司具有不同的财务约束。
前三季度公司回购约 84.50 亿美元,支付股息约 92.81 亿美元,同时净偿还债务约 60.54 亿美元。分配出去的现金必须与自由现金流相匹配,不能把回购、股息和偿债分别讲成三个互不占用资源的好消息。
披露的已发行股数从财年末约 47.41 亿股增至 8 月 28 日约 47.74 亿股。回购未必让股数持续下降,股权奖励和其他发行动作也会影响结果。衡量长期价值,最终还是要看每股现金增长。
当季应收账款达到 137.07 亿美元,库存为 45.23 亿美元,均高于财年末。高速扩张会自然增加营运资金,但如果收入确认速度长期快于现金回收,现金利润率就可能回落。尤其定制 AI 系统项目金额大,少数项目的交付和付款变化就可能显著影响单季现金。
大客户带来规模,也把风险集中到少数项目
第三季度前五大终端客户合计贡献约 55% 收入。一个经销商约占收入的 50%,但经销商并不等于最终使用客户,不能把两种集中度相加,也不能把它写成单一终端客户占一半收入。第三季度 10-Q,客户集中度
集中带来的好处,是研发可以围绕规模足够大的项目展开,成功后增长快。代价是客户改变架构、采购节奏或合作伙伴时,影响也会更明显。少数云公司拥有很强技术团队,既需要博通,又有能力谈判。
6 月发布的 Jalapeño 项目体现了这种合作方式:OpenAI 参与架构,博通承担芯片实现和网络等工作,Celestica 参与系统环节。公告中的工程样片运行和早期性能描述,证明项目在推进,但不能替代大规模量产、可靠性和最终回款验证。Jalapeño 项目公告
更值得注意的是,博通开始参与项目融资保障。公司披露的相关安排中,机架完全部署后,最高回购或补足承诺额度约为 290 亿美元;触发责任需要考虑客户违约、约定比例和机架处置价值等条件。另有最高 420 亿美元的有条件客户票据安排,截至季度末尚未发行。
这两项不能简单相加,称作公司已经新增 710 亿美元债务或损失。但它们说明,博通的角色可能从提供芯片和系统,进一步延伸到帮助客户完成融资。季度末承诺公允价值不重大、尚无实际赔付,也不代表未来压力情景不存在。
采购承诺达到约 1,268 亿美元,且该披露口径不包含部分短期或可取消项目。若客户需求和融资持续兑现,提前锁定供给有助于扩大销售;若项目延迟或信用恶化,承诺会降低公司的调整空间。研究博通的资本回报,需要把这些风险和较低的厂房资本开支放在一起理解。
估值的核心,是收入增长后能留下多少股东现金
本报告采用股东现金倍数法。现金口径从经营现金流减资本开支出发,再扣除持续性股权激励的经济成本代理,避免把维持股份份额所需的代价视为零。
FY2026 收入起点为 1,058.89 亿美元,由前三季度实际收入 710.89 亿美元,加第四季度管理层收入指引 348 亿美元构成。第四季度尚未实现;公司给出的 AI 半导体收入指引为 217 亿美元,调整后营业利润率指引约为 66%。第三季度业绩公告及第四季度指引
终期选择 FY2029,增长、现金率、稀释股数和倍数全部为报告假设。
| 情景 | 未来三年增速 | 终期收入(十亿美元) | 股东现金率 | 稀释股数(十亿股) | 终期倍数 | 每股现值(美元) |
|---|---|---|---|---|---|---|
| 保守 | 35% / 18% / 10% | 185.55 | 28% | 4.95 | 20倍 | 162.41 |
| 基准 | 65% / 25% / 15% | 251.16 | 35% | 4.90 | 25倍 | 339.64 |
| 乐观 | 90% / 35% / 20% | 325.93 | 40% | 4.85 | 30倍 | 605.54 |
保守情景对应部分客户放慢项目、芯片利润受到议价压力、软件增长正常化。基准情景假设定制计算与网络继续扩大,未来三年增速为 65%、25%、15%,股东现金率保持 35%。乐观情景则需要更大规模项目顺利兑现,且供应和客户支持成本没有显著侵蚀利润。
35% 的基准股东现金率可以与现有数据对照:按 FY2025 加最新前三季度、减去年同期计算,过去十二个月收入约 891.04 亿美元,自由现金流约 394.03 亿美元,扣除同期股权激励后约 309.21 亿美元,相当于收入的 34.7%。这个历史结果支持讨论,但不能保证未来相同,尤其当前合同确认和营运资金有阶段性影响。
估值公式为:终期收入 × 股东现金率 ÷ 稀释股数 × 股东现金倍数,再按每年 10% 折现,并加入每年每股 2.60 美元股息的现值。经营现金已扣利息与税费,因此这是股权估值,不再第二次扣减净债务。
模型只计期间股息,没有把全部期间自由现金流同时分给股东,也没有额外加一笔未来多余现金。留存现金假设用于增长和债务管理,这会遗漏可能形成的额外净现金,但可避免把同一笔钱既用于扩张又分配一次。股权激励扣减与相对稳定的股数相配合,不再为相同员工奖励重复增加一整份稀释。
三种情景得到每股现值约 162、340、606 美元。361.04 美元参考价略高于基准值,意味着市场已要求强增长与较高现金转化共同成立;如果仅有收入增长、现金率下降,估值就会受到影响。
反向计算,在基准 35% 股东现金率、25 倍现金倍数和 49 亿股下,当前价格需要 FY2029 收入约 2,673 亿美元,高于基准情景约 2,512 亿美元;若收入采用基准值,则需要约 37.3% 股东现金率。
固定基准收入和股数,改变现金率与倍数,得到以下每股现值,单位为美元。
| 现金率 / 现金倍数 | 21倍 | 25倍 | 29倍 |
|---|---|---|---|
| 30% | 246.35 | 292.05 | 337.74 |
| 35% | 286.33 | 339.64 | 392.95 |
| 40% | 326.32 | 387.24 | 448.16 |
这个结果说明,软件和芯片两种身份的价值最终要在现金里汇合。软件能够提供较稳定现金,定制芯片扩大收入;但客户融资、采购锁定、研发和股权奖励会决定这些收入中有多少真正属于普通股东。
什么情况会推翻“双业务相互支持”的判断?
最强的反面情景是,半导体业务增长越来越依赖少数巨额项目,而软件客户同时因合同和成本变化加快迁移。这样一来,本应支持扩张的软件现金流减弱,AI 项目又需要更多资金和信用支持,两个业务可能同时消耗资本灵活性。
另一种风险更隐蔽:利润表仍然增长,但增长部分来自许可证确认节奏和客户付款期延长,现金表现落后。判断此类情况,不需要预先指控会计质量,只需要持续对照收入、应收、合同负债、剩余履约义务和实际收款。
供应链与出口政策也会影响定制芯片的制造和部署。大型项目涉及先进制程、封装、存储、网络及数据中心工程,任何一个环节延期,都可能使收入和现金落在不同季度。软件方面,则要跟踪续费、客户采用 VCF 等整合方案的实际情况,以及替代产品的迁移进度。
| 未来 6—18 个月的重点 | 支持判断的信号 | 需要警惕的信号 |
|---|---|---|
| AI 芯片和网络 | 新项目从样片走向量产,收入增长同时改善现金 | 大客户推迟部署,融资支持持续扩大 |
| 软件合同 | 续费与产品采用稳定,现金跟上已确认收入 | 一次性确认占比增加,现金和客户留存缺少配合 |
| 客户集中 | 更多有效项目形成收入,单一项目风险可控 | 少数客户改变合作后明显冲击整体业绩 |
| 股东现金 | 扣除股权成本后每股现金仍增长 | 回购金额增长但每股权益持续被稀释 |
| 资本承诺 | 承诺按计划变成交付并回款 | 库存、应收与担保风险同时上升 |
两种身份可以互补,不能相互掩盖问题
博通的“造芯合伙人”身份,让它参与云巨头长期算力投入;“软件收租人”身份,则提供关键企业系统带来的持续收费基础。这是一个有吸引力的组合,但价值不只是把两个热门标签加在一起。
我更关注的,是公司能否在 AI 项目急剧扩张时,继续保持工程执行、客户回款和股东现金质量。软件现金可以支持成长,却不应成为忽略客户集中和信用承诺的理由;AI 增长很快,也不能让软件合同变化失去研究价值。
当前价格已经包含相当程度的成功预期。后续最有说服力的证据,将是规模扩大后,每股现金仍能持续增长,同时债务和或有风险保持可管理。只有这三项一起兑现,两种身份的结合才真正转化为长期股东价值。
主要资料与口径
- 博通 FY2025 年报:历史财务、收购、软件及半导体业务
- FY2026 第三季度 10-Q:收入确认、现金流、客户集中、债务和承诺
- 第三季度业绩公告:AI 半导体收入、调整后利润与下一季度指引
- Jalapeño 项目公告:合作分工和项目进度,性能表述属于公司披露
- AVGO 行情页面:文首盘中价格;模型使用自建假设,未把动态估值栏作为已核验输入
数据口径
研究截止:2026 年 9 月 22 日,北京时间|最新财务:FY2026 第三季度,截止 2026 年 8 月 2 日|参考股价:361.04 美元,2026 年 9 月 21 日 14:12,美东时间盘中快照
本文仅用于个人经验心得分享,不构成任何投资建议。在具体实操之前,请务必结合自己的实际财务情况、投资目标和风险承受能力,独立判断并谨慎决策。
评论讨论
登录后参与讨论
登录