
投资美股赚了 10%,换回人民币还剩多少?如果人民币升值,美股会不会白赚甚至亏钱?经常听人说「美股赚了股价,亏了汇率」,汇率到底有多大影响?
很多朋友投资美股,只看账户里的美元收益率。但如果你的生活开支、最终要用的钱是人民币,那真正的收益还要再算上一层:美元兑人民币的汇率变化。
今天这篇教程,我会用具体的算例,把汇率对美股收益的影响一次性讲清楚,告诉大家长期投资美股时,应该怎么看待汇率风险。
那我们话不多说,尽快开始今天的内容。
一、你的收益其实有两部分
用人民币投资美股,要经过这样一个过程:
人民币 → 换成美元 → 买美股 → 卖出得到美元 → 换回人民币
所以最终的人民币收益,由两部分组成:
| 部分 | 取决于 |
|---|---|
| 美元收益 | 股票、ETF 本身涨跌,加上分红 |
| 汇率收益 | 买入时和换回时,美元兑人民币汇率的变化 |
简单的计算公式是:
人民币收益 ≈(1 + 美元收益率)×(1 + 汇率变化率)− 1
二、三种情况的算例
假设你在汇率 7.2 的时候,用 72,000 元人民币换了 10,000 美元买入标普 500 ETF,一年后美元收益 10%,账户变成 11,000 美元:
| 情况 | 一年后汇率 | 换回人民币 | 人民币收益率 |
|---|---|---|---|
| 汇率不变 | 7.2 | 79,200 元 | +10% |
| 美元升值 5% | 7.56 | 83,160 元 | +15.5% |
| 人民币升值 5% | 6.84 | 75,240 元 | +4.5% |
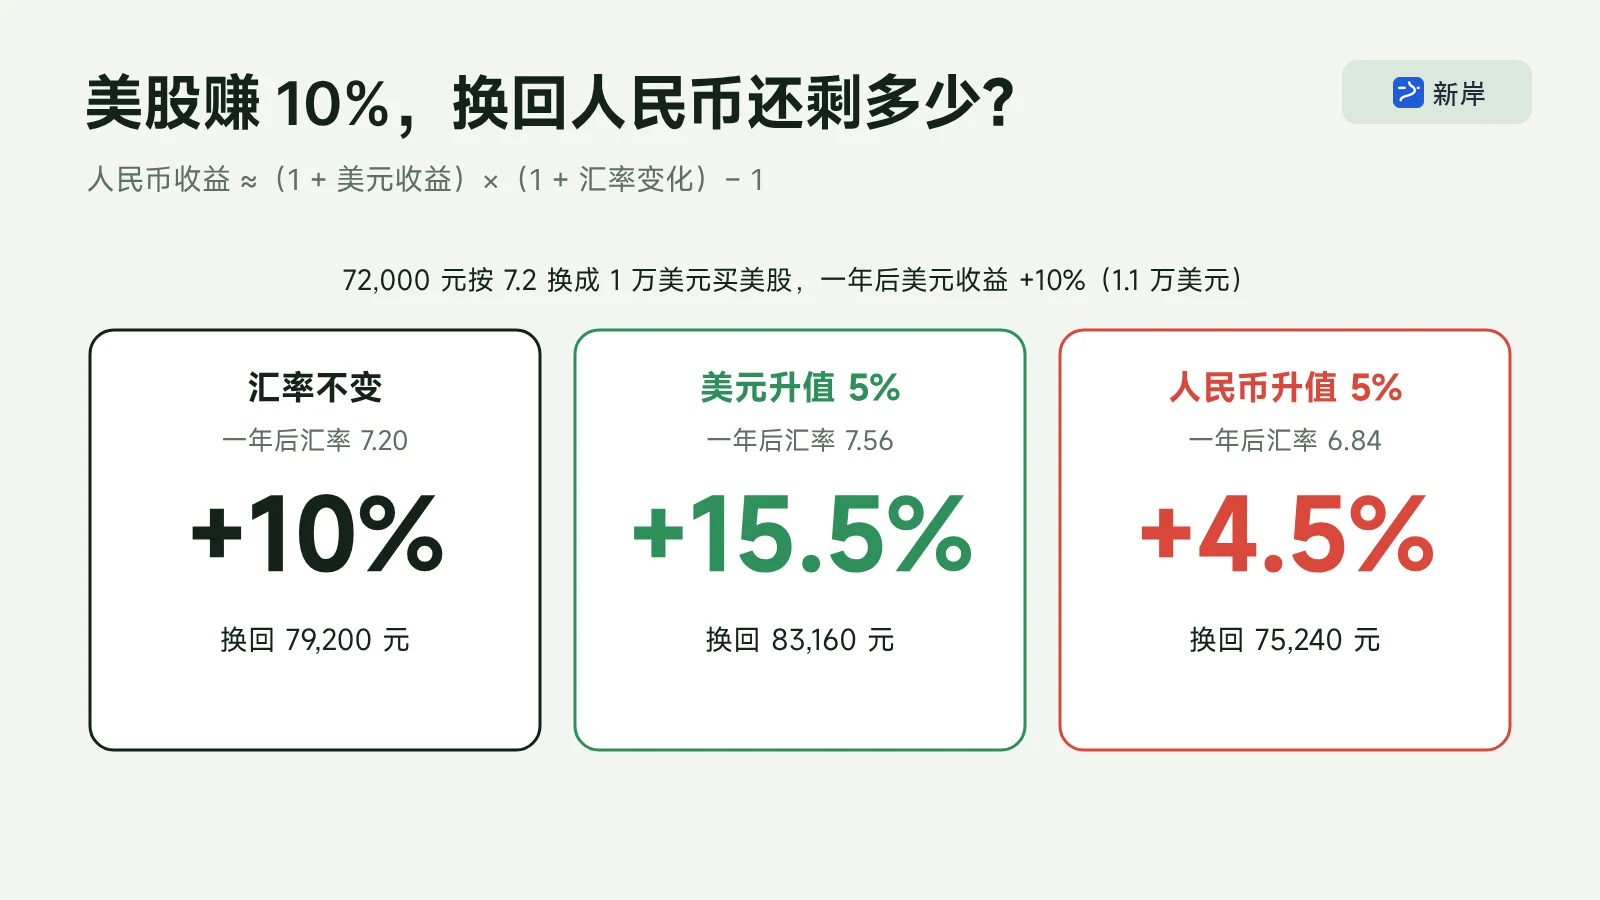
可以看到:
- 美元升值,会放大你的美股收益;
- 人民币升值,会吃掉一部分美股收益;
- 如果美股本身亏了,人民币又升值,那就是双重亏损。
三、汇率的波动到底有多大?
这是最关键的问题。我们看看美元兑人民币汇率的几个重要时间点:
| 时间 | 大约汇率 | 发生了什么 |
|---|---|---|
| 2005 年 7 月以前 | 8.28 | 长期固定汇率 |
| 2005 年 7 月 | 8.11 | 汇率改革,人民币开始升值 |
| 2014 年初 | 6.05 | 人民币升值到近年高点 |
| 2016 年底 | 6.95 | 人民币贬值 |
| 2022 年 3 月 | 6.31 | 人民币阶段性高点 |
| 2022 年 10 月 | 7.30 | 一年里贬值超过 15% |
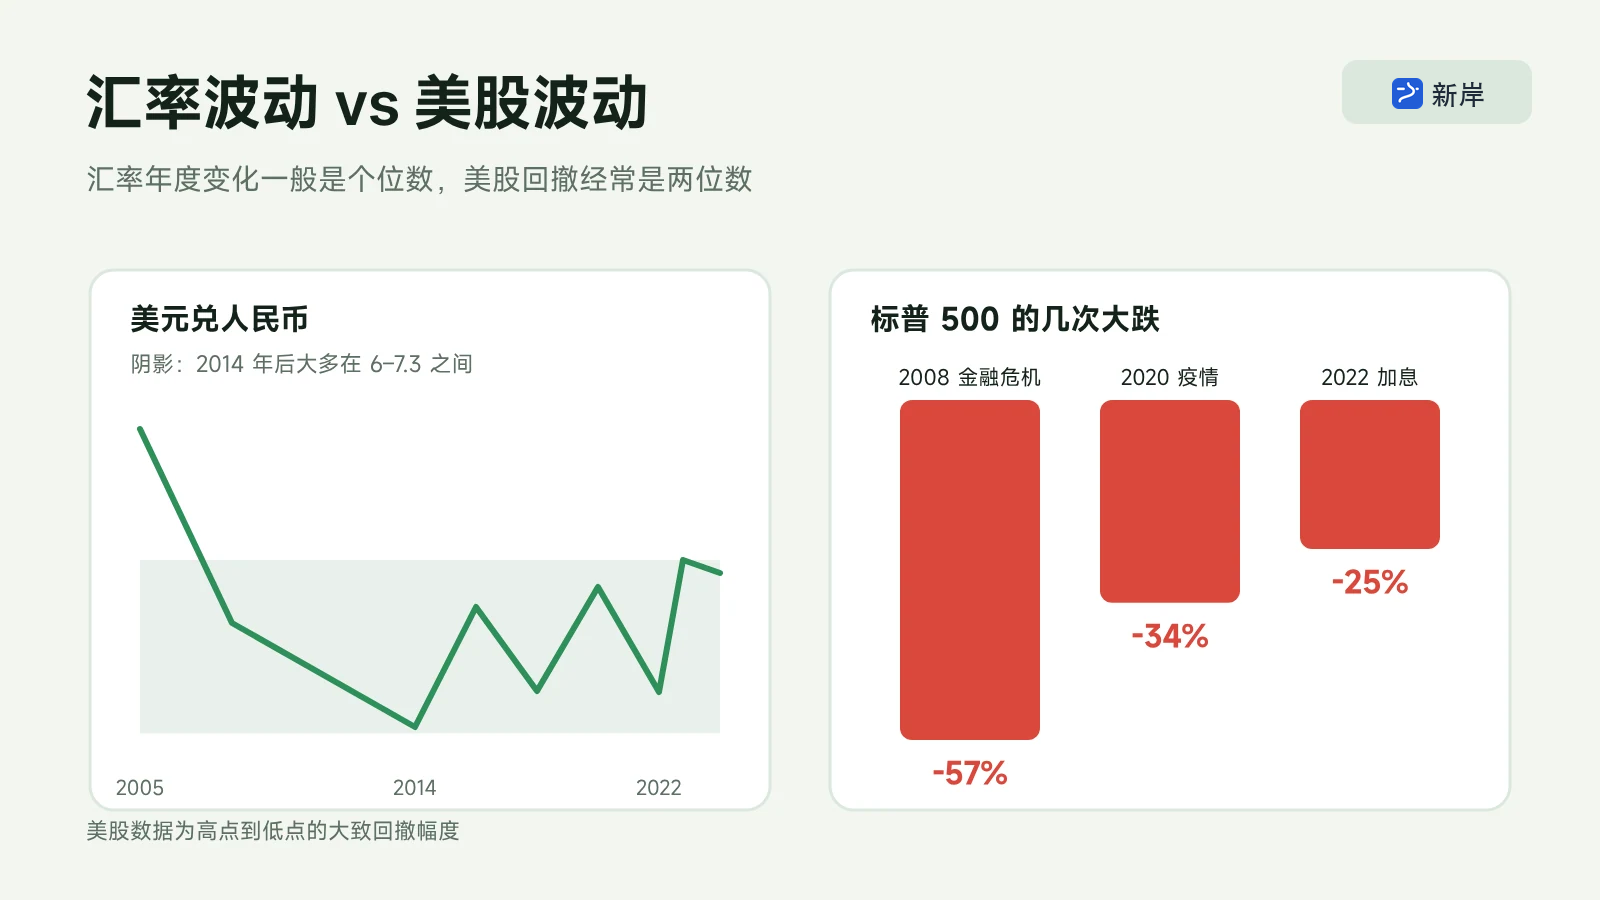
从 2005 年到 2014 年,人民币累计升值了大约 27%,这是最极端的一段。而 2014 年以后,汇率基本在 6 到 7.3 之间来回波动。
再对比一下美股的波动:
- 标普 500 在 2008 年金融危机时,从高点下跌超过 50%;
- 2020 年疫情期间,一个多月跌了超过 30%;
- 正常年份,涨跌 20% 也很常见。
汇率的年度波动,一般只有个位数百分比;美股的年度波动,经常是两位数。 所以对长期投资美股来说,汇率是一个需要了解的因素,但通常不是决定收益的主要因素。
四、长期来看,汇率影响会被摊薄
还是用算例来看。假设美元收益每年 8%,持有 20 年:
| 情况 | 20 年后,1 万美元的本金变成 | 换回人民币的总收益 |
|---|---|---|
| 汇率不变 | 约 4.66 万美元 | 约 +366% |
| 期间人民币累计升值 15% | 约 4.66 万美元 | 约 +296% |
| 期间人民币累计贬值 15% | 约 4.66 万美元 | 约 +436% |
即使人民币在 20 年里累计升值 15%,你的人民币收益仍然接近 3 倍。持有时间越长,股票复利的作用越大,汇率的影响占比就越小。
但如果你只是短期投资一两年,汇率波动的影响就会明显得多。
五、汇率风险能不能对冲?
可以,但对普通人来说大多不划算,也不太必要:
| 方法 | 说明 | 适不适合普通人 |
|---|---|---|
| 外汇远期、期货 | 锁定未来的换汇价格 | 门槛高、有成本,个人基本用不到 |
| 汇率对冲型基金 | 部分 QDII 或海外基金会做汇率对冲 | 选择少,对冲本身有成本 |
| 分批换汇 | 不在一个时间点把钱全部换成美元 | 适合,简单有效 |
| 保留一部分美元资产 | 资产里本来就有美元和人民币 | 适合,天然分散 |
还有一点很重要:对很多中国家庭来说,资产几乎全部是人民币(房子、存款、理财)。持有一部分美元资产,本身就是在分散单一货币的风险。从这个角度看,汇率波动不只是风险,也是一种配置上的意义。
六、几个实用建议
1. 换汇不要一次性全换
和定投股票一样,分批换汇可以平滑汇率波动,避免在一个不好的时间点换了全部的钱。
2. 美元不急用,可以先不换回来
如果短期不用人民币,卖出美股后的美元可以留在美元资产里,比如美债、美元货币基金,等需要的时候再换。相关内容可以看美元固收理财。
3. 注意换汇额度和成本
境内个人每年有等值 5 万美元的购汇额度,换汇本身也有成本(银行汇差、手续费),具体可以看每年 5 万美元换汇额度怎么用。
4. 看收益时,美元和人民币都算一遍
在券商 App 里看到的都是美元收益。偶尔用当前汇率折算一下人民币收益,对自己的真实收益心里有数。站内的投资组合追踪(准备中)也可以帮你统一记录。
5. 通过 QDII 投资也有汇率影响
很多人以为买人民币计价的 QDII 基金就没有汇率风险,其实不是。QDII 基金投资的是美元资产,净值同样会随汇率变化,可以看QDII 基金和美股 ETF 收益为什么不一样。
写在最后
汇率对美股收益的影响,就记这几点:
- 人民币收益 = 美元收益 + 汇率变化,美元升值放大收益,人民币升值吃掉一部分收益;
- 汇率年度波动一般是个位数,美股经常是两位数,长期看股票本身才是收益的主要来源;
- 持有时间越长,汇率的影响占比越小;
- 普通人不太需要专门对冲,分批换汇、保留一部分美元资产就是最简单的方法;
- 对资产几乎全是人民币的家庭来说,美元资产本身就是一种分散。
评论讨论
登录后参与讨论
登录