
研究截至 2026-09-22|财务:2026 Q2|参考价:336.90 美元(9/21 美东盘中)
一台 AI 服务器里,最贵的芯片不一定是唯一值得研究的芯片。GPU 算得再快,如果数据送不过来、内存接不上、不同器件之间频繁出错,买来的算力就无法充分发挥。Astera Labs 做的正是这些连接生意,而且正在从修复信号,走向组织整个机柜的数据交换。Scorpio 放量给它打开了更大的收入空间,但公司仍高度依赖少数终端客户,增长也需要应收款、库存和研发投入支撑。我认为它的业务升级值得认真研究,不过当前价格已经要求它完成远超一次新品成功的扩张,判断重点应放在客户复制、持续盈利与每股价值上。
GPU 越贵,连接故障就越不能忍
先想象一个几十颗甚至更多加速器协同工作的计算系统。任务被切分后,数据要在处理器、内存和外围设备之间反复传输。只让某一颗芯片更快,未必能让整套系统更快,因为其他部件可能在等数据。
这有点像一个大型交通网络。道路上的信号质量、岔路口如何分流、车辆到达目的地的时间,都影响整个网络的效率。Astera Labs 的价值,是帮助这些连接稳定、快速地工作。它卖给客户的最终理由,是提高昂贵计算设备的利用率,减少系统验证、维护和故障排查的成本。
这里存在一种有吸引力的经济关系:连接器件本身的采购成本,通常只是整套计算系统成本的一部分,但连接问题造成的损失可能放大到整个机柜。只要客户能验证稳定性和性能改善,供应商便有机会获得相对较高的毛利。
不过,“位置关键”并不能直接推出“定价无限”。客户仍会比较功耗、时延、兼容性、总成本及替代方案。连接芯片的价值,最终要体现在系统能够稳定交付和运行,而不能只看一张带宽参数表。
四条产品线,各自赚哪一笔钱?
Astera Labs 是一家无晶圆厂芯片设计公司。它负责芯片和相关软硬件方案的开发,通过外部制造伙伴完成生产,再向客户、客户的制造伙伴及分销商销售。因此,研发投入、设计导入和供应链管理,是比自建晶圆厂更直接的经营变量。来源:2025 年 10-K,业务、销售与制造说明
它的主要产品可以按连接任务理解。
| 产品 | 通俗理解 | 收入机会来自哪里 | 需要避免的误解 |
|---|---|---|---|
| Aries | 给高速信号重新校准的“中继站” | PCIe 等高速连接升级、系统中更多链路采用相关器件 | 信号调理芯片不等于数据交换芯片 |
| Scorpio | 组织多条数据路径的“交通枢纽” | 更复杂的机柜连接、更多交换容量及客户平台导入 | 不同系列、协议和部署位置不能混为一谈 |
| Taurus | 面向高速网络连接的信号调理方案 | 网络速率提升与传输距离、功耗之间的取舍 | 并非把整个以太网交换机市场都变成自己的市场 |
| Leo | 帮助系统扩展、共享或连接内存的控制器 | 内存容量、利用率及 AI 推理架构变化 | 支持新架构,不代表马上形成大规模收入 |
COSMOS 软件则把这些器件的监控、诊断和管理连接起来。它有助于客户发现链路问题、理解系统状态,也能增加平台集成的便利性。但从目前的披露,不能把 COSMOS 单独估成一家订阅软件公司;其价值主要体现在配套硬件的竞争力和客户黏性上。
这个区分会直接影响估值。如果一家公司的软件确实按年独立收费,可以研究续费率、订阅收入和客户留存。如果软件主要服务于硬件销售,就应该研究它能否提高硬件中标率、售价和跨产品采用率。两种模式都可能有价值,只是收入质量的证据不同。
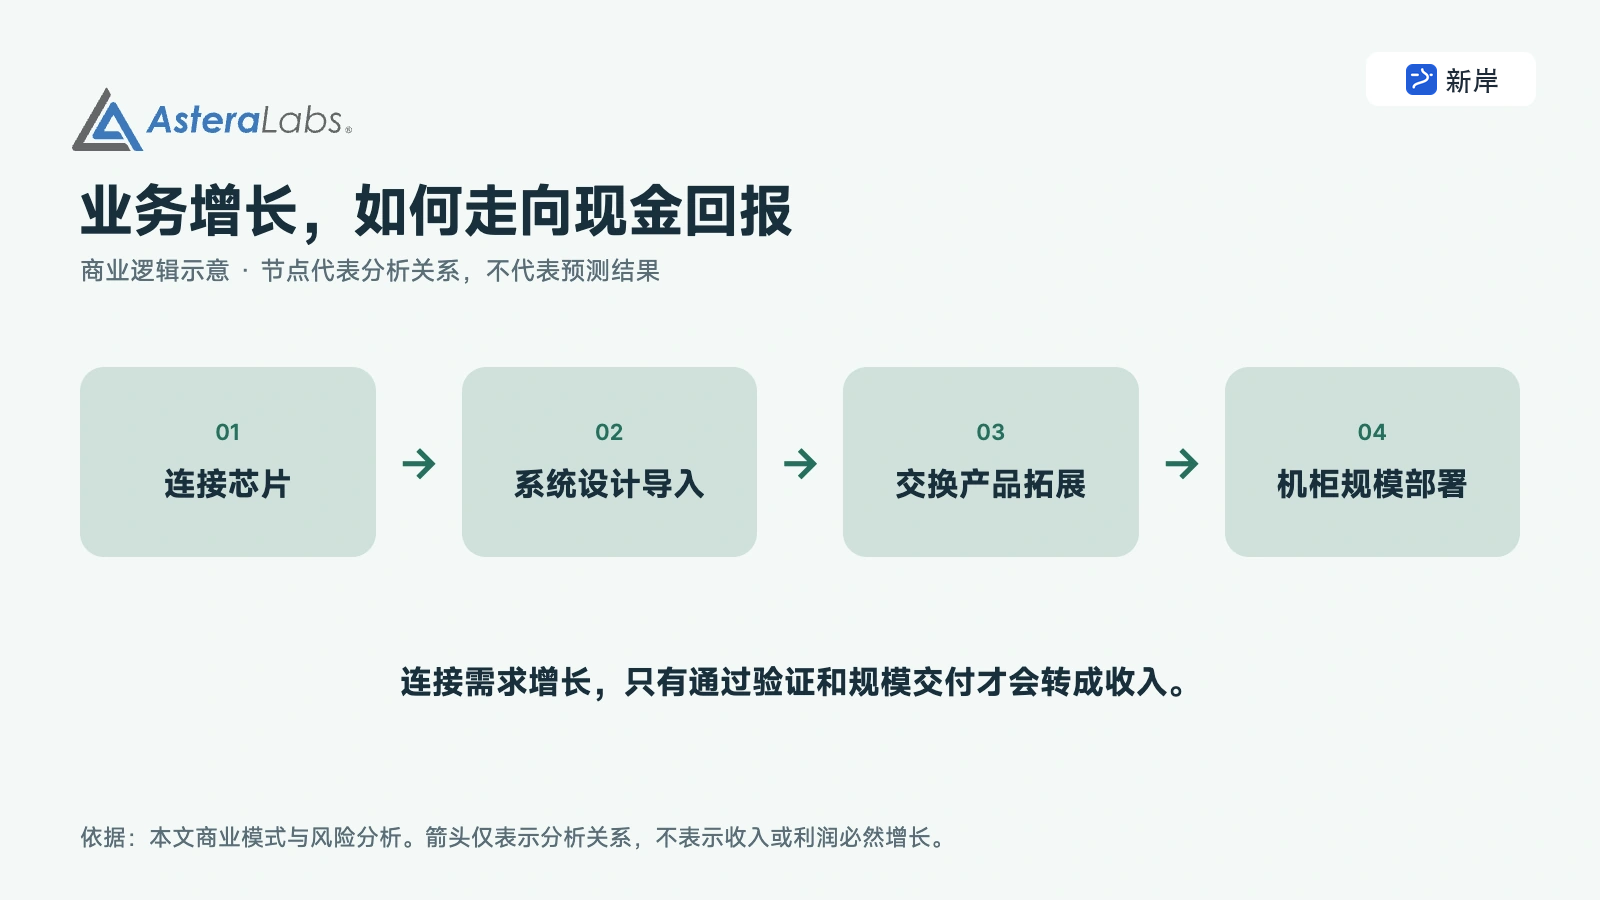
图:ALAB 商业逻辑示意。连接需求增长,只有通过验证和规模交付才会转成收入。
Scorpio 的意义,是单个客户能买的东西变多了
2026 年第二季度,公司收入达到 3.924 亿美元,同比增长 104%,环比增长 27%。管理层同时表示,预计 Scorpio 交换芯片将在第三季度成为最大的产品家族,比此前预期提前一个季度。这是管理层对尚未完成季度的判断,不能当作已经公布的第三季度结果。来源:8 月 4 日业绩公告
为什么这个变化值得关注?
过去,投资者容易把 Astera Labs 看成一家高速信号调理芯片公司。客户扩大系统,或者升级连接速率,公司便有机会卖出更多相关器件。现在它进一步参与机柜内部的数据交换,能够服务的产品位置增加了,单个平台中的潜在价值量也随之提高。
其增长链条是:客户采用更复杂的计算架构,增加交换容量和连接需求;Astera Labs 赢得设计位置;客户平台进入批量交付;芯片和模块收入增长;最后才轮到研发规模效应和每股盈利释放。
最不确定的环节是中间两步。设计导入可能持续很久,客户也可能调整架构和采购节奏。同一个成功项目,可以在短期内显著抬高收入,但它是否会被第二家、第三家客户采用,决定了公司能否形成更广泛的平台生意。
因此,我不会只问 Scorpio 增长有多快,还会问:这种增长来自多少个真正独立的终端客户?新客户是否进入量产?下一代产品能否保留设计位置?这些问题比“交换芯片市场很大”更接近股东能获得的回报。
公司没有在本次报表中完整公布四个产品家族各自的收入、利润和终端客户对应关系。我们可以确认整体增长和管理层描述的产品变化,但无法据此精确计算 Scorpio 的独立利润,更不能把全公司的收入增长全部归给它。
新的内存产品提供机会,也需要一道商业化验证
9 月 15 日,公司扩展了 Leo 产品家族,推出 Leo X-Series 以及 Leo 2 E、P 系列。产品方向分别涉及直接连接 AI 计算网络的内存,以及 CPU 侧内存扩展、池化和共享。来源:Leo 新品官方公告
理解这项业务,不需要先记住所有接口名称。AI 推理不仅需要计算能力,也需要保存和反复读取上下文。如果所有信息都挤在最昂贵、最靠近处理器的内存里,成本和容量可能成为约束。把不同用途的数据放在适合的位置,再用足够好的连接把它们组织起来,就有机会改善系统成本。
但把内存接得更多,并不自动意味着任务运行得更快。访问时延、软件支持、工作负载和数据摆放方式,都决定效果。官方公布的性能比较有具体测试条件,本报告不把它们推广成所有模型都能获得的收益,也不把未披露收入的新品独立赋予巨额价值。
Leo 更值得观察的意义,是它是否能与 Scorpio 形成联合采用:客户购买交换方案之后,进一步采用配套内存连接。这会增加每个客户的平台价值。反过来,如果新品长期停留在展示、评估或少量部署阶段,估值便不应提前把规模收入算进去。
护城河来自验证和集成,最强的对手也来自这里
高速连接产品的门槛,不只是芯片能不能点亮。它要与不同处理器、主板、线缆和软件共同工作,出现异常时还要能够定位和恢复。客户一旦完成复杂验证,通常不会轻易更换器件,因为重新验证要付出时间和工程成本。
Astera Labs 的软硬件协同、互操作验证和工程支持,有助于形成这种黏性。随着产品覆盖扩大,它还可能把单点供应关系转成平台合作关系。这是我认为它最值得跟踪的优势。
但优势的另一面,是新平台更换时仍要重新竞争。客户可能更看重低功耗,也可能更看重更深的定制能力;规模更大的竞争者还能组合销售其他芯片。年报列出的竞争者包括博通、Credo、Marvell、Microchip 等,不同公司在不同产品位置上竞争,并非每一家都在所有环节正面交锋。来源:2025 年 10-K,Competition
对比博通,Astera Labs 的优势可能是专注、响应速度及针对特定架构的工程协作;对方的优势则可能是更广的平台能力、客户关系及研发资源。真正有用的比较不是谁的故事更像 AI,而是谁在客户的下一代系统里保住位置,并且留下合理利润。
客户自研也是同一逻辑。只有当自研影响了外购器件的数量、采购份额或价格,才会实际伤害公司利润。不能因为客户具备芯片设计能力,就直接断言所有连接器件都会被替代;也不能因为已经合作,就假设客户永远不会改变采购策略。
三年财务:增长很快,利润质量仍要拆开看
下表单位为十亿美元,净利润和营业利润采用美国 GAAP;自由现金流定义为经营现金流减现金购置固定资产,不含收购支出。
| 项目 | 2023 | 2024 | 2025 | 2026上半年 |
|---|---|---|---|---|
| 收入 | 0.116 | 0.396 | 0.853 | 0.701 |
| 营业利润 | -0.029 | -0.116 | 0.173 | 0.151 |
| 归母净利润 | -0.026 | -0.083 | 0.219 | 0.233 |
| 经营现金流 | -0.013 | 0.137 | 0.319 | 0.162 |
| 资本支出 | 0.003 | 0.034 | 0.038 | 0.028 |
| 自由现金流 | -0.015 | 0.102 | 0.282 | 0.134 |
| 股份支付 | 0.011 | 0.235 | 0.160 | 0.113 |
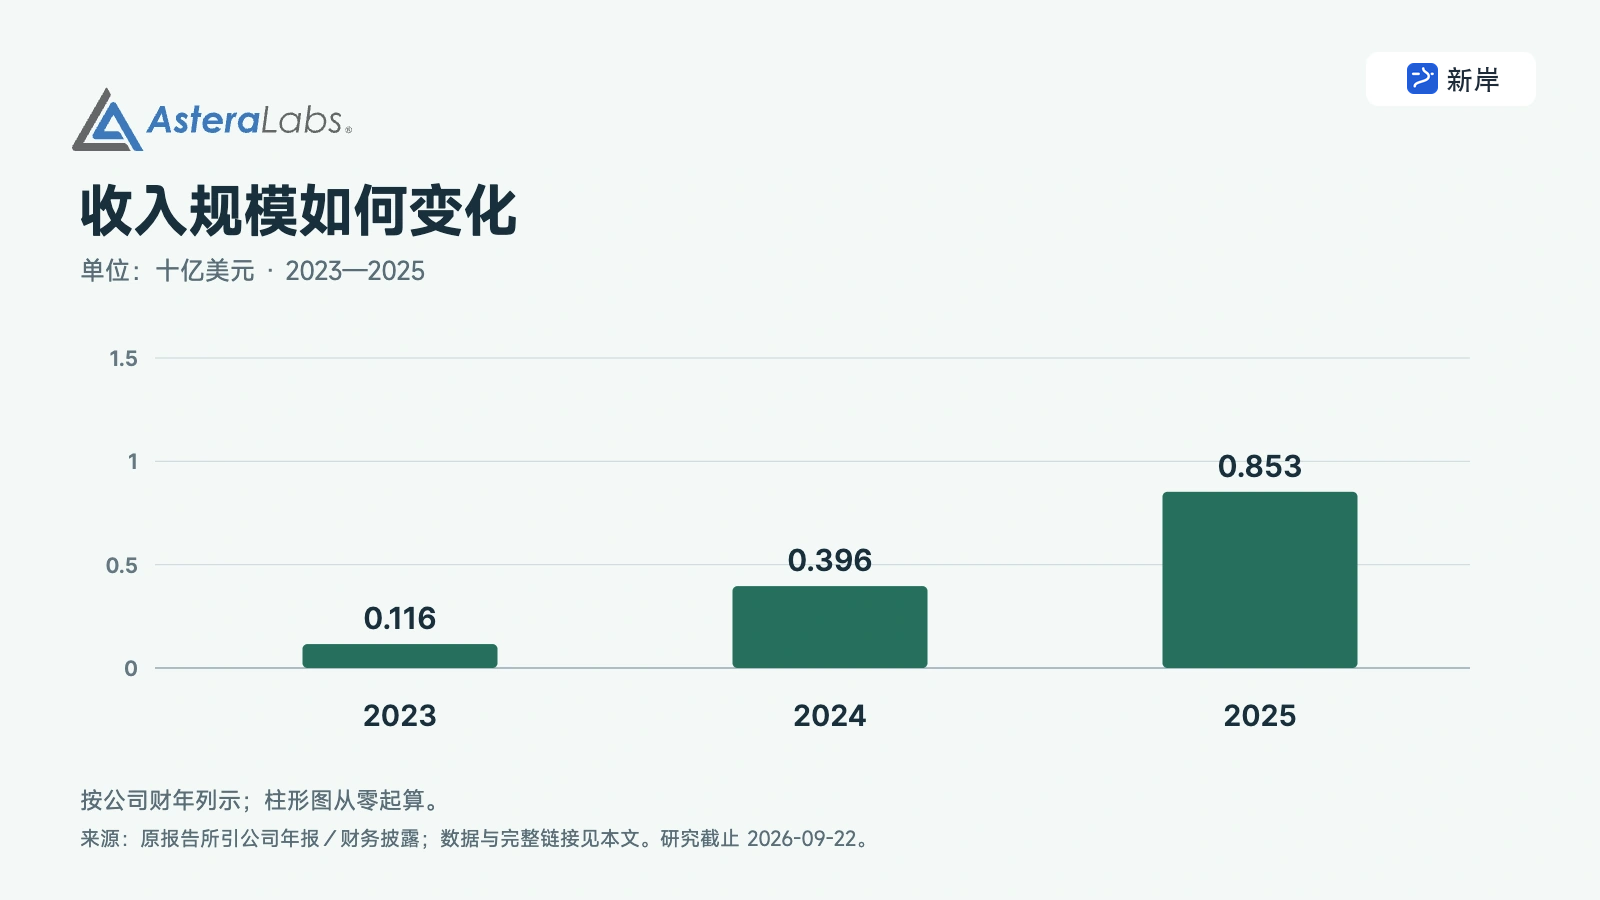
图:ALAB 年度收入(十亿美元)。数据取自本文引用的历史财务披露,按公司财年列示。
来源:2025 年 10-K 财务报表、2026 年第二季度 10-Q 财务报表。表格显示三位小数,小体量项目不以四舍五入后的零代替原始数据。
2025 年收入达到 8.525 亿美元,相比 2023 年的 1.158 亿美元,业务规模已经显著扩大。2024 年的 GAAP 亏损,则受到上市相关股权激励费用的明显影响。不能简单把那一年的亏损理解为每卖一颗芯片都在亏钱,也不能在盈利恢复后把所有股权费用永久忽略。
2026 年第二季度毛利率为 73.3%,GAAP 营业利润率为 22.7%,两者差距说明研发、销售及管理投入仍然很重。无晶圆厂模式减少了自建工厂的资本负担,但研发人才、流片和客户支持同样需要持续付费。
更容易被忽略的是税。第二季度税前利润约 1.028 亿美元,却实现 1.531 亿美元净利润,原因是确认了约 5,026 万美元所得税收益。季度文件解释,这主要与股权报酬带来的超额税收利益等因素有关。净利润增速因此不完全代表主业利润的增长速度。来源:第二季度 10-Q,利润表及所得税附注
这也是为什么该季度 GAAP 每股收益 0.83 美元,反而高于 non-GAAP 的 0.80 美元。调整后利润不一定永远高于会计利润,必须看具体调整了什么。本文估值采用正常税负和持续股权成本下的利润能力,不把当期税收收益按高倍数永久资本化。
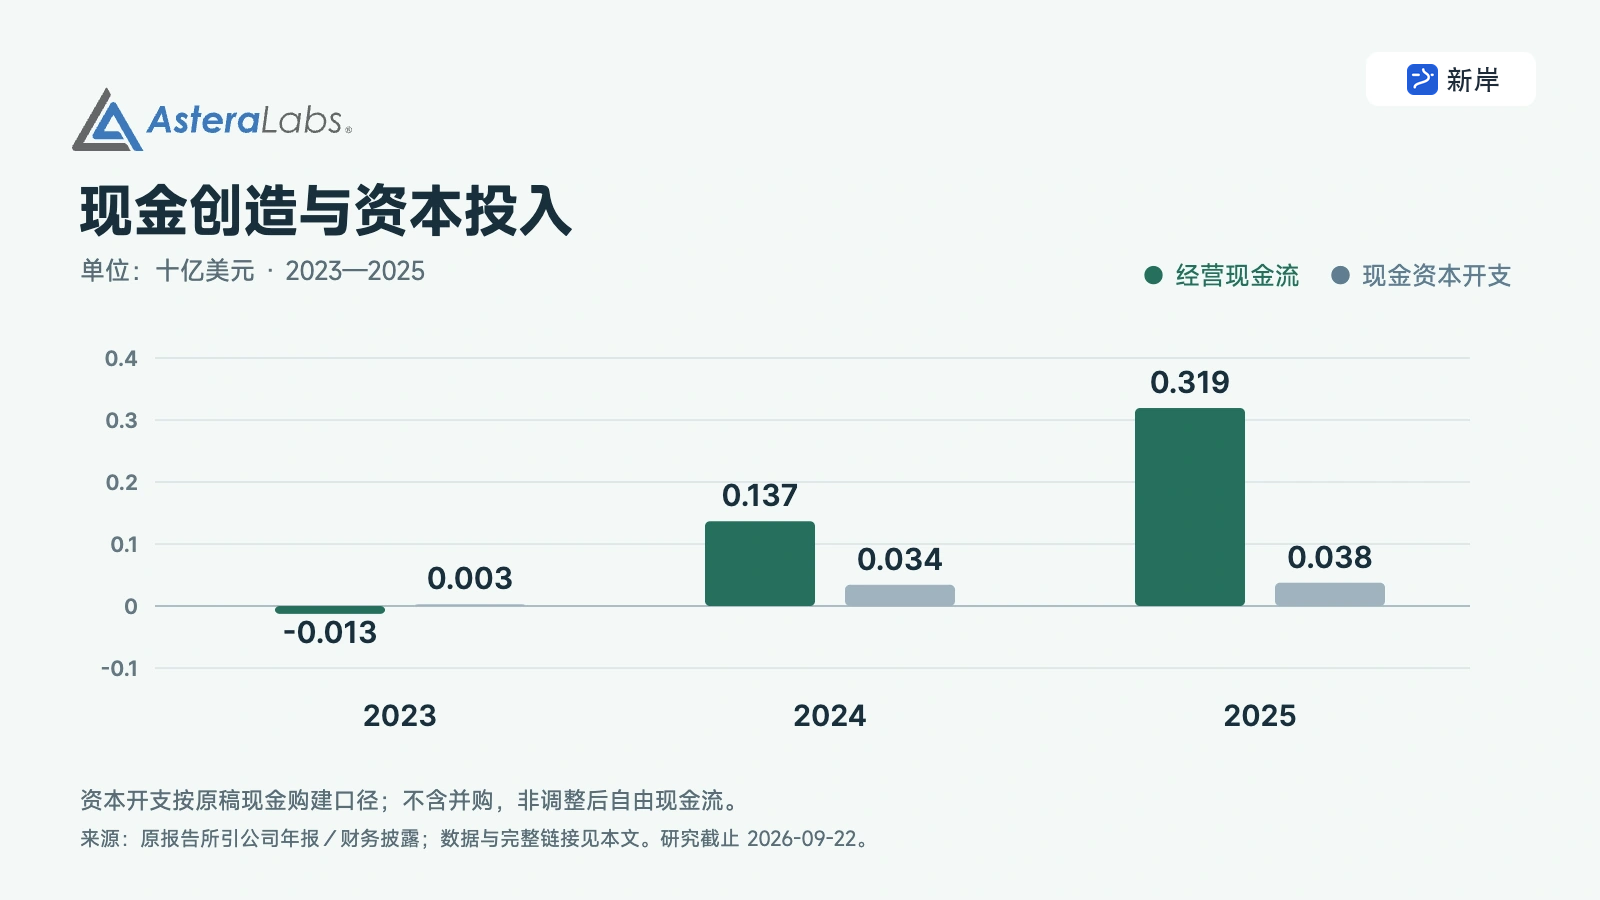
图:ALAB 经营现金流与现金资本开支(十亿美元)。资本开支按原稿现金购建口径;不含并购,非调整后自由现金流。
应收款和库存告诉我们,增长并非不花钱
上半年营收从 3.514 亿美元增至 7.008 亿美元,增长约 99%;经营现金流仅从 1.459 亿美元增至 1.623 亿美元。扣除资本开支后,自由现金流约为 1.342 亿美元,略低于去年同期的 1.393 亿美元。
差异主要来自营运资金。期末应收款从去年底的 8,320 万美元增至 1.925 亿美元,库存从 5,898 万美元增至 1.138 亿美元。收入在交付时确认,现金却要等待客户付款;为后续需求备货,也要先占用资金。来源:第二季度 10-Q,资产负债表、现金流及管理层讨论
在新品快速爬坡时,这种现象可以有正常的经营解释。需要警惕的是后续增长放缓,而应收款和库存仍持续上升。那时它们就可能从扩张准备,变成回款压力和存货减值风险。
上半年还有约 1.129 亿美元股权激励计入现金流加回。这项费用当期不消耗现金,却并不是股东没有承担成本。把现金流减资本开支后的数字全部看成可以分给现有股东的钱,会高估商业模式的经济回报。
资产负债表目前提供了一定缓冲:截至 6 月底,现金与有价证券合计约 12.53 亿美元,没有列示有息借款。公司并不面临依靠短期借款维持经营的同等压力,但这笔资金同时要支持研发、营运资金和收购。现金充裕与股票便宜,是两个需要分别证明的判断。
客户高度集中,是最值得正面面对的反证
2025 年,公司一个终端客户贡献了超过 70% 的收入,前三大终端客户合计约占 86%。这是年报明确披露的终端客户口径,不能用直接开票客户或分销商名单稀释它的含义。来源:2025 年 10-K,客户集中风险
这组数字,构成了对“连接平台已经广泛成熟”的最强反证。
大客户愿意大量采用产品,证明了公司在实际系统中的价值;但收入高度集中,也意味着单个客户延后一个平台、修改架构或重新谈价,都可能显著影响整个公司的增长。产品数量增加,不必然等于终端客户变得分散。
还要看客户合作的股权代价。公司向 Amazon 相关主体发行了客户认股权证,2026 年新增安排最多涉及约 326 万股,行权价为 142.82 美元,并与采购等条件相联系。上半年与客户认股权证相关的收入抵减约为 1,231 万美元。来源:2025 年 10-K 后续事项及第二季度 10-Q,Common Stock Warrants
这些安排可能强化合作,同时也会影响收入和潜在股数。不能把它们只写成“大客户背书”,也不能直接把最大匿名客户认定为 Amazon。公开披露能确认的合作关系,与匿名终端客户的收入身份,是两件不同的事。
公司需要依靠创始团队的技术判断和客户执行能力继续扩张。评价管理层,我更关注新设计能否量产、研发费用能否形成重复销售、收购能否补齐能力,以及增长后终端集中度有没有改善。暂时没有必要用一个宏大的平台称号替代这些检验。
估值:336.90 美元要求多大的生意?
这里采用正常化盈利情景,估算 2029 年末的收入与净利润,再折现到研究时点。它适合回答商业规模需要达到什么程度,不是对未来股价的保证。参考报价及时间
2026 年收入基数暂设为 19 亿美元:上半年实际约 7.01 亿美元,第三季度采用公司指引中值 5.50 亿美元,第四季度假设约 6.49 亿美元。最后一项是本报告假设,全年也不是已实现数字。
三种情景分别对应不同的商业结果。保守情景中,Scorpio 成为重要产品,但客户复制有限,价格竞争和研发投入限制利润;基准情景要求新平台持续放量,并逐步覆盖更多客户;乐观情景还需要交换、信号调理与内存连接形成更强的联合采用,光互连和定制方向也产生实际收入。
| 情景 | 2029 收入 | 三年复合增速 | 净利率 | 终期市盈率 | 折现后每股价值 |
|---|---|---|---|---|---|
| 保守 | 3.5 | 22.6% | 20% | 30 倍 | $76.26 |
| 基准 | 5.0 | 38.1% | 28% | 40 倍 | $203.36 |
| 乐观 | 7.0 | 54.4% | 34% | 50 倍 | $432.15 |
单位:收入为十亿美元,每股价值为美元。采用 12% 股权折现率,距离 2029 年末约 3.27 年;不假设分红。净利率已包含持续经济股权激励成本和正常税负。股数固定按 1.90 亿股估算,为当前及现有潜在权益留出缓冲,不假设回购,也不再逐年叠加同一笔已费用化激励的成本。
30、40、50 倍对应的并不是历史平均估值,而是报告对三种增长持续性的条件假设。即使保守情景也给出 30 倍,已经承认业务质量和增长空间;若未来退化成波动较大的单一项目供应商,倍数仍可能低于表中范围。
基准情景得到的每股现值约 203 美元,乐观情景约 432 美元。当前 336.90 美元意味着,单靠基准情景并不足以支持 12% 的股权回报要求。公司需要实现更大的业务、更高的利润率,或由市场在终期继续给予更高倍数。
把问题倒过来:固定基准净利率 28%、终期 40 倍市盈率和相同股数,当前价格要求 2029 年收入达到约 82.83 亿美元。相对于本报告 2026 年 19 亿美元的收入假设,三年复合增长约 63.4%。这不是不可能,但已明显高于“新品顺利放量一次”的要求。
现金视角也不能跳过。若基准情景的正常化股东现金率为 25%,2029 年可形成约 12.5 亿美元年度现金能力,相对于现价和模型股数对应的权益价值,收益率仅约 2.0%。而且这是几年后的结果,并非今天已经赚到的现金。公司需要继续增长,才能让这样的估值有足够支撑。
固定基准收入 50 亿美元,只改变净利率和终期倍数,结果如下。
| 净利率 / 终期市盈率 | 30 倍 | 40 倍 | 50 倍 |
|---|---|---|---|
| 24% | $130.73 | $174.31 | $217.89 |
| 28% | $152.52 | $203.36 | $254.20 |
| 32% | $174.31 | $232.41 | $290.52 |
该表为折现后的每股美元价值。它说明,利润率和市场愿意支付的倍数都非常重要。若只是收入达到预期,却出现降价、费用上升或估值回落,股东的结果仍可能与业务新闻形成很大落差。
接下来哪些证据最有价值?
| 观察项目 | 最近可核验基准 | 后续去哪里看 | 什么变化会影响判断 |
|---|---|---|---|
| Scorpio 放量 | 管理层预计 2026Q3 成为最大产品家族 | 后续业绩公告、电话会及 10-Q | 收入兑现但客户仍单一,与多客户持续量产,应给予不同判断 |
| 收入与毛利 | Q2 收入 3.924 亿美元、GAAP 毛利率 73.3% | 季报 | 增长伴随持续降价或组合恶化,会削弱平台扩张价值 |
| 客户集中度 | 2025 年最大终端客户超过 70% | 后续年报、客户集中披露 | 第二、第三个终端客户真正放量,比新增开票客户更有意义 |
| 回款与库存 | 6 月底应收款 1.925 亿、库存 1.138 亿美元 | 资产负债表、现金流 | 多季增长放缓而营运资金继续堆积,需要下调现金转换预期 |
| 股权成本 | 上半年费用 1.129 亿美元,另有客户认股权安排 | 股权激励及权证附注 | 稀释和优惠条件超过经营收益,会侵蚀每股回报 |
| Leo 等新方向 | 9 月新品发布,尚无独立收入拆分 | 官方商业部署及财报 | 从评估到量产的证据出现后,才提高收入假设 |
这些是未来 6—18 个月的研究线索,不是要求某个单季度全部改善。最能提高判断可信度的组合,是新产品贡献收入、客户集中度下降、现金转换恢复,同时每股利润继续增长。
回到标题,交换芯片能把增长推多远?
Scorpio 的确让 Astera Labs 从较窄的信号调理位置,走向更大的数据交换机会。Leo、Taurus 与 COSMOS 又提供了继续扩展平台价值的可能。它并不是只有概念、没有业绩的公司,已经公布的收入增长和营业利润足以证明产品有现实需求。
但决定下一阶段价值的,是这种成功能否跨客户、跨平台、跨产品代际复制。当前高度集中的客户结构、税收收益对净利润的影响,以及现金流对收入增长的暂时落后,都要求投资者多走一步分析。
我的判断是,Astera Labs 的增长空间很大,而现价对兑现速度同样要求很高。更有说服力的看多理由,应该是客户复制与每股经济回报不断被财报证实;仅仅把它称为 AI 机柜的“交通枢纽”,还不足以回答值多少钱。
主要资料
- 2025 年 Form 10-K,2026 年 2 月提交
- 截至 2026 年 6 月 30 日的 Form 10-Q,2026 年 8 月提交
- 2026Q2 业绩及 Q3 指引,8 月 4 日
- Leo 产品扩展公告,9 月 15 日
- ALAB 报价页
数据口径
研究截止:2026 年 9 月 22 日(北京时间)|财务:2025 年报、截至 2026 年 6 月 30 日的第二季度及上半年|参考股价:336.90 美元,2026 年 9 月 21 日 15:05 EDT 盘中快照
本文仅用于个人经验心得分享,不构成任何投资建议。在具体实操之前,请务必结合自己的实际财务情况、投资目标和风险承受能力,独立判断并谨慎决策。
评论讨论
登录后参与讨论
登录