
研究截至 2026-09-22|财务:2026 Q2|参考价:43.93 美元(9/21 美东盘中)
订单增加以后,钱先去了哪里?
日月光第二季度的利润表现很强,但理解这家公司,可以先看另外两个数字:2026 年上半年经营活动产生现金约 834 亿新台币,购置厂房设备的净支付约 1,239 亿新台币。
也就是说,主业产生的现金还不足以覆盖这一阶段的扩产支出。两者相减约为负 405 亿新台币,尚未考虑其他投资和分红。2026 年第二季度业绩材料,现金流量表
这不是说扩产一定错误。先进封装和高端测试需要先投入设备、厂房和工程能力,收入与现金回报才会逐步到来。但它提醒我们,不能只看到 AI 芯片很贵,就假定封装厂已经进入轻松收钱的阶段。
我的核心判断是:日月光正在获得更好的产品组合和利润弹性,先进封装的机会也确实存在。与此同时,它仍然是一家需要持续投入资本、管理客户集中度和产能周期的制造服务企业。真正影响长期回报的,是新产能能够赚取多高、持续多久的利润,而不只是新增多少订单。
封装的任务,远远超过给芯片加一层外壳
芯片设计公司把电路设计出来,晶圆制造厂完成加工,随后还需要把裸片连接成可以稳定使用的产品。封装涉及保护、连接、供电、散热和不同芯片之间的互连,测试则帮助确认产品能否满足功能与可靠性要求。
到了高性能计算场景,多个计算裸片、内存和互连结构需要共同工作。连接距离、信号质量、功耗和散热都会影响整个系统表现。封装不再只是生产流程末尾的一项辅助步骤,它越来越多地参与系统性能的实现。
不过,“封装重要”仍然不足以推出“所有封装公司利润都会大幅增加”。一项业务的价值高不高,要看客户选择的技术路线、供应商承担的步骤、认证难度、良率责任,以及价格谈判的结果。
如果某家公司只拿到较标准化的后段工序,即使最终芯片售价很高,它也未必能获得同比例利润。反过来,如果供应商参与更复杂的互连、测试或协同设计,客户替换它的成本可能提高,价值获取也可能改善。
日月光的研究主线,就应该从“它参与哪些工作、承担什么责任”出发,再去讨论 AI。这样才能避免把整条芯片产业链的市场规模,误当成日月光可以获得的收入。
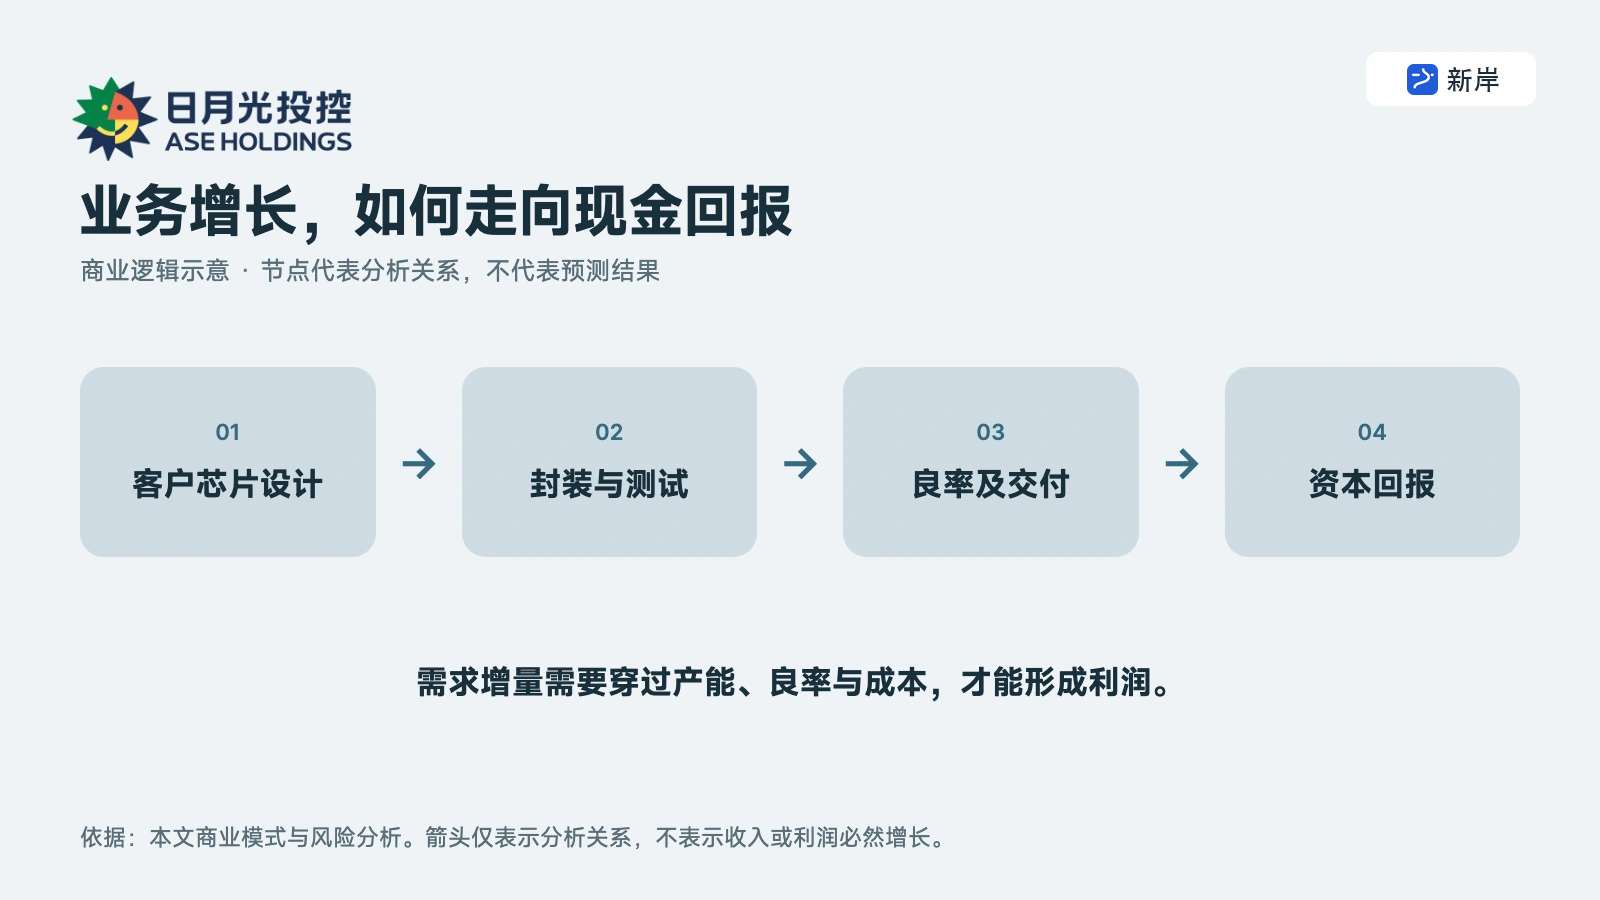
图:ASX 商业逻辑示意。需求增量需要穿过产能、良率与成本,才能形成利润。
买到的是一个集团,先进封装只是其中一部分
日月光投控包含封装、测试、材料及电子制造服务等业务。理解财报时,最重要的是分清 ATM 与 EMS。
ATM 是公司使用的封装、测试及相关材料业务口径,直接关系半导体制造服务。EMS 则涉及电子制造服务,材料占收入比重、客户需求和利润结构都不同。不能因为先进封装热度提高,就把整个集团收入都赋予相同利润率。
第二季度 ATM 分部收入为 1,261.48 亿新台币,经营利润率 15.7%;EMS 分部收入为 657.89 亿新台币,经营利润率只有 2.4%。分部收入与合并收入之间存在抵销,所以不能直接把两者相加当作集团收入。第二季度 ATM、EMS 经营表
这组差异说明,收入增加来自哪里,比集团收入增长多少更有解释力。同样增加一百亿新台币收入,如果主要来自高附加值封测,与主要来自材料成本较高的 EMS,对利润的影响可能很不一样。
EMS 并非没有价值。它提供不同客户和终端的业务联系,也使集团具备更广的电子制造能力。但对于想研究先进封装的投资者,必须承认自己买到的是混合业务,而不是一个只服务 AI 加速器的独立资产。
传统封测也需要保留在分析中。消费电子、通信、工业和其他芯片需求,会影响工厂利用率和固定成本吸收。如果先进封装增长很快,而传统业务处于调整期,两者可能在合并报表中互相抵销。
这也是为什么不能用一个漂亮的先进封装增长率,解释整个集团的估值。新业务需要长大到足够规模,才能持续改变集团利润结构。
台积电既创造机会,也影响日月光能拿到多少价值
先进封装产业不是简单的单向外包关系。晶圆代工厂、芯片设计公司、封测厂、材料与设备供应商,需要共同完成一个可量产的方案。
台积电的工艺、封装平台和客户关系,会影响产业链任务如何分配。独立封测厂能够参与其中,但承接多少工作、在哪一道步骤参与、赚取什么利润,都需要具体证据。
因此,本文不把“台积电先进封装供不应求”直接写成日月光已经锁定的订单,也不使用未经核验的 CoWoS 外包比例。产能瓶颈提供商业机会,合同、认证和量产结果才决定机会最终落在谁手中。
对日月光来说,长期更有意义的进步,是形成客户愿意持续采用的技术平台与制造能力。如果增长主要依赖其他厂商某个阶段忙不过来,那么当对方产能补齐后,议价关系可能改变。
竞争也不只发生在同一种封装名称之间。不同客户会基于性能、成本、供应安全和现有设计选择不同方案。日月光需要与安靠等独立封测公司竞争,也需要适应晶圆代工厂和其他制造主体的垂直整合。年报的竞争与客户风险说明支持这种多层竞争理解。2025 年 20-F,业务及风险因素
比较同行时,还要检查“先进封装”的定义。有的分类包含较广的倒装、晶圆级或系统级封装,有的披露聚焦更窄的领先技术。不同公司给出相近名称,并不代表收入可以直接相除计算市场份额。
面板级封装值得关注,但量产仍在未来
2026 年 5 月,日月光宣布开发自动化 310 毫米乘 310 毫米面板级封装产线,计划于 2027 年上半年进入生产。公告涉及 FOCoS 和 FOCoS-Bridge 平台,以及面向更大封装尺寸和异构集成的应用。2026 年 5 月 26 日公司公告
直观理解,从圆形晶圆转向矩形面板,有机会提高可利用面积。但材料利用率只是其中一个环节。大尺寸面板还需要处理翘曲、一致性、对准和良率等制造问题。最终成本优势要靠稳定量产验证,不能只用几何面积推算利润率。
对股东而言,这条产线的价值链条应该这样拆:客户完成设计与认证,产线达到可接受良率,设备利用率提升,单位成本下降,客户愿意持续采购,公司留下合理利润。任何一环延迟,现金回报时间都会后移。
目前公告能证明公司在推进这条路线,不能证明已经实现大规模收入,更不能证明它会替代所有既有先进封装方案。本文将 2027 年上半年作为管理层给出的观察窗口,不将它写成已投产事实。
这类项目也说明了日月光的双重属性:它既是承接订单的制造服务商,也是需要不断投资新工艺的技术企业。技术投入提高进入门槛,同时增加试错成本。它的利润率能否提高,取决于技术成功后能否保持足够产量与议价能力。
测试为什么可能成为另一条增长线?
复杂芯片需要在不同阶段验证。高价值产品如果在最后才发现问题,前面已经发生的加工、封装和材料成本可能无法收回。测试时间、测试覆盖和可靠性要求,因此具有实际经济意义。
第二季度,公司设备资本支出中,用于测试的金额约 8.04 亿美元,与封装的约 8.40 亿美元接近。这比笼统地说“公司正在扩先进封装”,提供了更具体的投资方向。第二季度设备资本支出披露
但这里有两个边界。首先,设备资本支出分类与现金流量表的厂房设备支付不是同一个口径,付款、交付和验收时间可能不同,不能互换。其次,买测试设备不等于测试服务已经产生高回报。
测试生意需要同时观察设备利用率、测试时长、定价和客户认证。测试时间延长可以增加每颗芯片的服务需求,也会降低每台设备单位时间处理数量,需要更多设备支持。收入增加与资本需求增加,可能同时发生。
最理想的状态是,公司获得复杂产品的持续订单,能够合理定价,并把设备安排得足够满。较差的状态则是,先投入昂贵设备,客户项目随后延迟,折旧已经开始、收入还未跟上。
因此,“测试需求增加”应该转化为对利用率和资本回报的检验,而不是直接转化为一个高估值倍数。
三年财务:增长恢复,资本需求提高得更快
下表统一使用 2025 年 20-F 所列三年数据,金额为十亿新台币,按照 IASB 发布的 IFRS 编制。最新季度业绩稿采用台湾认可的 IFRS,且部分比较数经过追溯调整,两套披露不宜直接拼接计算 TTM;本文不做这种拼接。
| 指标 | 2023 | 2024 | 2025 |
|---|---|---|---|
| 收入 | 581.914 | 595.410 | 645.388 |
| 经营利润 | 41.649 | 40.339 | 51.421 |
| 归母净利润 | 35.458 | 32.379 | 40.016 |
| 经营现金流 | 114.422 | 90.788 | 142.249 |
| 厂房设备现金购置 | 54.158 | 79.522 | 164.643 |
| 经营现金流减上述购置 | 60.264 | 11.266 | -22.393 |
| 股权薪酬 | 0.743 | 2.189 | 2.482 |
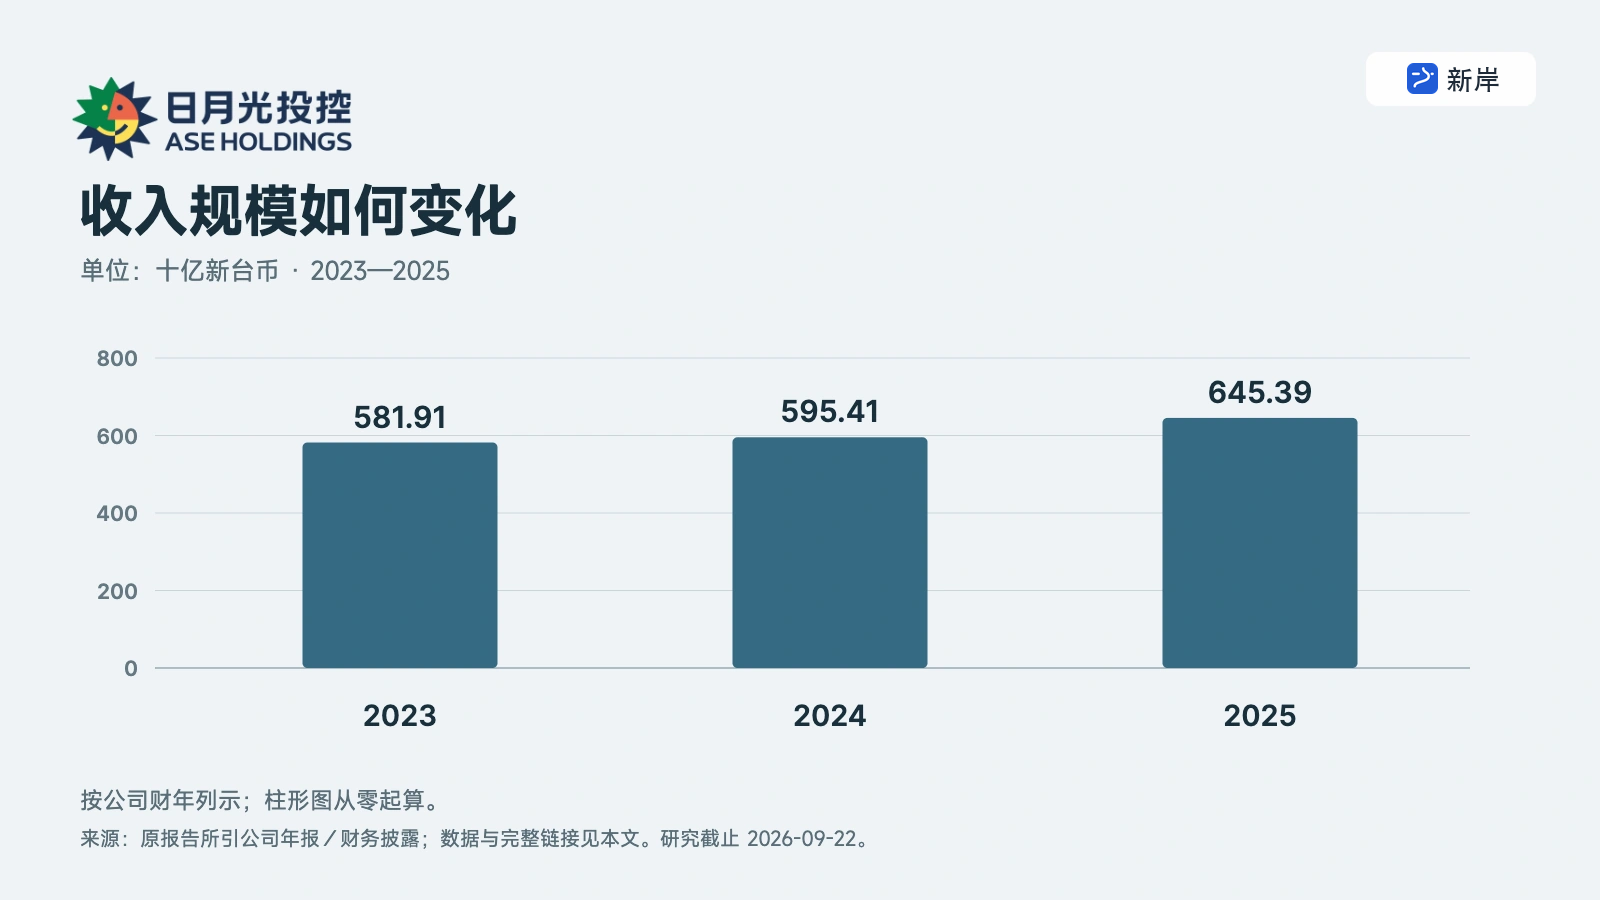
图:ASX 年度收入(十亿新台币)。数据取自本文引用的历史财务披露,按公司财年列示。
来源:2025 年 20-F,F-7—F-12。本表资本开支未减资产出售收入;2025 年扣除厂房设备出售回款后的净支付约 162.149 十亿新台币,对应现金余量约负 19.900 十亿新台币。其他无形资产投资、租赁支付未包含其中。
这三年说明,利润不是没有增长,问题在于增长正在消耗更多资本。
2025 年经营利润恢复到 514 亿新台币左右,收入也超过此前两年。但厂房设备现金购置额已经达到收入约四分之一。扩产速度明显高于历史水平,未来必须通过更高收入、更好产品组合或更高效率,证明这些投资值得。
还有一点不能忽视:2025 年经营现金流较好,部分来自营运资金变动。其中其他经营负债增加带来现金流入。此类资金有助于扩产,但不能保证每年重复,不能把当年的高 CFO 全部视为可永久分配的现金。
净利润与现金流的关系,在制造业尤其需要跨周期观察。投入期的自由现金流为负并不必然意味着价值受损;但如果几年后仍需不断增加资本支出,且单位投资回报没有改善,那么“为了下一轮增长”就不足以解释长期现金不足。
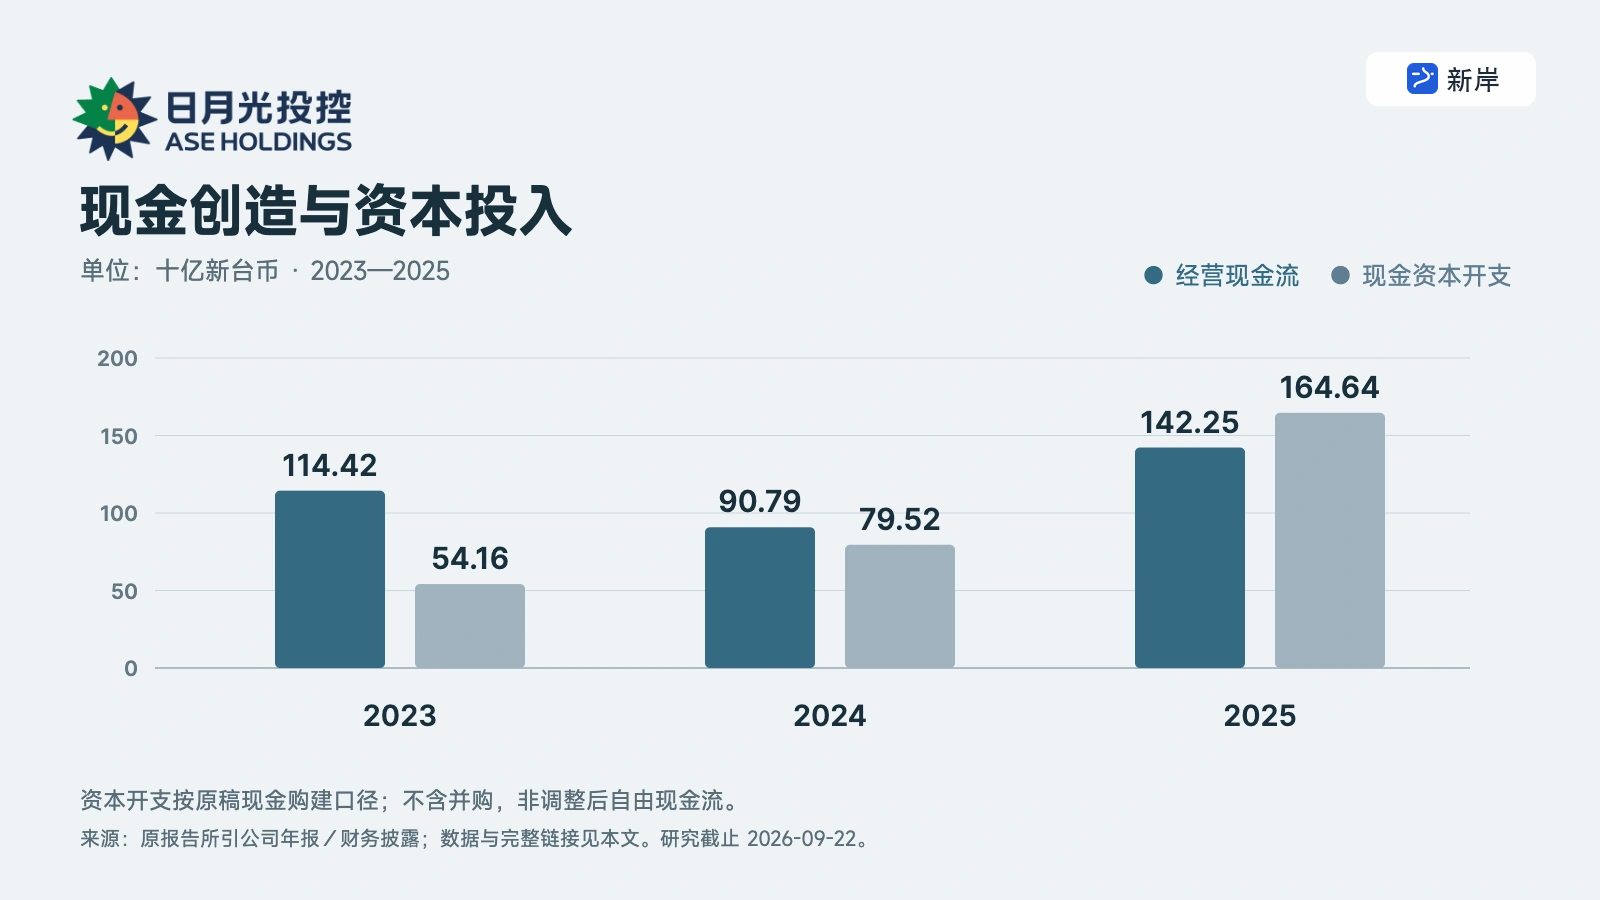
图:ASX 经营现金流与现金资本开支(十亿新台币)。资本开支按原稿现金购建口径;不含并购,非调整后自由现金流。
第二季度利润改善,哪些属于主业,哪些不能外推?
第二季度合并收入 1,910.64 亿新台币,同比增长 26.7%;经营利润 211.34 亿新台币,经营利润率约 11.1%;归母净利润 210.68 亿新台币。上年同期归母利润约 75.21 亿新台币,表面增幅很大。
但净利润增长包含非经营项目影响。本季净非经营收益约 45.66 亿新台币,其中涉及汇率及金融资产负债估值、权益法投资收益,不能全部理解为封装服务提价的结果。季度合并利润表
主业确实改善:ATM 收入同比增长约 36.3%,本季经营利润率较上一季从 14.1% 提高到 15.7%。但 EMS 的经营利润率同期从 3.0% 降到 2.4%。两块业务方向并不一致。
因此,本报告倾向于用分部经营利润检验结构改善,再用合并现金流检验资金回收。不能只看 EPS 增长,也不把本季净利润简单乘四作为常态盈利。
截至 6 月末,现金约 912.92 亿新台币;短期借款、到期长期债务、公司债与长期借款合计约 2,964.38 亿新台币。扣现金后的简单净债务约 2,051.46 亿新台币,未扣其他金融资产,也不是公司的净债务比率定义。上半年借款与债券净融资约 399.37 亿新台币,说明扩产缺口正在部分通过融资解决。资产负债表及现金流量表
扩产成功时,新增债务可以被未来现金覆盖;需求延迟时,利息和折旧仍会发生。相比一个只需增加工程师就能扩张的软件业务,日月光对预测误差的容忍度更低。
规模带来优势,也不代表客户风险已经分散
第二季度 ATM 前五大客户贡献约 44% 收入,前十大约 60%;EMS 前五大约 58%、前十大约 69%。这是两个业务口径,不能把它们理解为集团同一组客户,更不能在未披露的情况下猜测具体客户名称。季度客户结构
客户集中并不总是坏事。长期大客户可以提高研发协同和需求能见度,认证完成后也有利于维持订单。但集中度意味着,少数客户调整产品、库存或采购份额,就可能影响设备利用率。
集团规模的优势,在于可以提供较广的技术组合、工厂管理和跨区域服务。弱点是组织复杂、资本分配任务更多。技术先进的项目未必拥有最高现金回报,传统业务也可能在特定时期提供重要现金。
治理上,投资者应看集团能否披露清楚不同业务的回报,是否控制扩产节奏,以及融资和分红是否与经营承受能力匹配。对于海外 ADS 投资者,还要理解汇率、存托安排和普通股权利的对应关系;ADS 并没有把台湾制造资产变成美国本土经营资产。
43.93 美元背后,需要多大的利润规模?
估值以 2030 年正常化年度收入为观察点,采用归母净利润口径。所有预测、倍数和现金转换率都是本报告假设,不是公司承诺,也不是一致预期。
保守情景:先进封装有增长,传统业务与价格竞争抵销部分收益,集团收入 9,000 亿新台币、净利率 7%。基准情景:高价值封装和测试占比提高,收入 1.2 万亿新台币、净利率 11%。乐观情景:新平台和产能持续获得客户采用,收入 1.5 万亿新台币、净利率达到 14%。
11% 与 14% 是剔除异常投资及汇兑收益、扣除利息、税和少数股东权益后的净利率,不能直接拿当前 ATM 分部利润率替代。尤其是乐观情景,要求整个集团的利润结构发生明显改善。
每份 ADS 对应两股普通股。模型使用 46.5 亿股未来稀释普通股,高于本季稀释加权平均约 45.06 亿股,给奖励及潜在稀释留出空间;不预测回购缩股。汇率固定参考 2026 年 9 月 11 日的 31.64 新台币/美元,并不是研究日即期汇率或未来汇率预测。美联储 H.10,9 月 14 日发布
| 2030 年情景(本报告假设) | 保守 | 基准 | 乐观 |
|---|---|---|---|
| 收入(十亿新台币) | 900.00 | 1200.00 | 1500.00 |
| 正常化净利率 | 7.0% | 11.0% | 14.0% |
| 正常化净利润(同上单位) | 63.00 | 132.00 | 210.00 |
| 稀释普通股(十亿股) | 4.65 | 4.65 | 4.65 |
| EPS(美元/ADS) | 0.86 | 1.79 | 2.85 |
| 期末市盈率 | 18.00 | 25.00 | 30.00 |
| 2030 年末情景股价(美元) | 15.42 | 44.86 | 85.64 |
| 终值折现(美元,不含期间分配) | 9.50 | 27.64 | 52.76 |
| 相对参考报价差异 | -78.4% | -37.1% | 20.1% |
| 2030 年股东现金转换率 | 35.0% | 65.0% | 80.0% |
| 现金流估值交叉检查(美元) | 1.72 | 8.90 | 18.78 |
股权折现率为 12%,期末为 2030 年 12 月 31 日。市盈率法直接得到股权价值,不能再把净债务减一次。它已经通过正常化净利率承担利息成本;未来债务若持续上升,应进一步降低净利润和现金假设。终值折现不包括期间分红,不是完整持有回报。
基准情景的终值折现约 27.64 美元,低于参考报价。要在同样 25 倍期末市盈率、11% 净利率和汇率假设下支持 43.93 美元,需要期末 ADS EPS 约 2.85 美元,年度收入约 1.91 万亿新台币。这已经不仅是“先进封装增长快”的要求,而是集团规模与盈利质量都要跨上明显更高的台阶。
现金流交叉检查更严格。模型假设 2027 年正常化 ADS EPS 为 0.85 美元,逐步过渡到各情景;初始股东现金转换率为负 35%,反映持续扩产的资金需要,到 2030 年分别恢复至 35%、65%、80%。负现金不是当期亏损,而是资本需求超过正常化盈利所能支持的现金。
稳态增长分别为 2%、3%、3.5%。基准现金流估值只有约 8.90 美元,且约 92% 来自终值,表明价值高度依赖扩产结束后的回报。这并不是说公司一定只值这个数字,而是说明:若先进封装到 2030 年后就进入低增长、仍需较多资本,43.93 美元很难获得支撑。
盈利倍数法较高、现金法较低,反映了市场可能相信更长的高速增长期。要接受较高估值,就需要解释为什么高增长可以持续,以及为什么再投资不会不断吞掉新增利润。把两个模型取平均,不能解决这个分歧。
汇率也会改变美元结果。同一份新台币盈利,在 30、31.64、34 的换算率下,会得到不同 ADS 价值。本文保存了这组敏感性,不把美元上涨完全归因于业务改善。模型输入(原站文件已失效,暂无可核实数据)、计算结果(原站文件已失效,暂无可核实数据)
风险最终会落在折旧、利息和利用率上
需求风险的传导方式是:客户延迟项目,产线使用不足,固定折旧分摊到更少产品,利润率下降,偿债与下一轮投资的资金同时变紧。
技术风险的传导方式是:新平台认证或良率爬坡延迟,设备已经投入,交付却不能按计划扩大。公告中的技术能力不能替代量产验证,面板级封装尤其需要保留这个观察环节。
议价风险则来自客户掌握设计、订单和替代方案。封测厂承担更复杂工序,不一定能够同比例提价。如果成本上升、客户又要求降价,收入可以增长,资本回报却未必提高。
地域与供应链风险会影响生产连续性、客户采购安排和扩产成本。台湾产业聚集有协同优势,也形成运营集中;跨地区布局能够分散一部分风险,但会增加建设、人员和管理投入。不能假定多建工厂只带来好处而没有成本。
最后是估值风险。当前价格可能已经反映较长时间的高增长。即使公司在接下来几个季度兑现利润改善,只要市场缩短愿意相信的增长期限,股价仍可能承压。
未来 6—18 个月如何验证?
| 观察项 | 最新基准 | 后续来源 | 需要改变判断的迹象 |
|---|---|---|---|
| ATM 利润质量 | Q2 经营利润率 15.7% | 季度分部表 | 收入增长但利润率持续走弱,成本与价格失衡 |
| 扩产现金压力 | H1 CFO 834 亿、净厂房设备支付 1,239 亿新台币 | 现金流量表 | 负现金缺口扩大,借款增长快于经营回报 |
| 测试产能消化 | Q2 测试设备投资约 8.04 亿美元 | 资本开支与测试收入披露 | 投入增加却迟迟不能转成收入与利润 |
| 新平台进度 | 面板线预计 2027 年上半年投产 | 正式产品、量产公告 | 认证或爬坡反复延迟,预期收益后移 |
| 客户与业务组合 | ATM 前十大占 60%,EMS 利润率 2.4% | 季度披露 | 大客户缩单或低利润业务稀释持续加重 |
这些条件属于本文分析框架,不是交易指令,也不是公司公布的硬性考核指标。
回到最初的问题:日月光有机会从 AI 芯片中留下更多利润,第二季度 ATM 的变化已经提供了部分证据。但要把这份利润转化为长期股东价值,还需要高利用率、稳定定价和能收回成本的资本开支。
我会把它视作“正在验证资本回报升级的封测集团”。只有当新业务扩大、现金缺口收敛、负债压力可控这几件事逐渐同时成立,先进封装的技术机会才算真正走到了股东口袋里。
主要资料
- 2025 年 Form 20-F:三年 IFRS 财务、ADS 比例、业务与风险
- 2026 年 7 月 30 日第二季度业绩材料,SEC 6-K 附件
- 2026 年 5 月 26 日 310 毫米面板级封装产线公告
- 美联储 2026 年 9 月 14 日 H.10,使用 9 月 11 日新台币汇率
- ASX 盘中报价快照
数据口径
研究截止:2026 年 9 月 22 日,亚洲/上海时区。上市主体为日月光投资控股股份有限公司,纽约证券交易所代码 ASX,每份 ADS 代表两股普通股;台湾上市代码 3711。最新季度为截至 2026 年 6 月 30 日的第二季度。报价采用 9 月 21 日 15:46 美东夏令时的 43.93 美元/ADS 盘中快照,不是收盘价。证券结构:2025 年 20-F、报价
本文仅用于个人经验心得分享,不构成任何投资建议。在具体实操之前,请务必结合自己的实际财务情况、投资目标和风险承受能力,独立判断并谨慎决策。
评论讨论
登录后参与讨论
登录