
研究截至 2026-09-22|财务:2026 H1|参考价:1,714.72 美元(9/21 美东盘中)
一提到阿斯麦,很多人首先想到光刻机,以及先进芯片生产绕不开的技术门槛。但如果只把它理解为一家卖昂贵机器的公司,就会漏掉另一部分价值:设备进入晶圆厂以后,维护、备件、软件和升级,还能形成后续收入。
2026 年第二季度,阿斯麦收入约 93.27 亿欧元,其中装机管理业务约 27.62 亿欧元,接近三成。与此同时,上半年净利润达到 56.74 亿欧元,经营现金流却是负数。这两个事实放在一起,才能看清它:技术位置非常强,现金到账仍然有周期。来源:第二季度财务报表
我的判断是,先进光刻与装机服务共同提高了阿斯麦的长期盈利能力,但并没有让它摆脱客户扩产、设备验收和付款节奏的影响。当前研究报价已经要求未来几年继续较快增长,单独一句“护城河很深”,不足以解释这个价格。
晶圆厂为什么愿意为一台机器花这么多钱?
制造芯片,需要反复在晶圆上形成精细图形,再进行沉积、刻蚀等处理。光刻机负责把图形投射到涂有光刻胶的晶圆上。可以把它理解为极其精密的曝光系统,但它要解决的问题远超“把图印小”:定位要准确,不同层要对齐,同一批晶圆之间还要保持稳定。
客户购买设备时,真正计算的是合格芯片的总成本。设备每小时处理多少晶圆,多久需要维护,图形误差会损失多少良率,后续工艺要增加几道步骤,都会影响这笔账。一台更贵的机器,如果能减少工序、提高产出,客户仍然可能觉得划算。
阿斯麦的产品包括 DUV 深紫外光刻、EUV 极紫外光刻,以及相关测量、计算光刻与控制方案。先进芯片会在不同层使用不同工艺,因此 EUV 增长不会让 DUV 在一夜之间失去需求。成熟制程、部分存储与先进制程中的其他层,也需要对应的曝光设备。
这也是研究阿斯麦时需要保留的层次:AI 加速器推动先进逻辑需求,HBM 及其他存储升级带动相关工艺投资,但公司最终收到的钱,来自晶圆厂采购、验收设备和使用装机服务,而非直接按照 AI 模型调用次数收费。
从终端需求到阿斯麦收入,中间隔着芯片设计、晶圆厂产能规划、工艺选择、设备交付和收入确认。产业趋势正确,季度收入仍可能因其中一个环节变化而波动。
“光刻门神”的壁垒,来自整套系统协同
阿斯麦的优势很难用某一个专利概括。光源、光学系统、精密运动控制、测量、软件和客户工艺需要共同工作,任何一环不稳定,都会影响设备产能和良率。客户更换供应商时,也要考虑工艺重新验证和量产风险。
因此,它的壁垒既来自技术积累,也来自已经进入客户生产流程的经验。先进制程越复杂,客户越在意设备之间的匹配和可靠性。领先产品的竞争,往往是多年研发、供应链合作与客户验证的结果。
不过,系统复杂也意味着供应链依赖。年报明确讨论了包括 Carl Zeiss 在内的关键供应商。如果核心光学或其他部件产能落后,即使客户愿意下单,阿斯麦也无法单靠增加最终装配人员解决问题。来源:2025 年年报,业务与风险因素
竞争也不能简单写成“没有对手”。在 DUV 等领域,尼康、佳能仍是竞争者;客户还会在不同工艺路线之间比较成本。对于一家晶圆厂,继续使用现有设备、购买升级方案、采用更多工序,或者延后新节点,都可能替代某一时点购买新机器的决定。
真正需要观察的是:阿斯麦的新系统是否继续改善客户的单位制造成本。如果技术领先只是换来更高设备价格,而客户得到的生产效益不足,采用速度就会比最积极的路线图慢。
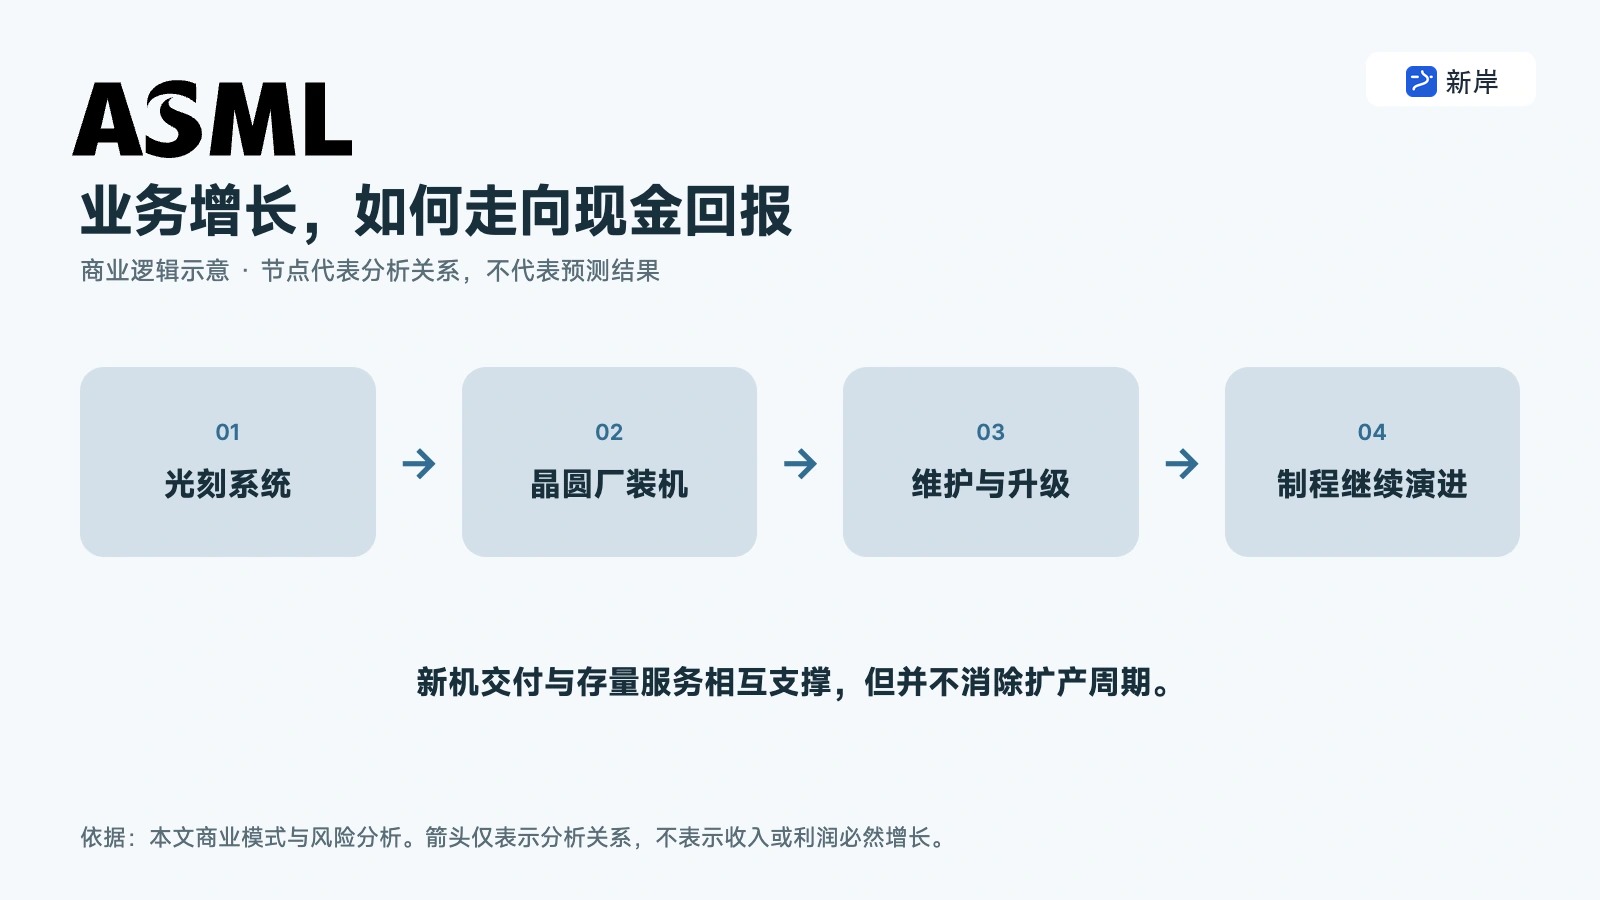
图:ASML 商业逻辑示意。新机交付与存量服务相互支撑,但并不消除扩产周期。
High NA 的空间很大,兑现要经过客户生产线
High NA 可以理解为进一步提高成像能力的 EUV 技术方向。它的投资逻辑不只是芯片线宽继续缩小,更在于部分关键层是否能借助更先进的曝光能力,减少复杂步骤并改善整体生产效率。
但新设备从进入客户研发线,到承担量产任务,需要经历验证、配套工艺成熟和产能爬坡。客户购买第一台设备,不代表立刻把大量产品切换到新路线。对收入模型来说,研发采购、初期量产和大规模铺开应该分开看。
2026 年 9 月,阿斯麦与三星公布扩大合作,三星计划在 2028 年前后将 High NA EUV 用于 DRAM 大规模制造。这里最有价值的信息,是客户愿意围绕量产继续投入;它仍然是一项未来计划,实际采用速度需要后续验证。来源:9 月 8 日双方合作公告
本文没有把 High NA 单独拆成一条缺乏公开依据的精确销量曲线。更稳妥的做法,是把它作为未来产品结构与单机价值提升的一部分,同时在保守情景里容纳采用延后、成本较高和客户先优化现有设备的可能。
近期更直接的收入基础,仍然包括常规 EUV、DUV 和已有设备升级。把所有增长都押在最前沿产品上,反而容易忽略当前真正贡献利润的业务。
“长期服务商”,如何从装机量中继续赚钱?
光刻机安装后,客户希望它多年稳定运行。阿斯麦围绕装机提供服务、备件和升级,帮助客户改善性能与产出。设备存量越大、使用强度越高,通常就会带来越多维护与升级需求。
2025 年,公司系统销售收入约 244.74 亿欧元,装机管理收入约 81.93 亿欧元,后者占总收入约四分之一。2026 年第二季度,装机管理收入约 27.62 亿欧元,较强的升级需求是重要支撑。公司电话会也指出,这部分业务当季表现高于原先预期。来源:年报、第二季度电话会材料
这门生意的吸引力,在于客户已经把设备纳入生产线。只要继续生产,就需要维持设备状态;能改善生产效率的升级,也更容易被客户放进投入产出的计算中。新系统销售扩大装机基础,后续服务又帮助客户使用这些设备,两种身份之间存在互相支持的关系。
但装机管理并非完全固定的订阅费。升级项目有自己的采购节奏,设备利用率会影响部分服务需求,出口限制也可能影响维护范围。某一季度高价值升级集中确认,收入和毛利会很好看,下一季度不一定沿相同速度增长。
所以,服务业务的作用是增加持续收入和客户黏性,降低对单次新机采购的依赖。判断它能平滑多少周期,仍然要看服务、备件与升级的实际组合,不能把整个装机管理部门都赋予软件订阅式估值。
需求很强,订单与产能还要逐层兑现
第二季度,公司收入约 93.27 亿欧元,毛利率 54.0%,营业利润约 34.56 亿欧元,净利润约 29.18 亿欧元,基本每股收益 7.59 欧元、稀释后 7.58 欧元。盈利增长已经反映在报表中。来源:季度财务报表
公司在 7 月将 2026 年收入指引设为 430 亿—450 亿欧元、毛利率 54%—56%,第三季度收入指引为 110 亿—120 亿欧元。管理层还表示,2027 年常规 EUV 的计划出货已接近被订单覆盖,并准备提高供应能力。这些反映的是当时订单和经营预期,仍需经历生产与客户接收。来源:业绩公告、电话会材料
理解这条增长链,最好分成三步。第一,客户确认未来需要的晶圆产能和工艺;第二,阿斯麦与供应商安排制造能力;第三,设备交付并满足收入确认要求。市场往往提前交易第一步,财务报表要等后面的步骤完成。
对投资者最有用的,也不只是订单总额。订单集中于哪些客户和产品,预期在哪一年交付,客户有没有改变扩产节奏,这些都会影响收入质量。公开信息没有完整披露每一笔订单的取消和调整条件,本文不会把订单覆盖率理解为无条件的未来现金收入。
利润创新高,为什么上半年现金流反而为负?
以下单位为十亿欧元。年度与半年分列,不能直接把半年数字与全年比较增长率;自由现金流按经营现金流减购置固定资产及无形资产计算。
| 项目 | 2023 | 2024 | 2025 | 2026上半年 |
|---|---|---|---|---|
| 收入 | 27.558 | 28.263 | 32.667 | 18.093 |
| 营业利润 | 9.042 | 9.023 | 11.301 | 6.614 |
| 归母净利润 | 7.839 | 7.572 | 9.609 | 5.674 |
| 经营现金流 | 5.443 | 11.166 | 12.659 | -0.482 |
| 资本支出 | 2.196 | 2.083 | 1.631 | 0.808 |
| 自由现金流 | 3.247 | 9.083 | 11.027 | -1.291 |
| 股份支付 | 0.135 | 0.173 | 0.202 | 0.090 |
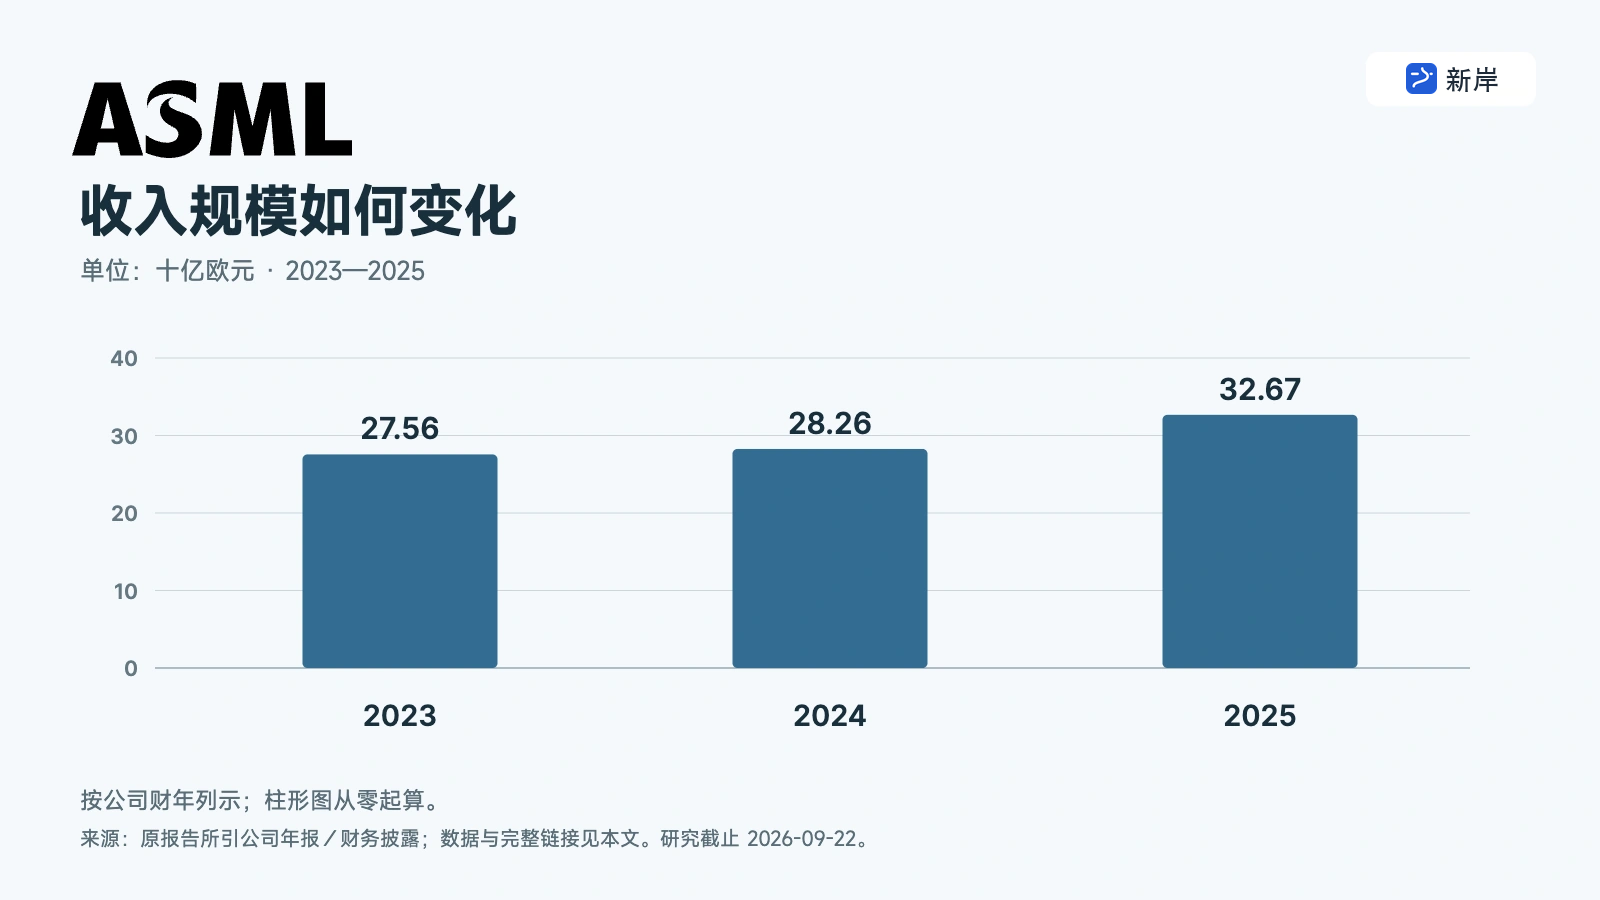
图:ASML 年度收入(十亿欧元)。数据取自本文引用的历史财务披露,按公司财年列示。
2025 年收入约 326.67 亿欧元,营业利润率约 34.6%,自由现金流约 110.27 亿欧元。强大的产品位置能够带来较高盈利,而且公司并不需要像晶圆厂那样,以同等比例购买大量生产设备。
2026 年上半年,收入同比增长约 17.2%,净利润增长约 22.2%,经营现金流却为负 4.83 亿欧元,扣除资本投入后自由现金流为负 12.91 亿欧元。其中,应收账款从上年末约 30.23 亿欧元升至约 72.53 亿欧元。设备验收、回款、客户预付款与营运资本变化,会让利润与现金在短期内出现明显差距。
这不意味着所有收入都有问题,也不能因为公司技术强,就忽略这项差异。下一步要检查的是应收能否回收、客户预付款和库存如何变化,以及全年经营现金是否重新跟上利润。连续多个期间的现金转换,比一个好看的年度数字更可靠。
研发也是维持壁垒必须付出的成本。2025 年研发费用约 46.99 亿欧元,已经进入损益表;计算自由现金流时再扣资本支出,不是把同一项研发费用扣两遍。光刻技术越难,公司越要持续投入,而且研发成功与客户采用之间还存在时间差。
股份支付同样需要保留在经济成本中。2025 年股份支付约 2.02 亿欧元,相对利润规模不算庞大,但不能因为现金流量表把它加回,就当它永远免费。本文采用包含持续股权激励成本的正常化利润率,并使用固定股数,不额外假设回购让每股收益加速。
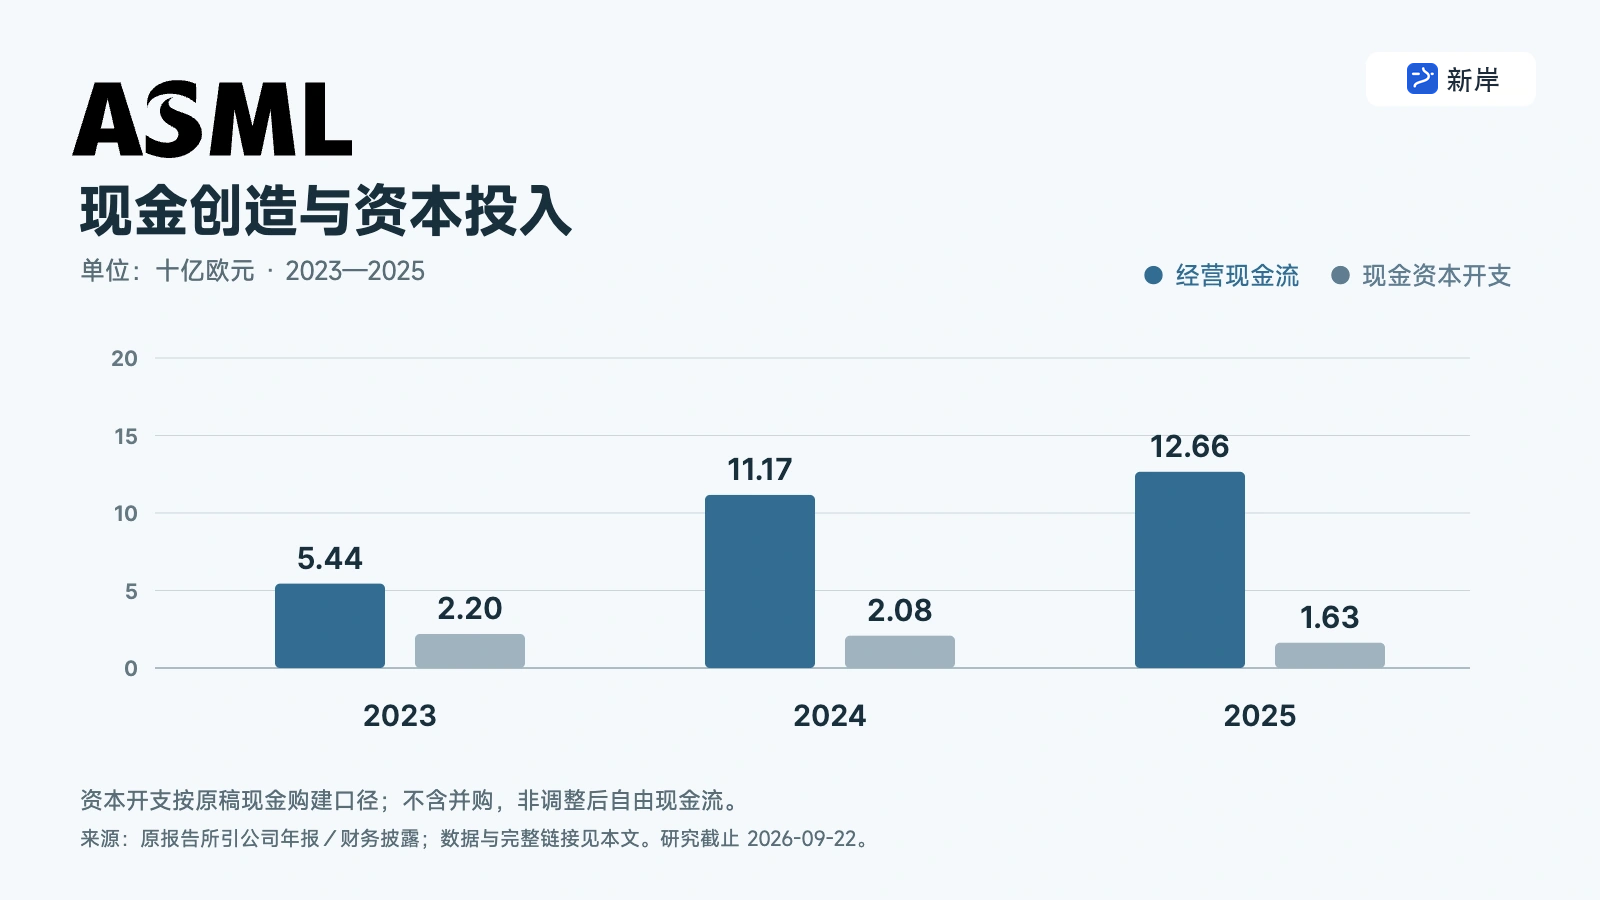
图:ASML 经营现金流与现金资本开支(十亿欧元)。资本开支按原稿现金购建口径;不含并购,非调整后自由现金流。
现金储备、股东分配与少数客户,放在一起看
截至 2026 年 6 月底,公司现金及短期投资约 75.82 亿欧元,低于 2025 年末的 133.22 亿欧元。上半年回购支出约 20.78 亿欧元,支付股息约 16.56 亿欧元,在同期自由现金流为负的情况下,分配消耗了部分现金储备。
季度简表列示长期债务约 19.84 亿欧元,但流动负债项目未在该简表中完整拆出所有债务口径。本文不据此给出一个貌似精确的总净现金数字,也不在市盈率估值之外额外叠加现金。
回购的质量取决于价格。若以过高估值持续买入,减少股数也未必为留下来的股东创造相同价值。因此,观察管理层资本分配,应同时看业务投入、现金缓冲、买回股份的价格和股份支付,而不是单看授权回购金额。
客户集中则是这门生意的另一面。2025 年最大客户贡献约 23.9% 的销售,两大客户合计约 38%。少数全球领先晶圆厂,既是先进光刻的主要使用者,也有足够大的采购计划影响阿斯麦年度表现。来源:年报客户集中与资本管理披露
出口限制可能进一步改变可服务的市场、产品结构与存量维护需求。管理层在年度指引中对中国业务给出当时假设,但未来政策变化仍可能导致订单或交付调整。这类风险同时影响收入和市场给予的估值倍数,单纯调低一两个季度销量不能覆盖全部后果。
估值:两种身份都很强,当前价格要求它们做到什么?
美股 ASML 为在纽约交易的普通股,本文按一股对应一股计算。财务采用欧元,估值转为美元时使用欧洲央行 2026 年 9 月 21 日参考汇率:1 欧元兑 1.1490 美元。来源:证券说明、欧洲央行汇率
主模型采用 2029 年末正常化净利润乘市盈率,按 10% 股权折现率折回研究时点。假设稀释后股数为 3.85 亿股,2026 年收入基数取公司全年指引中点 440 亿欧元。表中增长率为 2026—2029 年三个财年的复合增速,折现期限则按研究日至 2029 年末计算,约 3.27 年。
保守情景对应客户资本开支降温、High NA 采用较慢、升级项目回归平稳;基准情景对应 EUV 和装机业务继续扩张,研发与供应链成本得到消化;乐观情景要求设备产能、客户需求与新技术采用同时顺利,并支撑更高利润率和估值。
| 情景 | 2029 收入 | 三年复合增速 | 净利率 | 终期市盈率 | 折现后每股价值 |
|---|---|---|---|---|---|
| 保守 | 50.0 | 4.4% | 29% | 25 倍 | $816.70 |
| 基准 | 62.0 | 12.1% | 34% | 32 倍 | $1,498.34 |
| 乐观 | 76.0 | 20.0% | 38% | 38 倍 | $2,422.06 |
收入单位为十亿欧元,现值单位为美元。另假设 2027—2029 年每股股息分别为 8、9、10 欧元,按年末支付折现加入,不计剩余 2026 年分配,也未扣个人税费。所有增长、利润率与倍数均为本文条件假设,并非卖方一致预期。
25—38 倍终期市盈率,给予了持续技术领先和较强盈利能力溢价;较高情景还要求这些优势继续转化为增长。倍数不是依据“垄断”二字永久固定,更不能因为现价高,就倒过来调整假设确保结论看多。
基准情景现值约 1,498 美元,低于参考报价约 13%。要在基准 34% 净利率和 32 倍终期市盈率下支撑 1,714.72 美元,2029 年收入需约 711 亿欧元,相对 2026 年基数增长约 17.3%/年。这个结果说明,价格已在要求公司连续多年兑现较强扩张。
再用现金交叉检查:基准情景假设正常化股东现金率为 30%,对应 2029 年约 186 亿欧元现金能力。按当前价格和模型股数换算,未来现金收益率约 3.2%,并不宽裕。这一现金口径考虑资本投入及持续股权激励的经济成本,仅用于交叉检验,不再加到市盈率估值上。
| 净利率 / 终期市盈率 | 26 倍 | 32 倍 | 38 倍 |
|---|---|---|---|
| 30% | $1,081.22 | $1,325.00 | $1,568.77 |
| 34% | $1,222.07 | $1,498.34 | $1,774.62 |
| 38% | $1,362.92 | $1,671.69 | $1,980.47 |
表内固定基准收入,显示净利率与终期倍数变化后的美元现值。欧元升贬值也会改变美股投资者获得的美元价值;模型固定汇率,只为保持口径一致,没有预言未来汇率。
最有力的反面证据,是客户没有按预期加快投资
看空阿斯麦最强的论点,并不是短期内出现一家能轻易复制全部技术的公司,而是客户发现新增产能的回报不够高,选择减慢扩产、推迟新节点或延长现有设备使用期。
这种情形下,阿斯麦仍可能拥有领先技术,收入增速却达不到此前预期。新系统推迟、升级采购放缓、营运资本占用增加,再叠加估值倍数下降,就能让股东承受明显波动。优秀的商业位置与较好的买入回报,需要价格这一环配合。
反过来,如果客户先进制程与存储投资持续增加,供应链顺利提升交付能力,服务与升级维持增长,而且应收逐步变成现金,基准情景就有上修的依据。修正判断应来自这些经营证据,而不是只看股价是否上涨。
| 未来 6—18 个月的观察项 | 当前基准 | 需要验证的变化 |
|---|---|---|
| 全年与季度收入 | 2026 年指引 430 亿—450 亿欧元 | 后续季报能否按节奏交付并确认 |
| 客户投资兑现 | 管理层称 2027 年常规 EUV 计划接近被订单覆盖 | 订单调整、交付与客户产线进展是否一致 |
| 装机业务 | 第二季度约 27.62 亿欧元 | 升级高峰以后,基础服务能否继续增长 |
| 现金转换 | 上半年经营现金流为负,应收明显增加 | 回款是否改善,自由现金流能否跟上盈利 |
| High NA | 三星公布面向 2028 年量产的计划 | 后续验证是否推进,而非只增加研发设备 |
| 外部限制与供应链 | 关键供应商和市场准入影响交付 | 正式公告是否改变可交付范围或产能 |
两种身份,共同决定阿斯麦的长期价值
“光刻门神”解释了阿斯麦为什么能够进入先进芯片最重要的生产环节;“长期服务商”解释了设备卖出以后,公司如何继续与客户发生经济联系。前者扩大技术边界和装机基础,后者提高设备生命周期中的收入与客户黏性。
这两种身份使它成为一家值得长期研究的公司,也让市场愿意支付较高预期。但研究最终要落到几个朴素的问题:客户是否继续需要更多合格晶圆,阿斯麦的方案是否更划算,设备能否交付,应收能否回款,最后每一股能分到多少。
我的结论是,阿斯麦的商业质量有扎实依据,当前估值则需要较强经营兑现来配合。接下来最值得追踪的,是订单到现金的转化,以及装机服务能否在设备周期变化时继续贡献利润。技术故事只有走完这条路,才真正成为股东回报。
主要资料
数据口径
美股个股|ASML|研究截止:2026 年 9 月 22 日(北京时间)|财务覆盖 2023—2025 年及 2026 年上半年,统一采用 US GAAP。参考报价为 2026 年 9 月 21 日 15:03 美东时间的 1,714.72 美元盘中快照;本文估值不随行情自动更新。
本文仅用于个人经验心得分享,不构成任何投资建议。在具体实操之前,请务必结合自己的实际财务情况、投资目标和风险承受能力,独立判断并谨慎决策。
评论讨论
登录后参与讨论
登录