
研究截至 2026-09-22|财务:FY2026 Q3|参考价:465.61 美元(9/21 美东盘中)
芯片设计得越来越复杂,制造它们需要的设备自然也会更复杂。但对应用材料的股东来说,中间还有一个问题:多出来的工艺难度,最终会变成公司的收入和利润,还是被研发、竞争与扩产成本消耗掉?
FY2026 第三季度,应用材料收入约 91.15 亿美元,营业利润率约 33.7%,业绩已经显示出较强的需求与盈利能力。不过,前三季度自由现金流约 35.80 亿美元,略低于上年同期。技术升级正在创造机会,现金回报仍需要单独检验。来源:第三季度 Form 10-Q
我的判断是,应用材料有机会在先进逻辑、存储和封装的多轮升级中提高单片晶圆对应的设备价值,但它能留下多少利润,取决于具体工艺的竞争位置和客户愿意支付的价格。研究重点应该从“芯片越来越难造”,进一步推进到“哪些步骤必须增加,谁能拿到订单,以及钱能否收回来”。
芯片工厂的“工具箱”,究竟装着什么?
如果把晶圆制造想成反复搭建和雕刻微小结构,光刻负责定义图形,沉积负责放入材料,刻蚀负责移除不需要的部分,还要通过测量、检测、清洗和其他工艺控制结果。应用材料覆盖其中多个关键环节。
客户买的并非一台只看参数的通用机器,而是能够在真实生产环境里完成特定步骤的工艺方案。例如,一层材料厚度是否均匀,能否进入复杂结构内部,会不会损伤周围区域,处理速度是否满足产量要求,都会影响最终良率。
应用材料的主要客户包括晶圆代工厂、逻辑芯片制造商和存储厂。其收入来自新设备、现有设备的服务及升级,还有显示等其他业务。AI 需求能够推动客户投资,但公司本身并不直接获得每次 AI 推理或每颗 GPU 销售的分成。
真正的收入链条是:客户需要更先进或更多芯片,选择相应制造工艺,购买并安装设备,最终形成应用材料的收入。任何一环发生改变,都可能让设备订单与终端 AI 热度出现时间差。
从平面到复杂立体结构,为什么设备价值量会增加?
以先进逻辑为例,GAA 晶体管让栅极更充分地包围沟道,以改善控制能力。对投资者而言,不必记住所有器件结构,关键是理解制造变化:材料要被放置在更复杂的位置,也要更有选择性地移除,尺寸与表面状态必须更精确。
这会增加对沉积、刻蚀、材料处理和测量的要求。应用材料希望通过配套工艺和集成方案,参与客户从旧结构迁移到新结构的过程。如果同样一批晶圆需要更多相关步骤,公司可服务的设备市场就可能扩大。来源:公司 GAA 工艺说明
背面供电是另一个例子。它把部分供电结构安排到晶圆背面,缓解正面的布线压力,同时增加减薄、材料处理与连接等制造挑战。新方案能否带来设备收入,取决于客户采用节奏、工艺路线和供应商验证,不能仅从技术概念直接推算订单。来源:公司背面供电说明
因此,“芯片越难造”至少有两种结果。一种是客户必须增加步骤,应用材料在这些步骤中保持较好竞争力;另一种是制造复杂度上升,但客户选择了竞争者、整合工序或延后升级。只有第一种路径,才会稳定地扩大公司的收入与利润。
设备需求也要区分新增产能与技术迁移。新增产能增加设备数量;技术迁移可能在晶圆产量变化不大的时候,增加某些设备的使用强度和价值量。两者相加能带来很强的上行,但如果客户同时缩减产能投资,工艺升级也未必完全抵消影响。
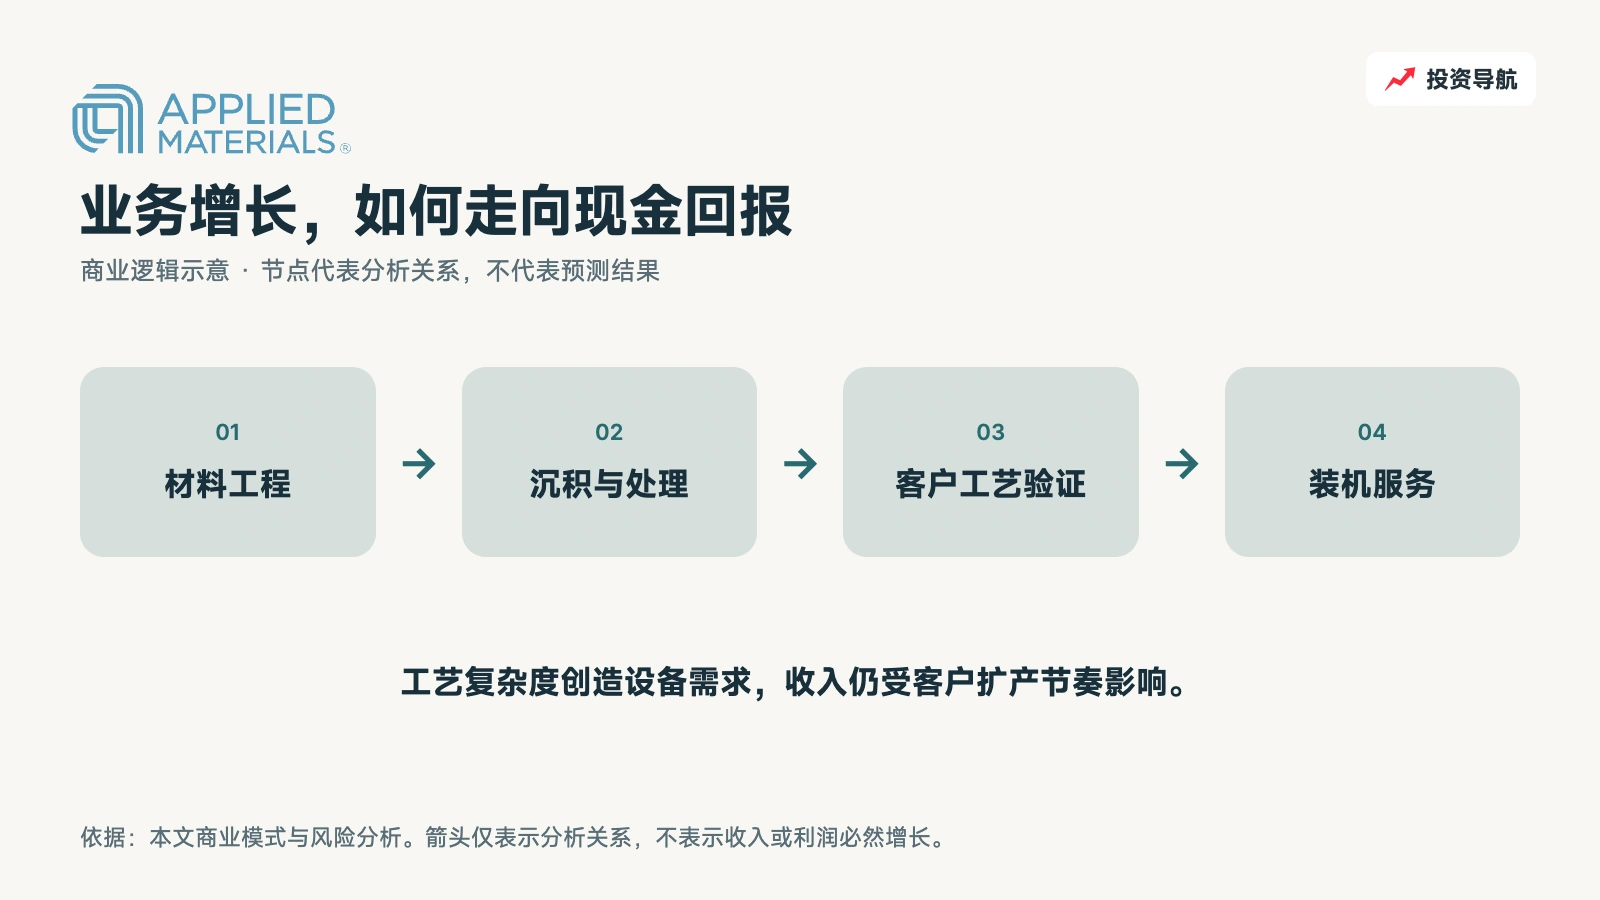
图:AMAT 商业逻辑示意。工艺复杂度创造设备需求,收入仍受客户扩产节奏影响。
存储与先进封装,让增长来源更丰富
应用材料的机会不仅来自先进逻辑。DRAM 结构演进、HBM 相关制造,以及 NAND 的立体堆叠,都需要对应的材料和工艺设备。不同存储产品的技术方向与供需周期并不完全相同,不能把“AI 需要更多存储”当成所有设备同时增长的依据。
第三季度半导体系统业务的收入构成中,代工及逻辑约占 67%,DRAM 约占 26%,NAND 约占 7%。这些比例对应半导体系统业务,不是全公司总收入,也说明当时增长并非单靠某一类存储设备。来源:第三季度业绩材料
先进封装则把不同芯片或功能模块更紧密地连接在一起。它能帮助客户改善系统性能,也增加互连、沉积、平坦化和检测等要求。应用材料参与的是制造这些结构所需的部分设备环节,不能把整个封装市场规模都算成自己的收入空间。
管理层在 8 月电话会给出多个业务方向的增长展望,其中对先进封装的较高增长预期,采用的是 2026 日历年口径。它既不是整个公司增长指引,也不能直接拼接进截至 10 月附近结束的财年数据。来源:第三季度电话会准备材料
我更看重的验证方式,是观察这些新机会能否推动半导体系统业务持续增长、产品组合改善,并在研发投入后仍保留较好的营业利润率。技术发布和合作项目提供线索,财务兑现才决定这部分机会应获得多大估值。
广泛覆盖有优势,但每一道工序都要竞争
应用材料的产品范围较广,能够较早参与客户工艺开发,也有机会把多个步骤放在一起优化。这种能力对于新材料、新结构越来越重要,因为某一道工艺改变,可能影响后面的沉积、刻蚀或检测结果。
不过,产品范围广并不代表每一项业务都占优势。泛林、东京电子等厂商在相应设备环节与它竞争,科磊在检测和量测领域拥有自己的积累,不同供应商的具体重叠范围也不同。不能把所有半导体设备公司视为生产同一种产品。
客户会比较产能、良率、耗材、维护和整体成本,也会考虑多供应商策略。应用材料要获得更高价格,必须证明方案给客户带来的经济价值更大,而不是仅凭行业处于上行周期。
这也是研发投入的意义。FY2025,公司研发费用约 35.70 亿美元;FY2026 第三季度单季研发费用约 11 亿美元。持续研发既是未来竞争力的来源,也是真实成本,不能在强调新技术红利时把它从盈利要求中拿掉。来源:年报、季度报表
管理层推进 EPIC 等客户与产业合作项目,有助于提前参与下一代工艺。但合作数量、厂房面积和产能规划,不能直接等同于已经签订的收入。研发平台能否缩短客户验证周期、提高产品胜率,才是后续值得观察的结果。
服务收入能增加韧性,也有自己的周期
应用材料目前有两个可报告分部:半导体系统和 Applied Global Services(AGS)。显示相关业务归入其他业务,不能继续按照过去的结构,把显示单独写成当前第三个可报告分部。
第三季度,半导体系统收入约 70.40 亿美元,AGS 约 17.81 亿美元,其他业务约 2.94 亿美元。AGS 围绕客户已经安装的设备提供支持、备件与服务等,既受装机基础扩大影响,也与设备利用率、升级和客户支出有关。来源:第三季度 10-Q,分部披露
这一业务的价值在于,公司与客户的关系能够延续到新设备销售之后。客户生产规模越大,维持设备稳定运行的重要性越高;长期服务安排有助于增加可见度,也能让应用材料更了解设备使用情况。
但分析历史增长时要注意口径。FY2026,公司把原先属于 AGS 的 200 毫米设备业务转入半导体系统,并调整部分成本分配,比较数据进行了相应重列。若把旧版本分部数据与新版本直接相除,可能得到错误的增长结论。
本文的三年财务表采用合并口径,分部分析采用当前披露口径。服务确实增加经营韧性,但客户降低设备利用率或延后升级时,相关需求仍可能放缓,不能把整个部门视为固定不变的年费收入。
从三年财务看,利润和现金给出了不同信号
以下单位为十亿美元,自由现金流为经营现金流减资本支出。最新列为九个月累计,不与全年数字直接比较同比;股份支付保留其费用性质。
| 项目 | FY2023 | FY2024 | FY2025 | FY2026前九个月 |
|---|---|---|---|---|
| 收入 | 26.517 | 27.176 | 28.368 | 24.037 |
| 营业利润 | 7.654 | 7.867 | 8.289 | 7.429 |
| 归母净利润 | 6.856 | 7.177 | 6.998 | 7.370 |
| 经营现金流 | 8.700 | 8.677 | 7.958 | 5.568 |
| 资本支出 | 1.106 | 1.190 | 2.260 | 1.988 |
| 自由现金流 | 7.594 | 7.487 | 5.698 | 3.580 |
| 股份支付 | 0.490 | 0.577 | 0.668 | 0.545 |
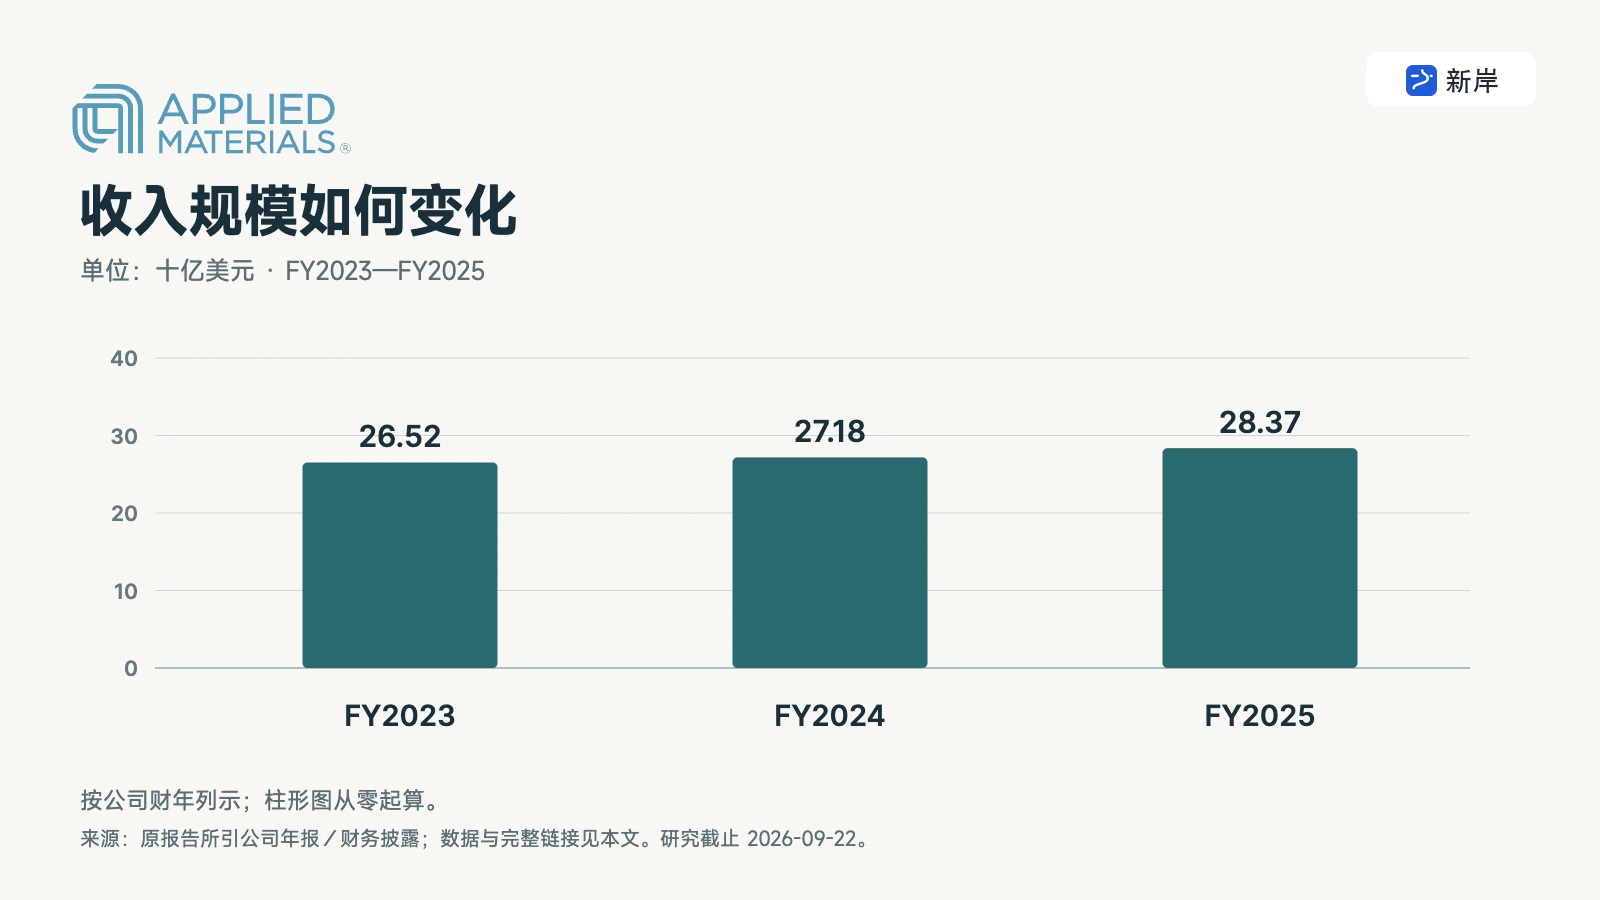
图:AMAT 年度收入(十亿美元)。数据取自本文引用的历史财务披露,按公司财年列示。
FY2023—FY2025,收入从约 265.17 亿美元增长到 283.68 亿美元,营业利润从约 76.54 亿美元增至 82.89 亿美元。这段时期更接近稳步增长,而不是每年都随 AI 热度大幅加速。
FY2026 前三季度,收入同比增长约 11.4%,营业利润增长约 13.0%,归母净利润增长约 44.5%。三种增速差距很大,说明净利润变化不能全部归结为设备竞争力提升。
季度报表显示,前三季度其他收入明显增加,经营现金流调整中包含约 9.09 亿美元股权投资收益;有效税率也从上年同期约 27.2% 降到约 12.9%。税务重估与投资收益影响了净利润,因此估值不能简单拿近期最高的净利率永久外推。来源:季度报表,所得税、投资与现金流注释
现金表现更克制:前三季度经营现金流约 55.68 亿美元,资本支出约 19.88 亿美元,自由现金流约 35.80 亿美元,略低于上年同期的 36.55 亿美元。同期应收账款增至约 76.91 亿美元,库存约 65.64 亿美元,均高于上一财年末。
销售扩大确实会占用营运资本,产能和研发设施投入也可能提前发生。问题在于这些资金能否随着客户回款与产能使用重新释放。后续如果营业利润增长,而应收和库存持续跑得更快,估值中的现金率就需要下调。
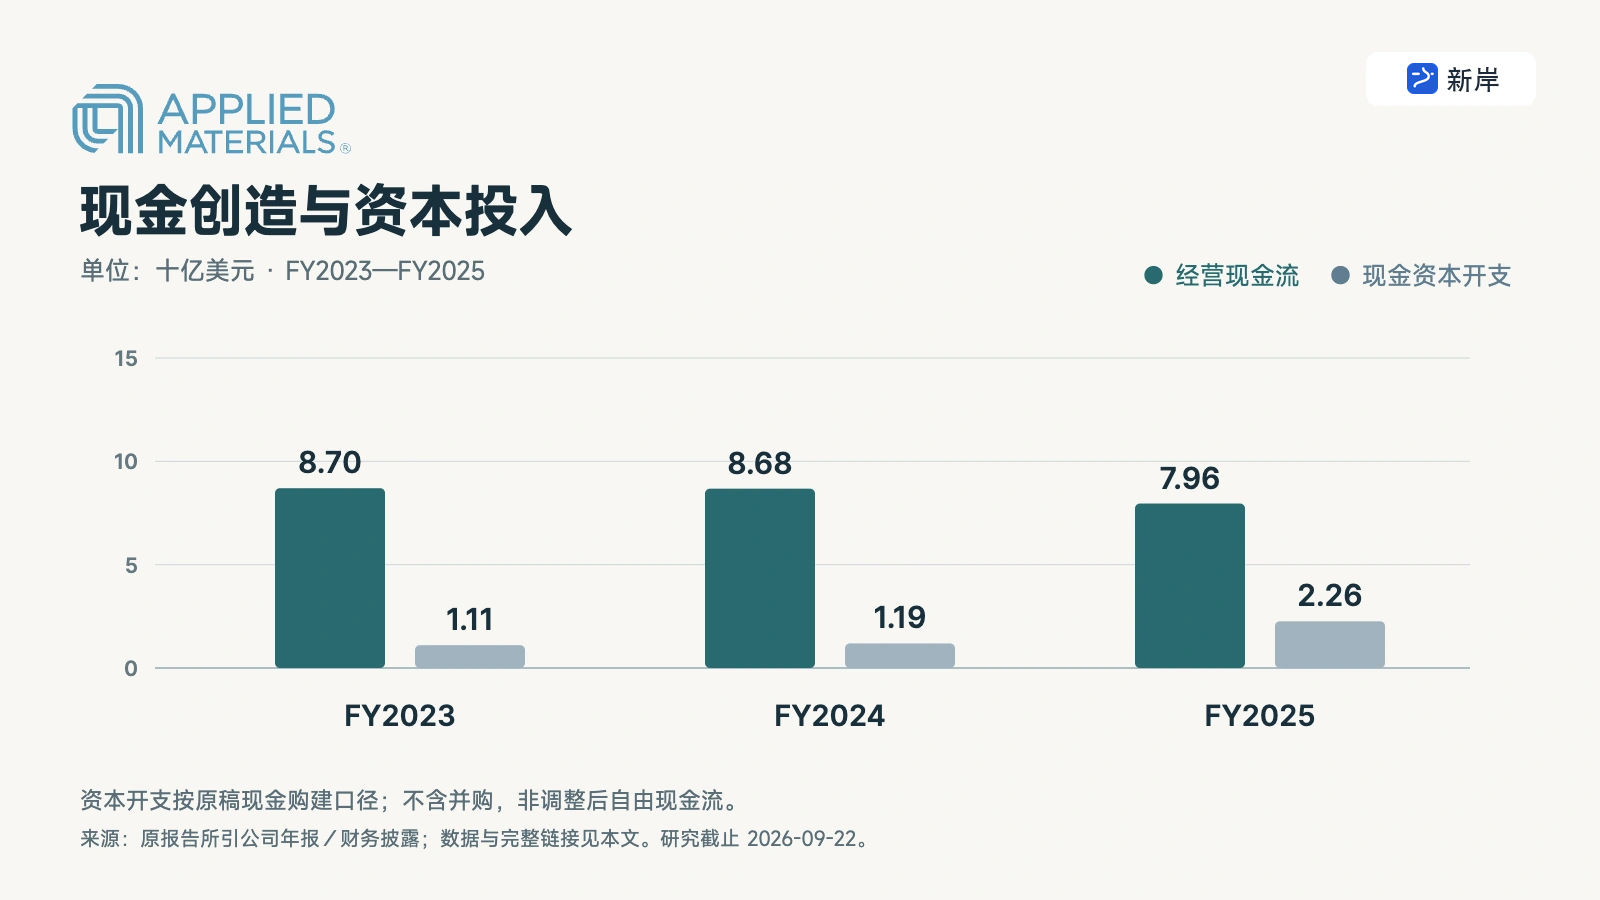
图:AMAT 经营现金流与现金资本开支(十亿美元)。资本开支按原稿现金购建口径;不含并购,非调整后自由现金流。
回购、分红和债务,如何影响每股回报?
截至第三季度末,现金与短期投资合计约 92.33 亿美元,可识别的短期及长期债务约 65.44 亿美元。这个结构提供一定财务缓冲,但持续投入与股东分配仍需要经营现金支持。
FY2025,公司回购股票约 48.95 亿美元,支付股息约 13.84 亿美元,两者合计高于当年约 56.98 亿美元的自由现金流。单个年度可以动用现金安排分配,但若长期如此,不能把超额分配当成可持续经营回报。
FY2026 前三季度,回购约 11.77 亿美元,股息约 11.50 亿美元,另有股权奖励相关代扣税款等现金支出。观察股数变化,需要同时考虑回购与员工股权计划;股份支付在当期现金流中被加回,并不意味着股东没有承担成本。来源:年报及季度现金流量表
本文采用包含持续股份支付经济成本的正常化利润率,估值股数固定为 8 亿股,没有把未来尚未发生的回购作为额外盈利增长来源。这样做可以把主要问题集中在业务与价格,而不是让分母假设替经营表现加分。
公司还在季度文件中披露了出口合规事项的和解及相关付款。对经营研究更重要的是,它说明出口限制和合规要求可能带来现金支出,也可能改变可销售的产品与市场。未来业务模型需要根据正式政策和公司披露更新,而非默认市场准入永久不变。
最新指引很强,但它还不是已经实现的收入
公司对 FY2026 第四季度给出的收入指引为 102.5 亿美元、上下浮动 5 亿美元,非 GAAP 每股收益指引为 4.02 美元、上下浮动 0.20 美元。这里的每股收益是调整后口径,不能与前文 GAAP 净利润直接混用。来源:第三季度业绩公告
如果第四季度收入达到中点,全年收入约为 342.87 亿美元,这是本文估值采用的 2026 财年基数。它由已经实现的前三季度收入与尚未实现的第四季度指引组成,后者需要下一次财报验证。
管理层还讨论了扩大制造能力和支持未来需求的计划。扩产有助于解决交付瓶颈,但只有客户持续采购、设备验收和回款,才会变成股东现金。供应商扩产速度比客户最终需求更快时,也可能增加未来成本压力。
因此,本文不会按单季指引的高增长直接外推三年。新的估值情景需要同时考虑逻辑、存储、封装与服务,留出需求回落、竞争和资本投入增加的空间。
估值:难度增加,要创造多少利润才配得上现价?
主模型采用 FY2029 正常化净利润乘市盈率,再以 10.5% 股权折现率折回研究时点。终点简化设为 2029 年 10 月 31 日,约 3.11 年;不是对财报发布日期的预测。股数固定 8 亿股,币种均为美元。
保守情景对应客户投资降温、新工艺收入增长有限、成本和竞争压低利润;基准情景对应先进逻辑与存储升级持续,服务和封装共同扩张;乐观情景要求多个业务同时提高价值量,产品组合与效率支撑更高利润率。
| 情景 | 2029 收入 | 三年复合增速 | 净利率 | 终期市盈率 | 折现后每股价值 |
|---|---|---|---|---|---|
| 保守 | 42.0 | 7.0% | 24% | 22 倍 | $209.08 |
| 基准 | 52.0 | 14.9% | 28% | 28 倍 | $379.49 |
| 乐观 | 64.0 | 23.1% | 32% | 34 倍 | $644.04 |
收入单位为十亿美元。表中增速按 FY2026—FY2029 三个财年计算。假设 2027—2029 年每股现金股息为 2.20、2.40、2.60 美元,年末支付并折现加入,不计剩余 2026 年分配,未扣个人税费。终期市盈率已经对应股权价值,不额外加净现金。
22—34 倍终期市盈率分别反映增长放缓、持续升级和较强扩张条件下的估值要求。较高倍数必须由较长增长期和较好资本效率支撑,不是因为公司属于 AI 产业链就自动获得。
基准情景现值约 379 美元,低于参考价约 18%。保持基准 28% 净利率和 28 倍终期市盈率,当前 465.61 美元要求 FY2029 收入约 640 亿美元,相对本文 FY2026 基数的复合增长约 23.1%/年。这比基准情景 520 亿美元的收入要求更高。
换成现金视角,基准情景假设正常化股东现金率为 24%,对应约 124.8 亿美元年度现金能力,按当前价格和模型股数计算,未来现金收益率约 3.4%。这一假设已经要求资本支出和营运资本占用最终得到较好消化。
| 净利率 / 终期市盈率 | 22 倍 | 28 倍 | 34 倍 |
|---|---|---|---|
| 24% | $257.47 | $326.11 | $394.74 |
| 28% | $299.42 | $379.49 | $459.56 |
| 32% | $341.36 | $432.87 | $524.38 |
表中固定基准收入,展示净利率与市盈率变化后的每股现值。正常化现金口径考虑资本投入与持续股权激励经济成本,只作为交叉验证,不再叠加进估值。情景没有赋予概率,也不是未来价格区间的保证。
最强反证:制造更复杂,公司的利润却没有同步增加
应用材料最值得警惕的情形,是行业技术复杂度继续上升,但客户把主要订单给了其他供应商,或者通过工艺整合降低了某些设备需求。公司可能需要更多研发和设施投入,收入与利润却没有获得相称增量。
另一个风险来自客户资本开支。AI 投资若低于预期,晶圆厂和存储厂延后项目,会通过设备采购影响应用材料。服务业务能够提供支持,但不能完全抵消新设备大幅回落。出口政策变化则可能同时压缩市场范围并增加经营成本。
即使经营没有明显恶化,估值也可能调整。当前价格要求相当强的中期增长,如果公司只是做到稳健增长,投资者回报仍可能低于预期。这就是为什么必须把业务判断和买入价格放进同一份报告。
| 未来 6—18 个月的观察项 | 当前基准 | 需要验证的变化 |
|---|---|---|
| 指引兑现 | FY2026Q4 收入中点 102.5 亿美元 | 后续实际收入、毛利与订单节奏是否匹配 |
| 工艺升级 | GAA、背面供电、存储与封装扩大工艺需求 | 系统收入与产品组合能否体现公司获得的份额 |
| 服务经营 | 第三季度 AGS 收入约 17.81 亿美元 | 按重列口径观察增长,避免分部调整造成假象 |
| 利润质量 | 前三季度净利润受投资收益与税率影响 | 营业利润和正常税率下盈利是否继续改善 |
| 现金与投入 | 前三季度自由现金流约 35.80 亿美元 | 应收回收、库存与资本支出能否带来现金改善 |
| 风险与分配 | 出口限制、研发投入和回购共同占用资源 | 市场范围是否变化,分配能否由持续现金支持 |
回答标题:有机会赚得更多,但每一道条件都要兑现
芯片越难造,确实可能提高材料工程和工艺设备的重要性。应用材料覆盖多个关键步骤,又拥有较大的装机与客户基础,因此有条件参与这种变化。
真正决定股东回报的,是技术升级能否增加它可服务的价值量,产品能否赢得客户,定价是否覆盖研发和交付成本,增长最终能否形成现金。缺少其中一环,“制造更难”就可能只意味着公司自己也需要花更多钱。
我的结论是,应用材料的中长期机会有清晰的工艺基础,近期业绩也在兑现;当前价格则要求这轮增长保持较高强度。下一步应重点检查系统业务的竞争成果和现金转换,而不是只累加技术名词与市场规模。设备生意能赚多少钱,最终仍要回到客户愿意付多少钱,以及公司能够留下多少钱。
主要资料
数据口径
美股个股|AMAT|研究截止:2026 年 9 月 22 日(北京时间)|财务覆盖 FY2023—FY2025,以及截至 2026 年 7 月 26 日的 FY2026 前三季度。参考报价为 2026 年 9 月 21 日 15:27 美东时间的 465.61 美元盘中快照。
本文仅用于个人经验心得分享,不构成任何投资建议。在具体实操之前,请务必结合自己的实际财务情况、投资目标和风险承受能力,独立判断并谨慎决策。
评论讨论
登录后参与讨论
登录