
研究截至 2026-09-22|财务:FY2026|参考价:110.83 美元(9/21 美东盘中)
一个老牌网络巨头,出现了两种不同的增长
思科 FY2026 收入增长约 12%,其中网络产品收入增长约 22%。与此同时,公司披露来自超大规模客户的 AI 基础设施年度订单约 93 亿美元,相关收入约 40 亿美元,并预计下一财年收入约 75 亿美元。
这让思科重新进入很多 AI 投资者的视野。但问题也随之而来:增长究竟来自企业更新老设备,还是来自 AI 数据中心新增需求?哪一部分能持续得更久?FY2026 业绩公告
我的判断是,两条增长线都在发挥作用,但它们不是可以互相替代的故事。企业网络与服务提供客户基础和现金,AI 基础设施提高增量增长机会;要让集团获得更高的长期估值,两者需要一起支持每股现金,而不能只靠 AI 订单扩大。
最新财报已经提供了经营改善证据,也留下一个明显疑问:净利润增长约 30%,经营现金流却基本没有增长。理解这个差异,比给公司重新贴一个 AI 标签更重要。
网络设备卖给谁,客户为什么继续付钱?
网络的任务是让数据到达正确的地方,并在可接受的速度、可靠性和安全条件下完成传输。
对一家普通企业而言,这包括办公室和工厂里的交换机、无线网络、不同分支机构之间的连接,以及数据中心和外部云服务的接入。客户买的不只是一台设备,还包括管理、支持、升级和运维流程。
这些流程形成了一定转换成本。替换设备时,企业要考虑已有配置、员工经验、应用兼容、服务责任和业务停机风险。思科长期积累的产品、渠道和客户关系,可以在这里发挥作用。
但转换成本不是永久定价权。若产品过于复杂、许可成本上升,或者替代方案显著改善,客户仍然会重新评估。公司需要用产品与服务价值维持关系,不能只依赖客户不愿折腾。
在超大规模数据中心,采购方式又不同。客户规模更大、技术能力更强,可能自己设计架构,并把芯片、光学、系统和软件分开采购。它们更在意性能、功耗、成本与供应链控制,供应商需要适应更严格的技术和商业要求。业务、客户市场及竞争环境:FY2026 10-K
所以,企业网络地位强,不代表自然赢下 AI 数据中心。思科必须在新场景里证明产品适配和交付能力;同样,拿到 AI 订单也不意味着原有企业网络业务已经不重要。
图:CSCO 商业逻辑示意。传统装机基础与 AI 网络构成两条不同的需求线索。
企业换代是一条真实的需求线,但不是每年重复的红利
企业会因为容量、可靠性、安全和管理要求更新网络,也可能在延迟采购之后集中补充预算。这些需求通常会分布在多个产品与客户群中。
FY2026 第四季度,思科产品订单同比增长 35%;剔除超大规模客户后仍增长 25%。这个披露说明,本季订单改善并不只来自少数 AI 客户。第四季度业绩公告
但剔除超大规模客户不等于“全部都是企业设备换代”。剩余客户和用途仍然广泛。本文不把一个统计口径进一步扩展成公司没有披露的具体需求分类。
企业更新周期的特点是有存量基础,也有节奏波动。几年没有更新的设备可以创造一轮需求,集中换完之后增速可能回落。如果更新同时带来新的服务、订阅和安全功能,后续收入就可能更稳定。
因此,投资者需要分清三种增长:客户数量扩大,原有客户购买更多产品,以及原有设备集中替换。它们都能增加收入,但可持续时间和利润贡献并不相同。
一项值得警惕的信号是,硬件交付很强,服务和软件却迟迟没有对应改善。那可能说明当前增长更多是周期恢复,尚未形成更广的持续收入。对长期估值而言,这个区分很重要。
AI 集群为什么给网络提出新要求?
大量计算设备协同工作时,需要频繁交换数据。如果通信成为瓶颈,昂贵的计算资源可能在等待数据,而不是执行有效计算。
因此,AI 基础设施不仅需要更多带宽,也关注延迟、拥塞管理、可靠性和功耗。网络设备的价值,要放到整个集群的利用率和任务完成时间中理解。
思科既提供系统,也通过 Silicon One 参与网络芯片。2026 年 2 月发布的 G300 官方数据表将其定位为 102.4 Tbps 交换芯片,面向多类数据中心与 AI 网络应用。该参数描述芯片能力,不是整个客户集群必然实现的吞吐量,更不能直接推导某个市场份额。Cisco Silicon One G300 数据表
这类芯片的意义,是让思科能够在不同采购模式下参与客户需求。客户可以选择较完整的系统,也可能更关注芯片与特定架构配合。收入结构和利润率会随供货内容不同而变化。
光互连同样影响数据移动。它与交换设备互相配合,但不能把交换芯片、光学部件和整套网络的市场规模简单相加,再全部当成思科潜在收入。产业链同一份支出可能在不同统计口径里重复出现。
AI 网络也没有唯一技术路线。不同客户会考虑以太网、其他互连方案、已有架构与生态。思科必须在实际工作负载、规模和总成本上竞争,不能仅凭“AI 最终需要联网”就证明它必然取得领先份额。
与英伟达合作,为什么不等于没有竞争?
思科与英伟达的 Secure AI Factory 合作,包含使用英伟达网络芯片搭配思科操作系统的方案,也保留基于 Cisco Silicon One 的架构选择。2026 年 3 月 16 日合作公告
这体现了基础设施行业常见的关系:两家公司可以在一种产品组合中合作,也在另一种客户采购中争取不同价值。客户需要的是能工作、能维护、成本合适的方案,不一定按投资者划分的阵营选择。
对思科来说,合作可以扩大交付范围和客户接触;代价是部分核心硬件价值由伙伴获取。自主芯片路线则有机会保留更多技术价值,但也需要研发、验证与规模支持。
因此,评价这类合作不宜停在“绑定英伟达”四个字。应该继续问:实际卖什么、谁承担支持责任、哪些收入属于思科、对应利润是否足够,以及客户是否持续采用。
这也解释了为什么 AI 业务的规模增长不一定带来集团毛利率同比例上升。系统、芯片、光学和软件的组合不同,毛利结构就可能不同。集团需要用更多收入抵消组合变化带来的利润率影响。
安全、Splunk 和协作业务,不能在 AI 故事里消失
思科并不是一家纯 AI 网络公司。FY2026 网络产品收入约 346.68 亿美元,安全约 82.32 亿美元,协作约 43.00 亿美元,可观测性约 10.95 亿美元,另有少量其他产品和约 150.30 亿美元服务收入。
其中,网络产品收入同比增长约 22%,安全全年只增长约 2%,协作和可观测性均约增长 4%。第四季度安全业务增长较快,也不能替代全年结构。10-K,产品类别收入
Splunk 的作用,与安全分析、数据和可观测性有关。它有机会增加软件和订阅联系,但投资回报必须放在收购价格、整合费用和后续增长里检验。不能因为它带有软件属性,就给整个集团自动切换到高增长软件估值。
公司 FY2026 总软件收入约 232 亿美元,同比增长约 4%;总订阅收入增长约 1%。这与网络硬件的高增速形成对照,说明最新一轮增长仍有明显的硬件需求特征。10-K,FY2026 经营概览
安全与可观测性可以利用网络客户基础,也面临专业供应商竞争。把产品组合得更完整,可能减少客户管理复杂度;如果产品体验和效果不够好,客户仍可能选择独立方案。
协作业务则服务会议、沟通等不同需求,其增长节奏不会天然跟随 AI 数据中心建设。对于集团估值,这些业务提供多样性,也意味着不能把最快增长部分的倍数应用到所有收入。
三年财务:盈利恢复,现金没有同步加速
下表金额为十亿美元,EPS 为美元。现金余量采用经营现金流减现金购置固定资产,不包括并购付款。
| 指标 | FY2024 | FY2025 | FY2026 |
|---|---|---|---|
| 收入 | 53.803 | 56.654 | 63.325 |
| GAAP 经营利润 | 12.181 | 11.760 | 15.368 |
| GAAP 净利润 | 10.320 | 10.180 | 13.267 |
| 稀释 EPS | 2.54 | 2.55 | 3.33 |
| 经营现金流 | 10.880 | 14.193 | 14.177 |
| 现金资本开支 | 0.670 | 0.905 | 1.410 |
| 经营现金流减资本开支 | 10.210 | 13.288 | 12.767 |
| 股权激励费用 | 3.074 | 3.641 | 3.830 |
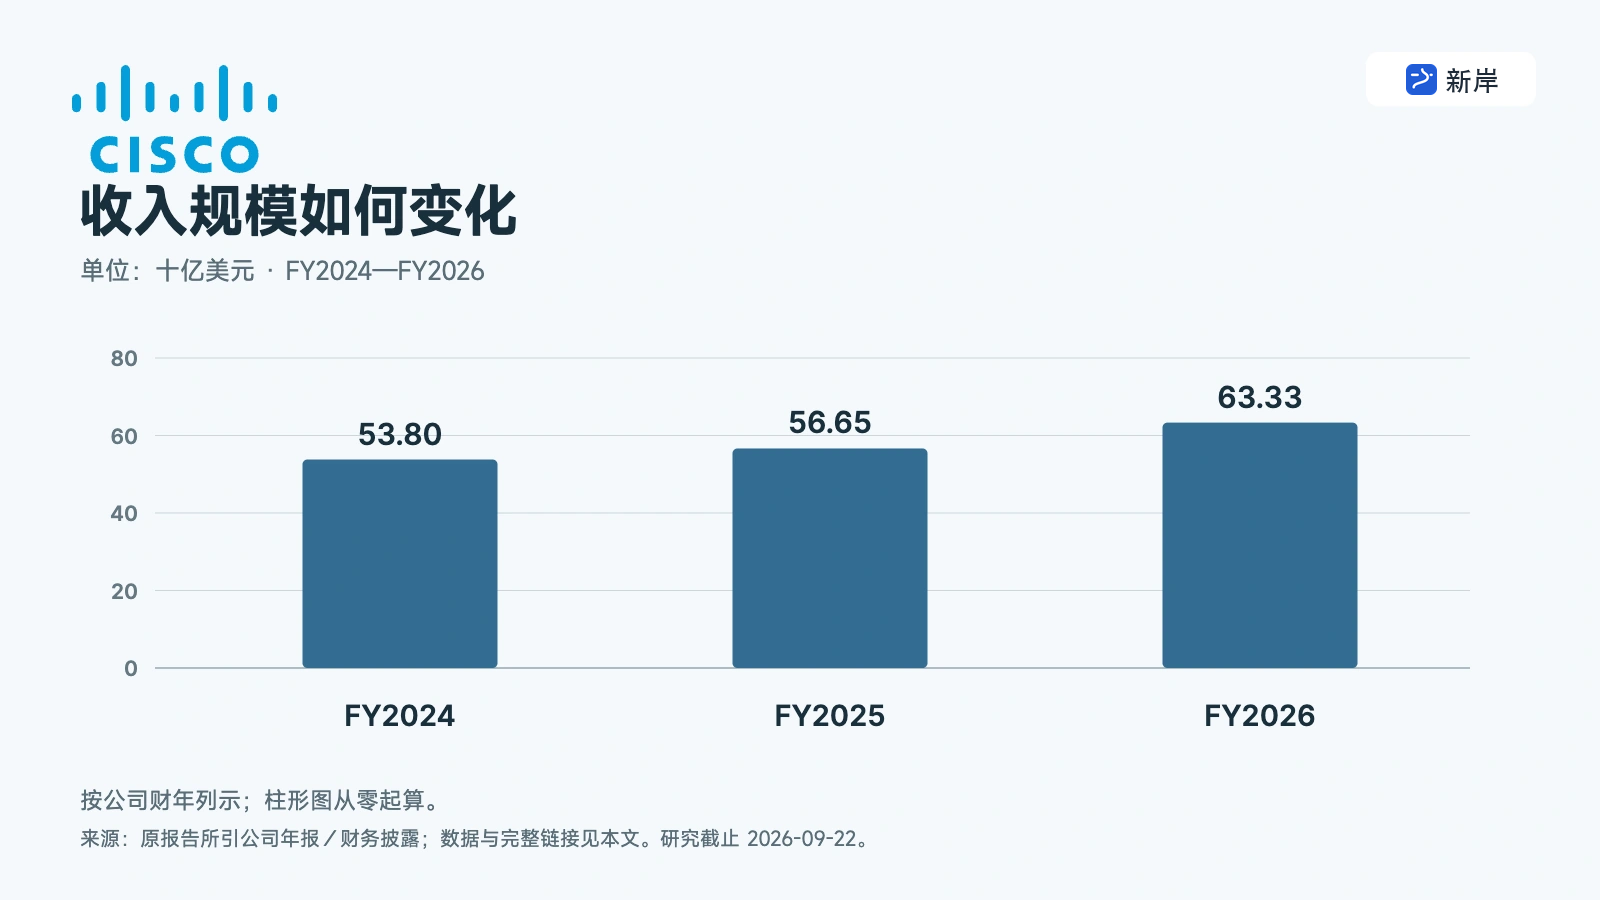
图:CSCO 年度收入(十亿美元)。数据取自本文引用的历史财务披露,按公司财年列示。
来源:FY2026 10-K,合并财务报表。FY2024 含 Splunk 收购后的部分期间,不能把三年增幅全部视作相同合并范围内的自然增长。
FY2026 GAAP 经营利润提高约 31%,说明改善不只发生在税后收益。但净利润还包含投资相关收益的影响,不能把全部增长都视作客户多买设备的结果。
年报披露非上市股权投资在年度内确认了约 14 亿美元未实现净收益。本文正常化估值不把此类估值变化永久延续,也不凭这项收益提高主营净利率。10-K,投资及其他损益说明
现金方面,库存增加、融资应收增加以及其他资产变化都消耗资金。FY2026 CFO 约 141.77 亿美元,与前一年基本相同;资本开支提高后,简单自由现金流反而下降。
这不等于盈利改善没有价值。企业可能正在为未来交付准备库存、支持客户融资。但这种解释需要后续收款证明。如果几年后现金仍追不上盈利,估值就必须减少对增长质量的信任。
另一个关键项目是股权激励。FY2026 约 38.30 亿美元,是不能忽略的经济成本。它被加回经营现金流,但员工最终获得的是股东的一部分权益;若公司回购抵销稀释,也需要真实现金。
因此,本文模型采用保留经常性股权薪酬的正常化利润,再对现金转换作假设,不使用“加回所有股权薪酬后再假设没有稀释”的组合。
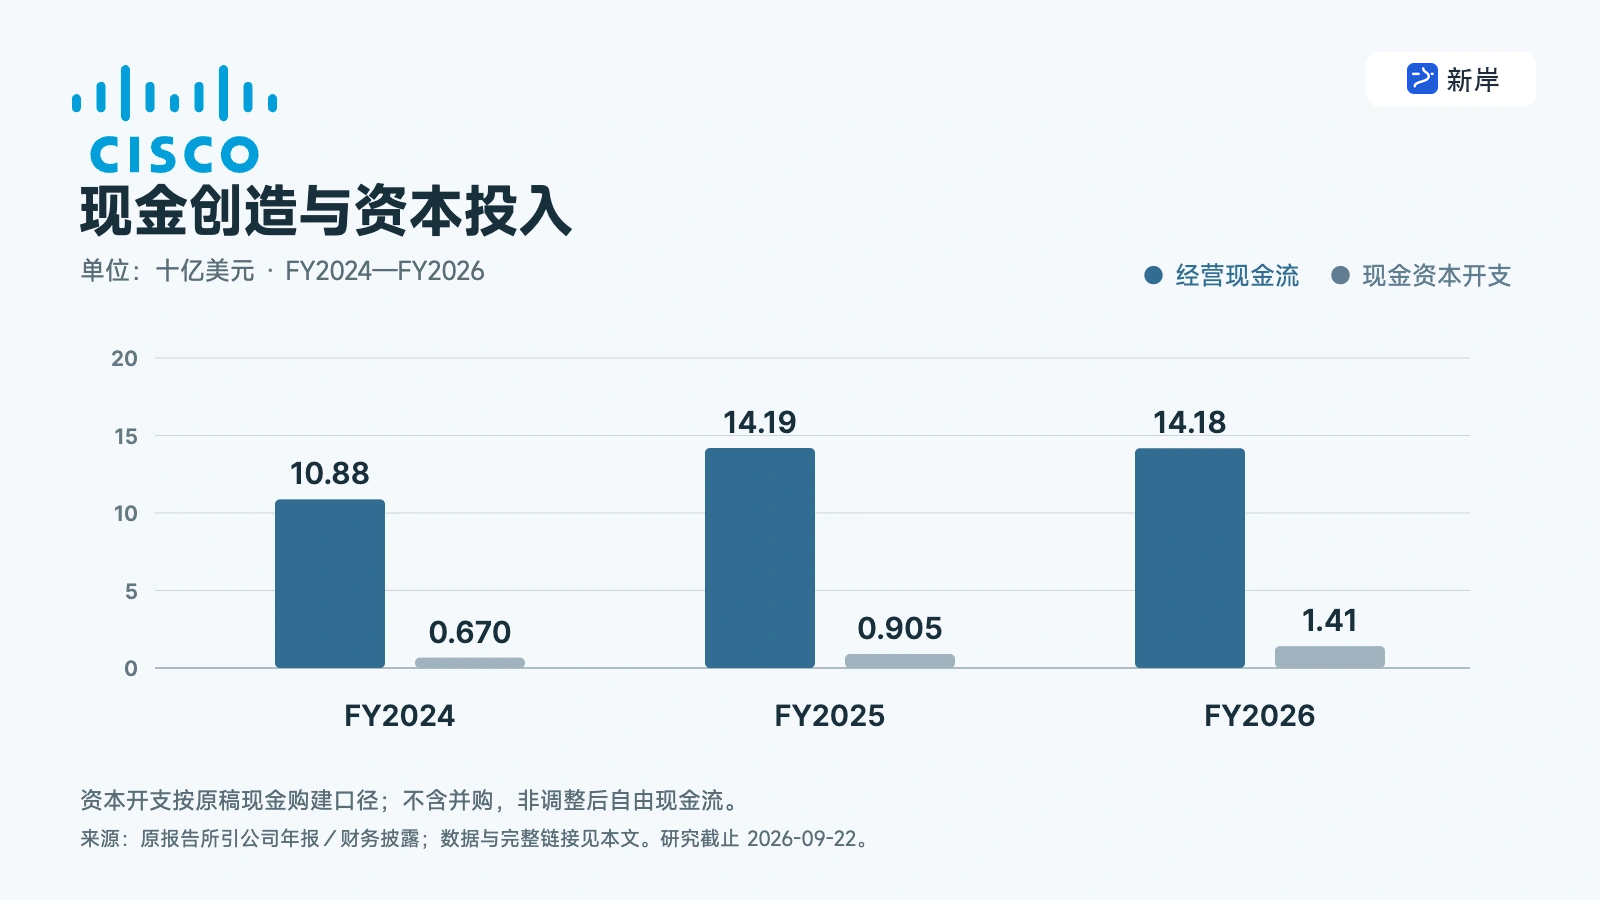
图:CSCO 经营现金流与现金资本开支(十亿美元)。资本开支按原稿现金购建口径;不含并购,非调整后自由现金流。
订单、RPO 与收入,不能放进同一个口袋
思科披露的 AI 基础设施年度订单约 93 亿美元,年度收入约 40 亿美元。两者相差并不意味着剩余部分一定在下一季度确认,也不应把差額直接称作全部可确认积压收入。订单到收入仍受产品、交付和合同安排影响。
公司还披露了约 467.34 亿美元剩余履约义务 RPO,其中约 49% 预计在未来十二个月确认,约 39% 在一到三年,其余更晚。10-K,收入及 RPO 附注
RPO 包含递延收入和未开票合同收入,主要涉及不同产品与服务的履约安排;它不是 AI 订单的同义词,也不能与 AI 订单总额简单相加,得出“锁定收入”。
这项指标的价值,在于提供部分未来收入能见度。它的局限是,期间、利润率和现金回收方式不同。长期合同很大,并不意味着下一年利润同比例提高。
对企业更新业务,需要观察订单是否转成产品收入,并带动服务与软件。对 AI 基础设施,需要观察已经拿到的客户项目能否持续交付,以及后续需求是否扩展。两条链都走通,比单个订单数字创新高更有意义。
最新指引提高了门槛,也提供了验证标准
FY2026 第四季度收入约 173 亿美元,GAAP EPS 为 0.97 美元。管理层预计 FY2027 收入为 722—734 亿美元,GAAP EPS 为 4.00—4.06 美元,non-GAAP EPS 为 5.05—5.11 美元;来自超大规模客户的 AI 基础设施收入预计约 75 亿美元。8 月 12 日业绩公告
这里的 AI 收入从约 40 亿增加到约 75 亿,若实现,增量约 35 亿美元。它很重要,但还不足以独自解释整个集团的收入增长目标,其他网络需求和业务表现仍需共同支持。
参考报价对应管理层 GAAP EPS 指引中点约 27.5 倍,non-GAAP 中点约 21.8 倍。两种倍数不同,部分来自薪酬、摊销、重组及其他调整。不能挑较低的一个就直接下结论说便宜。
对于成熟公司,持续发生的费用尤其值得关注。如果某种重组或整合支出多年重复出现,估值时就不能无限期当作一次性。本文使用自建正常化盈利,不直接照搬 non-GAAP 分母。
分红和回购很好,但股数下降没有现金支出那么快
FY2026 公司支付分红约 65.53 亿美元、计划内回购约 61.06 亿美元,合计约 126.59 亿美元,接近本报告计算的 127.67 亿美元简单自由现金流。此外还有员工股权归属税款相关股份回购,不能完全忽略。
同期年度稀释加权平均股数由约 39.98 亿股下降至 39.87 亿股。回购花费较多、净股数下降较少,并不矛盾,因为员工股权计划等也会增加股份。10-K,现金流与每股收益表
截至 7 月末,现金及投资约 159.18 亿美元,有息债务约 295.33 亿美元。公司仍有较强现金创造能力,但已经不适合沿用“现金很多,所以收购和回购没有约束”的简单印象。
Splunk 等收购留下了较大商誉和无形资产。它们不代表未来必然减值,也不是可以直接分给股东的现金。投资者需要看相关业务是否产生足够增长和回报,而不是只关心会计上是否仍保留原值。10-K,资产负债表及收购附注
8 月 27 日实际普通股约 39.426 亿股。本报告模型统一使用 40.3 亿股稀释股数,不预先计入持续缩股。这样,未来现金分配和每股收益不会被重复计算。
110.83 美元,隐含哪一种思科?
2030 年保守情景假设企业更新回归常态、AI 增长放缓,收入 750 亿美元、正常化净利率 21%。基准情景假设企业网络、AI 数据中心与安全服务共同扩张,收入 950 亿美元、净利率 24.5%。乐观情景要求 AI 业务规模和软件服务质量同步提升,收入 1,150 亿美元、净利率 27%。
三种情景的期末市盈率为 17、23、28 倍。它们分别对应成熟网络公司、增长质量改善的平台,以及能够维持较长增长期的基础设施供应商。均为本报告假设,不是公司目标或市场一致预期。
正常化净利率保留研发、销售、股权薪酬、利息和税,剔除异常投资收益。不能因为 FY2026 投资估值增加,就把未来每年净利率都抬高。
| 2030 年情景(本报告假设) | 保守 | 基准 | 乐观 |
|---|---|---|---|
| 收入(十亿美元) | 75.00 | 95.00 | 115.00 |
| 正常化净利率 | 21.0% | 24.5% | 27.0% |
| 正常化净利润(同上单位) | 15.75 | 23.27 | 31.05 |
| 稀释普通股(十亿股) | 4.03 | 4.03 | 4.03 |
| EPS(美元/股) | 3.91 | 5.78 | 7.70 |
| 期末市盈率 | 17.00 | 23.00 | 28.00 |
| 2030 年末情景股价(美元) | 66.44 | 132.83 | 215.73 |
| 终值折现(美元,不含期间分配) | 44.21 | 88.39 | 143.55 |
| 相对参考报价差异 | -60.1% | -20.2% | 29.5% |
| 2030 年股东现金转换率 | 80.0% | 90.0% | 95.0% |
| 现金流估值交叉检查(美元) | 37.00 | 64.14 | 93.41 |
股权折现率为 10%,期末为 2030 年 12 月 31 日。市盈率终值折现不包括期间股息,属于退出估值检验;现金流模型另行计算预测期分配能力,不将两者相加。模型输入(原站文件已失效,暂无可核实数据)、估值结果(原站文件已失效,暂无可核实数据)
基准情景的终值折现约 88.39 美元,低于参考报价。反向计算,若保持 23 倍期末市盈率和 24.5% 净利率,需要期末 EPS 约 7.24 美元、年度收入约 1,191 亿美元,才能支持 110.83 美元。这个要求已经接近甚至高于本文乐观收入情景。
现金模型以自建 2027 年正常化 EPS 3.90 美元为起点,逐年过渡到各情景。现金转换率由 80% 过渡到 80%、90%、95%,稳态增长为 2%、3%、3.5%。转换率考虑资本开支与营运资金,不把融资应收全部当成可立即分配的现金。
基准现金估值约 64.14 美元,约 79% 的价值来自终值。这个结果说明,如果 2030 年以后很快进入低个位数增长,当前价格的支撑会明显变弱。较高的退出市盈率,本身已经隐含更长时间的增长预期。
思科有分红,期间现金确实应计入完整投资回报。但分红不是凭空增加的价值,它来自经营现金。不能既将全部现金资本化进估值,又在外面再加一次永久股息收益。
对当前价格,最有说服力的支撑应来自持续经营证据:AI 业务扩大,企业基础仍稳,软件与服务增长改善,现金转换恢复。如果只有其中一项表现很好,其余项目拖累,较高估值就更难成立。
哪些证据会让判断转弱?
第一,企业换代是一轮集中释放,而后续需求不足。其表现可能是产品订单先减速,随后收入增长下降,服务与订阅也没有接上。这样就需要缩短增长持续时间。
第二,AI 订单集中在少数客户和项目。客户延迟建设、调整架构或重新议价,都可能影响供应商。订单总额大可以提高能见度,也可能放大个别项目变化的影响。
第三,竞争压缩价值。Arista、HPE 及其他供应商、客户自建和不同互连方案都会影响采购。思科可以赢得更多收入,却因产品组合和报价压力留下较少利润。收入与毛利需要同时观察。
第四,收购与软件业务没有改善长期回报。若安全、可观测性和订阅增长长期一般,而相关费用与资本成本持续存在,集团很难仅凭业务名称获得更高估值。
第五,现金转换持续偏弱。库存、融资应收和其他资产增加若不能在后续转成现金,会压缩分红、回购与投资之间的空间。届时应降低现金假设,而不是一味强调 non-GAAP 盈利。
接下来 6—18 个月,看两条增长线能否汇合
| 观察项 | 当前基准 | 更新来源 | 改变判断的信号 |
|---|---|---|---|
| AI 交付 | FY2026 收入约 40 亿美元;FY2027 预计 75 亿美元 | 季报及正式业绩稿 | 订单无法按计划转化,管理层连续下修 |
| 广泛客户需求 | Q4 剔除超大规模客户后订单增长 25% | 公司订单口径披露 | 企业及其他客户需求在比较基数正常化后明显减弱 |
| 软件与订阅 | FY2026 软件增长约 4%、订阅约 1% | 年报与季度材料 | 硬件恢复未带来持续软件和服务改善 |
| 现金回报 | FY2026 CFO 141.77 亿美元,基本持平 | 现金流量表 | 净利润提高、现金却持续落后 |
| 回购效率 | FY2026 计划内回购约 61.06 亿美元 | 股数与股权薪酬附注 | 股权成本吸收回购,大量现金未形成相应每股增益 |
| 利润质量 | FY2026 GAAP 经营利润率约 24.3% | 经营利润及调整桥接 | 新增 AI 收入持续稀释利润,投资收益掩盖主业走弱 |
这些是本文的观察条件,具体未来报告日期以公司公告为准,不预设交易动作。
回到标题,思科下一轮增长需要企业网络与 AI 数据中心共同推动。前者提供广泛客户基础,后者提供更快增量;软件、安全与服务决定两者能否形成更持久的现金关系。
思科已经出现了比“老牌公司等换机”更丰富的增长来源。但对股东而言,最值得期待的结果,不是 AI 订单占比越来越高,而是在更大的业务规模下,仍能提高每股经常性利润与现金。只有这一步跟上,增长才真正进入长期价值。
主要资料
- FY2026 Form 10-K:三年财务、业务分类、RPO、投资和资本回报
- 2026 年 8 月 12 日 FY2026 第四季度及全年业绩公告
- 2026 年 2 月 10 日 Silicon One G300 数据表
- 2026 年 3 月 16 日 Secure AI Factory with NVIDIA 公告
- CSCO 报价快照
数据口径
研究截止:2026 年 9 月 22 日,亚洲/上海时区。上市证券为纳斯达克普通股 CSCO。最新财务期为截至 2026 年 7 月 25 日的 FY2026,财年采用 52/53 周口径。参考报价为 9 月 21 日 15:00 美东夏令时的 110.83 美元盘中快照,不是当日收盘价。报价
本文仅用于个人经验心得分享,不构成任何投资建议。在具体实操之前,请务必结合自己的实际财务情况、投资目标和风险承受能力,独立判断并谨慎决策。
评论讨论
登录后参与讨论
登录