
研究截至 2026-09-22|财务:FY2027 Q2|参考价:576.40 美元(9/21 美东盘中)
一家熟悉的电脑公司,正在交付完全不同的订单
很多人对戴尔的印象,仍然是一台办公室电脑、一块显示器,或者企业采购清单上的笔记本。
但最新一季,戴尔基础设施业务收入达到约 318 亿美元,其中 AI 服务器收入约 164 亿美元。客户端业务收入约 150 亿美元。对今天的戴尔而言,数据中心已经不是一个附带业务,它正在改变集团的规模、利润来源和资金需求。FY2027 第二季度业绩公告
问题也因此发生变化。过去研究戴尔,主要问 PC 换机能持续多久;现在还必须问,它能不能把昂贵芯片、服务器、网络、存储和散热组合成客户可以使用的系统,并在这个过程中留下足够利润。
我的判断是,戴尔的交付能力具有实际商业价值,最新财报也不支持继续把它简单看成微利装配商。但增长已经很快,股价对未来盈利的要求也很高。真正需要验证的是,新一轮利润水平能维持多久,以及销售和融资安排能否持续转成股东现金。
客户买的不是一箱 GPU
一家企业决定建设 AI 基础设施,并不意味着它愿意自己解决所有集成问题。
芯片需要装进服务器,服务器需要稳定供电和散热,多台设备要互连,数据需要从存储系统进入计算系统,软件、运维和故障责任还要有人承担。某个部件性能很强,不代表整个集群就能按计划上线。
戴尔的机会,是把这些问题打包进产品和服务交付:设计适配的服务器与机架,组织供应链,完成验证,安排现场部署,并提供后续支持。对于缺乏大型基础设施工程团队的客户,减少集成时间和责任分散,具有实际价值。
2026 年的 PowerRack 官方资料,已经把计算、网络和存储放进机架级组合,并强调工厂预验证、液冷和统一管理。这里引用的是产品能力与交付方向,不能把宣传中的效率提升当作每个客户都已经实现的效果。Dell PowerRack 官方产品介绍
理解这门生意,可以把客户分成两类。具备强大工程能力、采购规模很大的客户,可能愿意更直接地组织供应链,压低中间环节利润;另一类客户更看重完整方案、交付责任和服务,愿意为降低复杂度付费。
戴尔的收入能够增长多快,取决于它能接到多少项目;利润能增长多快,则取决于它在这些项目里承担什么工作、保留什么价值。两者相关,但不是同一条曲线。
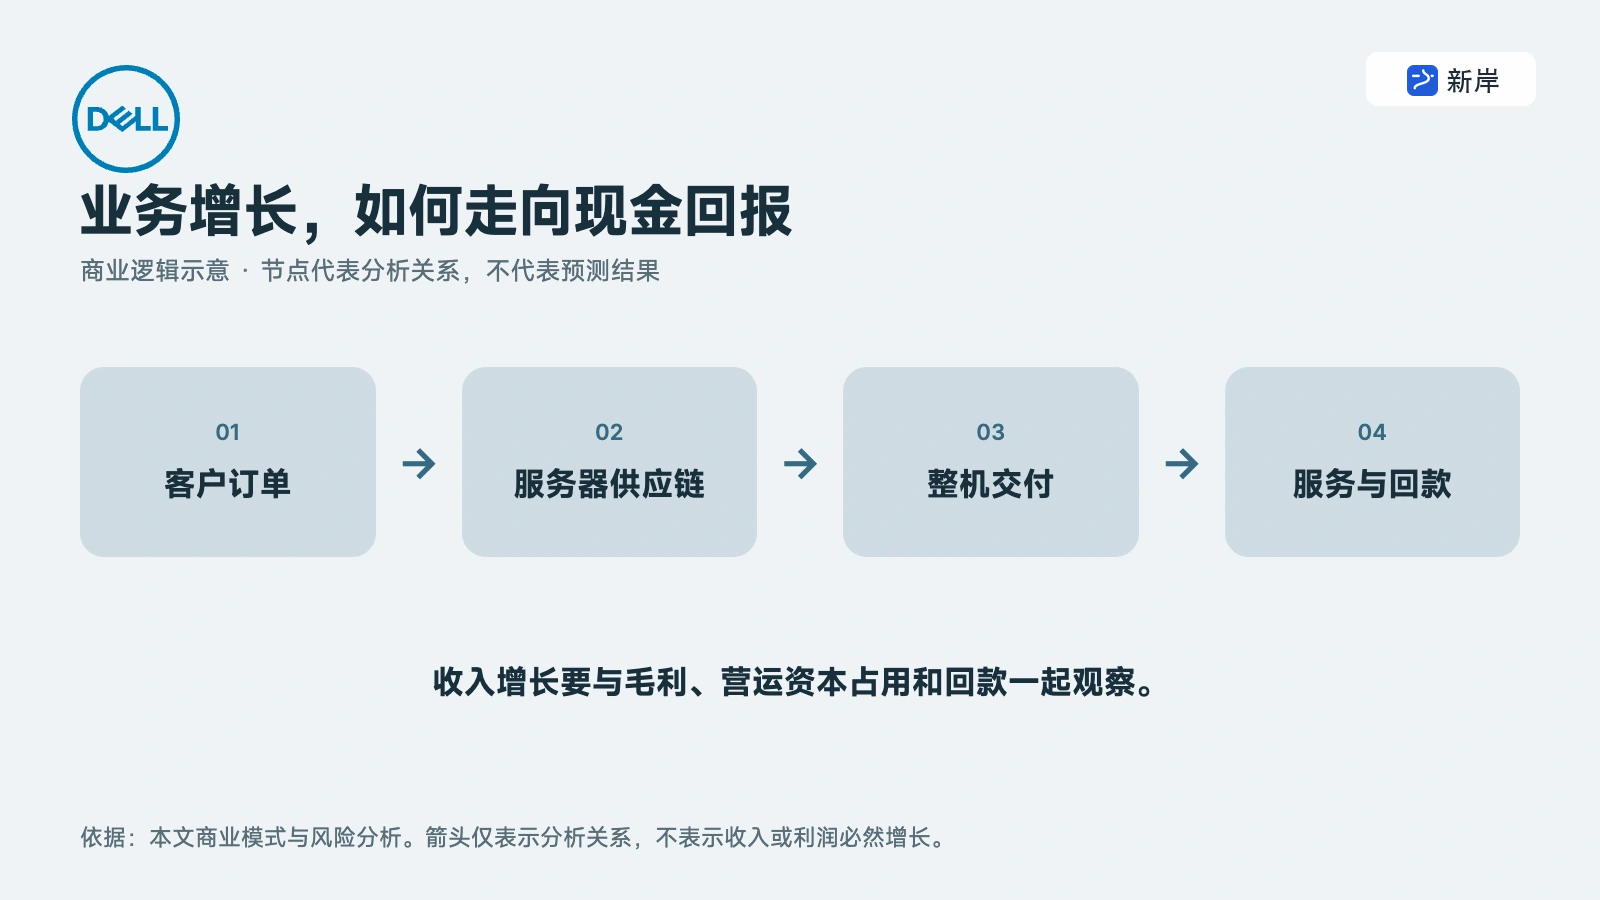
图:DELL 商业逻辑示意。收入增长要与毛利、营运资本占用和回款一起观察。
戴尔并不拥有芯片的全部价值
AI 服务器售价高,部分原因是其中的加速器、内存、网络等部件价值高。把这些部件卖给客户,会放大服务器厂商收入,却不保证毛利同比例扩大。
因此,不能把一家芯片公司的利润率直接套给戴尔,也不能用收入增速对两者简单排序。芯片架构、软件生态、制造资源和整机交付,承担的是不同任务,议价能力也不同。
但反过来,把戴尔描述成“只拧螺丝”,同样忽略了交付工作。供应链安排、系统可靠性、液冷集成、认证和全球服务,都会影响客户的总成本。只要客户愿意为这些能力付款,整机供应商就可能获得稳定经济价值。
竞争会决定这份价值有多大。HPE、Supermicro、其他服务器厂商,以及服务大型云客户的 ODM 体系,都可能争取不同项目。供应商平台也会影响设备设计和采购范围。戴尔既依赖重要技术伙伴,也需要保持自己的客户关系和方案能力。业务、供应商与竞争风险:FY2026 10-K
长期优势不应该只建立在某一代 GPU 紧缺上。如果芯片供应更充足,客户比较报价更方便,竞争可能从“谁能拿到货”转回“谁能以合理成本持续交付”。届时,服务、集成效率和融资质量会比订单新闻更重要。
两种身份并存,财务上不能只看 AI
戴尔把业务主要分为 ISG 基础设施解决方案集团和 CSG 客户端解决方案集团。
ISG 包括 AI 服务器、传统服务器与网络,以及存储。CSG 则包括商用和消费客户端设备。两块业务的客户有重叠,采购周期却不完全相同:企业更新员工电脑,与建设一个 AI 数据中心,预算和决策流程可能分开。
FY2027 第二季度,两块业务的表现如下,金额为十亿美元:
| 业务 | 本季收入 | 上年同期收入 | 本季分部经营利润率 |
|---|---|---|---|
| ISG 合计 | 31.782 | 16.800 | 15.0% |
| 其中:AI 服务器 | 16.401 | 8.208 | 未单独披露 |
| 其中:传统服务器与网络 | 10.531 | 4.736 | 未单独披露 |
| 其中:存储 | 4.850 | 3.856 | 未单独披露 |
| CSG 合计 | 15.034 | 12.503 | 7.6% |
来源:FY2027 Q2 业绩公告及10-Q 分部附注。分部利润不等于合并 GAAP 经营利润,部分费用在集团层面调整。
这里最值得注意的,不只是 AI 服务器翻倍。传统服务器与网络也明显增长,存储增长约 26%。这意味着最新季度的利润改善,不能全部归功于 AI 服务器一种产品。
同样,ISG 15% 的分部经营利润率,不能直接写成 AI 服务器经营利润率。公司没有单独披露这项数字。存储、传统服务器、产品组合、费用效率都可能影响分部结果。
CSG 仍然有意义。商用客户端收入本季约 132 亿美元,远高于消费客户端约 18 亿美元。企业客户关系、渠道和服务能力,是戴尔延伸其他解决方案的重要基础。同季业务表
但 PC 业务也有自己的约束。换机需求可能前置,零部件成本会变化,客户可能延长设备使用周期。不能因为 AI 数据中心景气强,就假设办公设备需求也会一直保持同样增速。
从订单到现金,至少还隔着几道关
戴尔本季披露 AI 服务器订单约 609 亿美元,季度末积压订单约 950 亿美元,本季 AI 服务器收入约 164 亿美元。这三个数字分别描述新增需求、待交付存量和当期已经确认的销售,不能混成一个增长率。9 月 1 日业绩公告
订单要变成收入,需要供应链、生产、交付和客户接收按计划推进。收入要变成现金,还需要客户按约付款,或者融资结构完成资金接续。
数据中心尤其容易出现系统性延迟。设备可能准备好了,客户现场电力或散热还没到位;机架可能已经交付,部分验收与付款仍有时间差。这里是对业务链条的解释,不是指公司已经发生特定交付事故。
大订单也会影响集中度。最新季报明确提示,AI 服务器销售至今主要涉及较少数量的大客户和云服务商,相关交易通常涉及更大信用额度。不能因为订单总额很大,就自动认定需求来源足够分散。10-Q,市场及信用风险讨论
一个更扎实的观察方法,是把订单、交付收入、应收和融资应收放在同一张时间线上。订单上升时,可以提高对交付的期待;应收持续增加时,则要提高对回款质量的要求。
如果只追踪订单,可能把客户未来多年的基础设施计划提前算成当年收益。如果只追踪收入,又可能忽略为销售增长提供的融资支持。两种遗漏都会让估值过于乐观。
三年财务表明,现金流本来就会大幅波动
下表金额为十亿美元。FY2024、FY2025、FY2026 分别截至 2024 年 2 月 2 日、2025 年 1 月 31 日和 2026 年 1 月 30 日;它们不是同名自然年。
| 指标 | FY2024 | FY2025 | FY2026 |
|---|---|---|---|
| 收入 | 88.425 | 95.567 | 113.538 |
| GAAP 经营利润 | 5.411 | 6.237 | 8.149 |
| 归母净利润 | 3.388 | 4.592 | 5.936 |
| 经营现金流 | 8.676 | 4.521 | 11.185 |
| 现金资本开支及资本化软件 | 2.756 | 2.652 | 2.633 |
| 经营现金流减上述支出 | 5.920 | 1.869 | 8.552 |
| 股权激励费用 | 0.878 | 0.785 | 0.723 |
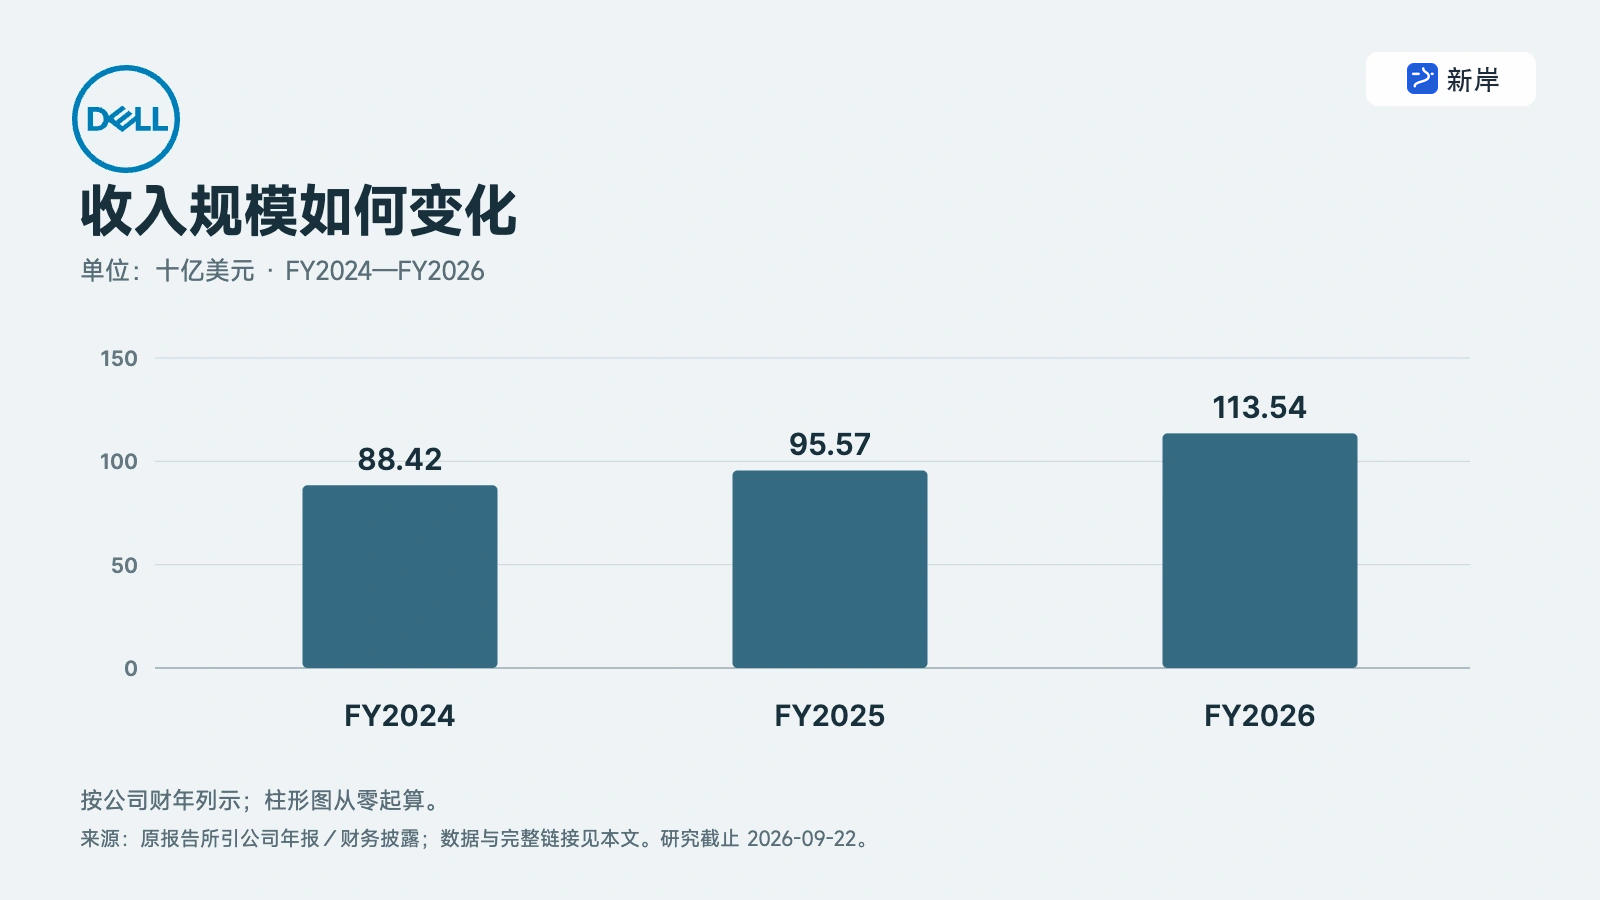
图:DELL 年度收入(十亿美元)。数据取自本文引用的历史财务披露,按公司财年列示。
收入和利润连续提高,但经营现金流在三个财年之间起伏很大。原因之一是营运资金:应收、库存和应付的变化,会把现金流推向不同方向。
FY2026 应付账款增加为经营现金流提供约 127 亿美元,同时应收、融资应收和库存消耗大量现金。供应商账期支持了业务扩张,但供应商融资不等于永久增加的利润。
快速增长阶段,应付增加可以缓冲备货压力。如果增长放缓、客户回款推迟,或者供应商缩短账期,这种缓冲可能减弱。公司需要在订单增长与资金安全之间保持平衡。
这也解释了为什么不能只拿某一年自由现金流除以市值,就断言戴尔长期现金收益率很高或很低。首先要判断这一年处于备货、交付还是收款阶段,再判断哪些现金变化可以持续。
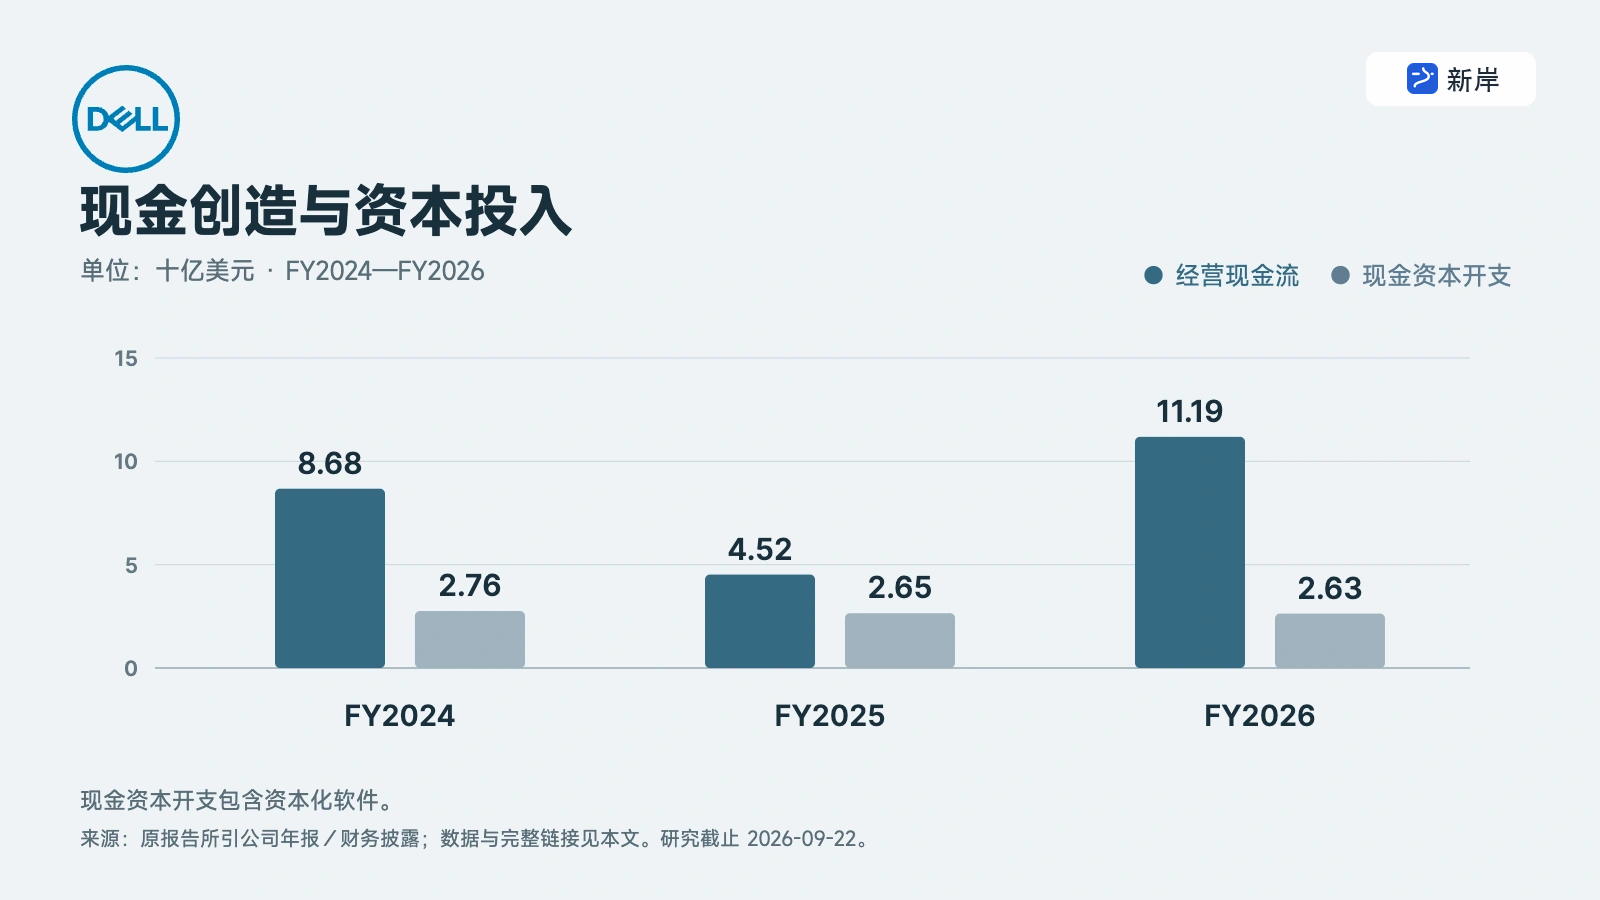
图:DELL 经营现金流与现金资本开支(十亿美元)。现金资本开支包含资本化软件。
本季 81 亿美元“调整后自由现金流”,究竟怎么来的?
这是理解最新财报最重要的一步。
第二季度经营现金流为 22.25 亿美元,扣除净资本开支及资本化软件后,公司定义的自由现金流为 9.86 亿美元;调整后自由现金流却达到 81.49 亿美元。差额主要来自加回融资应收变动 66.67 亿美元,以及经营租赁设备相关影响 4.96 亿美元。
| Q2 FY2027 现金流桥接 | 十亿美元 |
|---|---|
| 经营现金流 | 2.225 |
| 减:净资本开支及资本化软件 | -1.239 |
| 自由现金流 | 0.986 |
| 加回:融资应收影响 | 6.667 |
| 加回:经营租赁设备影响 | 0.496 |
| 调整后自由现金流 | 8.149 |
来源:FY2027 Q2 10-Q,Non-GAAP Financial Measures。
公司的解释是,Dell Financial Services 的部分融资产品在起初由公司现金支持,随后会被融资债务补充,因此剔除这些影响有助于观察业务表现。这个口径有分析用途,但不能把融资应收占用的资金理解为从未发生。
截至 7 月末,融资应收净额约 204 亿美元,较财年初约 143 亿美元增加。对应总债务本金约 347 亿美元,其中公司分类的 DFS 相关债务约 207 亿美元,核心债务约 140 亿美元。10-Q,融资业务及债务表
这里既不能把全部债务都当成电脑和服务器业务的普通经营负担,也不能因为债务有融资资产对应,就把它从风险分析里删除。资产质量、资金期限、利率和客户信用仍然重要。
本季融资应收本金核销率为 0.5%,上年同期为 0.1%。单季变化不足以证明系统性信用恶化,但在融资规模上升时,值得持续观察。10-Q,Dell Financial Services
因此,本文的现金估值不直接采用 81 亿美元乘四。模型保留正常化融资与营运资金成本,再给不同现金转换情景。这样既承认融资业务的结构,也不把调整后数字当成可以无条件分给股东的现金。
利润跃升是真实的,全年指引仍然需要兑现
第二季度收入约 470 亿美元,GAAP 经营利润约 53.85 亿美元,归母净利润约 41.33 亿美元,稀释 EPS 为 6.34 美元。相比上年同期,收入、利润和利润率都显著改善。
上半年还包含战略投资组合约 6 亿美元收益。因此,年度正常化盈利不能只用上半年净利润机械翻倍;投资收益与服务器经营回报应当分开。季度利润表及现金流附注
9 月 1 日,管理层把 FY2027 收入预期提高到约 1,920 亿美元,AI 服务器收入预期约 740 亿美元;全年 GAAP EPS 指引为 24.37 美元,non-GAAP EPS 为 25.50 美元。这些是管理层对全年结果的预测,不是已经发生的收入与利润。FY2027 Q2 业绩公告
参考报价除以公司 GAAP EPS 指引,约为 23.7 倍。它有助于理解价格,但不能据此结束估值:如果 FY2027 处于特别强的交付和利润阶段,后续盈利会如何变化,仍然决定这个倍数是否合理。
我更关心利润改善的持续来源。传统服务器和存储需求能否延续?AI 系统交付是否带动更多服务?客户扩大采购后是否要求更低价格?这些问题比“全年指引又上调了多少”更能解释长期价值。
回购、股类与控制权都需要进入每股分析
上半年公司回购普通股约 54.24 亿美元,支付股息及股息等价物约 8.69 亿美元。同期自由现金流约 41.04 亿美元,资本回报超过这一简单口径;其中需要结合融资业务现金安排理解,不能说全部回购来自当期自由现金。10-Q 现金流量表
9 月 1 日披露的全部普通股约 6.358 亿股,包含 A、B、C 类。市场交易的 DELL 是 C 类,不能只拿上市流通 C 类股数计算全公司价值。
A、B 类每股有十票,C 类每股一票。各类股共同参与经济分配,但投票权不同,这使控制权与经济持股比例并不等同。对外部股东而言,资本分配和重大决策需要结合这种治理结构理解。10-Q,普通股与投票权
FY2026 末账面股东权益为负,部分反映历史交易与资本回报,不能仅凭负净资产就认定经营没有价值;同样,它也不适合用普通市净率判断便宜。更有意义的指标是经常性利润、现金转换、债务结构和每股权利。
本报告未来股数设为 6.8 亿股,包含稀释缓冲,不假定公司继续免费缩股。正常化盈利保留经常性股权薪酬成本,避免同时忽略费用与稀释。
576.40 美元,要求“整机交付商”长成什么样?
2030 年情景从集团收入和正常化净利率出发,不把 AI 服务器全部单列为高利润业务。
保守情景假设增长放缓、竞争压缩利润,收入 2,200 亿美元、净利率 5%。基准情景要求 AI、传统服务器、存储和客户端共同支撑规模,收入 3,000 亿美元、净利率 7.5%。乐观情景需要更长的基础设施建设周期与更强价值获取,收入 4,000 亿美元、净利率 8.5%。
14、20、25 倍期末市盈率分别对应周期型硬件、较稳定的综合交付平台和更长增长期的假设。它们不是市场一致预期,也不是依据某家芯片公司倍数机械换算。净利润已经扣除经常性薪酬、融资成本、税和持续经营费用。
| 2030 年情景(本报告假设) | 保守 | 基准 | 乐观 |
|---|---|---|---|
| 收入(十亿美元) | 220.00 | 300.00 | 400.00 |
| 正常化净利率 | 5.0% | 7.5% | 8.5% |
| 正常化净利润(同上单位) | 11.00 | 22.50 | 34.00 |
| 稀释普通股(十亿股) | 0.68 | 0.68 | 0.68 |
| EPS(美元/股) | 16.18 | 33.09 | 50.00 |
| 期末市盈率 | 14.00 | 20.00 | 25.00 |
| 2030 年末情景股价(美元) | 226.47 | 661.76 | 1250.00 |
| 终值折现(美元,不含期间分配) | 142.22 | 415.59 | 785.00 |
| 相对参考报价差异 | -75.3% | -27.9% | 36.2% |
| 2030 年股东现金转换率 | 55.0% | 75.0% | 90.0% |
| 现金流估值交叉检查(美元) | 95.74 | 245.33 | 444.92 |
股权折现率为 11.5%,估值期末为 2030 年 12 月 31 日。期末股价与终值折现是不同概念;后一行还没有计入期间分红,因此不直接称为完整公允价值。市盈率已经给出股权价值,不重复减净债务。模型输入(原站文件已失效,暂无可核实数据)、模型结果(原站文件已失效,暂无可核实数据)
基准情景终值折现约 415.59 美元。反向计算,在 20 倍期末市盈率和 7.5% 净利率下,支持 576.40 美元需要正常化 EPS 约 45.89 美元,对应年度收入约 4,161 亿美元。换句话说,当前报价需要比本文基准更大的经营规模,或者更高利润率、更长增长期。
现金流模型以自建的 2027 年正常化 EPS 23 美元为起点,逐年过渡到各情景。现金转换率从 55% 出发,到 2030 年分别为 55%、75%、90%,稳态增长为 2%、3%、3.5%。这些是假设,目的在于保留融资应收、营运资金与资本支出的约束。
基准现金估值约 245.33 美元,明显低于盈利倍数法。差异揭示了一个重要条件:20 倍退出市盈率需要 2030 年后仍有较好增长,而低个位数稳态现金模型不愿提前支付那么多价值。基准现金法约 77% 来自终值,长期现金回报仍然决定结果。
这并不意味着增长必然结束,也不意味着价格一定向模型靠拢。它说明,如果投资者愿意接受参考报价,需要对增长持续时间、正常化利润率和融资业务质量形成更强证据,而不能只用最新一季翻倍的 AI 收入解释价格。
这门生意最需要防范什么?
需求前置是第一项风险。客户集中下单、提前锁定供应,可能让短期订单很好看;后续如果建设进度放慢,交付和回款会承受压力。需要观察积压订单的质量及转化,不只是总额。
竞争与上游议价是第二项风险。重要芯片与网络平台掌握较多价值,整机厂商之间也会竞争。若收入继续增长、分部利润率却持续下滑,说明公司留给自己的价值减少,应下调模型净利率。
信用与融资是第三项风险。客户融资增加后,现金回收时间变长。如果违约、延期或资金成本上升,损失不仅影响融资业务,也可能影响新设备销售。融资应收不应被视作与主业无关的会计调整。
交付与存货是第四项风险。截至 7 月末库存约 213 亿美元,较财年初约 104 亿美元明显增加。扩张期备货可能合理,但新一代产品切换和客户取消会提高错配成本。10-Q 资产负债表
最后是估值风险。参考报价已经要求公司维持很高的盈利规模。利润仍增长、增长速度低于预期,也可能导致估值下降。经营向好与股票回报之间,始终隔着买入价格。
接下来如何判断两种身份能否互相增强?
| 观察项 | 最新基准 | 更新来源 | 改变判断的信号 |
|---|---|---|---|
| AI 订单转化 | 本季订单 609 亿、收入 164 亿美元 | 业绩稿与季度材料 | 积压增加但交付连续失速 |
| ISG 利润质量 | 本季分部利润率 15.0% | 分部披露 | 高收入依赖降价,利润率持续回落 |
| 现金与融资 | 本季 FCF 9.86 亿,调整后 FCF 81.49 亿美元 | 10-Q 桥接表 | 两者差距扩大,融资应收质量转差 |
| 非 AI 业务 | CSG 收入 150 亿、存储约 48.5 亿美元 | 业务表 | 传统业务转弱,难以支撑集团现金与客户关系 |
| 资本安排 | 总债务本金约 347 亿美元 | 债务、回购与现金披露 | 高回购伴随债务和信用风险持续增加 |
观察窗口为未来 6—18 个月,具体报告日期以公司正式公告为准。这些条件用于检验经营逻辑,不是预设的买卖触发点。
办公桌上的电脑品牌,与 AI 数据中心的整机交付商,并不是前后替代的两家公司。客户端客户关系、供应链和服务体系,能够支持更复杂的基础设施交付;基础设施增长则在改变集团收入和利润重心。
戴尔已经证明自己能够参与这轮大规模交付。下一阶段更重要的证明,是在更大的订单、更长的资金链和更激烈的竞争下,仍然把利润稳定变成每股现金。这个问题的答案,才决定两种身份最终能为股东创造多少价值。
主要资料
- FY2026 Form 10-K:三年财务、业务与风险
- 截至 2026 年 7 月 31 日的 Form 10-Q:融资、现金桥接、股类与分部
- 2026 年 9 月 1 日 FY2027 第二季度业绩公告
- Dell PowerRack 官方介绍:机架级计算、网络与存储
- DELL 报价快照
数据口径
研究截止:2026 年 9 月 22 日,亚洲/上海时区。上市证券为纽约证券交易所 DELL C 类普通股;最新财务期为截至 2026 年 7 月 31 日的 FY2027 第二季度。参考报价为 2026 年 9 月 21 日 15:33 美东夏令时的 576.40 美元盘中价格,不是当日收盘价。报价
本文仅用于个人经验心得分享,不构成任何投资建议。在具体实操之前,请务必结合自己的实际财务情况、投资目标和风险承受能力,独立判断并谨慎决策。
评论讨论
登录后参与讨论
登录