
研究截至 2026-09-22|财务:FY2026 Q4|参考价:303.40 美元(9/21 美东盘中)
如果把一颗 3D NAND 芯片想成不断加高的微型建筑,增加楼层只是第一步。制造商还要在多层材料中刻出精细通道,并把需要的材料均匀放进去。层数越高,深度、形状和一致性的要求越难满足。
泛林集团的机会,就藏在这些具体的制造步骤里。它提供刻蚀、沉积等设备,帮助客户把芯片设计变成能够稳定量产的结构。但公司今天的业务已经不能只用 NAND 概括,代工、逻辑与 DRAM,同样影响订单和利润。
FY2026,泛林收入达到约 232.33 亿美元,净利润约 72.65 亿美元,自由现金流却从上一财年的约 54.14 亿美元降到约 48.91 亿美元。需求和利润表现很强,股东仍需要追问:新增收入占用了多少现金,以及现在的价格已经计入多少未来增长。来源:FY2026 年报
我的判断是,存储堆叠和更复杂的芯片结构有利于泛林扩大工艺价值,但不能抹掉设备周期。它能否带来理想回报,要同时看客户升级、竞争份额、现金转换和估值,而不是只看 NAND 层数越来越高。
“微雕师”做的事,比挖一个更深的孔复杂得多
刻蚀是在材料上移除不需要的部分,但先进芯片需要的精度非常高。以 3D NAND 为例,通道要穿过很多层材料,顶部与底部的形状都要符合要求,处理过程还不能过度损伤其他结构。
随着结构变深,制造商需要控制形状、选择性、均匀性和处理速度。如果刻得出来却太慢,产能成本就会升高;如果速度快但良率低,客户同样无法接受。设备价值最终由量产效果决定。
沉积则负责把材料放到需要的位置。复杂结构的内部也要形成合适薄膜,材料厚度和性质必须稳定。刻蚀与沉积反复配合,才能完成芯片结构。因此,泛林既是“微雕师”,也提供部分关键的材料构建工具。
客户购买这些设备,是为了生产出更多合格芯片。它们会比较每片晶圆的总成本、设备产能、可靠性、耗材与维护,而不是只看设备厂商公布的某一项实验室参数。
这也解释了设备供应商的黏性。一套工艺经过客户验证后,替换设备可能需要重新调整流程并承担良率风险。不过,客户仍会评估新方案和第二供应商;现有位置必须通过后续产品表现来维持。
堆叠升级怎样变成泛林的收入?
层数增加可能带来更长的处理时间、更高的工艺要求,以及新的设备或升级需求。在相同晶圆产量下,某些关键步骤所需设备价值也可能增加,这就是技术升级带来设备投入增长的路径。
泛林的低温刻蚀方案,试图改善高深宽比结构的处理能力。公司介绍的 Cryo 3.0 面向更高层数 NAND 的制造需求,并支持既有相关平台升级。产品路线图说明其瞄准的问题,但不能把长期路线图中的层数直接写成全行业已经量产的水平。来源:公司低温刻蚀产品说明
客户是否采用,要看新设备或升级节省的成本,能否覆盖购买、验证和切换的投入。如果客户可以通过改善现有设备利用率满足需求,新设备采购就可能晚于技术叙事出现的时间。
更需要注意的是,层数和晶圆产能不是同一个变量。存储密度提高,意味着每片晶圆可能生产更多容量。假如终端容量需求增长不够快,客户就未必需要按同样速度增加晶圆投入。设备工艺强度增加与新增产能放缓,可能同时发生。
所以,研究堆叠升级至少要同时观察三件事:客户采用什么工艺、每片晶圆需要多少设备投入,以及客户准备投产多少晶圆。只跟踪第一件事,就容易把技术进步直接等同于收入持续高增长。
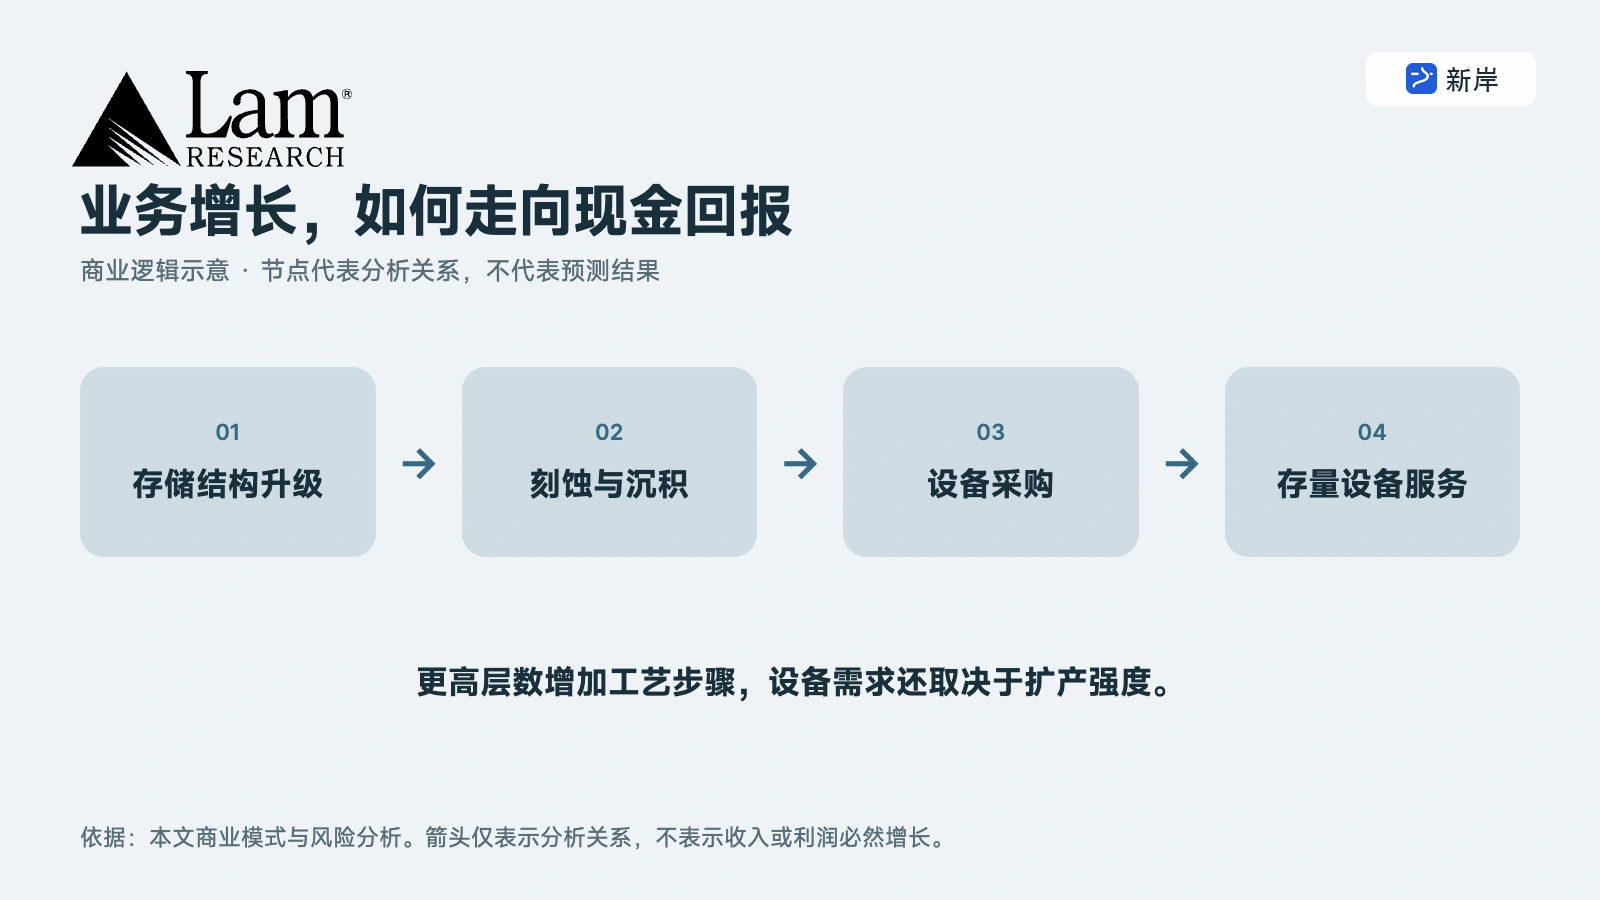
图:LRCX 商业逻辑示意。更高层数增加工艺步骤,设备需求还取决于扩产强度。
HBM、DRAM 与 NAND,不能混成一个存储故事
NAND 主要用于非易失性存储,DRAM 负责工作中的快速数据访问。HBM 则属于高带宽 DRAM 方案,制造与封装路径和 3D NAND 的层数升级不同。不能因为都涉及立体结构,就说 HBM 增长等于 NAND 刻蚀需求按相同比例增长。
泛林参与 DRAM、相关先进封装与逻辑工艺,可以从更广泛的制造复杂度中获得机会。具体收入仍取决于它覆盖哪些步骤、客户采用哪些方案,以及这些设备在总投资中的份额。
更值得注意的是,公司已经具有相当大的代工业务敞口。FY2026 披露的设备及升级收入市场构成中,代工约占 54%,存储约占 39%,逻辑/整合元件制造约占 7%。这组比例对应设备和升级收入,不是全部合并收入。来源:FY2026 年报,收入市场构成
因此,标题中的“存储芯片微雕师”是理解核心工艺的入口,不是把整个公司缩小成单一 NAND 设备商。先进逻辑结构、材料变化和客户产能扩张,也在改变泛林的增长来源。
这带来分散效应,但也意味着不能只跟踪存储报价。存储价格上涨可能改善客户资本开支能力,代工厂的新节点和产能计划则影响另一部分设备需求。研究时需要把这些客户群分别观察,再汇总到公司收入。
竞争优势要在具体工序中证明
泛林与应用材料、东京电子等供应商在对应工艺环节竞争。不同公司各有产品组合,某一家在一类设备表现突出,并不能推导出它在全部刻蚀和沉积步骤都能取得相同份额。
泛林的优势来自工艺积累、客户验证、装机基础与持续研发。当客户推进新结构,能够较早共同开发并解决量产问题的供应商,有机会进入新的生产流程。之后通过设备升级、耗材与支持,延续客户关系。
但技术领先需要不断花钱维护。FY2026 的研发投入、制造支持和新产品交付,都服务于未来竞争。客户升级越快,供应商需要同时支持现有产线和下一代方案,执行难度也会提高。
最重要的竞争问题是:泛林是否继续在客户关键工序中获得采用,而且带来的单位制造效益足以支持定价。如果增长主要来自行业整体扩产,而技术份额没有改善,周期逆转后利润弹性可能大于乐观叙事所暗示的程度。
供应链也会影响交付。设备需要很多精密部件,客户产能计划集中上调时,供应商需要提前安排采购、库存和制造资源。收入尚未确认,现金却可能已经流出,这与后面看到的营运资本变化直接相关。
装机服务贡献了不少收入,但并非全部是年费
FY2026,公司系统收入约 148.85 亿美元,客户支持及其他收入约 83.47 亿美元,后者占总收入约 35.9%。设备出售后,公司还能通过维护、备件和升级继续获得收入。来源:年报业务与收入披露
这个业务的重要性,在于客户越来越依赖设备稳定运行。只要设备继续参与生产,就需要对应支持;能够改善性能的升级,也可能成为比购买全新设备更经济的选择。
但客户支持业务中还包括 Reliant 等非最先进节点设备,不能把这一整块收入都当成纯服务,更不能全部按固定订阅收入理解。产品组合变化,也会影响它在某个季度的增速和利润。
客户降低设备利用率时,部分耗材、维修与升级需求可能放缓。装机规模扩大能够增加长期基础,却不意味着每台设备每年一定贡献同样收入。
我会把这部分业务看作增强韧性的来源:它让公司不必每年从零开始销售所有收入,但仍需结合客户生产活动判断。后续研究应尽量分辨服务增长与设备、升级项目的波动,避免给“经常性收入”贴上过宽的标签。
最近一季很强,下一季指引还需要等待兑现
FY2026 第四季度,公司收入约 67.22 亿美元,GAAP 毛利率约 51.7%,营业利润率约 37.4%,净利润约 22.77 亿美元。GAAP 稀释每股收益 1.81 美元,调整后为 1.82 美元,两者差异较小,但仍分别列示。来源:第四季度业绩公告
对截至 2026 年 9 月 27 日的下一季度,公司给出收入 81 亿美元、上下浮动 4 亿美元的指引,调整后毛利率中点约 52%,调整后每股收益中点 2.15 美元。研究截止时,这一季度尚未披露实际结果,本文不把它写入已实现财务。来源:季度业绩演示材料
指引显示管理层当时对需求和交付较有信心,也抬高了市场对后续增长的要求。接下来不仅要看收入能否达到指引,还要看利润率、应收和库存的变化是否与增长匹配。
对设备企业而言,强劲季度可能来自多类客户投资共同加速,也可能包含交付节奏集中。本文的三年情景不会把一个季度环比增长率直接连续复利,而是重新讨论未来收入规模和正常化利润。
净利润增长超过三成,现金流为什么下降?
以下单位为十亿美元,自由现金流为经营现金流减购置固定资产。最新季度已经包含在 FY2026 全年数字中,不能再加一次;季度股份支付在本表未单列,空缺不代表没有费用。
| 项目 | FY2024 | FY2025 | FY2026 | FY2026第四季 |
|---|---|---|---|---|
| 收入 | 14.905 | 18.436 | 23.233 | 6.722 |
| 营业利润 | 4.264 | 5.901 | 8.200 | 2.513 |
| 归母净利润 | 3.828 | 5.358 | 7.265 | 2.277 |
| 经营现金流 | 4.652 | 6.173 | 5.858 | 1.457 |
| 资本支出 | 0.397 | 0.759 | 0.966 | 0.189 |
| 自由现金流 | 4.256 | 5.414 | 4.891 | 1.268 |
| 股份支付 | 0.293 | 0.343 | 0.386 | — |
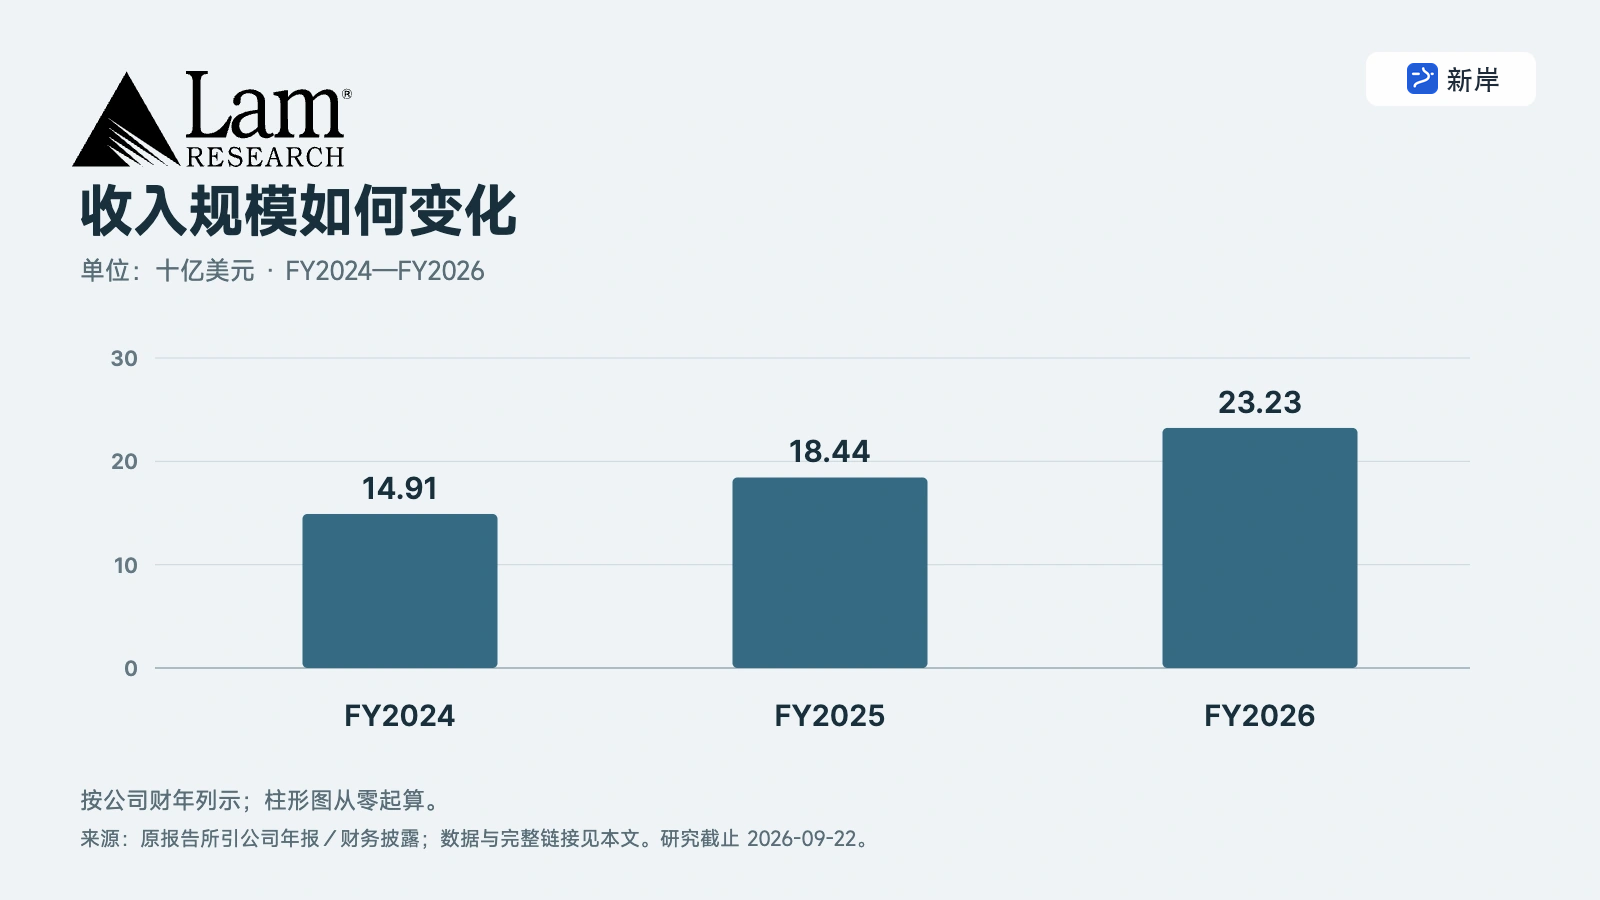
图:LRCX 年度收入(十亿美元)。数据取自本文引用的历史财务披露,按公司财年列示。
FY2026 收入同比增长约 26.0%,净利润增长约 35.6%,营业利润率升至约 35.3%。较强需求与经营杠杆共同改善利润表现,这不是一个只有技术故事、没有盈利的公司。
但经营现金流从约 61.73 亿美元降到约 58.58 亿美元,资本支出从约 7.59 亿美元升至约 9.66 亿美元,自由现金流因此下降约 9.7%。利润增长与当年现金回报出现了明显分歧。
其中一个关键原因是应收增加。年末应收账款从约 33.78 亿美元升到约 53.40 亿美元,现金流量表中应收变化消耗约 19.62 亿美元。此外,递延利润等营运资本项目对现金的贡献,也与前一年不同。来源:年报现金流量表及资产负债表
快速增长往往会占用更多现金,但“因为增长”只是原因说明,不是免检理由。下一阶段必须观察回款、库存和客户交付是否正常。如果现金转换持续落后,公司就需要更多资金支持同样规模的收入。
FY2026 股份支付约 3.86 亿美元。它在经营现金流中作为非现金项目被加回,但对股东仍有经济成本。本文历史自由现金流保留标准现金流量表口径,未来现金率则考虑持续股权激励的经济影响,不把两种口径混成同一个数字。
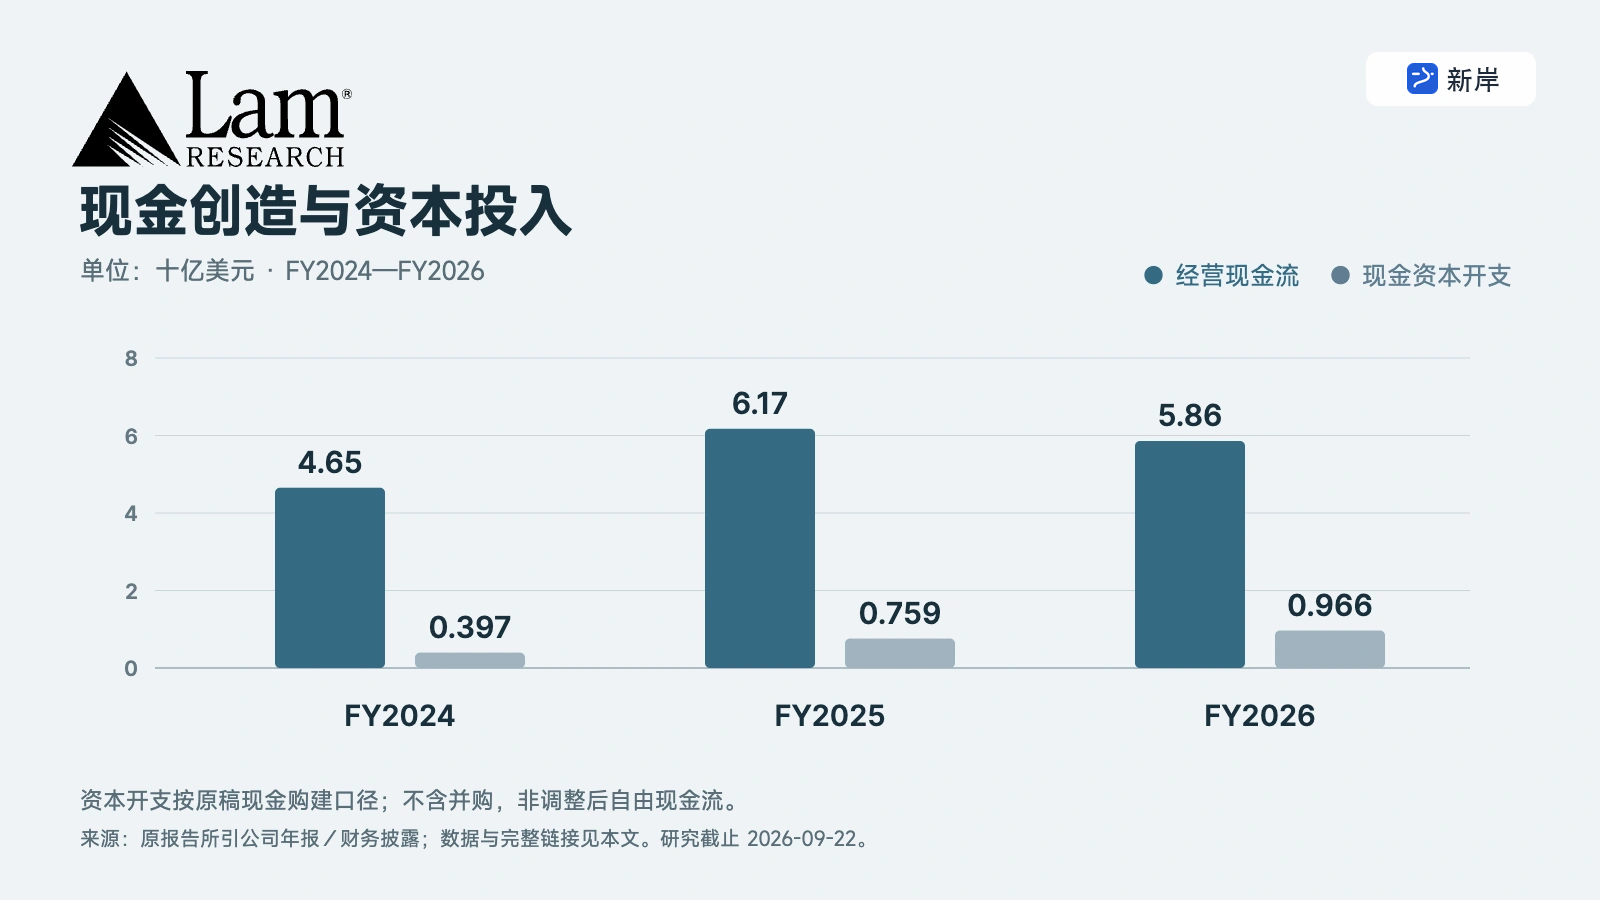
图:LRCX 经营现金流与现金资本开支(十亿美元)。资本开支按原稿现金购建口径;不含并购,非调整后自由现金流。
分红和回购,要由完整周期的现金承担
截至 FY2026 年末,公司现金及等价物约 55.79 亿美元,包含融资租赁等在内的相关债务约 37.35 亿美元。财务结构提供缓冲,但不能替代对未来现金回收的检查。
全年股份回购及员工股权净额结算相关现金支出合计约 38.51 亿美元,股息约 12.71 亿美元,合计约 51.22 亿美元,略高于当年自由现金流。这里前一项包含员工权益结算,不能全部解释为公开市场主动回购。来源:年报现金流量表与股份回购注释
对长期股东来说,分配越多并不自动越好。业务处于上行期,管理层需要在研发、供应能力、现金缓冲和回购之间分配资源。如果设备周期回落,仍要有能力支持下一轮工艺竞争。
回购能否创造价值还与价格有关。本文不预先奖励未来尚未发生的净回购,估值统一采用 12.55 亿股的固定稀释股数。正常化利润率已经包含持续股权激励成本,不再对同一项成本重复扣减。
市场区域集中也值得重视。FY2026 中国约占收入 34%,台湾约占 22%,韩国约占 19%。这些是披露的收入地域口径,并不等于最终芯片消费者所在地区。出口规则变化、客户产能安排或当地生产中断,都可能影响收入和服务机会。
估值:堆叠升级的红利,现价已经提前算了多少?
主模型采用 FY2029 正常化净利润乘市盈率,再以 11% 股权折现率折回研究时点。终点简化为 2029 年 6 月 30 日,约 2.77 年;这是模型锚点,不是未来财报发布日期。2026 年收入基数采用已经披露的 232.33 亿美元。
保守情景对应存储升级仍在继续,但客户新增产能投资放缓、部分工艺竞争加剧;基准情景对应存储、先进逻辑和装机业务共同增长,现金逐步跟上利润;乐观情景要求技术升级与客户扩产连续多年保持较强力度,产品组合和效率同时改善。
| 情景 | 2029 收入 | 三年复合增速 | 净利率 | 终期市盈率 | 折现后每股价值 |
|---|---|---|---|---|---|
| 保守 | 32.0 | 11.3% | 26% | 22 倍 | $111.98 |
| 基准 | 42.0 | 21.8% | 31% | 28 倍 | $220.30 |
| 乐观 | 54.0 | 32.5% | 35% | 34 倍 | $386.21 |
收入单位为十亿美元,表中复合增速按 FY2026—FY2029 三个财年计算。假设 2027—2029 年度每股股息为 1.10、1.20、1.30 美元,并在财年末支付;2027 年首期仅按研究日至该财年末的期间比例计入,避免把研究日前的分配算给当前投资者。所有未来股息均为模型假设,未扣个人税费。
22—34 倍终期市盈率对应不同的增长持续性和周期风险。给予更高倍数,需要更好的产品竞争力与盈利稳定性作为支撑。即使服务占比提高,也不能直接把设备企业当成与资本开支周期脱钩的公司。
基准情景现值约 220 美元,低于参考报价约 27%。若保持基准 31% 净利率、28 倍终期市盈率,当前 303.40 美元要求 FY2029 收入达到约 580 亿美元,相对 FY2026 的复合增长约 35.7%/年。这高于本报告乐观情景 540 亿美元的收入,但乐观情景还同时采用更高利润率和倍数。
这个比较说明,价格可以由多种假设组合支撑,不能只盯住收入一项。它也提醒读者:当前报价已经对未来增长、盈利或估值中的至少一部分提出较强要求,不能因为下一季指引很好就忽略中期门槛。
基准情景再以 27% 正常化股东现金率交叉检查,对应 FY2029 约 113.4 亿美元现金能力,按当前价格和模型股数计算,未来现金收益率约 3.0%。现金率考虑资本投入与持续股权成本,仅用于检验,不与市盈率终值相加。
| 净利率 / 终期市盈率 | 22 倍 | 28 倍 | 34 倍 |
|---|---|---|---|
| 27% | $151.62 | $192.23 | $232.83 |
| 31% | $173.68 | $220.30 | $266.91 |
| 35% | $195.74 | $248.37 | $301.00 |
表内固定基准收入,展示净利率和终期倍数变化后的每股美元现值。模型使用股权估值,不额外增加现金或减去债务;所有情景均为本文假设,没有设置概率,也不代表未来价格一定落在这些数字之间。
最强反证:单位设备需求增加,客户总投入却减少
泛林最值得重视的反面情景,是存储层数和技术难度继续提高,但终端容量需求、存储价格或客户回报不及预期,导致客户延后扩产。单片晶圆的设备价值提高,可能仍不足以抵消总投资减少。
另一种风险是竞争者在关键工序取得突破。客户升级时,供应商格局可能重新调整,已有装机基础能够提供优势,却不能保证每一代产品都赢得同样份额。
现金风险则有更直接的观察路径:如果应收继续增长、客户验收或回款放缓,利润增长未能变成经营现金,而公司仍维持较高分配,财务缓冲就会被消耗。技术判断没有改变,估值中的现金质量判断也应该下修。
反过来,若客户技术迁移与产能投资持续,泛林在关键工艺保持竞争力,服务收入扩大且现金回收改善,当前较高增长要求就会得到更多支持。研究结论应随这些证据更新。
| 未来 6—18 个月的观察项 | 当前基准 | 需要验证的变化 |
|---|---|---|
| 下一季兑现 | 9 月季度收入指引 81 亿美元,上下浮动 4 亿 | 实际收入与调整后利润率是否达到指引 |
| 存储技术迁移 | 高层数 NAND、DRAM 工艺持续演进 | 客户正式量产与设备收入能否对应 |
| 代工与逻辑需求 | FY2026 设备及升级收入中代工占 54% | 客户新节点和产能计划是否继续推进 |
| 装机经营 | 客户支持及其他收入约占 35.9% | 分清服务、升级与非领先节点设备的贡献 |
| 回款与现金 | FY2026 自由现金流约 48.91 亿美元 | 应收回收能否带动现金重新跟上利润 |
| 市场准入与分配 | 区域收入集中,分配略超当年自由现金流 | 正式政策变化及分配可持续性是否恶化 |
回到标题,堆叠升级能带来多大增长?
堆叠升级能够提高关键工艺的难度与设备价值,泛林也确实处在其中重要的位置。它还有代工、逻辑、DRAM 和装机业务,增长来源比单一 NAND 叙事更广。
但要回答能增长多少,必须同时给出客户晶圆投入、工艺采用和竞争份额的条件。技术趋势可以持续很多年,设备收入仍可能在其中经历波动;营业利润很好看,现金也可能因营运资本占用暂时落后。
我的结论是,泛林具备分享制造复杂度提升的能力,当前价格则已经要求较强的持续兑现。下一步最值得关注的是技术迁移真正带来的订单与回款。只有把更难的制造步骤变成可持续的每股现金回报,“微雕师”的价值才算完整地交到股东手里。
主要资料
数据口径
美股个股|LRCX|研究截止:2026 年 9 月 22 日(北京时间)|财务覆盖 FY2024—FY2026 及最新第四季度,FY2026 截至 2026 年 6 月 28 日。参考报价为 2026 年 9 月 21 日 15:06 美东时间的 303.40 美元盘中快照。股数与每股数据统一采用 2024 年十拆一之后的口径。
本文仅用于个人经验心得分享,不构成任何投资建议。在具体实操之前,请务必结合自己的实际财务情况、投资目标和风险承受能力,独立判断并谨慎决策。
评论讨论
登录后参与讨论
登录