
研究截至 2026-09-22|财务:2026 Q2|参考价:209.22 美元(9/21 美东收盘)
软件行业这两年最流行的故事是“AI 颠覆一切旧软件”,但 SAP 的报表讲的是另一个故事:2026 年第二季度,云收入 62.8 亿欧元,同比增长 22%;当前云积压(CCI)229 亿欧元,增长 27%,主要驱动是 Cloud ERP Suite——也就是大企业把核心 ERP 搬上云这件事本身。[第二季度声明][sap-q2] 换句话说,这家五十岁的德国软件公司,增长的第一引擎不是 AI,而是一场有明确时间窗的迁移潮。AI 是第二梯队:真实存在,但还没大到改变增长曲线。本文的判断是,未来三到五年 SAP 的确定性来自迁移潮,AI 更多是防守和提价的工具;209.22 美元的价格与本文基准情景已经相当接近,在五家被研究的公司里,它是价格与基本面距离最近的一家。
先讲清楚 SAP 的生意为什么值钱
全球大多数大型企业,从记账、采购、生产、人力到合规报表,都跑在 SAP 的 ERP 系统里。ERP 是企业的“总账本”:它记录的东西要满足审计、税务和监管要求,牵一发而动全身。换掉 ERP 不是卸载一个软件,而是一次全企业范围的手术——动辄数年、花费以亿计,还可能出事故。
这就是 SAP 定价权的来源。它不靠锁定合同,而靠锁定“换不起”这个事实。客户骂归骂,走是极少的;走了的(比如改用竞争对手的组合方案),多数只在边缘场景替代,核心账本还在 SAP 上。
过去十年,SAP 在把这门生意从“一次性许可加年度维护费”改造成“云订阅”。客户按年付订阅费,SAP 负责托管和升级。对客户,是把资本支出变成运营支出;对 SAP,是收入更平滑、续约更可预期,但前期要自建数据中心、要承担迁移成本。看 SAP 的报表,本质上就是看这场转换进行到哪一步了。
收入结构:许可时代正在退场
用数字看这场转型的进度。2025 年,SAP 云收入 210.2 亿欧元,占集团总收入 368 亿欧元的 57%;而在云转型启动前,这个比例接近零。[2025 年年度业绩][sap-fy25] 传统许可证加维护费仍在贡献现金流,但它在收入表上的位置正逐年让给订阅。
订阅化改变了财务报表的形状。客户签下多年云合同,钱可能一次预付,也可能按年支付;收入却要按月确认。于是资产负债表上出现了一个大号的“合同负债”科目,利润表的收入增速低于订单增速——直到确认赶上签约。理解了这个时间差,就理解了为什么“当前云积压”比当季收入更值得看。
以第二季度末 229 亿欧元、未来十二个月内确认的当前云积压计算,2026 年全年 258 亿至 262 亿欧元云收入指引的近九成已经写进合同。[第二季度声明][sap-q2] 这种可见性在高波动的科技行业里非常罕见,也是 SAP 估值的底盘。
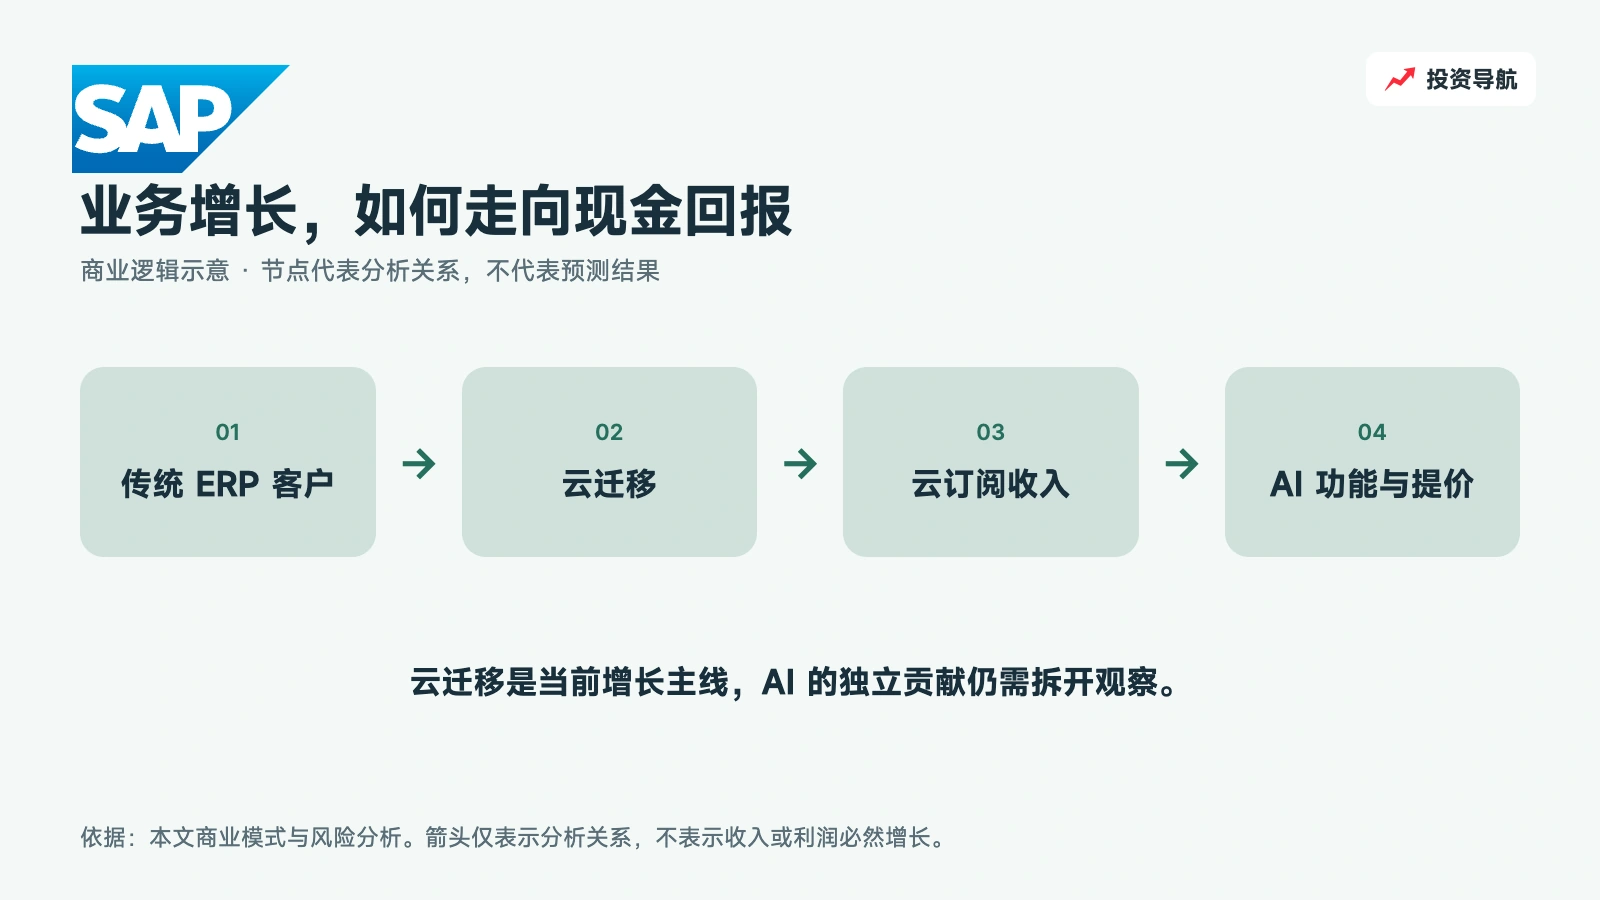
图:SAP 商业逻辑示意。云迁移是当前增长主线,AI 的独立贡献仍需拆开观察。
迁移潮:一场有截止日期的搬家
SAP 自己给这场搬家定了闹钟。按照公开的维护时间表,传统 ERP(ECC/Business Suite 7)的主流维护到 2027 年结束,付费扩展维护到 2030 年。此后客户留在旧系统上,成本和风险都快速上升。这不是营销话术,是写进产品路线图的事实——数千家大企业必须在此前做出决定。
行动的证据在订单里。2026 年第二季度,当前云积压 229 亿欧元、增长 27%,其中 Cloud ERP Suite 是主要驱动;全年指引是云收入 258 亿至 262 亿欧元(固定汇率口径),比 2025 年的 210 亿欧元再增长约四分之一。[第二季度声明][sap-q2] [2025 年年度业绩][sap-fy25] “当前云积压”指未来十二个月内会确认成收入的合同额,它是 SAP 报表里最诚实的先行指标——订单已经签了,搬家已经在路上。
迁移生意还有两层后续价值。第一层是迁移后的追加销售:客户上了云,通常会顺势购买更多模块和分析工具。第二层是价格:云订阅的定价高于对应的旧维护费,属于“换一次、提一档”。这两层都体现在净留存和云毛利里。
但迁移潮有一个结构性问题:它有结束的时候。2030 年之后,该搬的都搬完了,ERP 云化就变成一个替换市场——增速向全球 IT 支出的大盘回归。SAP 管理层清楚这一点,所以公司在每个投资者沟通场合都把 AI 放进叙事。问题是,AI 到底是接棒的第三增长曲线,还是只是迁移潮的调味料?
AI 对 SAP:先讲威胁,再讲机会
要评估 AI 的影响,得先直面市场最担心的那个版本:智能体取代员工,按人收费的软件萎缩;大模型直接读写数据,软件界面被绕开。2026 年软件板块的抛售,大多由这两句话驱动。
这套逻辑用在 ERP 上,威力大打折扣。第一,ERP 不是按席位生存的界面软件,它的核心价值是“记录”:每一笔账、每一张单据都要有唯一、合规、可审计的记录。智能体可以代替人下订单,但它下的订单最终还是要落到 ERP 的账本上。第二,AI 要在企业里干活,最缺的不是模型,而是干净的上下文——准确的物料主数据、供应商记录、成本结构。这些恰恰住在 ERP 里。数据越乱的企业,越需要先把底座理顺。
所以 SAP 的 AI 故事更像“加固”而不是“颠覆”:公司推出 Joule 助手和嵌入各业务流程的 AI 功能,按高级版本或用量向客户加收费用。这些收入目前没有单独成规模披露,占云收入的比例还小。把它写成新增长极,证据不足;把它写成迁移潮之上的提价工具和防御工事,证据是够的——客户迁移时顺带买 AI 能力,正是 Cloud ERP Suite 订单强于预期的原因之一。[第二季度声明][sap-q2]
真正的长期威胁不是 AI 取代 ERP,而是 AI 重塑软件的价值分配。如果未来企业采购的决策入口变成某个 AI 平台(谁的都行),SAP 必须确保自己是那个平台“最想接入、最难绕开”的数据源。这决定了十年后它还能不能守住今天的定价权——这个问题没有报表答案,只能跟踪。
竞争:围攻核心堡垒的对手们
SAP 的对手分三类。Oracle 的 Fusion 与 NetSuite 在财务和中型市场上正面竞争,而且 Oracle 自己也在云化;Workday 在人力和财务云上持续抢份额;微软 Dynamics 365 借着 Office 和 Azure 的渠道,在中端市场渗透。
这些对手都在抢“边缘”,而 ERP 核心的迁移有一个残酷的物理约束:换核心系统的风险太大,多数大企业宁可留在 SAP 生态里讨价还价。竞争的真实效果不是把客户抢走,而是把价格压住——这正是为什么 SAP 的云毛利率和续约价格是比市场份额更重要的观察指标。
还有一类“对手”是自建:技术公司用开源组件和自研工具拼自己的系统。这条路对互联网公司可行,对受监管的制造、能源、金融企业基本不可行。ERP 的护城河,说到底是监管和审计体系给的。
历史财务:转型最痛的那段已经过去
单位为十亿欧元,IFRS 口径。
| 指标 | 2023 | 2024 | 2025 |
|---|---|---|---|
| 收入 | 31.21 | 34.18 | 36.80 |
| 净利润 | 6.14 | 3.12 | 7.16 |
| 经营现金流 | 6.25 | 5.21 | 9.16 |
| 资本开支 | 0.79 | 0.80 | 0.74 |
| 经营现金流减资本开支 | 5.46 | 4.41 | 8.42 |
| 股份支付费用 | 1.13 | 1.10 | 0.88 |
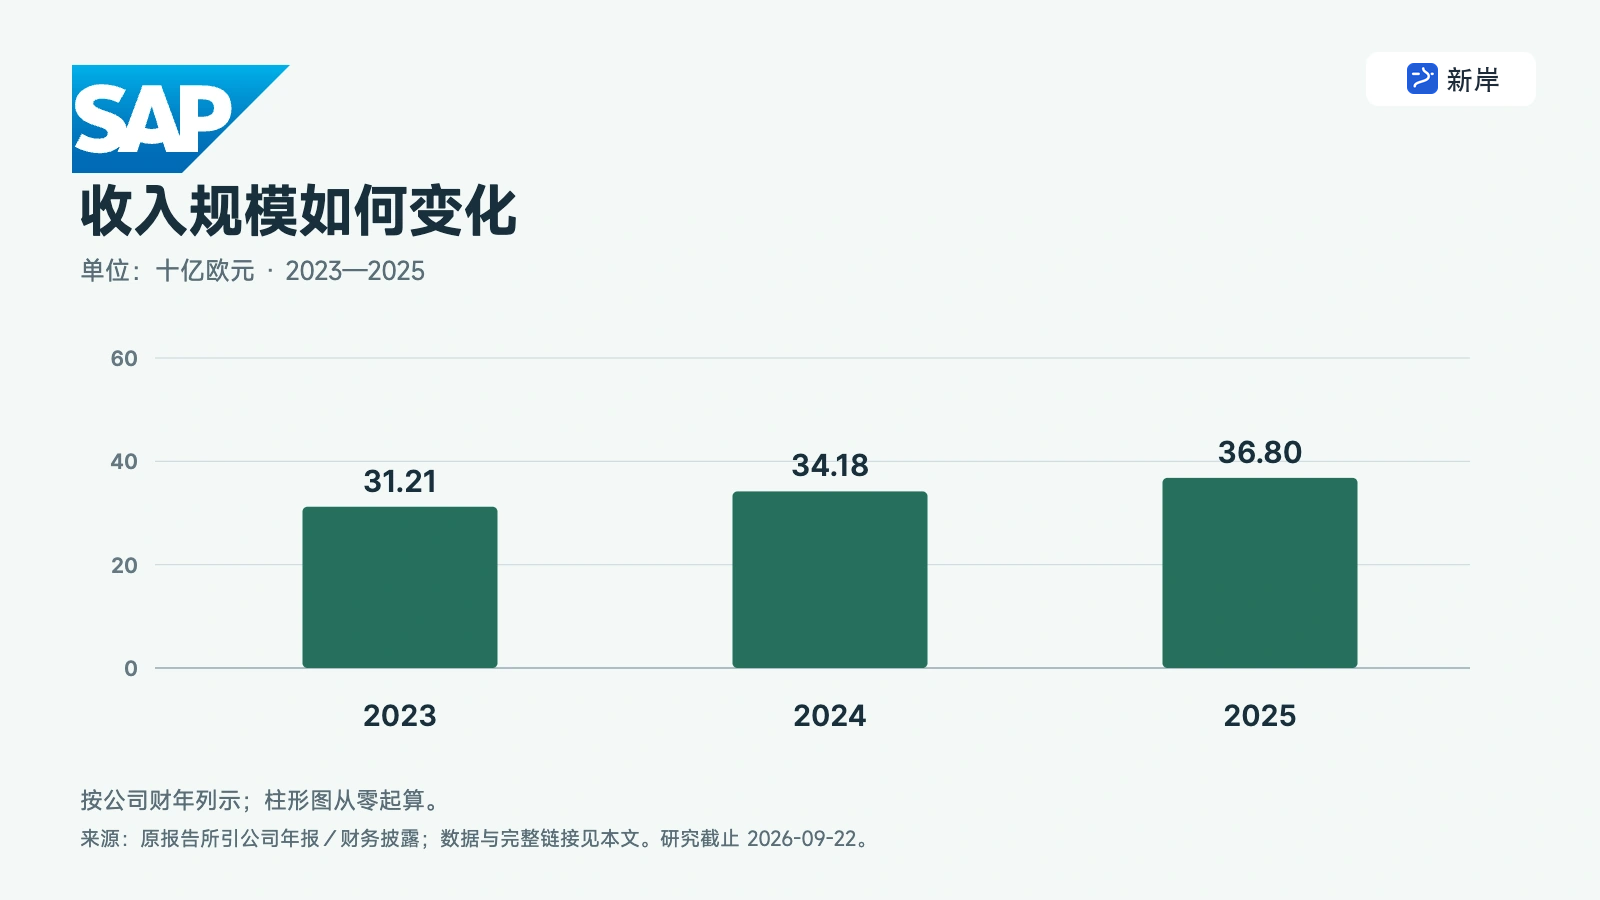
图:SAP 年度收入(十亿欧元)。数据取自本文引用的历史财务披露,按公司财年列示。
来源:[2025 年第四季度及全年业绩公告][sap-fy25] · 历史明细经财务数据服务核对,访问日 2026-09-22。2023 年净利润含出售 Qualtrics 相关收益;2024 年净利润下滑与当年确认的大规模重组费用有关。
这张表的重点不是净利润的波动,而是现金流的斜率。2025 年经营现金流 91.6 亿欧元,自由现金流 82.4 亿欧元,同比增长 95%,公司称之为多年新高。[2025 年年度业绩][sap-fy25] 云转型前期“先花钱后收钱”的阶段已经过去,订阅收入的规模效应开始释放——同样一份收入,现在留下的现金比三年前多得多。
利润率还有修复空间:云业务的毛利率低于传统软件维护,但随着自建数据中心利用率上升和交付自动化,云毛利在逐季改善。2026 年上半年非 IFRS 经营利润约 58.5 亿欧元,公司同步上调了自由现金流指引。[第二季度声明][sap-q2] 股份支付下降到 8.78 亿欧元,对股东是实打实的好消息。
唯一刺眼的是年初的插曲:2026 年指引(固定汇率云收入 258 亿至 262 亿欧元)一度让部分投资者失望,认为增速该更高。这个分歧本身说明市场给 SAP 定的价里已经包含了“增长不出错”的要求。
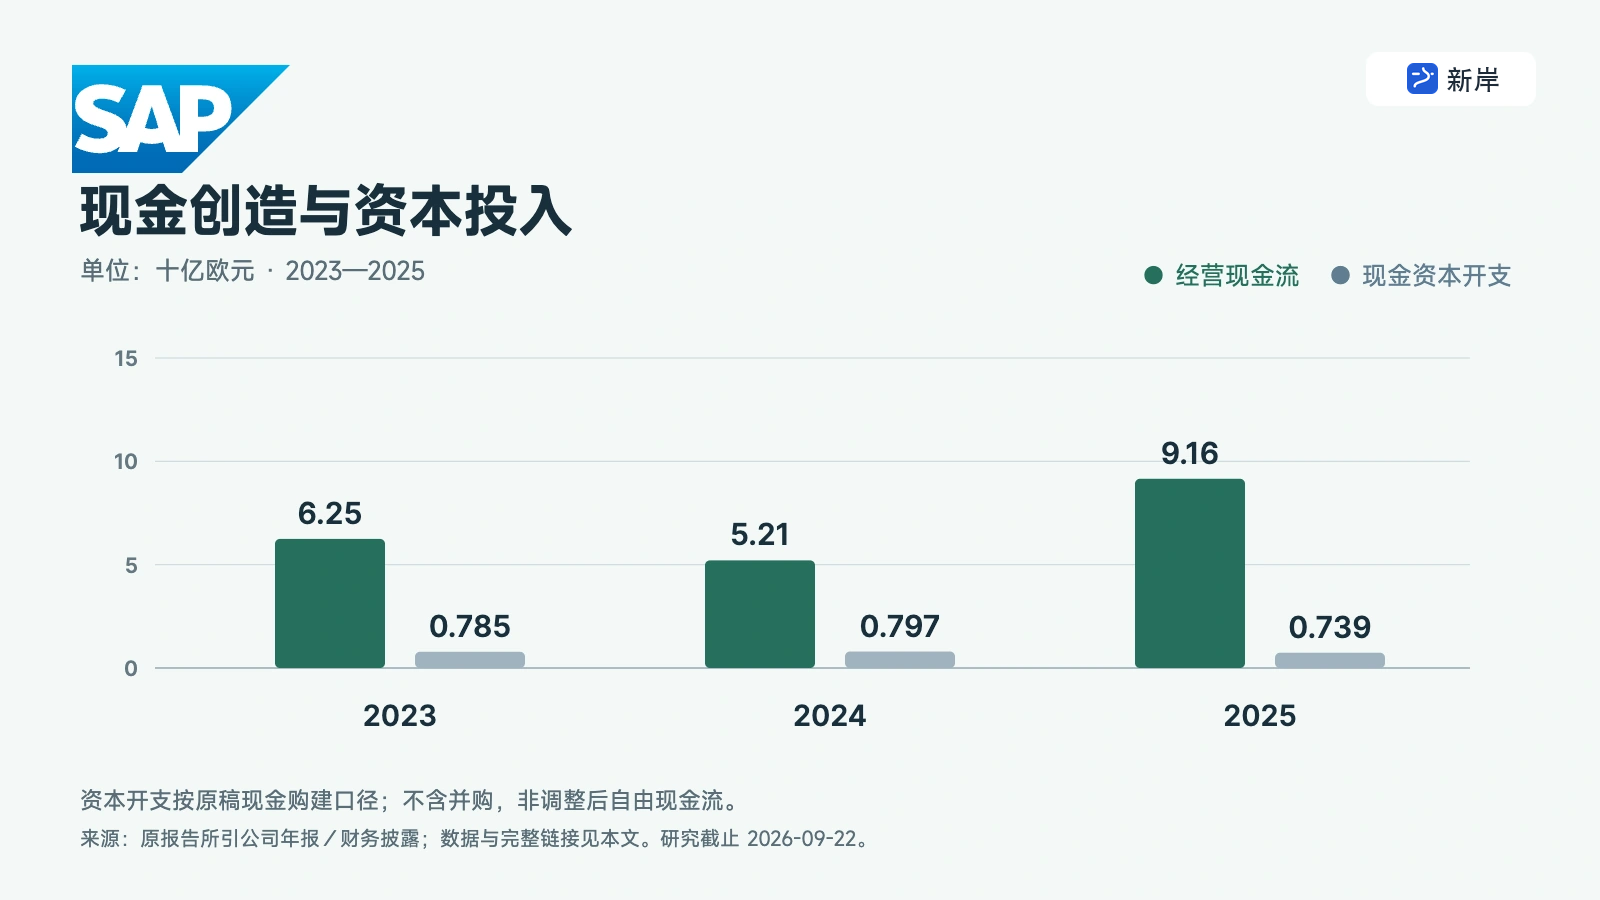
图:SAP 经营现金流与现金资本开支(十亿欧元)。资本开支按原稿现金购建口径;不含并购,非调整后自由现金流。
一次典型的迁移决策:客户为什么现在动
把视角切到客户那边,迁移潮就好理解了。假设你是一家欧洲制造企业的 CIO,公司核心系统跑在十年前部署的 ECC 上。2020 年官方时间表公布时,你觉得 2027 年很遥远;现在维护截止日进入倒计时,你必须在三个选项里做决定。
选项一,付费延保留在旧系统:花钱买时间,但五年后问题原样还在,而且延保费用逐年上升。选项二,换到竞争对手的方案:理论上可行,实际上要重新映射几十年的业务流程、重新培训上万名员工、重新验证所有合规报表——项目风险以年计,几乎没有董事会愿意为“理论上的省钱”承担这种风险。选项三,迁移到 SAP 的云 ERP:借助 RISE 打包方案,把基础设施、升级和运维都交给 SAP,项目周期和成本可控,还能顺便把系统现代化一次。
三选一的游戏里,第三项是默认答案——这就是为什么当前云积压能保持 27% 的增长。[第二季度声明][sap-q2] 迁移项目的实际执行由 SAP 和埃森哲、德勤这样的伙伴共同完成,生态里的咨询收入甚至大于 SAP 自己的实施收入。对投资者,这个视角提示两件事:第一,迁移潮的需求来自客户的合规与维护压力,不来自经济周期,这解释了它的稳定性;第二,执行风险在项目层面真实存在——大爆炸式的迁移失败案例时有发生,交付排期是比订单更稀缺的资源。
还有一群客户的决策逻辑不同:中小企业和大型企业的子公司。它们没有几十年的 ECC 包袱,直接从零选型,SAP 用公有云版本和成长型企业套餐去接,对手是 Oracle 的 NetSuite、微软 Dynamics 和各类本土 ERP。这部分市场的单价低、竞争激烈,但它决定了 SAP 十年后还有没有新的迁移潮可吃——今天在成长型企业市场输掉的份额,就是 2035 年缺失的存量。跟踪这个市场,看的是公有云新增客户数,而不是收入贡献。
云毛利与利润率:转型后半场的算术
云转型前半场的故事是收入切换,后半场的故事是利润率回归。SAP 的传统软件许可和维护业务毛利率极高——卖出去的光盘和授权几乎不再产生边际成本。云业务不同:SAP 自己运营数据中心,服务器、电力和支持人员都是真实成本,因此云毛利率天然低于维护业务。转型期间,混合的收入结构会稀释整体毛利率,这是 2010 年代 SAP 利润率承压的根源。
转折点在规模。数据中心的利用率越高、单位客户的托管成本越低,云毛利率就越接近软件业务的水平。2026 年上半年非 IFRS 经营利润约 58.5 亿欧元、公司上调全年自由现金流指引,说明这个转折正在进行。[第二季度声明][sap-q2] 2025 年自由现金流 82.4 亿欧元、同比增长 95%,是规模效应最直接的证据。[2025 年年度业绩][sap-fy25]
利润率修复还剩多少空间?两个抓手。一是 Cloud ERP Suite 里的“私有云版本”占比:私有云托管的价格和毛利高于公有云版本,大企业迁移多用私有云,对 SAP 的利润率是顺风。二是 AI 附加功能的提价:嵌入流程的 AI 能力按高级订阅收费,增量收入的边际成本接近零。这两个抓手兑现与否,决定 2030 年净利率情景落在 20% 还是 26%——也就是本文保守与乐观情景的主要分野。
与许多高增长软件公司不同,SAP 在分红与回购上都很慷慨,现金流的去向相对透明。转型后半场的 SAP,越来越像一个“会用云的方式收租”的成熟企业:增长不重要到值得 panic,现金流重要到值得认真算。
价格在要求什么
2030 年情景均为作者假设,详见文末模型说明;欧元数据按 1 欧元兑 1.1604 美元换算。
| 2030 年经营情景(作者假设) | 保守 | 基准 | 乐观 |
|---|---|---|---|
| 收入(十亿欧元) | 48.00 | 58.00 | 70.00 |
| 正常化净利率 | 20.0% | 23.0% | 26.0% |
| 正常化净利润(同上单位) | 9.60 | 13.34 | 18.20 |
| 稀释股数(十亿股) | 1.170 | 1.170 | 1.170 |
| 每股收益(美元/ADS) | 9.52 | 13.23 | 18.05 |
| 2030 年末市盈率 | 18.00 | 22.00 | 26.00 |
| 2030 年末情景股价(美元) | 171.38 | 291.07 | 469.32 |
| 折现至研究日(美元,未加期间分配) | 114.04 | 193.69 | 312.29 |
| 相对参考报价差异 | -45.5% | -7.4% | 49.3% |
| 2030 年股东现金转换率 | 80.0% | 90.0% | 95.0% |
| 现金流估值交叉检查(美元) | 86.99 | 136.15 | 201.98 |
基准情景假设 2030 年收入 580 亿欧元——从 2026 年指引中值约 260 亿欧元起,四年年化增长约 22%,意味着迁移潮在 2027 至 2030 年持续兑现且 AI 有增量贡献。折现价值约 194 美元,比 209.22 美元的参考报价低 7%。乐观情景(700 亿欧元收入、26% 净利率)折现约 312 美元,高出现价近一半。保守情景对应 114 美元,低 46%。
换句话说,市场当前给 SAP 定价的位置非常清晰:介于基准与乐观之间,既要求迁移潮足额兑现,又要求增长平滑衔接。这是五家公司里唯一一只“现价与基准情景差距在 10% 以内”的股票——不便宜,但也没有透支。
反向计算:在基准的 22 倍期末市盈率、10% 折现率下,现价要求 2030 年每股收益(美元)约 14.3 美元,对应约 144 亿欧元净利润。如果净利率是 23%,需要约 627 亿欧元收入,比基准高 8%;如果收入停在 580 亿欧元,净利率要达到约 24.8%。这不是一个苛刻到离谱的要求,但它假设 SAP 能把云业务的利润率做到接近传统软件许可证时代的水平——这需要云毛利率持续爬坡,需要 AI 提价兑现,也需要不再出现 2024 年那样的大额重组。
汇率敏感性值得单独算一笔:在经营假设完全不变时,欧元兑美元升到 1.25,基准情景的折现价值从约 194 美元升到约 209 美元,恰好触及现价;贬到 1.05,则只剩约 175 美元。持有美元资产的投资者买 SAP,实际上同时持有一部分欧元汇率敞口,这是德国公司、美元报价的天然摩擦。再把倍数和折现率的组合摆出来:基准情景在 17.6 至 26.4 倍、8% 至 12% 折现率的九种组合下,折现价值从约 144 美元到约 251 美元——现价 209.22 美元落在偏乐观的半区,印证了前文“市场要求略好于基准”的判断。本文不对汇率做方向预测。
接下来十八个月看什么
第一,当前云积压的增速。229 亿欧元、+27% 是迁移潮的油量表。如果 CCI 增速跌破 20%,说明 2027 年维护截止前的签约高峰不如预期,2028 年以后的收入可见性会立刻变差。
第二,Cloud ERP Suite 的毛利率。云毛利逐季爬坡是利润率故事的核心,跟踪 IFRS 云毛利润率的斜率,比跟踪收入增速更能预判利润。
第三,RISE 续约的价格纪律。早期迁移客户陆续进入续约期,续约价格是否守住溢价,决定“换一次、提一档”能不能重复收钱。
第四,AI 收入的证据。公司迟早会把 AI 相关收入或用量披露得更细;在那之前,不要把 Joule 的演示视频当成财务模型。
第五,2028 年之后的接棒计划。管理层面向“迁移潮结束之后”的叙事是什么——AI 之外,并购、供应链软件、中小企业市场都是候选答案。没有接棒叙事的那天,估值倍数会先于收入降下来。
最有力的反面论点是:迁移潮的本质是一次性的存货出清。SAP 正在把未来十年的合同需求集中到 2027 至 2030 年兑现,这制造了漂亮的近景,也挖深了远处的悬崖。如果 AI 收入到 2028 年还不能贡献两位数百分比的增量,SAP 将回到一个低增长、高现金流的“收租”估值——那样的 SAP 值多少钱,可能比现在低不少。
回答标题:下一程增长的主要引擎是迁移潮,这一点证据充分;AI 是加固和提价的第二梯队,还撑不起接棒的重任。我的判断是,209 美元附近的 SAP 是典型的“好生意、合理价格”:它不提供五家公司里最大的弹性,却提供最接近基本面的确定性。对它真正需要担心的问题只有一个,而且不在报表里——2030 年搬家结束之后,这家公司靠什么继续增长。从现在起,每一个季度的 AI 收入披露和每一届的产品大会,都是在回答这个问题。
下面的跟踪表以已披露数据为起点,判断条件是本文的分析标准,不是公司承诺。
| 观察项目 | 当前基准 | 后续资料 | 改变判断的条件 |
|---|---|---|---|
| 当前云积压 | Q2:229 亿欧元,+27% | 每季声明 | CCI 增速跌破 20%,迁移高峰不及预期 |
| 云收入增速 | Q2:+22%(固定汇率 +24%) | 每季声明 | 固定汇率增速跌破 15%,接棒失速提前 |
| 云毛利率 | 逐季爬坡中 | IFRS 云毛利披露 | 毛利停滞而收入增长,利润率修复证伪 |
| 自由现金流 | 2025 年 82.4 亿欧元;2026 指引已上调 | 半年报 | FCF 转化率回落,规模效应证伪 |
| AI 收入披露 | 未单独成规模披露 | 公司披露变化 | 持续不披露且 CCI 放缓,远期故事打折 |
主要来源与口径
- SAP 2026 年第二季度及上半年季度声明:2026 年 7 月,云收入 62.8 亿欧元、当前云积压 229 亿欧元、Cloud ERP Suite 驱动、上半年非 IFRS 经营利润与上调后的自由现金流指引。
- SAP 2025 年第四季度及全年业绩(投资者关系业绩页收录):发布于 2026 年 1 月 29 日,全年收入 368 亿欧元、云收入 210.2 亿欧元、经营现金流 91.6 亿欧元、自由现金流 82.4 亿欧元。
- SAP 投资者关系近期业绩页:2026 年全年指引(固定汇率云收入 258 亿至 262 亿欧元)与历史口径说明。
- 美联储 H.10,2026 年 9 月 14 日发布:使用其中 9 月 11 日欧元兑美元参考值。
- 股价快照:2026 年 9 月 21 日收盘价与流通股数;仅作报价参考。
- ERP 维护时间表、迁移与 AI 的业务描述基于公司公开材料的一般性总结;2030 年情景收入、净利率、倍数、现金转换率、折现率与汇率假设均为作者假设,不是公司指引或一致预期;模型输入与逐年计算见 data/ 目录,可复算脚本见批次目录。
数据口径
研究截止:2026 年 9 月 22 日,北京时间。标的:NYSE: SAP 美国存托股,每份对应一股普通股;主要财务货币为欧元。最新财务:2026 年第二季度及上半年。参考报价:2026 年 9 月 21 日美东 16:00 收盘 209.22 美元,流通股约 11.5 亿股。估值换算使用美联储已核验的 2026 年 9 月 11 日参考汇率,1 欧元=1.1604 美元,并非研究日即期汇率。股价 · 汇率
本文仅用于个人经验心得分享,不构成任何投资建议。在具体实操之前,请务必结合自己的实际财务情况、投资目标和风险承受能力,独立判断并谨慎决策。
评论讨论
登录后参与讨论
登录