
研究截至 2026-09-22|财务:2026 Q2|参考价:183.09 美元(9/21 美东收盘)
Palantir 的 2026 年第二季度,几乎每一项经营指标都在创造纪录:收入 19.4 亿美元,同比增长 93%,比第一季度的 85% 还在加速;美国商业收入增长 149%;“40 法则”得分达到 155%,公司称之为历史最强季度。[第二季度业绩][pltr-q2] 但同一家公司在第一季度业绩超预期后,股价反而下跌过一轮——高预期吞掉好消息,已经是这支股票的常态。[第一季度业绩][pltr-q1] 本文要回答的问题很直接:以当前 4400 亿美元市值,收入增长“越快”到底能不能“撑得起”估值?本文的倾向是,业务质量是真实的稀缺品——高增长与高盈利同时成立的公司全市场屈指可数——但当前价格对应的并不是“更快增长”,而是一个远比乐观情景更激进的终局假设。
Palantir 卖的不是软件界面,是数据的“结构”
要判断 Palantir 在 AI 浪潮里的位置,先要理解它卖的东西和普通软件有什么不同。
企业的数据通常是一团乱麻:订单在一个系统、库存在另一个系统、审批流程在邮件和聊天记录里。过去软件的做法是为每个场景做一个界面,让员工填表、点按钮。Palantir 的做法是先把企业的数据、业务对象和流程映射成一套统一的结构——他们称之为“本体”(ontology)——然后让应用、分析、乃至 AI 助手都跑在这套结构上。
这个定位在 AI 时代显得特别顺:大模型和智能体最需要的不是又一个漂亮界面,而是干净、有权限、可操作的数据和流程接口。Palantir 的 AIP 平台做的就是这件事:把大模型接到企业的真实数据上,让 AI 的输出能触发真实业务动作。2026 年美国商业收入的爆发——第二季度同比增长 149%——正是这个逻辑在客户采购行为上的体现。[第二季度业绩][pltr-q2]
获客方式也和传统软件不同。Palantir 不靠庞大的销售队伍慢慢磨,而是做短周期的“训练营”:几周内在客户真实数据上搭出可用的 AI 应用,用结果换合同。第二季度美国商业客户达到 653 家,同比增长 35%;整体合同总额 33.7 亿美元,增长 49%,其中美国商业合同总额 21.3 亿美元,增长 153%。[第二季度业绩][pltr-q2] 存量客户也在扩张:净收入留存率 157%,意思是同一批客户一年后付的钱比一年前多了五成以上。
55% 的净利率里,藏着两笔要分清的钱
第二季度 GAAP 净利润 10.6 亿美元,净利率 55%——这个数字需要拆开看。
第一笔是经营利润。公司把全年调整后经营利润指引上调到约 48.9 亿美元,对应约 81.5 亿美元收入指引的六成。这是软件行业顶级的经营效率,真实反映了平台型交付的成本结构:软件复制近乎零成本,部署工程师的费用随规模摊薄。[第二季度业绩][pltr-q2]
第二笔是非经营收益。公司账上有约 94 亿美元的现金和短期投资,每个季度贡献数千万甚至上亿美元的利息收入;净利润里还包含其他投资相关收益。2025 年全年 GAAP 净利润 16.25 亿美元,净利率约 36%,同样高于经营口径的利润率。这部分收益是真实的,但它来自资产负债表,不来自客户合同,不该按收入增速去外推。
还有一笔绕不开的成本:股份支付。2023 到 2025 年,Palantir 每年确认 4.8 亿到 6.9 亿美元的股份支付费用,约占收入的一到两成。好消息是绝对额在 2025 年停止增长;坏消息是只要继续增长,员工持股带来的稀释就会持续。调整后口径把这个费用剔掉了,但股东的真实成本不会因为口径调整而消失。
政府业务是另一条腿。以 Gotham 平台为核心的政府与国防收入增速低于商业,但合同金额大、期限长,是现金流的稳定器。2026 年“主权 AI”成为新的需求叙事——各国政府要在本土建设自己可控的 AI 能力,Palantir 是少数同时具备政府信任关系和 AI 平台能力的供应商。[第二季度业绩][pltr-q2]
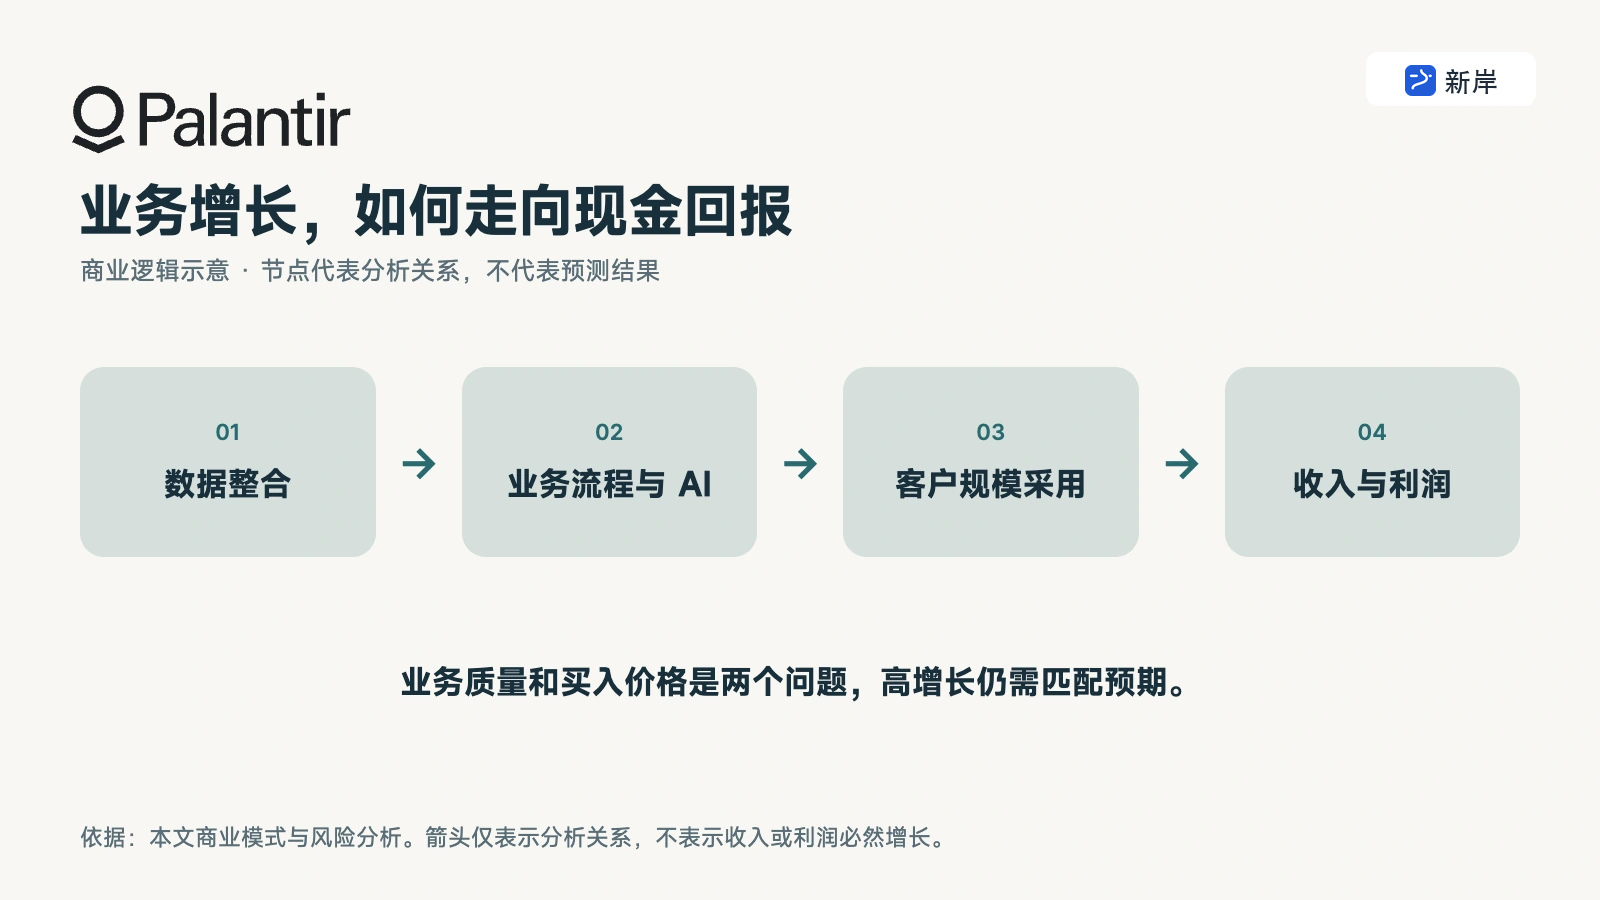
图:PLTR 商业逻辑示意。业务质量和买入价格是两个问题,高增长仍需匹配预期。
增长的燃料:合同怎么变成收入
Palantir 的增长引擎可以拆成一条漏斗:训练营获客、首单落地、存量扩张、续约放大。第二季度 33.7 亿美元的合同总额,是这条漏斗顶端的进水口;19.4 亿美元的收入,是漏斗中部流过的水量。合同总额超过当季收入,意味着当季签下的未来业务比当季确认的多——这是增长“有后劲”的信号,而不是靠存量合同硬撑的信号。[第二季度业绩][pltr-q2]
漏斗的后半段更值得看。净收入留存率 157% 说明存量客户在自己长大:第一年买一个场景,第二年三个部门用,第三年成为企业级平台。对软件公司而言,这种“老客户越买越多”的扩张,成本远低于获新客,是利润率能持续抬升的根源。美国商业客户数 653 家、同比增 35%,则说明漏斗顶部也没有干涸——新客户增速与老客户扩张同时成立,这才是 93% 收入增速的完整分解。
这条漏斗的风险同样清晰。合同总额不等于收入:客户可以签约后放缓部署,收入确认随之延后;政府合同的确认节奏更是受预算周期影响。看 Palantir 的报表,收入增速和合同增速要对照着看——两边都加速是健康,一边快一边慢则预示着六个季度后的增速问题。
政府业务与主权 AI:被低估的第二引擎
美国商业收入的爆发吸引了几乎所有注意力,但把 Palantir 撑成一家成熟公司的,是它二十年积累的政府业务。从情报分析到军事决策支持,Gotham 平台深入到国防和情报机构的核心工作流,这种信任关系二十年换不来第二个——它需要安全许可、实战记录和政治耐心的三重积累。
2026 年,这条腿出现了新的弹性,名字叫“主权 AI”。各国政府开始要求 AI 能力建在本国领土、本国监管、本国数据之上,而不是全部依赖美国云巨头。这正好落在 Palantir 的能力区间:它既有经过实战检验的平台,又有跨国部署政府级项目的经验记录。第二季度管理层把“主权 AI 革命”列为增长驱动之一,欧洲、中东和亚太的政府与主权基金合作传闻不断。[第二季度业绩][pltr-q2]
政府业务的价值不在增速,而在质量:合同期限长、预付比例高、替换成本极端。当商业收入处于高速扩张期时,政府的角色是压舱石;若商业增速在任何时点放缓,政府的稳定现金流就是估值的地板。观察这条腿的指标是国际与政府合同披露,而不是商业客户的单季爆发。
AI “杀死软件”的叙事,为什么暂时伤不到它
2026 年软件板块最流行的恐慌是:智能体按席位收费的模式会瓦解(一个智能体干十个人的活,企业就不需要买十个账号),大模型通过接口直接调用数据,软件界面被绕开,SaaS 沦为数据后端。
这两层冲击对 Palantir 恰好短期有利。它的收费不按员工席位,而按平台部署和用量;它卖的就是“把 AI 接到企业数据上”的那一层。当别的软件公司担心被绕开时,Palantir 的本体层恰恰是绕不开的基础设施——AI 越深入企业,越需要一个权威的数据结构层。
但把时间拉长,威胁是真实存在的。第一,大平台正在往下走:微软、谷歌、AWS 的企业 AI 平台都在提供数据集成与智能体编排能力,如果“够用的本体”成为云平台的免费功能,Palantir 的高定价会承受压力。第二,数据平台公司(如 Databricks)从数据层向上走,与 Palantir 的应用层相遇。第三,开放协议和标准在降低不同系统之间的集成门槛,今天最深的护城河,十年后可能变成普通功能。
Palantir 的应对是持续加深“结构”的壁垒:本体不只是数据表,还包含企业的业务规则、权限和流程逻辑,这些沉淀来自几千个项目交付的积累。护城河的宽度取决于这种组织知识的可复制性——这是本报告最无法用财报数字直接验证、也最需要持续跟踪的假设。
交付能力是不是瓶颈:看组织,不只看报表
Palantir 的模式里有一个容易被报表掩盖的环节:交付。平台再好,把一个大型企业的混乱数据映射成本体结构,仍然需要大量懂业务、懂数据、懂工程的人。训练营模式之所以有效,是因为公司派出的是有经验的部署团队,而不是标准的售前工程师。
这意味着公司的扩张速度受制于人才扩张的速度。软件公司通常可以“产品先跑、人后跟上”,Palantir 的模式更接近“人和产品一起跑”。它的应对是把交付经验沉淀成模板和工具,让每个部署团队服务的客户越来越多——这是经营杠杆的来源,也是观察点:如果某天收入增速下降而招聘增速上升,说明单位交付效率在恶化,杠杆逻辑被打破。
AI 在这里反而帮了忙。本体映射里大量重复性工作(数据清理、字段对齐、流程梳理)正在被公司自己的 AI 工具自动化,部署同一个客户需要的人数在下降。这构成了一个正循环:客户越多,交付数据越多,工具越聪明,交付越便宜。反过来,如果竞争对手用类似工具把交付门槛拉平,Palantir 的人员优势就会贬值。
组织层面的另一个变量是创始人。首席执行官长期以鲜明风格对外表达,公司的政府业务深度依赖高层与机构之间的信任关系。这种“关键人”结构在政府客户为主的公司里常见,但投资者应该意识到:很多价值不在代码库里,在人与机构之间的关系里,它无法被收购,也难以复制,同样也难以传承。
历史财务:小体量上的高效率
单位为十亿美元,GAAP 口径。
| 指标 | 2023 | 2024 | 2025 |
|---|---|---|---|
| 收入 | 2.225 | 2.866 | 约 4.48 |
| GAAP 净利润 | 0.210 | 0.462 | 1.625 |
| 经营现金流 | 0.712 | 1.154 | 2.134 |
| 资本开支 | 0.015 | 0.013 | 0.034 |
| 经营现金流减资本开支 | 0.697 | 1.141 | 2.100 |
| 股份支付费用 | 0.476 | 0.692 | 0.684 |
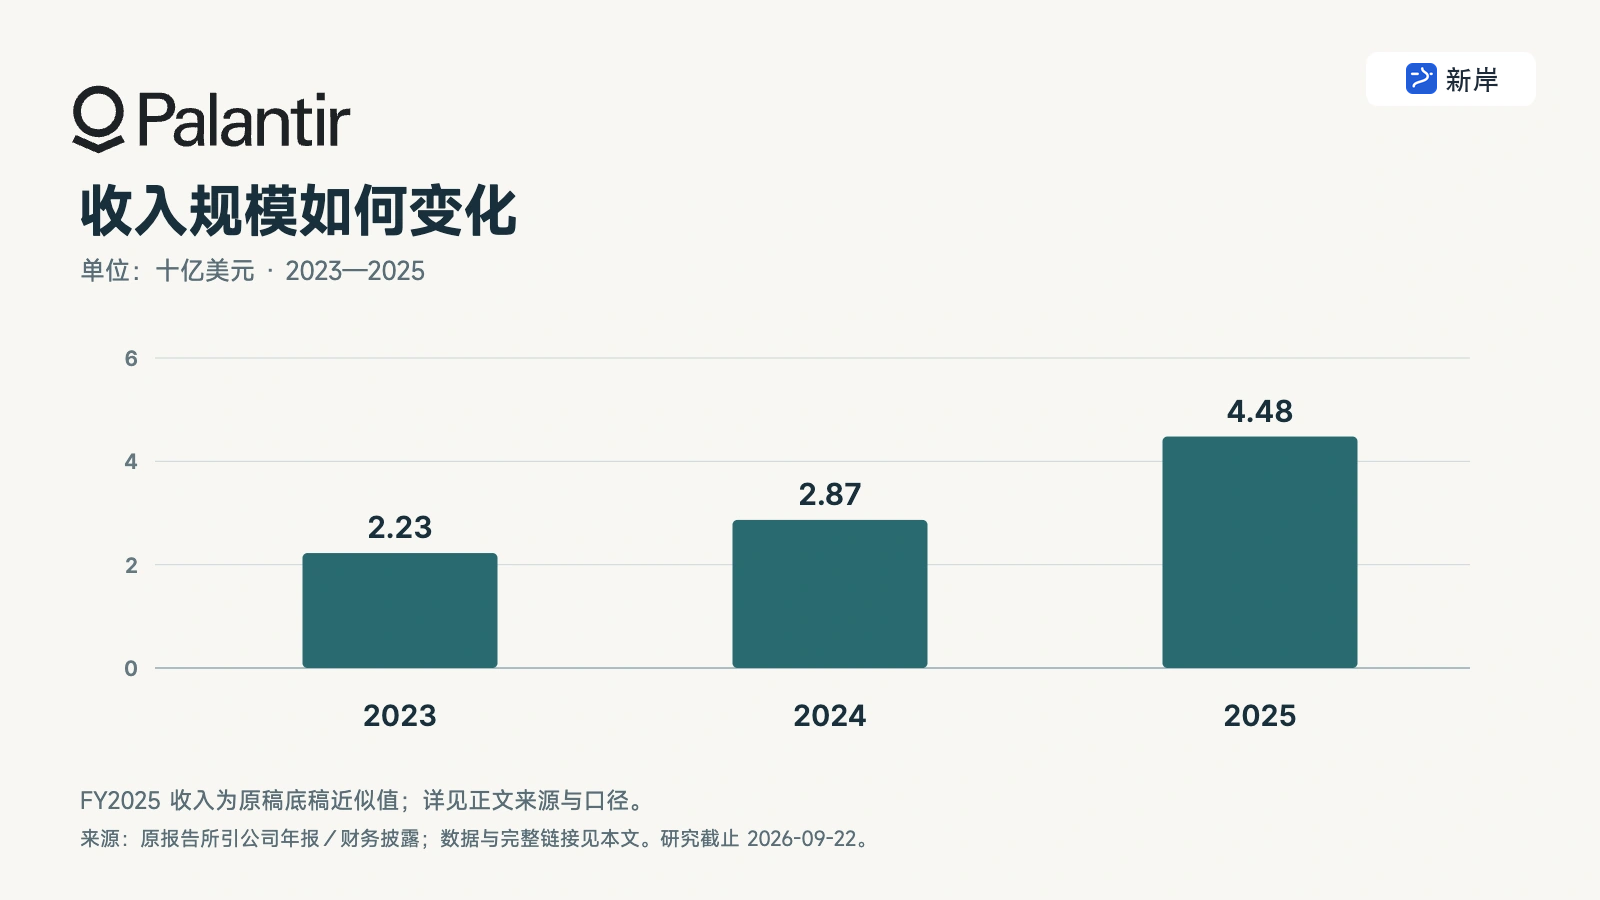
图:PLTR 年度收入(十亿美元)。FY2025 收入为原稿底稿近似值;详见正文来源与口径。
来源:[公司季度与年度业绩公告][pltr-q2] · 收入与现金流明细经财务数据服务核对,2025 年收入按披露的自由现金流利润率口径四舍五入,访问日 2026-09-22。
这张表的关键词是“轻”。资本开支几乎可以忽略,经营现金流减资本开支的结果接近经营现金流本身——2025 年约 21 亿美元的自由现金流,占收入将近一半。资产负债表同样干净:截至 2026 年 6 月底,现金加短期投资约 94 亿美元,有息负债只有约 2 亿美元。放大到任何时代,这都是一份几乎不需要妥协的财务报表。
但资产负债表也有一个错觉要提醒:净资产的账面数字远远不能衡量这家公司。Palantir 的核心资产——客户关系、政府信任、本体结构的组织知识、人才队伍——几乎没有一项出现在资产负债表上,账面上 99 亿美元的净资产只是现金和少量购置资产的记录。这也是为什么市净率对它毫无意义,估值只能回到收入、利润和增长本身。轻资产模式把折旧和资本开支压到可以忽略,代价是公司的全部价值都压在“组织能力持续有效”这个假设上。
问题也恰恰藏在这里。当一家公司什么都不缺的时候,它唯一需要的代价是价格——而市场给它定了一个历史级的价格。
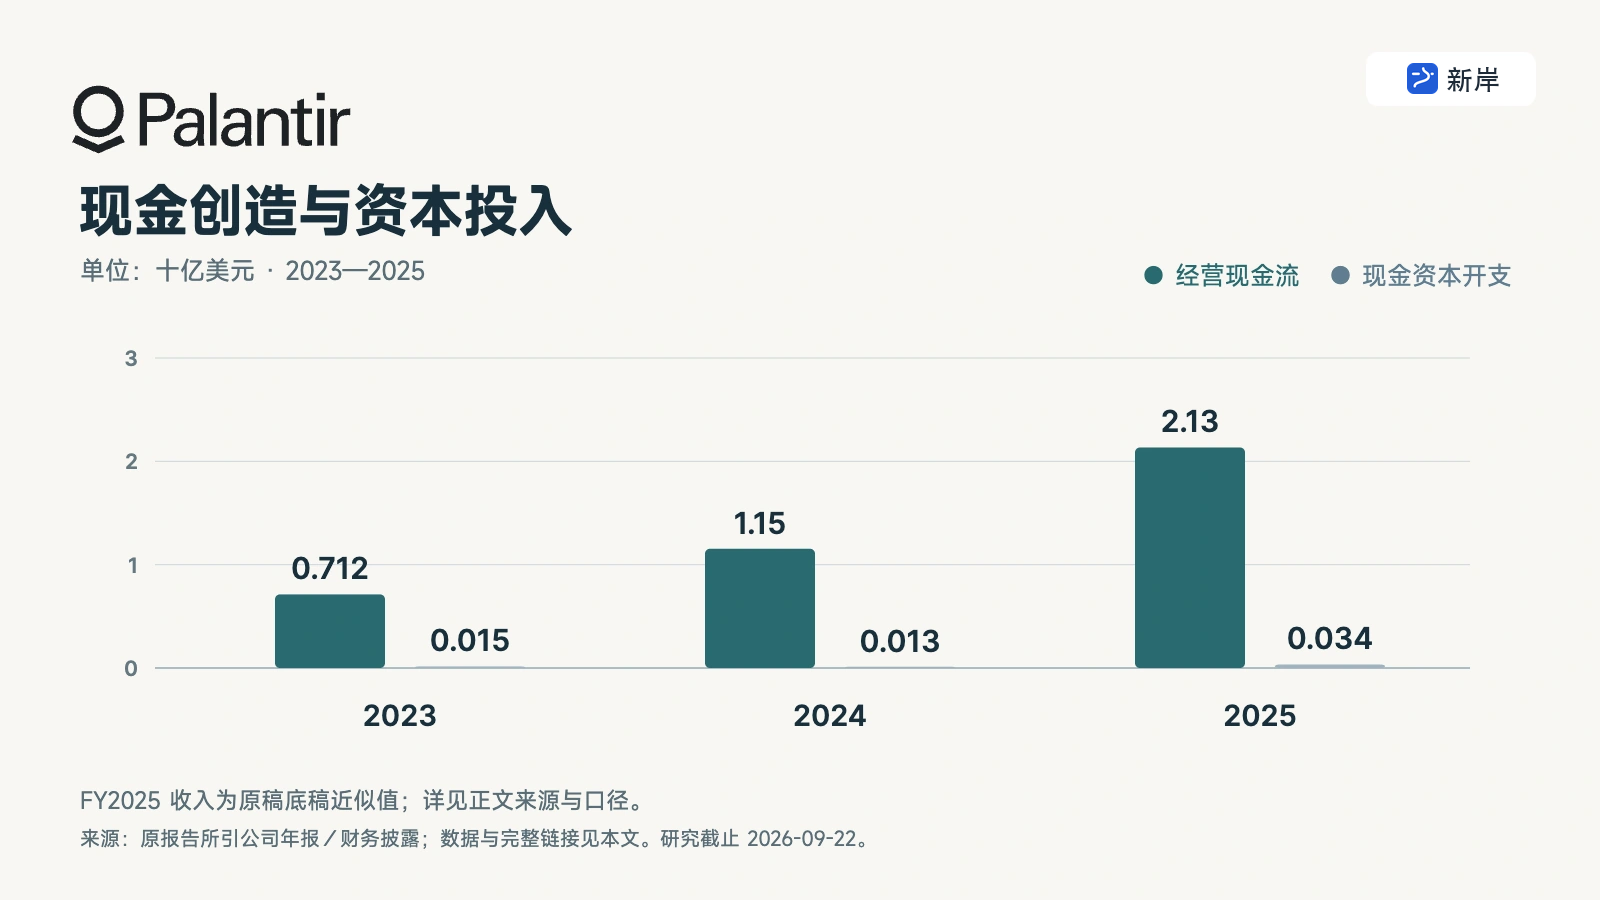
图:PLTR 经营现金流与现金资本开支(十亿美元)。FY2025 收入为原稿底稿近似值;详见正文来源与口径。
价格在要求什么
2030 年情景均为作者假设,详见文末模型说明。
| 2030 年经营情景(作者假设) | 保守 | 基准 | 乐观 |
|---|---|---|---|
| 收入(十亿美元) | 16.00 | 22.00 | 30.00 |
| 正常化净利率 | 20.0% | 22.0% | 24.0% |
| 正常化净利润(同上单位) | 3.20 | 4.84 | 7.20 |
| 稀释股数(十亿股) | 2.450 | 2.450 | 2.450 |
| 每股收益(美元) | 1.31 | 1.98 | 2.94 |
| 2030 年末市盈率 | 35.00 | 45.00 | 60.00 |
| 2030 年末情景股价(美元) | 45.71 | 88.90 | 176.33 |
| 折现至研究日(美元,未加期间分配) | 28.71 | 55.83 | 110.73 |
| 相对参考报价差异 | -84.3% | -69.5% | -39.5% |
| 2030 年股东现金转换率 | 65.0% | 80.0% | 90.0% |
| 现金流估值交叉检查(美元) | 7.99 | 14.42 | 24.37 |
先看基准情景:2030 年收入 220 亿美元——从 2026 年 81.5 亿美元指引起,四年年化增长约 28%;净利率 22%;期末市盈率 45 倍。这三个假设每一个都不保守,组合起来意味着 Palantir 在 2030 年是一家收入超过 200 亿美元、净利润近 50 亿美元的稀有公司。即便如此,折现价值约 56 美元,比 183.09 美元的参考报价低七成。
乐观情景(300 亿收入、24% 净利率、60 倍市盈率)折现约 111 美元,仍比现价低 40%。三种情景全部大幅低于现价——这在五家被研究的公司里是唯一的。
反向计算把缺口说得更直白。在基准的 45 倍期末市盈率、11.5% 折现率下,现价要求 2030 年每股收益约 6.5 美元,对应约 159 亿美元净利润。如果净利率是 22%,收入需要约 722 亿美元——是基准情景的 3.3 倍;如果收入停在 220 亿美元,净利率需要约 72%。一家靠平台复制起家的软件公司,72% 的净利率意味着什么,读者可以自己判断。现金流交叉检查的数字更低:基准约 14 美元,乐观约 24 美元,因为在这种估值里,盈利法中近八成价值来自 2030 年末市场愿意给的倍数,而现金流法只算“到手”的钱。
换句话说,4400 亿美元市值定价的不是 2030 年,更像 2035 年之后的某种终局:Palantir 成为全球企业 AI 运行的操作系统层,收入以千亿美元计。这不是不可能的剧本——但把它当成“基准”,是投资纪律上必须警惕的事。
敏感性矩阵让这句话更具体。基准情景在 36 至 54 倍、9.5% 至 13.5% 折现率的九种组合下,折现价值从约 41 美元到约 72 美元。也就是说,即使用尽所有温和有利的参数组合,也没有一个能解释 183 美元的现价。现金流交叉检查的数字更低(基准约 14 美元),原因在于 Palantir 资本开支极低,自由现金流几乎等于利润乘以现金转换率,估值差异全部压在“市场愿意给多少倍”这一件事上。这种结构意味着:持有者赚的每一分钱,本质上都来自下一个买家愿意支付的价格,而不是来自公司当期创造的现金。
高估值下,好消息不够用
Palantir 的股东在 2026 年已经体验过一次“超预期也挨打”:5 月 4 日第一季度业绩全面超预期、上调指引,股价反而下跌——因为 85% 的增速和 100 倍级的估值相比,市场要的是“更完美”。第一季度业绩
这就是高估值的不对称:增长兑现,估值可能因为倍数收缩而不涨反跌;增长不及预期,戴维斯双杀。它不改变公司的经营质量,但实实在在决定了持有人每一天的体验。对这类标的,仓位管理和持有期限,比判断公司好坏更重要。
还有一个值得记录的事实:即便在历史级的增速下,Palantir 的收入体量仍然是小的。2026 年全年指引约 81.5 亿美元,不到微软的百分之三。高增速放大的是倍数,不是即时的现金流——市值与现金创造之间的鸿沟,只能靠时间填补。
接下来十八个月看什么
第一,美国商业收入的增速与客户扩张。653 家商业客户、157% 的净留存率是平台吸引力的核心证据。若客户增速放缓而收入靠存量客户透支,增长质量在退化。
第二,GAAP 经营利润率(剔除利息与其他收益)。市场最终会按“经营挣的钱”定价,非经营收益撑不起估值。跟踪经营口径净利率能否在收入结构变化中稳住并继续上行。
第三,政府业务与国际商业的接力。美国商业之外的增速如果持续低于整体,增长的燃料来源会变窄;“主权 AI”订单的兑现情况是关键观察点。
第四,竞争落地证据。云巨头企业 AI 平台的签约情况、数据平台公司的商业化进展,以及任何大客户替换或自研的公开案例。
第五,股份支付与稀释。总股本增速是否持续高于零。在 157 倍市盈率的世界里,每年几个百分点的稀释都是真实的回报损耗。
最有力的反面论点是:本文的悲观不是基于业务会失败,而是基于“好公司”与“好价格”是两件事。Palantir 越成功,越多人会把它当成信仰持有,价格与基本面的脱节可能持续很久;而一旦增速从 90% 回落到 40%——即便 40% 依然是顶级水平——估值体系可能瞬间切换。持有它需要的不是对公司前景的乐观,而是对波动和时间的承受力。
什么会改变本文的谨慎立场?两个条件。第一,增速的持续时间:如果 2027、2028 年收入增速仍能保持在 50% 以上,2030 年的乐观情景就不再激进,估值缺口会部分弥合。第二,盈利结构的切换:当经营利润成为净利润的绝对主体、利息收入占比可以忽略、股份支付占收入比例降到个位数时,市场会开始按利润而非倍数给这家公司定价。在那之前,本文坚持“好公司、贵价格”的判断框架,不因单季度的爆发而动摇。
回答标题:收入增长越快,确实让估值“更容易被解释”,但撑不撑得起,取决于你要不要接受它隐含的终局假设。以本文的测算,183 美元的现价已经透支了乐观情景之外的空间,增长每加速一分,都是给一个已经很贵的价格继续背书。我的判断是:Palantir 是这个时代经营质量最罕见的软件公司之一,同时是大型股里价格最没有容错的那个。对它,观察清单比买卖指令更有价值——下一份季度报告里的客户数、净留存率和经营利润率,才是决定这个故事走向的硬证据。
下面的跟踪表以已披露数据为起点,判断条件是本文的分析标准,不是公司承诺。
| 观察项目 | 当前基准 | 后续资料 | 改变判断的条件 |
|---|---|---|---|
| 收入增速 | Q1 +85%,Q2 +93%,逐季加速 | 每季业绩公告 | 增速跌破 50%,估值锚切换 |
| 美国商业客户与留存 | 653 家(+35%);净留存率 157% | 季度客户披露 | 客户增速放缓且留存下滑,平台吸引力减弱 |
| GAAP 经营利润质量 | Q2 净利率 55%(含非经营收益) | 利润表拆解 | 经营利润率停滞而净利靠利息,下调盈利质量 |
| 股份支付 | 2025 年 6.84 亿美元,绝对额趋稳 | 年度与季度披露 | SBC 随收入重新扩张,稀释加快 |
| 竞争 | 云巨头与数据平台向上、向下夹击 | 竞品商业化披露 | 大客户公开替换或自研,护城河证伪 |
主要来源与口径
- Palantir 2026 年第二季度业绩公告:2026 年 8 月 3 日,收入 19.35 亿美元(+93%)、GAAP 净利润 10.62 亿美元、经营现金流 12.16 亿美元、“40 法则”155%、美国商业收入与客户数、合同总额、净留存率及上调后全年指引。
- Palantir 2026 年第一季度业绩公告:2026 年 5 月 4 日,收入同比增长 85% 及当时上调的全年指引。
- 历史年度业绩与资产负债表:2023—2025 年收入、净利润、现金流、股份支付;2026 年 6 月末现金、短期投资与负债。
- 股价快照:2026 年 9 月 21 日收盘价、流通股数、市值与市盈率;仅作报价参考。
- 本体与 AIP 的业务描述基于公司公开材料的一般性总结;2030 年情景收入、净利率、倍数、现金转换率与折现率均为作者假设,不是公司指引或一致预期;模型输入与逐年计算见 data/ 目录,可复算脚本见批次目录。
数据口径
研究截止:2026 年 9 月 22 日,北京时间。标的:NASDAQ: PLTR 普通股(A/B/C 类),财年截至 12 月 31 日。最新财务:2026 年第二季度,截至 6 月 30 日。参考报价:2026 年 9 月 21 日美东 16:00 收盘 183.09 美元,流通股约 24.0 亿股,对应市值约 4400 亿美元;按已披露盈利口径的市盈率约 157 倍。股价
本文仅用于个人经验心得分享,不构成任何投资建议。在具体实操之前,请务必结合自己的实际财务情况、投资目标和风险承受能力,独立判断并谨慎决策。
评论讨论
登录后参与讨论
登录